Najlepsze oprogramowanie bankowe w 2026 roku: kompleksowy przegląd i porównanie

25 czerwca 2026 r. Czas czytania: 15 minut
Dyrektor ds. Dostarczania Usług i Kierownik Centrum Kompetencyjnego
Zweryfikowany ekspert
Każdy artykuł na stronie Innowise jest tworzony przez autorów posiadających praktyczne doświadczenie. Rozumieją oni dany temat nie tylko z teoretycznego punktu widzenia, ale także dzielą się spostrzeżeniami wynikającymi z rzeczywistych projektów.
10+ lat doświadczenia
Zweryfikowany ekspert
10+ lat doświadczenia
Siarhei specjalizuje się w środowiskach regulacyjnych o wysokiej stawce oraz w pokonywaniu złożonych przeszkód związanych z realizacją projektów. Przekształca abstrakcyjne wymagania biznesowe w bezpieczne, skalowalne architektury, dbając o to, by każdy projekt był solidny pod względem technicznym i gotowy na przyszłe wyzwania.
Wiedza
FinTech Regtech AI i ML
Poznajmy się

Kluczowe punkty

  • „Najlepszy” nie oznacza „największy”. Odpowiedni system bankowości podstawowej to taki, który jest dostosowany do Państwa produktów, rynków, zespołu i planu wdrożenia.
  • Nie należy oddzielać wyboru platformy od planowania wdrożenia. Solidny partner pomaga zweryfikować tę decyzję w kontekście rzeczywistej działalności bankowej, zanim projekt stanie się kosztowny.
  • Niektóre banki potrzebują kompleksowości, inne – szybkości. Rozwiązania Temenos i FLEXCUBE sprawdzają się w złożonej bankowości korporacyjnej, natomiast Mambu i Thought Machine są dostosowane do szybszych modeli produktów cyfrowych.
  • Przez 2026, bankowość błyskawiczna podniosła poprzeczkę. Systemy podstawowe muszą obsługiwać płatności w czasie rzeczywistym, połączenia API oraz szybsze aktualizacje produktów.
Podsumuj artykuł za pomocą AI

Najlepsze oprogramowanie do obsługi podstawowych funkcji bankowych w 2026 stało się to poważniejszym wyzwaniem, niż spodziewało się wiele banków. System podstawowy może przez lata wydawać się “wystarczająco dobry”. Potem jednak nagle pojawiają się liczne wyzwania: płatności w czasie rzeczywistym, interfejsy API w ramach otwartej bankowości, nowe przepisy dotyczące zgodności oraz klienci, którzy oczekują, że każda usługa bankowa będzie działać natychmiastowo. Nagle stary system podstawowy przestaje być “po prostu stary” i zaczyna spowalniać działalność firmy. 

I właśnie w tym momencie wybór między czołowymi dostawcami rozwiązań bankowości podstawowej staje się skomplikowany. 

Większość platform obiecuje szybsze wdrożenie, łatwiejszą integrację i niższe koszty operacyjne. Jednak banki nie dają się nabrać na obietnice. Muszą zmierzyć się z pracami wdrożeniowymi, ryzykiem związanym z migracją danych, brakami w sprawozdawczości oraz długoterminowymi umowami z dostawcami. Jeśli wybierzesz niewłaściwy system, Twój zespół może spędzić najbliższe kilka lat na obejściu ograniczeń systemu podstawowego zamiast na rozbudowywaniu go.

W tym przewodniku porównam czołowych dostawców rozwiązań z zakresu bankowości podstawowej w 2026, wyjaśnimy, gdzie każdy z systemów najlepiej się sprawdzi, oraz wskażemy, co warto sprawdzić przed podjęciem długoterminowej decyzji dotyczącej wyboru platformy. Jeśli w tym roku rozważasz wybór oprogramowania do obsługi podstawowych funkcji bankowych, niniejsze porównanie powinno pomóc Ci odróżnić zapewnienia dostawców od rzeczywistej wartości operacyjnej.

Najlepsze systemy bankowości podstawowej: platformy wspierające działalność nowoczesnych banków

Zanim zaczniemy porównywać dostawców, dajcie mi chwilę, żebym mógł ustalić punkt odniesienia.

System bankowości podstawowej stanowi serce działalności operacyjnej banku. Obsługuje on rachunki, transakcje, płatności, kredyty, depozyty, dane klientów, sprawozdawczość oraz operacje księgowe. Za każdym razem, gdy klient dokonuje przelewu, sprawdza stan konta, spłaca kredyt lub otrzymuje powiadomienie o płatności, platforma podstawowa bierze udział w którymś z etapów tego procesu. 

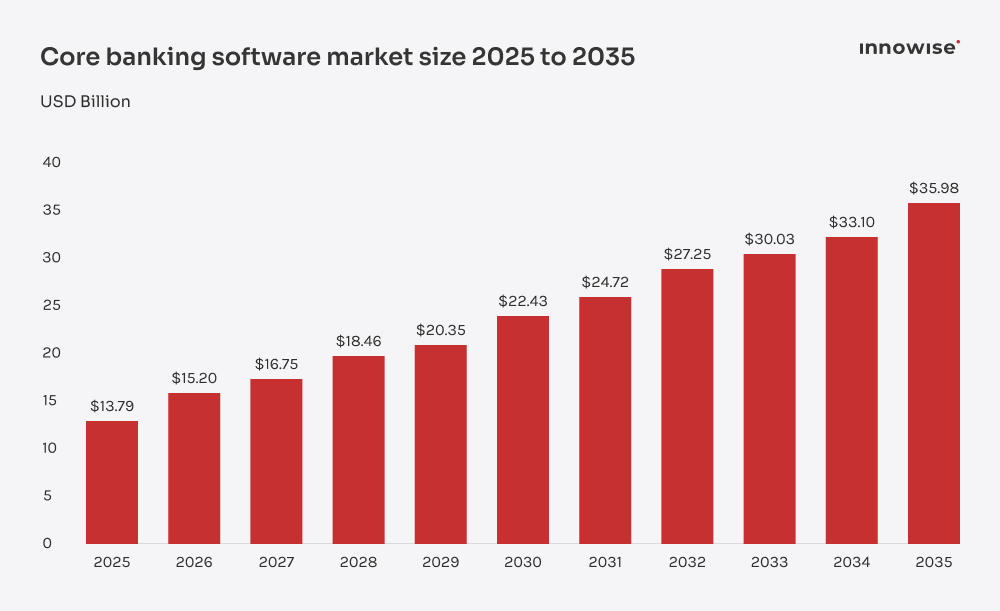
Wartość światowego rynku oprogramowania dla bankowości podstawowej wyniosła $13,79B w 2025 r. i przewiduje się, że wzrośnie z $15.20B w 2026 r. prawie $36B do 2035 r., przy średnim rocznym tempie wzrostu (CAGR) wynoszącym 10.07%. Wzrost ten wynika ze wzrostu inwestycji w sektorze fintech, rosnącego popytu na cyfrowe usługi bankowe oraz coraz większej presji wywieranej na banki, by unowocześniały obsługę klienta bez zwiększania kosztów i złożoności. 

A teraz oczywiste pytanie: dlaczego by nie stworzyć rdzenia od podstaw?

Dla niektórych banków może to być jedna z opcji. Rzadko jednak jest to rozwiązanie najszybsze lub najbezpieczniejsze. Stworzenie systemu podstawowego wiąże się z koniecznością samodzielnego opracowania struktury księgi głównej, zasad przetwarzania transakcji, ścieżek audytu, mechanizmów bezpieczeństwa, konfiguracji produktów, raportowania, integracji, testowania, aktualizacji oraz wieloletniej konserwacji. Jest to długoterminowy program rozwoju infrastruktury bankowej. 

Platforma dla sprzedawców zapewnia gotową podstawę: zarządzanie kontami, operacje księgowe, przetwarzanie transakcji, konfigurację produktów, narzędzia do raportowania oraz standardowe opcje integracji. Dzięki temu od samego początku znacznie ogranicza się ryzyko techniczne.

Ale teraz dochodzimy do kwestii, którą wiele zespołów nie docenia: platforma musi jeszcze zostać dostosowana do potrzeb banku. Nie zajmie się ono czyszczeniem istniejących danych, mapowaniem starych produktów kredytowych, integracją wszystkich dostawców usług płatniczych ani ustalaniem, jak powinny przebiegać procesy zatwierdzania w poszczególnych oddziałach, regionach i liniach biznesowych. Ta część wymaga zaangażowania ekspertów merytorycznych (SME) oraz architektów rozwiązań (SA), którzy rozumieją zarówno oprogramowanie, jak i logikę biznesową, która za nim stoi.

Firmy takie jak Innowise pomóc bankom w tej kwestii: dostosować podstawowe systemy bankowe, stworzyć brakujące moduły, zintegrować usługi zewnętrzne, przenieść dane oraz zapewnić sprawne działanie nowej konfiguracji w ramach istniejącej infrastruktury technologicznej banku.

Mówiąc prościej, dobra platforma bankowości podstawowej stanowi fundament. Dobry partner wdrożeniowy dba o to, by ten fundament rzeczywiście wspierał działalność, którą chcesz rozwijać.
Bar chart showing steady core banking software market growth from 2025 to 2035.

6 best core banking platforms in 2026 w porównaniu z

Moi najlepsi dostawcy podstawowych systemów bankowych dla 2026 są Temenos Transact (formerly known as T24), Mambu, SDK.finance, Thought Machine Vault Core, Infosys Finacle, and Oracle FLEXCUBE. I chose these six because they don’t all solve the same problem. Some are better for large enterprise modernization, some fit digital-first banks, others make more sense for multi-country operations, complex corporate banking, or teams that need more control over product configuration.

Poniższa tabela pozwala szybko zapoznać się z informacjami. Nie zastąpi ona pełnej oceny platformy, ale pomoże Ci zorientować się, gdzie każdy z systemów najlepiej się sprawdza, zanim przejdziemy do omówienia architektury, zakresu usług, złożoności wdrożenia, integracji oraz scenariuszy optymalnego wykorzystania.

Podstawowa platforma bankowaNajlepsze dopasowanieKluczowe mocne stronyGłówne ograniczenia
Temenos TransactDuże banki, grupy bankowe, złożona działalność detaliczna i korporacyjnaRozbudowana funkcjonalność, silna obecność na rynku światowym, szeroki asortyment produktówWdrożenie i dostosowanie tego rozwiązania może być kłopotliwe
MambuNeobanki, firmy pożyczkowe z branży fintech, banki cyfrowe, dynamiczne zespoły produktoweSzybka konfiguracja produktów, rozbudowany model API, dobre dopasowanie do bankowości cyfrowejMoże zaistnieć potrzeba wdrożenia dodatkowych systemów w celu zaspokojenia złożonych potrzeb bankowości korporacyjnej
SDK.financeNeobanks, fintech companies, digital banking providers, payment institutionsModular API-first architecture, real-time transaction processing, source code accessMore focused on fintech infrastructure than full-scale enterprise core banking; may require additional development for complex banking operations
Rdzeń skarbca Thought MachineBanki planujące gruntowną modernizację podstawowych systemów lub wdrożenie nowych modeli bankowości cyfrowejDuża elastyczność produktu, przetwarzanie w czasie rzeczywistym, nowoczesny model inżynieryjnyWymaga silnych zespołów technicznych i starannego planowania wdrożenia
Infosys FinacleDuże banki, banki regionalne, międzynarodowe instytucje finansoweDojrzała funkcjonalność bankowa, doskonałe dostosowanie do potrzeb bankowości międzynarodowej, szeroki zakres modułówW przypadku złożonych wdrożeń może to wymagać znacznego nakładu pracy związanego z konfiguracją
Oracle FLEXCUBEBanki obsługujące duże przedsiębiorstwa, bankowość korporacyjna, banki korzystające już z systemów OracleKompleksowa obsługa złożonych operacji bankowych, struktur obejmujących wiele podmiotów oraz bankowości korporacyjnejDostosowywanie, migracja i licencjonowanie mogą stanowić spore wyzwanie
Pokaż więcej

Ułatw sobie planowanie i przeprowadzenie modernizacji systemu bankowości podstawowej

1. Temenos Transact

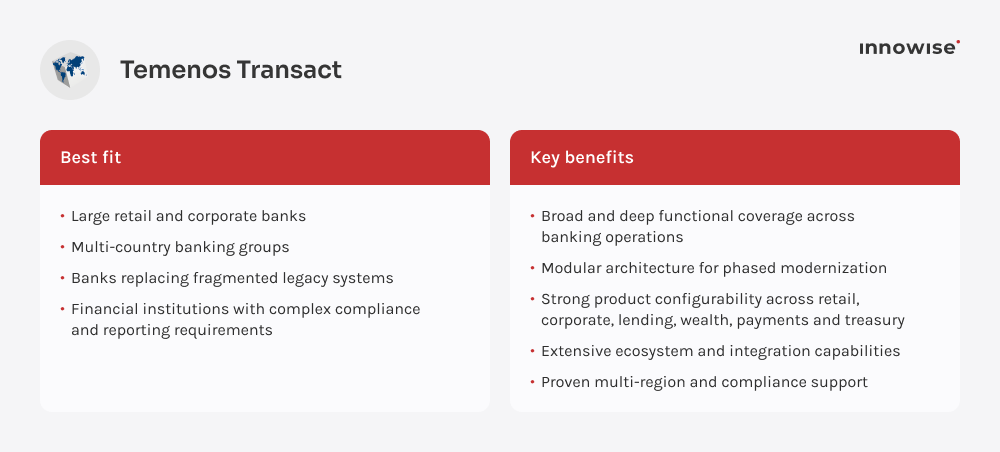
Jeśli zapytać zespoły ds. bankowości korporacyjnej, która platforma bankowości podstawowej najczęściej pojawia się na listach finalistów, Temenos Transact zazwyczaj plasuje się gdzieś w czołówce. Jest ku temu powód: niewiele platform obejmuje tak szeroki zakres operacji bankowych, produktów i wymagań regionalnych na taką samą skalę.

Temenos Transact summary highlighting banking modernization, configuration, and compliance strengths.

Podejście oparte na architekturze rdzeniowej

W ciągu ostatnich kilku lat firma Temenos w znacznym stopniu przestawiła się na modułową architekturę bankową. Banki mogą wdrażać poszczególne komponenty zamiast wymieniać wszystko naraz, co ma ogromne znaczenie w przypadku projektów stopniowej modernizacji.

Platforma obsługuje:

  • Integracje oparte na API
  • Przetwarzanie transakcji w czasie rzeczywistym
  • Wdrożenia modelu Cloud
  • Modułowe warstwy usługowe
  • Struktury bankowe obejmujące wiele podmiotów

W praktyce daje to bankom większą swobodę w przeprowadzaniu modernizacji etapami, zamiast przeprowadzania migracji metodą “big bang”. Już samo to znacznie ogranicza ryzyko operacyjne. Jedną z mocnych stron firmy Temenos jest bogata oferta produktów. Banki mogą obsługiwać bankowość detaliczną, korporacyjną, kredytową, płatności, zarządzanie majątkiem oraz operacje skarbowe w ramach szerszego ekosystemu, zamiast łączyć ze sobą niepowiązane narzędzia.

Złożoność wdrożenia

Nie jest to wdrożenie na małą skalę. Projekty Temenos mogą przerodzić się w rozległe programy transformacyjne, obejmujące migrację danych, przeprojektowanie integracji, mapowanie zgodności, restrukturyzację przepływu pracy oraz zmiany procesów wewnętrznych w wielu działach.

I szczerze mówiąc, właśnie w tym zakresie niektóre banki nie doceniają nakładu pracy. Platforma jest elastyczna, ale ta elastyczność zwiększa nakład pracy związany z wdrożeniem. Banki często potrzebują doświadczonych zespołów architektów, specjalistów ds. integracji oraz zewnętrznych partnerów wdrożeniowych, aby uniknąć opóźnień we wdrażaniu.

Dobrą wiadomością jest to, że firma Temenos dysponuje dobrze rozwiniętym ekosystemem partnerów, dzięki czemu banki nie muszą samodzielnie zajmować się wszystkim od podstaw. Innowise pomogła również bankom i firmom z branży fintech we wdrażaniu rozwiązań opartych na platformie Temenos, dzięki czemu wiemy, w jakich momentach te projekty zazwyczaj stają się skomplikowane i jak radzić sobie z tą złożonością, zanim przerodzi się ona w opóźnienia, konieczność ponownej pracy lub przekroczenie budżetu.

Elastyczność produktu

W porównaniu z wieloma starszymi systemami bankowymi dla przedsiębiorstw, Temenos zapewnia bankom dużą swobodę w zakresie konfiguracji produktów.

Banki mogą:

  • Skonfiguruj produkty kredytowe
  • Obsługa operacji w wielu walutach
  • Dostosować struktury opłat
  • Tworzenie procesów dostosowanych do poszczególnych regionów
  • Wprowadź nowe usługi bankowe bez konieczności przebudowy samego systemu podstawowego

Ma to znaczenie dla banków prowadzących działalność na różnych rynkach podlegających odmiennym regulacjom, gdzie przepisy dotyczące produktów mogą się znacznie różnić.

Ekosystem i integracje

Jest to jedna z najmocniejszych stron platformy Temenos. Platforma obsługuje rozbudowany ekosystem integracji dzięki interfejsom API oraz partnerstwom z dostawcami usług płatniczych, serwisami fintechowymi, narzędziami do zapewniania zgodności z przepisami oraz aplikacjami bankowości cyfrowej. Dla banków przechodzących na ekosystemy otwartej bankowości ta elastyczność szybko zyskuje na znaczeniu. Nowoczesne rozwiązania bankowe rzadko opierają się już na jednym dostawcy.

Zgodność z przepisami i obsługa wielu regionów

Firma Temenos osiąga w tym zakresie szczególnie dobre wyniki. Platforma ta jest szeroko stosowana przez banki prowadzące działalność w wielu krajach, w różnych walutach i w różnych środowiskach regulacyjnych. 

Obsługuje:

  • Wymagania dotyczące lokalizacji
  • Ścieżki audytu
  • Sprawozdawczość regulacyjna
  • Rozdzielenie podmiotów
  • Złożone struktury operacyjne

2. Mambu

Mambu należy do zupełnie innej kategorii niż tradycyjne korporacyjne systemy bankowości podstawowej, takie jak Temenos. Zostało stworzone z myślą o bankach i firmach z branży fintech, które chcą działać szybciej, wprowadzać produkty na rynek bez konieczności realizacji ogromnych projektów infrastrukturalnych oraz uniknąć przenoszenia wieloletniego bagażu technicznego do nowego środowiska bankowego. Właśnie dlatego w ciągu ostatnich kilku lat Mambu zyskało popularność wśród neobanków i cyfrowych pożyczkodawców.

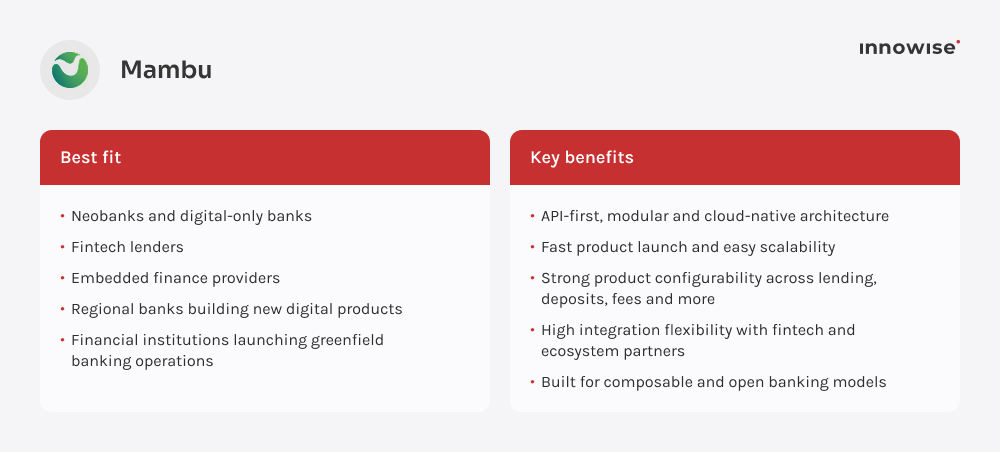
Mambu overview highlighting best-fit banking users and key benefits for digital finance.

Mambu sprawdza się szczególnie dobrze w przypadku zespołów, które przedkładają szybsze cykle wprowadzania produktów i modułowe usługi bankowe nad wysoce spersonalizowane środowiska bankowości korporacyjnej. W przypadku dużych banków z segmentu Tier-1, dysponujących wielowarstwowymi systemami legacy, Mambu często lepiej sprawdza się w ramach strategii stopniowej modernizacji niż jako całkowita zamiana na jedną platformę.

Podejście oparte na architekturze rdzeniowej

Od samego początku platforma Mambu została zaprojektowana w oparciu o modułowy model oparty na API. Zamiast próbować objąć wszystkie funkcje bankowe w ramach jednej ściśle zintegrowanej platformy, Mambu umożliwia bankom łączenie różnych usług w ramach całej infrastruktury bankowej. Takie podejście zapewnia zespołom produktowym większą elastyczność przy wprowadzaniu nowych usług lub nawiązywaniu współpracy z zewnętrznymi dostawcami.

Platforma obsługuje:

  • Przetwarzanie transakcji w czasie rzeczywistym
  • Ekosystemy bankowe oparte w dużej mierze na interfejsach API
  • Wdrożenia modelu Cloud
  • Integracje oparte na mikrousługach
  • Modele bankowości modułowej

Złożoność wdrożenia

W porównaniu z tradycyjnymi systemami bankowości podstawowej dla przedsiębiorstw wdrożenia Mambu są zazwyczaj mniej rozbudowane i przebiegają szybciej. Nie oznacza to jednak, że wdrożenie jest proste.

Banki nadal muszą:

  • Przeniesienie danych klientów i transakcji
  • Przeprojektowanie procesów operacyjnych
  • Podłącz dostawców usług płatniczych
  • Zintegrować systemy zapewnienia zgodności z przepisami oraz systemy KYC
  • Dostosować struktury sprawozdawczości

Jako Partner Mambu, Innowise pomaga bankom i firmom z branży fintech w realizacji tych etapów wdrożenia — od dostosowania platformy i integracji po planowanie migracji oraz wsparcie przy wdrażaniu.

Elastyczność produktu

Jest to jedna z najmocniejszych stron platformy Mambu. Banki i firmy z branży fintech mogą konfigurować:

  • Produkty kredytowe
  • Rachunki depozytowe
  • Struktury opłat
  • Logika spłaty
  • Zasady segmentacji klientów
  • Warianty produktów przeznaczone na różne rynki bez konieczności przebudowy samej platformy

Ta elastyczność ma znaczenie dla zespołów produktowych, które szybko testują nowe produkty finansowe lub działają na rynkach podlegających ciągłym zmianom regulacyjnym.

Ekosystem i integracje

Mambu sprawdza się tutaj dobrze, ponieważ platforma została stworzona z myślą o łączności zewnętrznej. Integruje się z:

  • Dostawcy usług płatniczych
  • Aplikacje bankowości cyfrowej
  • Narzędzia do weryfikacji tożsamości klientów (KYC) i przeciwdziałania praniu pieniędzy (AML)
  • Platformy analityczne
  • Systemy przetwarzania kart
  • Dostawcy usług z branży fintech

W przypadku banków zmierzających w kierunku funkcje wbudowanych finansów W przypadku ekosystemów otwartej bankowości taka modułowa struktura może zmniejszyć zależność od rozwiązań jednego dostawcy.

Zgodność z przepisami i obsługa wielu regionów

Mambu obsługuje operacje bankowe w wielu krajach, jednak stopień dostosowania do indywidualnych potrzeb i wymogów regulacyjnych nadal w dużym stopniu zależy od konfiguracji wdrożeniowej platformy. Należy to dobrze zrozumieć.

Sama platforma zapewnia elastyczność, jednak banki działające w ściśle regulowanych lub złożonych warunkach regionalnych może nadal wymagać wprowadzenia dodatkowych warstw w zakresie sprawozdawczości, lokalizacji i zarządzania operacyjnego.

3. SDK.finance

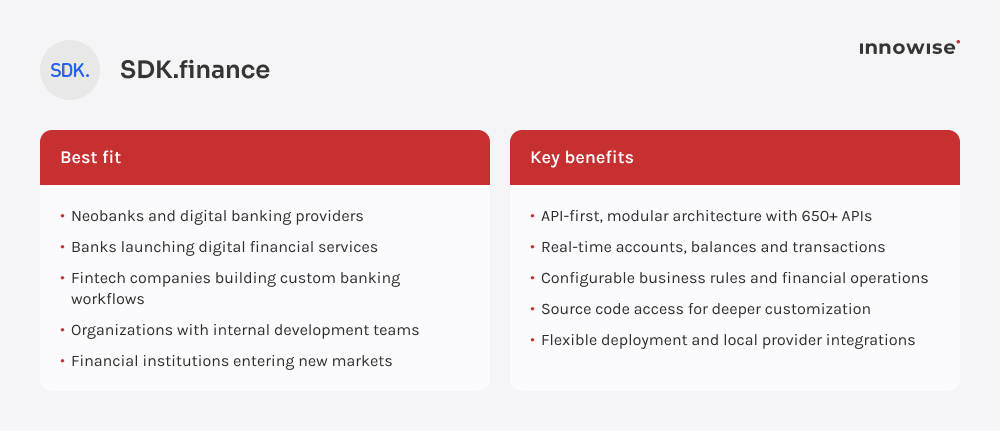
SDK.finance offers a modular, white-label core banking software solution for banks, neobanks, and fintech companies building digital financial products. The platform provides ready-made infrastructure for account management, real-time transaction processing, payments, and ledger operations, supporting everything from digital retail banking to corporate financial services. Companies can choose a cloud-based SaaS model or a source code license for deeper customization and control over deployment. 

Jako Partner SDK.finance, Innowise helps businesses customize the platform, develop additional functionality, and connect it to existing payment, compliance, and back-office systems.

SDK.finance overview covering ideal users, API-first architecture, real-time transactions, and customization capabilities.

Podejście oparte na architekturze rdzeniowej

SDK.finance is built around a real-time ledger engine, with interconnected modules for accounts, wallets, transactions, fees, limits, and currency exchange.

APIs and webhooks let teams connect digital channels and respond to business events across surrounding systems. This also allows teams to build custom AI agent integrations and agentic banking workflows. Source code access extends control to business logic, APIs, and deployment on-premises or in a private cloud.

Złożoność wdrożenia

With the transaction core already in place, teams have less functionality to build from scratch. Implementation effort centers on product configuration, integrations, migration, and operational readiness.

Organizations can choose three delivery models:

  • Internal team: in-house engineers lead implementation.
  • Implementation partner: an external team handles delivery.
  • Mixed model: internal engineers and a partner share responsibilities.

The choice comes down to how much control and technical responsibility a team wants to take on. SaaS reduces infrastructure management; source code licensing gives teams greater freedom over customization, maintenance, and future development.

Elastyczność produktu

Teams can configure fees, commissions, limits, permissions, and multi-currency operations for different products and customer segments.

With source code access, they can also change workflows and extend the accounting model as requirements evolve. Additional functionality can be introduced through third-party integrations, allowing teams to expand product scope beyond standard configuration.

Ekosystem i integracje

SDK.finance follows a provider-agnostic approach. Organizations can connect banking partners, local payment rails, KYC/AML services, card providers, and internal systems through existing or custom integrations.

APIs and webhooks support integration logic outside the core, giving teams flexibility to select providers and manage those connections as their business expands.

Zgodność z przepisami i obsługa wielu regionów

SDK.finance supports localization through configurable workflows, currencies, permissions, and provider connections. Transaction histories and reporting data support audit trails, operational oversight, and market-specific regulatory reporting workflows.

4. Thought Machine Vault Core

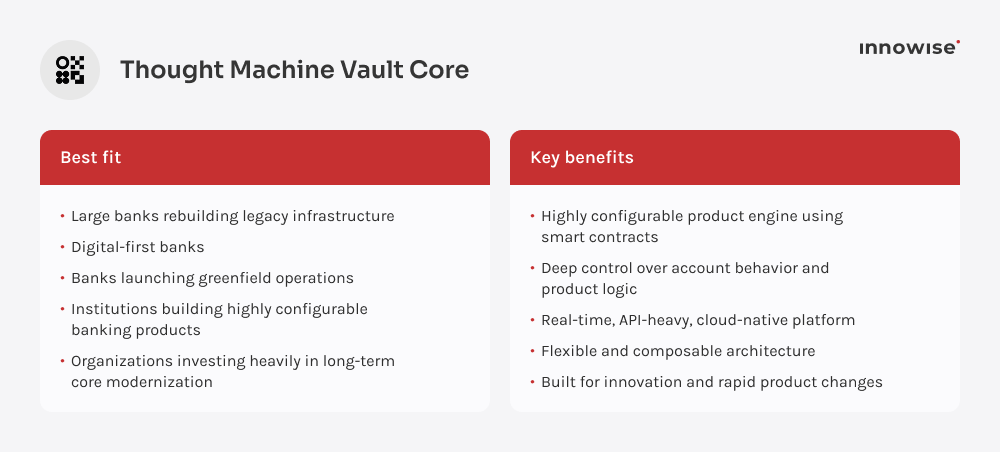
Platforma Thought Machine Vault Core została stworzona z myślą o bankach, które pragną mieć większą kontrolę nad sposobem projektowania i zarządzania produktami bankowymi w ramach własnej organizacji. W odróżnieniu od wielu innych systemów bankowości podstawowej platforma ta nie została stworzona w oparciu o stałe produkty bankowe i sztywne procesy. Od samego początku projektowano ją z myślą o konfigurowalnej logice produktów. Ta różnica ma większe znaczenie, niż mogłoby się wydawać.

Dla banków próbujących zmodernizować złożone, przestarzałe środowiska jedną z największych trudności jest to, jak bardzo skomplikowane staje się wprowadzanie zmian w regułach dotyczących produktów, wprowadzanie nowych wariantów lub dostosowywanie procesów roboczych bez konieczności ingerencji w wiele systemów. Firma Thought Machine podchodzi do tego problemu inaczej, zapewniając bankom znacznie większą kontrolę nad zachowaniem produktów bezpośrednio w samym systemie podstawowym.

Jednak ta elastyczność ma pewien haczyk: Platforma wymaga od zespołów zajmujących się jej wdrażaniem wysokiego poziomu dojrzałości inżynieryjnej.

Thought Machine Vault Core summary highlighting digital banking transformation use cases.

Podejście oparte na architekturze rdzeniowej

Platforma Vault Core została zaprojektowana w oparciu o nowoczesną architekturę chmurową, w ramach której konfigurowalne produkty bankowe są zarządzane za pomocą inteligentnych kontraktów. W praktyce daje to bankom większą kontrolę nad:

  • Konfiguracja produktu
  • Działania na koncie
  • Logika opłat i odsetek
  • Struktury kredytowe
  • Dostosowywanie workflow

Jedną z największych zalet tego rozwiązania jest elastyczność produktów. Zespoły mogą dostosowywać produkty bankowe bez konieczności przebudowywania znacznych części platformy, co sprawia, że eksperymentowanie i szybsze wprowadzanie produktów na rynek stają się bardziej realne.

Złożoność wdrożenia

Thought Machine zapewnia bankom wysoki stopień kontroli, ale wiąże się to również z większą odpowiedzialnością za wdrożenie. Przed rozpoczęciem wdrażania instytucje muszą dysponować silnymi zespołami ds. architektury, doświadczonymi inżynierami oraz jasnym planem migracji.

Złożoność zazwyczaj przejawia się w:

  • Migracja starszych systemów
  • Mapowanie produktów
  • Koordynacja integracji
  • Przebudowa procesów operacyjnych
  • Współdziałanie ze starszymi systemami bankowymi w fazach przejściowych

Banki, które nie dysponują silnym wewnętrznym zespołem technicznym odpowiedzialnym za platformę, mogą mieć z tym trudności. Jednocześnie organizacje dysponujące doświadczonymi zespołami inżynierów często preferują ten model, ponieważ zapewnia im on większą długoterminową kontrolę nad platformą, zamiast ograniczać je sztywnymi procedurami dostawców. 

Jeśli znajdujesz się gdzieś pośrodku, to jest to całkowicie normalne. Wiele banków dysponuje silnymi zespołami wewnętrznymi, ale nadal brakuje im konkretnej wiedzy specjalistycznej w zakresie migracji lub integracji. Innowise może wesprzeć wdrożenie poprzez IT staff augmentation, zatrudniając inżynierów i specjalistów z branży fintech, gdy potrzebna jest dodatkowa pomoc.

Elastyczność produktu

Właśnie w tym zakresie Vault Core wyróżnia się na tle innych rozwiązań. Banki mogą skonfigurować:

  • Produkty kredytowe o wysokim stopniu dostosowania do indywidualnych potrzeb
  • Dynamiczne struktury opłat
  • Działania na koncie
  • Modele spłaty
  • Zasady bankowe specyficzne dla danego rynku wbudowane bezpośrednio w logikę platformy

Dla zespołów produktowych oznacza to mniejsze uzależnienie od długotrwałych cykli zmian w zapleczu za każdym razem, gdy bank chce uruchomić lub zmodyfikować usługę.

Ekosystem i integracje

Platforma Thought Machine została stworzona z myślą o integracji z systemami zewnętrznymi. Dzięki temu stanowi atrakcyjne rozwiązanie dla banków, które przechodzą na modele bankowości modułowej, zamiast polegać na jednym dużym pakiecie rozwiązań od jednego dostawcy.

Platforma obsługuje ekosystemy bankowe oparte w dużej mierze na interfejsach API i dobrze współpracuje z:

  • Platformy płatnicze
  • Aplikacje bankowości cyfrowej
  • Usługi w zakresie zgodności z przepisami
  • Narzędzia z branży fintech
  • Systemy analityczne
  • Zewnętrzne warstwy koordynacji

Zgodność z przepisami i obsługa wielu regionów

Vault Core obsługuje operacje bankowe w wielu regionach, jednak w środowiskach podlegających ścisłej regulacji planowanie wdrożenia szybko nabiera znaczenia. Elastyczność jest zapewniona, ale instytucje muszą opracować odpowiedni projekt operacyjny w oparciu o to rozwiązanie.

Banki nadal muszą starannie opracowywać:

  • Logika lokalizacji
  • Struktury sprawozdawcze
  • Modele zarządzania
  • Procesy audytowe
  • Regionalne przepływy operacyjne wokół platformy

Elastyczność jest zapewniona, ale instytucje potrzebują odpowiedniego modelu operacyjnego, który ją wykorzysta.

5. Infosys Finacle

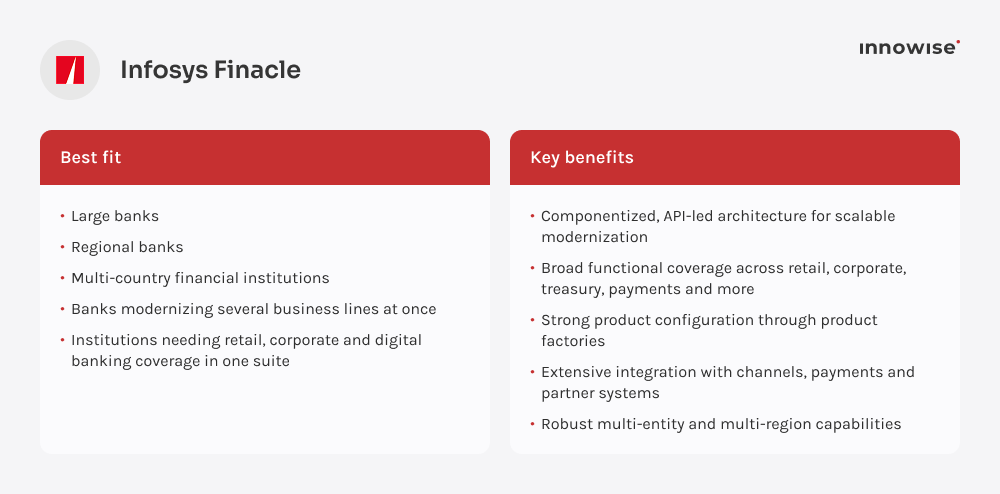
Infosys Finacle to dojrzały system bankowości podstawowej, oferujący rozbudowane funkcje w zakresie bankowości detalicznej, korporacyjnej, płatności, depozytów, kredytów oraz bankowości cyfrowej. Dzięki temu stanowi poważną opcję dla banków prowadzących działalność w wielu obszarach produktowych, kanałach i regionach. Firma Finacle opisuje swoje rozwiązanie bankowości podstawowej jako oparte na komponentach, gotowe do wdrożenia w chmurze, oparte na interfejsach API oraz stworzone z myślą o operacjach bankowości cyfrowej w czasie rzeczywistym. 

Nie jest to najlżejsza opcja dla małej firmy z branży fintech, oferującej tylko jeden produkt kredytowy. Finacle lepiej sprawdza się w przypadku banków, które mają już ugruntowaną pozycję operacyjną i potrzebują platformy zdolnej do obsługi wielu złożonych elementów.

Infosys Finacle overview covering key users and modernization benefits.

Podejście oparte na architekturze rdzeniowej

Finacle przeszło na architekturę opartą na komponentach i interfejsach API. W praktyce oznacza to, że banki mogą modernizować poszczególne części systemu podstawowego zamiast wymieniać go w całości jednym ryzykownym posunięciem. Platforma obsługuje otwarte interfejsy API, wdrażanie w chmurze, transakcje w czasie rzeczywistym, moduły tworzenia produktów oraz komponenty biznesowe wielokrotnego użytku.

Ma to znaczenie, ponieważ duże banki rzadko mają możliwość rozpoczęcia działalności od zera. Muszą one połączyć stare systemy, nowe kanały, usługi płatnicze, narzędzia sprawozdawcze oraz operacje regionalne, nie zakłócając przy tym codziennej działalności bankowej.

Złożoność wdrożenia

Finacle to potężne narzędzie, ale jego wdrożenie nie jest łatwym zadaniem. Banki powinny liczyć się z koniecznością włożenia sporego wysiłku w następujące kwestie:

  • Migracja danych historycznych
  • Konfiguracja produktu
  • Integracja kanałów
  • Sprawozdawczość regulacyjna
  • Przeprojektowanie procesów
  • Szkolenie użytkowników
  • Planowanie stopniowego wdrażania

Zaletą jest wszechstronność. Finacle może obsługiwać złożone środowiska bankowe. Wadą jest to, że projekt wymaga solidnego zarządzania od samego początku. Bez jasnego podziału odpowiedzialności decyzje dotyczące konfiguracji mogą szybko się kumulować.

Elastyczność produktu

Finacle zapewnia rozbudowane możliwości konfiguracji produktów dzięki modułom „fabryki produktów” oraz parametryzacji. Pomaga to bankom w tworzeniu i dostosowywaniu produktów bez konieczności każdorazowej przebudowy systemu podstawowego.

Jest to przydatne dla banków zajmujących się:

  • Produkty z wieloma wpłatami
  • Portfele kredytowe
  • Usługi w pakiecie
  • Regionalne różnice w produktach
  • Potrzeby bankowości korporacyjnej
  • Operacje wielowalutowe.

Dla zespołów produktowych korzyść jest oczywista: mniej zmian wprowadzanych na stałe w kodzie, a więcej swobody w dostosowywaniu produktów do zmian zachodzących w firmie.

Ekosystem i integracje

Finacle zostało stworzone z myślą o bankach korzystających z wielu połączonych systemów. Model oparty na interfejsach API pomaga instytucjom łączyć kanały cyfrowe, systemy płatnicze, usługi partnerów oraz aplikacje wewnętrzne. Ma to szczególne znaczenie dla banków posiadających więcej niż jeden system podstawowy lub kilka platform regionalnych.

Zgodność z przepisami i obsługa wielu regionów

Jest to jedna z najmocniejszych stron systemu Finacle. Finacle doskonale sprawdza się w bankach prowadzących działalność w różnych krajach, w różnych walutach, językach, podmiotach i środowiskach regulacyjnych. Jego podstawowe rozwiązanie bankowe zostało stworzone z uwzględnieniem parametrów wielu podmiotów, globalnej obsługi migracji, działalności regionalnej oraz wymogów regulacyjnych.

Dla banków korporacyjnych ma to znaczenie. Platforma, która sprawdza się w jednym kraju, może stać się prawdziwym utrapieniem, gdy bank rozszerzy swoją działalność na pięć kolejnych krajów.

6. Oracle FLEXCUBE

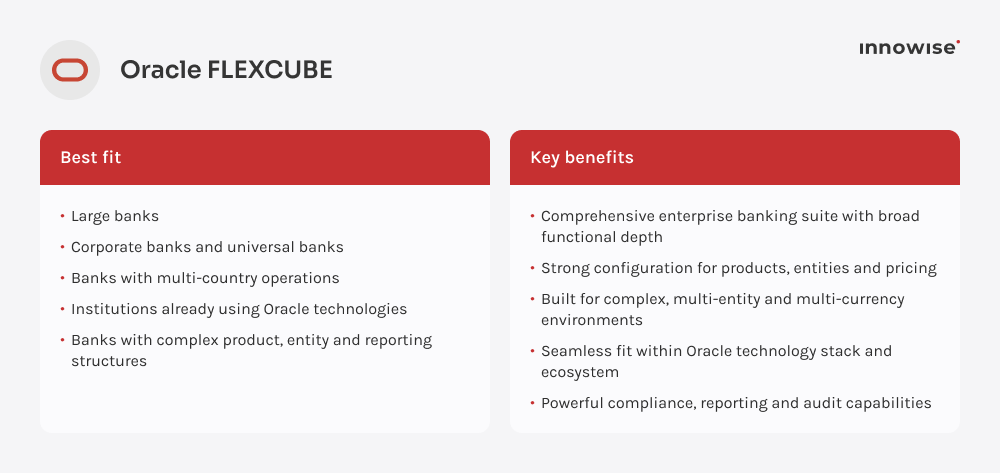
Oracle FLEXCUBE to platforma, którą banki biorą pod uwagę, gdy muszą zarządzać bankowością detaliczną, bankowością korporacyjną, kredytami, płatnościami, depozytami, finansowaniem handlu, operacjami obejmującymi wiele podmiotów oraz spełniać rygorystyczne wymogi sprawozdawcze w ramach jednej, rozbudowanej platformy bankowości podstawowej. Rozwiązanie to sprawdza się jeszcze lepiej w Środowiska, w których dominuje Oracle, gdzie rdzeń może w bardziej naturalny sposób współdziałać z istniejącymi bazami danych, oprogramowaniem pośredniczącym, narzędziami analitycznymi i systemami korporacyjnymi.

Oracle FLEXCUBE overview showing enterprise banking users and benefits.

Podejście oparte na architekturze rdzeniowej

FLEXCUBE to pakiet oprogramowania dla bankowości podstawowej przeznaczony dla przedsiębiorstw, charakteryzujący się szerokim zakresem funkcjonalności. Obsługuje operacje bankowości detalicznej i korporacyjnej, konfigurację produktów, zarządzanie przepływem pracy, raportowanie oraz struktury obejmujące wiele podmiotów.

W praktyce zapewnia to bankom centralny system do obsługi wielu kluczowych operacji, zamiast zmuszać każdy obszar działalności do korzystania z odrębnych narzędzi. Taka wszechstronność jest przydatna, ale oznacza również, że architektura wymaga starannego planowania. Banki powinny jasno określić, jakie funkcje ma przejąć FLEXCUBE, co powinno pozostać w systemach peryferyjnych oraz gdzie należy umieścić punkty integracji.

Złożoność wdrożenia

Wdrożenia FLEXCUBE mogą być wymagające. Banki powinny liczyć się z koniecznością włożenia sporego wysiłku w następujące obszary:

  • Migracja danych historycznych
  • Konfiguracja produktów i opłat
  • Integracja z systemami płatniczymi
  • Konfiguracja raportowania
  • Modele dostępu użytkowników
  • Workflow zgodności
  • Testy w różnych regionach i obszarach działalności

Jednak w przypadku banków, które już korzystają z Oracle, niektóre zadania wdrożeniowe mogą być łatwiejsze do zaplanowania i wykonania. Istniejące standardy infrastruktury, wewnętrzna wiedza specjalistyczna dotycząca Oracle, relacje z dostawcami oraz procesy wsparcia technicznego mogą zmniejszyć trudności podczas integracji, testowania oraz konserwacji po uruchomieniu systemu.

Elastyczność produktu

Oracle FLEXCUBE oferuje szerokie możliwości konfiguracji produktów bankowych, zwłaszcza w obszarach bankowości detalicznej, korporacyjnej, kredytowej, depozytowej oraz finansowania handlu.

Banki mogą z niego korzystać do zarządzania:

  • Produkty wielowalutowe
  • Procesy w bankowości korporacyjnej
  • Produkty kredytowe
  • Struktury kont
  • Modele cenowe i opłatowe
  • Reguły na poziomie podmiotu
  • Różnice regionalne

Dzięki temu rozwiązanie to sprawdza się w bankach oferujących złożone katalogi produktów. Jednak ta elastyczność wiąże się z koniecznością przeprowadzenia prac konfiguracyjnych. Zespoły produktowe potrzebują jasnych wytycznych jeszcze przed rozpoczęciem wdrażania, w przeciwnym razie konfiguracja może okazać się bardziej pracochłonna niż oczekiwano.

Ekosystem i integracje

FLEXCUBE sprawdza się dobrze w środowiskach opartych głównie na Oracle i może łączyć się z otaczającymi systemami bankowymi, usługami płatniczymi, narzędziami do raportowania oraz kanałami cyfrowymi. W przypadku banków korzystających ze środowisk opartych na rozwiązaniach różnych dostawców większe znaczenie ma planowanie integracji. FLEXCUBE może obsługiwać złożone konfiguracje, jednak projekt integracji musi być starannie zaplanowany od samego początku.

Zgodność z przepisami i obsługa wielu regionów

Jest to jedna z najmocniejszych stron platformy FLEXCUBE. Platforma doskonale sprawdza się w przypadku banków prowadzących działalność w wielu krajach, w ramach wielu podmiotów, w różnych walutach oraz w zróżnicowanych warunkach regulacyjnych. Obsługuje ścieżki audytu, procesy sprawozdawcze, mechanizmy kontroli użytkowników oraz zlokalizowane procesy bankowe.

To jeden z powodów, dla których kwestia ta nadal ma znaczenie dla banków korporacyjnych. Duże instytucje rzadko potrzebują wyłącznie szybkości wprowadzania produktów. Potrzebują kontroli, możliwości śledzenia oraz spójności na wszystkich rynkach.

Każda platforma z tej listy rozwiązuje inny problem, i to dobrze. Temenos nadaje się do modernizacji na dużą skalę, Mambu sprawdza się dobrze w przypadku premier produktów przeznaczonych przede wszystkim na rynek cyfrowy, SDK.finance provides flexible infrastructure for fintech companies and digital banking products, Thought Machine zapewnia zespołom większą kontrolę nad produktem, Finacle obejmuje szeroki zakres działalności bankowej oraz Oracle FLEXCUBE obsługuje złożoną bankowość korporacyjną.

Będę jednak to powtarzał: “najlepszy” system bankowości podstawowej jest najlepszy tylko wtedy, gdy pasuje do waszego modelu operacyjnego, poziomu zaawansowania technicznego, wymagań dotyczących zgodności z przepisami oraz planu wdrożenia. Wybierajcie mądrze, ponieważ gdy system ten zostanie już wdrożony, każdy produkt, proces i integracja będą od niego zależały.

Zrób kolejny krok w zakresie podstawowych usług bankowych z pomocą ekspertów u boku

Jak wybrać odpowiednie oprogramowanie bankowe dla Twojego banku

Teraz przechodzimy do części praktycznej. Tabela porównawcza może pomóc w stworzeniu listy finalistów, ale nie wybierze platformy za Ciebie. Ostateczna decyzja zależy od tego, jak obecnie funkcjonuje Twój bank, co trzeba zmienić oraz z jaką złożonością Twój zespół realistycznie poradzi sobie podczas wdrażania. 

Oto więc moje zalecenia – mniej teorii, a więcej wskazówek typu “sprawdź to przed podpisaniem.”

Zacznij od modelu biznesowego, a nie od listy funkcji

Częstym błędem jest wybór platformy wyłącznie na podstawie jej funkcjonalności. Zamiast tego zadaj sobie proste pytanie: Jaki rodzaj banku zamierzacie stworzyć w ciągu najbliższych pięciu lat?

Na przykład:

  • Wymagania stawiane neobankowi wprowadzającemu na rynek produkty oszczędnościowe i kredytowe znacznie różnią się od tych, jakie muszą spełnić międzynarodowe banki działające w 15 krajach.
  • Cyfrowa instytucja kredytowa, która codziennie obsługuje tysiące kredytów, potrzebuje innych możliwości niż prywatny bank zajmujący się zarządzaniem majątkiem.
  • Bank regionalny modernizujący starsze systemy stoi przed innymi wyzwaniami niż firma z branży fintech rozpoczynająca działalność od zera.

Platforma powinna dostosować się do Twojego modelu operacyjnego, a nie na odwrót.

Wyjdź poza kwestie wdrożeniowe i pomyśl o zmianach

Wiele banków ocenia, jak trudne będzie uruchomienie platformy, ale mniej z nich zastanawia się, jak trudne będzie jej późniejsze dostosowanie. To właśnie w tym momencie koszty często zaczynają rosnąć.

Zanim podejmiesz decyzję, zapytaj dostawców:

  • W jaki sposób konfiguruje się nowe produkty?
  • Czy zespoły biznesowe mogą samodzielnie zarządzać zmianami w produktach?
  • Ile pracy rozwojowej trzeba włożyć, aby wprowadzić na rynek nowy produkt kredytowy?
  • W jaki sposób aktualizowane są zasady dotyczące cen, opłat i odsetek?
  • Co się stanie, gdy zmienią się przepisy?

Platforma, na której wprowadzenie nowego produktu zajmuje sześć miesięcy, może stać się poważnym ograniczeniem dla działalności firmy.

Szczerze oceń, jak wygląda Twoja integracja w rzeczywistości

Każda platforma bankowości podstawowej obsługuje integracje. Najważniejsze pytanie brzmi: ile integracji faktycznie będzie Ci potrzebnych.

Utwórz listę systemów, które muszą połączyć się z nowym rdzeniem:

  • Procesory płatności
  • Systemy zarządzania kartami
  • Narzędzia służące zapobieganiu oszustwom
  • Rozwiązania w zakresie KYC i AML
  • Platformy raportowe
  • Aplikacje przeznaczone dla klientów
  • Usługi fintechowe świadczone przez podmioty zewnętrzne

Następnie należy oszacować nakład pracy niezbędny do podłączenia każdego z nich. W wielu projektach modernizacyjnych prace integracyjne zajmują więcej czasu niż samo wdrożenie podstawowej platformy.

Nie lekceważ migracji danych

Banki często skupiają się na nowych funkcjach, pomijając przy tym złożoność związaną z przeniesieniem wieloletnich danych klientów, historii transakcji, portfeli kredytowych oraz danych księgowych.

Przed wyborem platformy należy ustalić:

  • Ile danych historycznych należy przenieść
  • W jakich systemach znajdują się dane źródłowe?
  • Jakie problemy związane z jakością danych już występują
  • Czy stare systemy muszą nadal działać w okresie przejściowym

Odpowiedzi te mogą mieć większy wpływ na wybór platformy niż jakiekolwiek porównanie funkcji.

Ocena modelu operacyjnego po uruchomieniu systemu

Uruchomienie systemu to nie koniec drogi. Ktoś nadal musi zajmować się aktualizacjami, integracjami, zmianami w raportowaniu, środkami bezpieczeństwa oraz zarządzaniem platformą.

Zadaj sobie pytanie:

  • Czy dysponujemy wystarczającą wiedzą specjalistyczną wewnątrz firmy?
  • Czy będziemy potrzebować zewnętrznego wsparcia przy wdrażaniu?
  • Kto jest właścicielem przyszłej konfiguracji produktu?
  • W jakim stopniu jesteśmy gotowi zaakceptować zależność od dostawców?

Kwestie te często mają większy wpływ na koszty długoterminowe niż opłaty licencyjne.

Wspólnie wybierzcie platformę i partnera wdrożeniowego

To prawdopodobnie najważniejsza rada, jaką mogę udzielić. Nawet najlepsza platforma nie naprawi błędnych decyzji dotyczących wdrożenia. Podobnie doświadczony partner wdrożeniowy może pomóc bankowi uniknąć miesięcy niepotrzebnej pracy nad poprawkami, wcześnie identyfikując ryzyko związane z migracją, wyzwania związane z integracją oraz luki w procesach.

Dzięki realizacji wielu projektów modernizacji bankowości firma Innowise zdaje sobie sprawę, że decyzja ta ma dwa aspekty: wybór odpowiedniej platformy oraz zapewnienie jej sprawnego funkcjonowania w ramach codziennej działalności banku. Dlatego zanim klienci podejmą ostateczną decyzję, pomagamy im poddać ten wybór testom pod kątem trudnych aspektów: migracji, integracji, przepływów pracy, odpowiedzialności wewnętrznej oraz kosztów ewentualnych późniejszych zmian.

Wybór podstawowej platformy bankowej powinien obejmować symulację wdrożenia przed podpisaniem umowy. Należy wybrać kilka rzeczywistych produktów, rzeczywistych punktów integracji oraz rzeczywistych wymagań sprawozdawczych, a następnie sprawdzić, w jaki sposób zostałyby one skonfigurowane, przeniesione, połączone i zarządzane na nowej platformie. Takie ćwiczenie dostarcza znacznie więcej informacji niż ogólna lista kontrolna funkcji.
Dmitry Nazarevich, CTO.
Dmitry Nazarevich
Dyrektor ds. technologii

Trendy kształtujące oprogramowanie bankowe podstawowego typu w 2026

The trends shaping core banking in 2026 come from day-to-day banking realities: payments need to settle faster, partners need API access, regulators need clearer data, and legacy cores need a safer path to modernization. These are the shifts I’d pay closest attention to.

Wymiana rdzenia odbywa się stopniowo

Coraz więcej banków rezygnuje z jednej wielkiej modernizacji systemu podstawowego. Zamiast tego wymieniają poszczególne jego części krok po kroku: najpierw obsługę kredytów, potem depozyty, równolegle systemy płatności lub wprowadzają nową markę cyfrową opartą na odrębnym systemie podstawowym. Daje to zespołom możliwość przetestowania konfiguracji, ostrożnego przenoszenia danych oraz ograniczenia utrudnień dla klientów.

Wniosek praktyczny: wybierz platformę, która umożliwia stopniową migrację, a nie tylko całkowita wymiana.

Płatności w czasie rzeczywistym wymuszają stosowanie systemów podstawowych działających w czasie rzeczywistym

Płatności w czasie rzeczywistym nie czekają na przetwarzanie pod koniec dnia. Jeśli środki są przekazywane w ciągu kilku sekund, system podstawowy musi równie szybko aktualizować salda, rozliczać czeki, księgować transakcje i dostarczać dane do systemów raportowania. Jeśli system podstawowy nadal w znacznym stopniu opiera się na opóźnionym księgowaniu, obsługa każdego produktu umożliwiającego płatności w czasie rzeczywistym staje się coraz trudniejsza.

Finanse wbudowane przenoszą podstawową działalność poza bank

Produkty bankowe są obecnie dostępne na platformach e-commerce, w narzędziach do obsługi płac, oprogramowaniu księgowym, serwisach aukcyjnych oraz aplikacjach z branży fintech. To zmienia zakres funkcji, które musi obsługiwać system podstawowy.

Dla zespołów zajmujących się systemami bankowości podstawowej oznacza to solidniejsze interfejsy API, jaśniejsze zasady dotyczące produktów, usprawniony proces wdrażania partnerów oraz ściślejszą kontrolę nad ryzykiem. Jeśli partnerzy polegają na waszej infrastrukturze bankowej, wasz system podstawowy nie może funkcjonować jak zamknięty system wewnętrzny.

Depozyty tokenizowane i stablecoiny przechodzą z teorii do praktyki w strategii bankowej

Duże banki badają możliwości wykorzystania tokenizowanych depozytów w rozliczeniach działających przez całą dobę, w zarządzaniu środkami oraz w płatnościach transgranicznych. „The Wall Street Journal” zgłoszono że JPMorgan Chase, Bank of America, Citi i Wells Fargo planują stworzyć sieć tokenizowanych depozytów w pierwszej połowie 2027 roku. BMO również ogłosiło platforma oparta na tokenizowanych środkach pieniężnych, stworzona we współpracy z CME Group i Google Cloud, której uruchomienie planowane jest na drugą połowę 2026 roku, pod warunkiem uzyskania odpowiednich zezwoleń.

Nie wszystkie podstawowe systemy bankowe będą na razie bezpośrednio przetwarzać tokenizowane depozyty. Jednak banki wybierające platformę w 2026 powinno brzmieć: Czy ta architektura może obsługiwać nowe modele osadnictwa bez konieczności ponownej przebudowy rdzenia?

Zgodność z przepisami staje się częścią procesu tworzenia produktu

Kiedy banki wprowadzają nowe produkty, nawiązują współpracę z partnerami lub wchodzą na nowe rynki, od samego początku należy wbudować mechanizmy kontroli zgodności w procesy wdrażania nowych klientów, monitorowania transakcji, sprawozdawczości, kontroli dostępu oraz ścieżek audytowych.

W 2026, solidna platforma bankowości podstawowej musi oferować więcej niż tylko przelewanie środków z jednego konta na drugie. Musi ona wskazywać, kto wprowadził jakie zmiany, kiedy zastosowano reguły, w jaki sposób potraktowano wyjątki oraz skąd pochodzą dane do raportów.

Zrealizowane przez nas projekty z branży bankowej

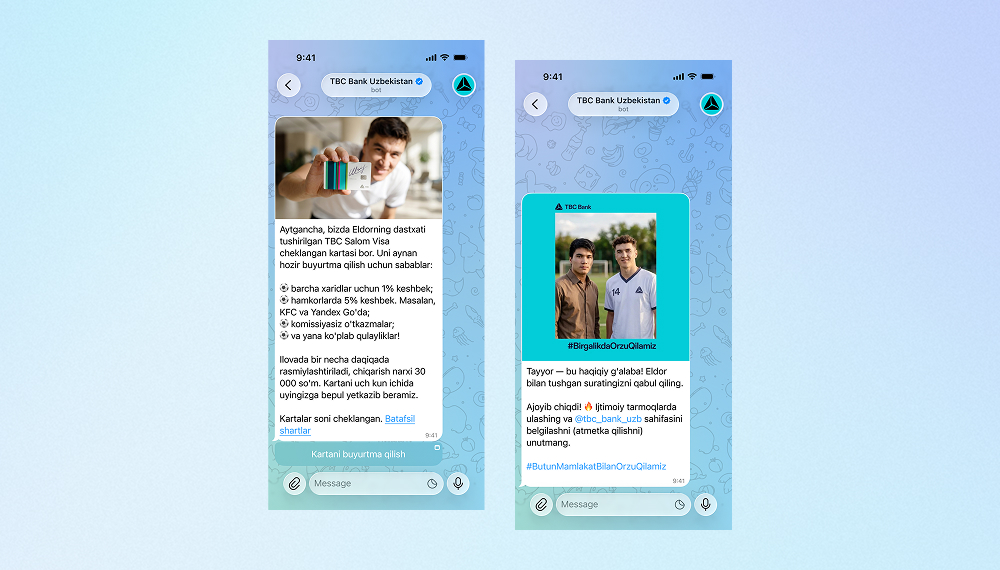
Bot oparty na sztucznej inteligencji na potrzeby kampanii marketingowej TBC Banku
Firma Innowise stworzyła dwujęzycznego bota na Telegramie, który generuje selfie tworzone przez sztuczną inteligencję z udziałem gwiazdy piłki nożnej, pełniącej rolę ambasadora marki TBC Bank.
3,000 zaangażowani użytkownicy
2 obsługiwane języki
Zobacz studium przypadku
Client review logo. Opinia klienta
AI Telegram bot..
Opracowanie repozytorium do zarządzania danymi bankowymi
Stworzyliśmy scentralizowane repozytorium służące do przechowywania, przetwarzania i zabezpieczania dużych ilości danych dotyczących klientów korporacyjnych, kont i transakcji.
Refaktoryzacja i ulepszanie aplikacji terminala POS opartej na systemie Android
Oprogramowanie terminala POS Innowise zostało zoptymalizowane w celu zwiększenia jego funkcjonalności, usunięcia wykrytych błędów oraz ujednolicenia kodu źródłowego.
100% zgodność ze standardem EMV
Tworzenie wielokanałowej platformy inwestycyjnej
Stworzyliśmy bogatą w funkcje aplikację finansową, która pozwala zarządzać w jednym miejscu depozytami bankowymi, inwestycjami giełdowymi, portfelami aktywów, oszczędnościami emerytalnymi i nie tylko.
Opracowanie rozwiązania KYC dla aplikacji mobilnych
Zmodernizowaliśmy oprogramowanie do zarządzania tożsamością i dostępem klientów na systemy iOS i Android, aby zapewnić płynne działanie na różnych platformach oraz weryfikację biometryczną.
Optymalizacja aplikacji mobilnej pod kątem banku
Stworzyliśmy oprogramowanie dla urządzeń do wydawania kart, które umożliwia dokonywanie wpłat i wypłat za pomocą kodów QR oraz zapewnia integrację bankomatów z Google Maps.
Tworzenie aplikacji internetowych dla sektora bankowego służących do realizacji przelewów pieniężnych
Innowise opracowało od podstaw złożoną platformę SaaS, która umożliwia transfery pieniężne i śledzenie analiz.
25-30 weryfikacje dla każdego rodzaju transakcji
Tworzenie platformy otwartej bankowości
Innowise opracowało otwartą platformę bankową i zapewniło usługi agregacji API.
100% Zgodność z regulacyjnymi standardami technicznymi PSD2
01 / 01
Close popup icon

Słowo końcowe

Wybór najlepszego systemu bankowości podstawowej zależy od tego, co chcesz osiągnąć. Bank cyfrowy, który co kilka miesięcy wprowadza na rynek nowe produkty, stoi przed zupełnie innymi wyzwaniami niż międzynarodowy bank, który wymienia infrastrukturę istniejącą od dziesięcioleci w wielu regionach.

Gdybym doradzał bankowi, rozważałbym to w następujący sposób:

  • Wybierz Temenos Transact jeśli potrzebujesz zaawansowanych funkcji bankowych oraz platformy, która w dłuższej perspektywie pozwoli na przeprowadzenie modernizacji na dużą skalę.
  • Wybierz Mambu jeśli szybkość, elastyczność i bankowość oparta na technologiach cyfrowych to Twoje główne priorytety.
  • Choose SDK.finance if you're building a fintech or digital banking product and need flexible, customizable financial infrastructure rather than a full-scale enterprise core banking system.
  • Wybierz Thought Machine Vault Core jeśli zależy Ci na maksymalnej kontroli nad projektowaniem produktów i jesteś gotowy zainwestować w nowoczesny model operacyjny oparty na inżynierii.
  • Wybierz Infosys Finacle jeśli potrzebujesz kompleksowej obsługi bankowej obejmującej wiele produktów, kanałów i rynków.
  • Wybierz Oracle FLEXCUBE jeśli prowadzisz złożoną działalność w zakresie bankowości korporacyjnej i potrzebujesz solidnego wsparcia w zakresie obsługi wielu podmiotów.

Niezależnie od tego, którą platformę wybierzesz, o ostatecznym wyniku zadecyduje wdrożenie. Nawet najsolidniejszy system bankowości podstawowej na rynku nie przyniesie oczekiwanych rezultatów, jeśli migracja zostanie źle zaplanowana, integracje przeprowadzone w pośpiechu lub procesy biznesowe nie zostaną odpowiednio dostosowane. Właśnie w tym momencie doświadczone zespoły wdrożeniowe mogą zadecydować o tym, czy projekt modernizacji zakończy się sukcesem, czy też stanie się bardzo kosztowną lekcją.

FAQ

There’s no single best core banking platform for every neobank, but Mambu and SDK.finance are both worth considering. Mambu stands out for its API-first architecture, flexible product configuration, and relatively fast implementation. SDK.finance is a good fit for neobanks that want customizable financial infrastructure, with real-time transaction processing, modular architecture, and source code access for greater control over development and deployment.

Orientacyjnie banki i firmy z branży fintech mogą spodziewać się:

  • Platformy oparte na procesorze Cloud: od kilkudziesięciu tysięcy do kilkuset tysięcy dolarów rocznie.
  • Systemy bankowości podstawowej dla przedsiębiorstw: koszty wdrożenia i licencji wynoszą od kilkuset tysięcy do kilku milionów dolarów.
  • Projekty modernizacyjne na dużą skalę: ich koszt często przekracza kilka milionów dolarów, jeśli uwzględni się migrację, integrację, dostosowanie do potrzeb klienta, testowanie i szkolenia.

Warto również spojrzeć poza same koszty licencji. W wielu projektach migracja danych, integracja z rozwiązaniami innych firm, przeprojektowanie procesów oraz bieżące wsparcie techniczne stanowią znaczną część całkowitej inwestycji. Dlatego ocena pełnego zakresu wdrożenia jest często ważniejsza niż samo porównanie cen oferowanych przez dostawców.

Większość głównych systemów bankowości podstawowej obsługuje obecnie wdrożenia w chmurze, w tym Mambu, SDK.finance, Temenos Transact, Thought Machine Vault Core, Infosys Finacle, and Oracle FLEXCUBE. The difference is in how they support it. Mambu and Thought Machine are strong fits for cloud-first banking models, while SDK.finance offers a cloud-based SaaS option and source code licensing for deployment on private cloud infrastructure. Temenos, Finacle, and FLEXCUBE are often used in larger enterprise environments where banks may choose private cloud, public cloud, or hybrid deployment depending on compliance and internal IT requirements.

Spis treści

    Skontaktuj się z nami

    Umów się na rozmowę lub wypełnij poniższy formularz, a my odezwiemy się do Ciebie po przetworzeniu Twojego zgłoszenia.

    Wyślij nam wiadomość głosową
    Załącz dokumenty
    Prześlij plik

    Można załączyć 1 plik o rozmiarze do 2 MB. Prawidłowe formaty plików: pdf, jpg, jpeg, png.

    Klikając "Wyślij", wyrażasz zgodę na przetwarzanie Twoich danych osobowych przez Innowise zgodnie z naszą Polityką prywatności w celu przekazania Ci odpowiednich informacji. Podając numer telefonu, zgadzasz się na kontakt za pośrednictwem połączeń głosowych, SMS-ów lub komunikatorów. Mogą obowiązywać opłaty za połączenia, wiadomości i transmisję danych.

    Możesz także wysłać swoje zapytanie
    na contact@innowise.com
    Co dalej?
    1

    Po otrzymaniu i przeanalizowaniu Twojego zapytania skontaktujemy się z Tobą, aby omówić szczegółowe wymagania dotyczące projektu i podpisać umowę o zachowaniu poufności (NDA).

    2

    Po zapoznaniu się z Twoimi potrzebami i oczekiwaniami nasz zespół przygotuje propozycję realizacji projektu, uwzględniającą zakres prac, liczebność zespołu, przewidywany czas realizacji i szacunkowe koszty.

    3

    Zorganizujemy spotkanie w celu omówienia oferty i ustalenia szczegółów.

    4

    Na koniec podpiszemy umowę, błyskawicznie rozpoczynając pracę nad projektem.

    Interesują Cię inne usługi?

    arrow