Cómo crear una aplicación de banca móvil: características clave, pasos y tendencias

12 de octubre de 2026 20 minutos de lectura
Jefe de Desarrollo Móvil
Experto verificado
Todos los artículos de Innowise están escritos por autores con experiencia práctica. Entienden el tema más allá de la teoría y aportan conocimientos basados en proyectos reales.
9+ años de experiencia
Experto verificado
9+ años de experiencia
Pavel dirige la entrega de aplicaciones móviles de alto rendimiento en iOS y Android. Con experiencia en ingeniería nativa, se asegura de que los productos nativos y multiplataforma se escalen sin problemas y ofrezcan una experiencia de usuario impecable.
Experiencia
Aplicaciones multiplataforma iOS y Android Entrega del producto
Hablemos

Principales conclusiones

  • Decide si realmente necesitas una nueva aplicación. A veces basta con un rediseño. Otras veces, el problema de fondo radica en la arquitectura, en integraciones obsoletas o en un código fuente cuyo cambio resulta demasiado costoso.
  • Empieza por las tareas de los clientes que más importan. El acceso a la cuenta, los pagos, los controles de las tarjetas, la asistencia técnica y la claridad en el estado de las transacciones deberían funcionar correctamente antes de añadir funciones adicionales.
  • Incorpora la seguridad y el cumplimiento normativo desde el principio. La autenticación, los procedimientos KYC/AML, las normas de pago, el tratamiento de datos y los controles contra el fraude determinarán tanto el producto como la configuración técnica.
  • Considera las integraciones como parte del alcance principal. Los sistemas bancarios centrales, los procesadores de tarjetas, los sistemas de pago, los proveedores de servicios KYC, las herramientas antifraude, las API de banca abierta y las plataformas CRM pueden ser decisivos para el éxito o el fracaso del proyecto.
  • Ten en cuenta todo el sistema bancario, no solo las pantallas de los móviles. El trabajo de backend, los sistemas heredados, las pruebas, la migración, las revisiones de seguridad y las dependencias de terceros suelen determinar el coste real y los plazos.
Resumir artículo con IA

¿Cuándo fue la última vez que tu aplicación bancaria te sacó de quicio? En mi caso, probablemente fue ayer. 

Ahora imagina que eres el banco que creó eso. El producto del que la gente se queja, que evita siempre que puede y que solo contrata porque no tiene otra opción mejor. No es precisamente una situación muy agradable de afrontar.

Si quieres crear una aplicación bancaria en la que la gente pueda confiar y que pueda usar sin tener que maldecir a su móvil, te espera una larga lista de tareas: alcance del producto, experiencia de usuario, seguridad, arquitectura, integraciones, pruebas, cumplimiento normativo, costes, etc. El primer punto de esa lista es más sencillo: lee esto Guía para el desarrollo de aplicaciones de banca móvil antes de empezar a tomar decisiones costosas.

En Innowise, colaboramos con bancos en el desarrollo de productos móviles, desde las primeras fases de planificación hasta el desarrollo, las integraciones, las pruebas y el lanzamiento; por eso, esta guía se centra en las decisiones que, en la práctica, suelen ser las más importantes.

Panorama general del mercado de la banca móvil

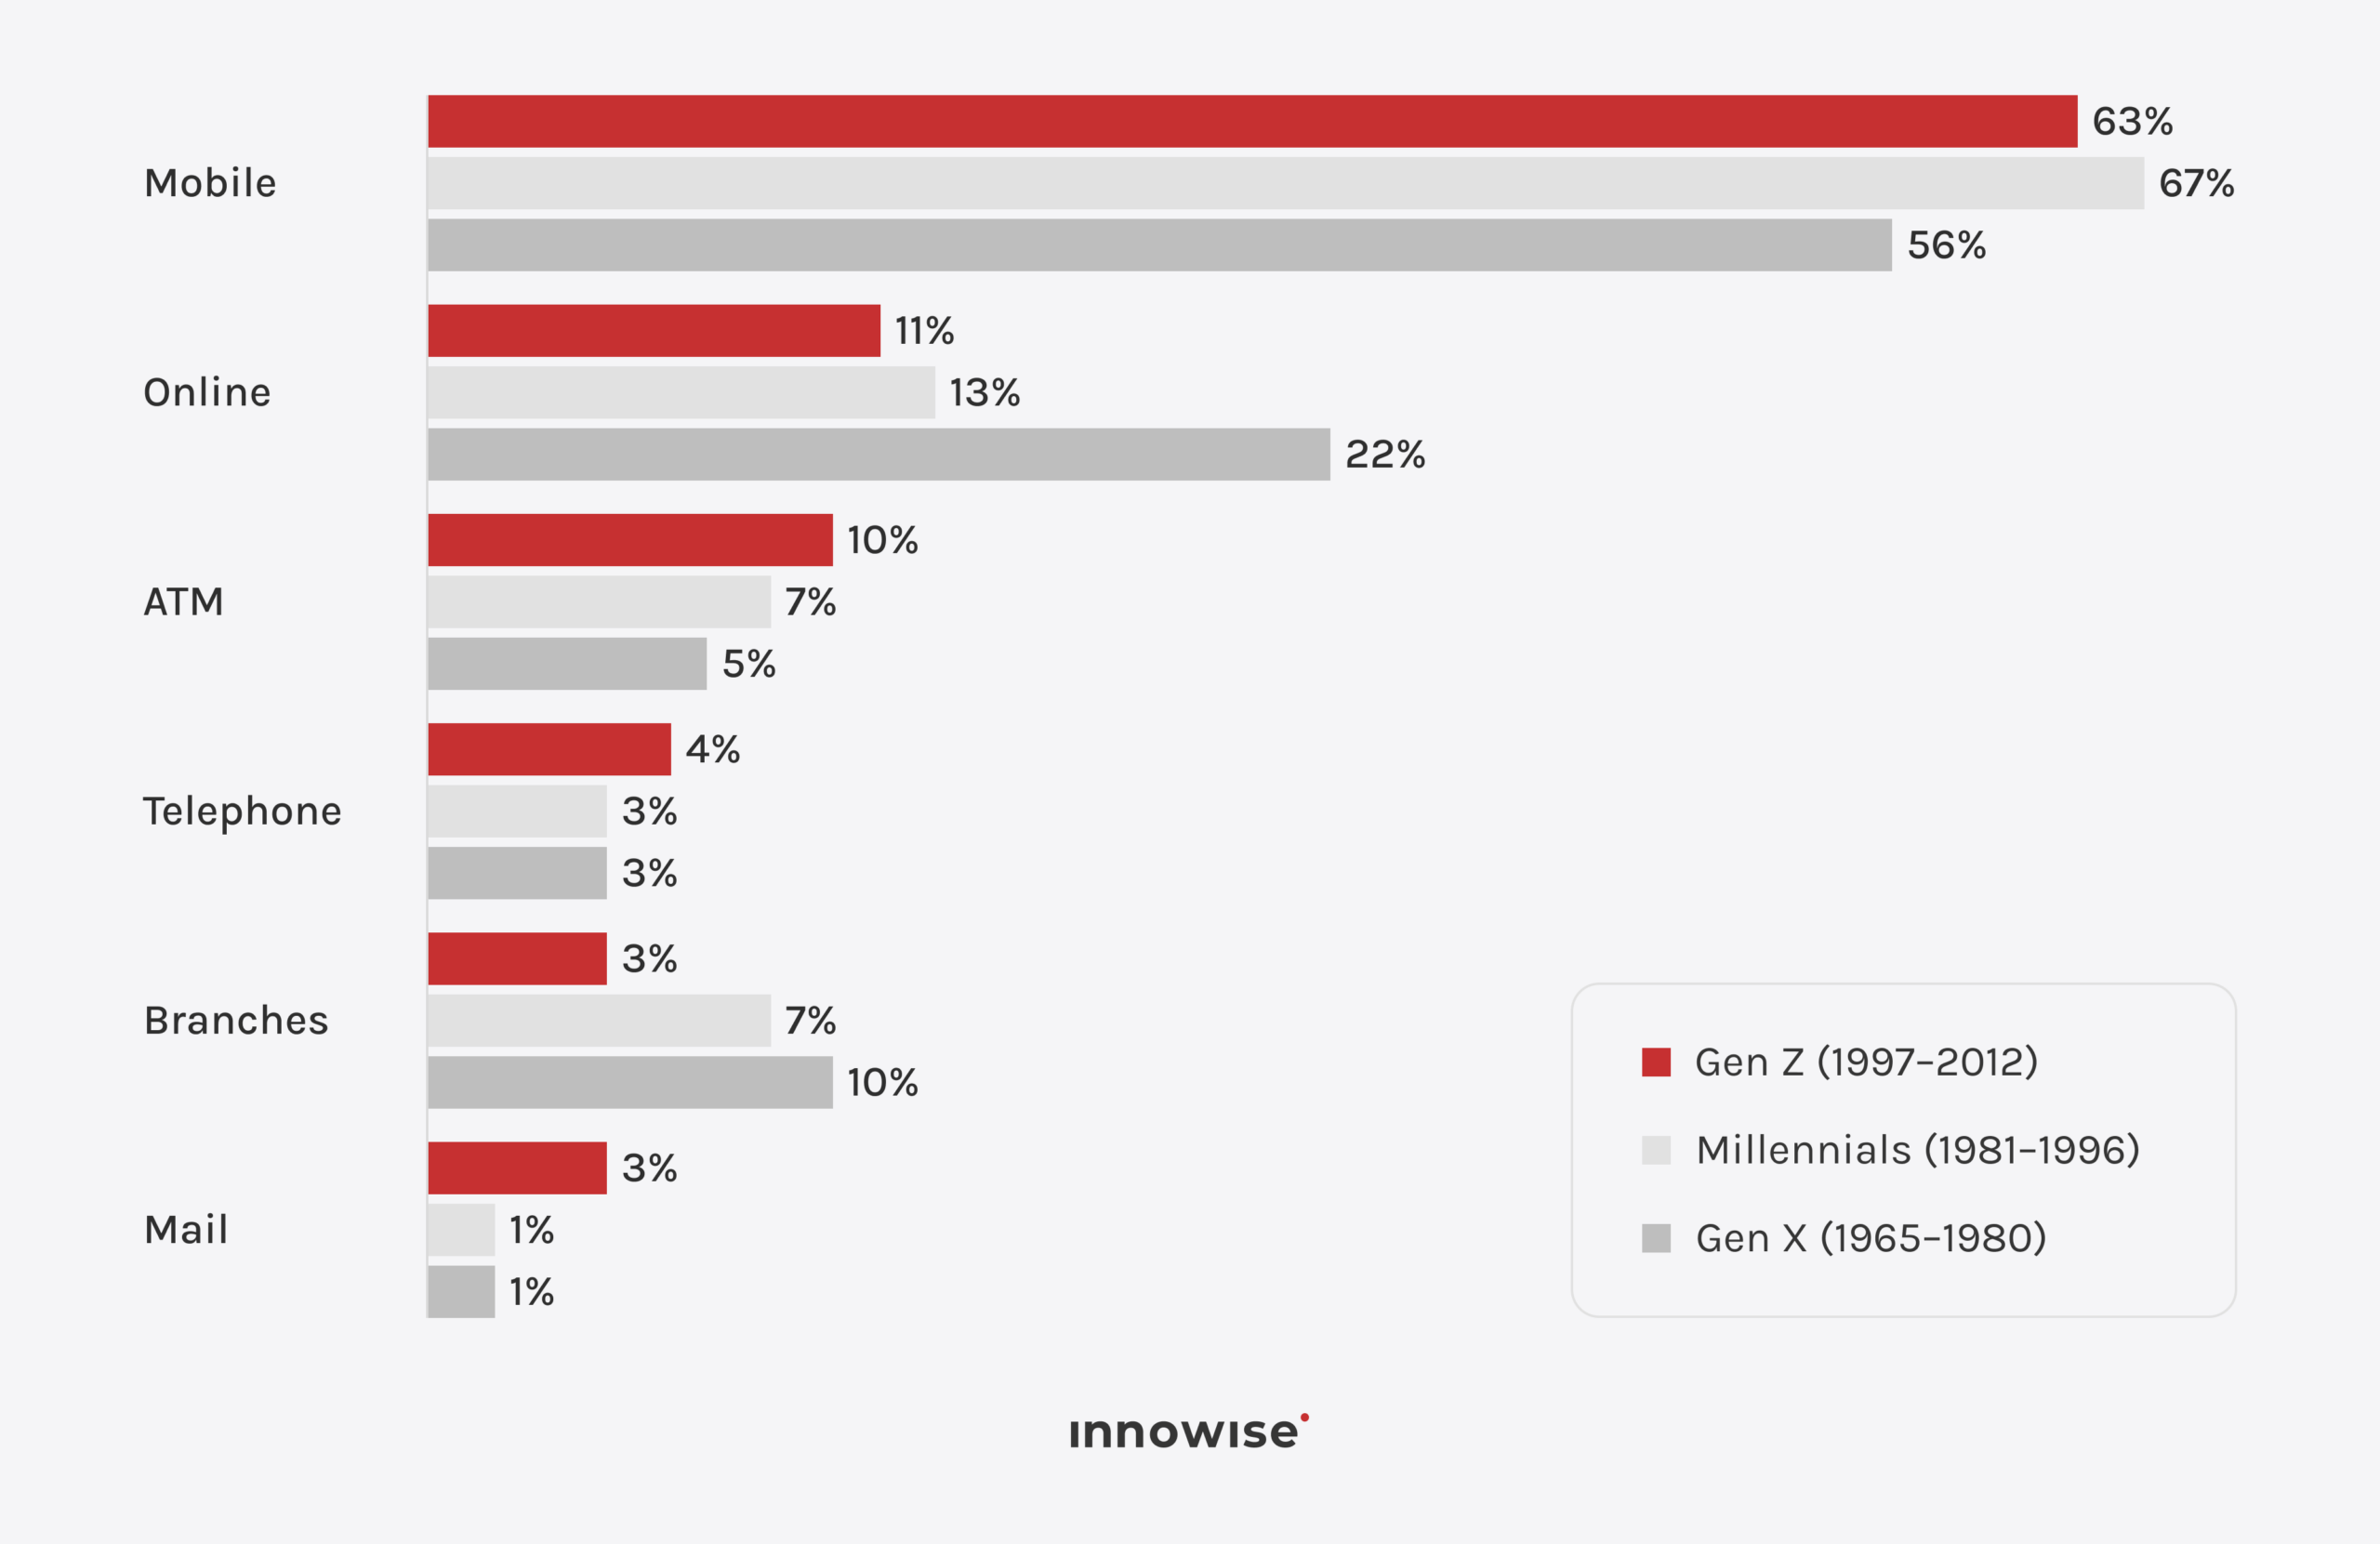
La banca móvil ya es el principal canal bancario para muchos clientes. En EE. UU., 54% de consumidores afirmaron que las aplicaciones móviles eran su forma preferida de gestionar sus cuentas bancarias en 2025, frente a los 22% de la banca online y los 9% de las sucursales. Entre los Millennials, esa cifra alcanzó los 67%.

En el Reino Unido ocurre algo similar. 75% de adultos del Reino Unido utilizaron la banca móvil en 2024, según UK Finance, y la banca móvil superó a la banca por ordenador como la forma más habitual de acceder a una cuenta. En toda la UE, En 2024, 67,21 TP180T de personas de entre 16 y 74 años utilizaron la banca por Internet., frente a los 54,61 TP180T de 2019.

El argumento comercial va más allá de las preferencias de los clientes. Informes de McKinsey que los bancos con canales móviles más sólidos pueden gestionar más de 80% de interacciones habituales con los clientes en la aplicación y registran un volumen de actividad de los clientes y de ventas a través del móvil considerablemente superior al de las empresas con un rendimiento medio.

Entonces, ¿necesita cada banco una aplicación? No, literalmente todos. Pero si tus clientes ya esperan poder consultar saldos, realizar transferencias, gestionar tarjetas y obtener ayuda a través del móvil, una aplicación deficiente se convierte en un problema empresarial muy evidente.

En Innowise, solemos empezar por analizar el modelo del producto, los sistemas existentes y las necesidades de integración antes de recomendar una solución a medida u otro enfoque.

Tipos de aplicaciones de banca móvil

Las aplicaciones de banca móvil se clasifican en varios tipos generales, principalmente en función de quién las utiliza y qué necesidades tienen los usuarios en relación con su dinero. Un cliente minorista que consulta su saldo tiene necesidades muy diferentes a las de un director financiero que aprueba un lote de pagos o a las de un cliente de banca privada que revisa sus inversiones. A continuación se detallan las principales categorías y para qué está diseñada cada una de ellas.

TipoCasos prácticosCaracterísticas principalesEjemplos
Aplicación de banca minoristaGestión bancaria personal para el día a díaCuentas, transferencias, facturas, tarjetas, asistenciaChase, Bank of America
Neobanco o aplicación de banca digitalGestión bancaria diaria centrada en el móvilIncorporación digital, pagos, elaboración de presupuestos, cambio de divisas, cuentas multidivisaRevolut, Chime, N26
Aplicación de banca empresarial o corporativaFinanzas de la empresa y operaciones de pagoAcceso multiusuario, autorizaciones, pagos masivos, controles de cuentasHSBCnet, CitiDirect
Banca privada o aplicación de gestión patrimonialInversiones y gestión patrimonialVistas de la cartera, inversiones, análisis, acceso a asesoresUBS, Morgan Stanley

Hay un montón de híbridos.

Un banco minorista podría incorporar herramientas de inversión. Un neobanco puede pasar a ofrecer cuentas para empresas. Una aplicación de banca empresarial puede ofrecer tarjetas, gestión de gastos y herramientas de flujo de caja. Las categorías ayudan a planificar, pero tu modelo de producto real es más importante que la etiqueta.

Características principales de la aplicación de banca móvil

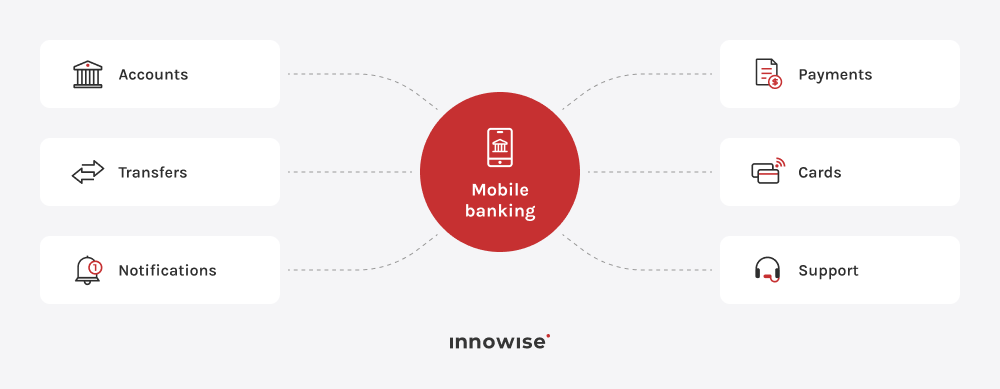
Una aplicación bancaria debe ayudar a los clientes a entender su dinero, moverlo, controlar el acceso al mismo y obtener ayuda cuando surja algún problema.

Esa es la clave.

Todo lo demás se va ganando su lugar a partir de ahí.

Funcionalidades básicas de la banca móvil

Las funciones principales abarcan las operaciones bancarias cotidianas que los clientes esperan poder realizar de forma rápida y segura desde sus teléfonos.

Gestión de cuentas

Al abrir la aplicación, el cliente debería comprender rápidamente qué está sucediendo con sus cuentas. Entre las funciones habituales se incluyen:

  • saldos actuales y disponibles
  • datos de la cuenta
  • historial de transacciones
  • transacciones pendientes
  • filtros y búsqueda
  • extractos de cuenta
  • documentos descargables, cuando proceda.

El historial de transacciones merece más atención de la que suele recibir. Los clientes no perciben los códigos de procesador sin procesar ni las cadenas de comerciante como “datos”. Lo que ven es un pago que no reconocen y, de inmediato, se preguntan si alguien les ha robado la tarjeta.

Los nombres de los comercios legibles, los estados pendientes claros, las fechas comprensibles, las comisiones y los estados de los pagos pueden evitar mucha confusión.

Pagos y transferencias

Pocas operaciones bancarias son más importantes que la transferencia de dinero. Un cliente necesita saber quién recibe el dinero, cuánto sale de la cuenta, cuánto cuesta y cuándo llega.

Entre las características comunes se incluyen:

  • transferencias entre cuentas propias
  • transferencias bancarias locales e internacionales
  • Pagos entre particulares
  • pagos de facturas
  • beneficiarios salvados
  • pagos periódicos
  • límites de transferencia
  • recibos de pago
  • seguimiento de pagos
  • cancelación, siempre que el método de pago lo permita.

Las situaciones de error son igual de importantes. Un pago puede ser rechazado, retrasado, duplicado, retenido para su verificación o aceptado por un sistema, mientras que otro sistema no recibe la respuesta esperada. La aplicación necesita un lenguaje que cubra todas estas situaciones.

Gestión de tarjetas

Los controles de las tarjetas deben permitir realizar acciones urgentes de forma inmediata. ¿Un cliente ha perdido su tarjeta mientras cenaba? Debería poder bloquearla. ¿Ha detectado una transacción sospechosa? Quiere consultar el historial reciente en ese mismo momento.

Entre las características comunes se incluyen:

  • ver los detalles de la tarjeta cuando esté permitido
  • congelar y descongelar
  • modificar los límites de gasto
  • gestionar el uso en línea o internacional
  • Controles del PIN
  • notificar la pérdida o el robo de una tarjeta
  • solicitar un recambio
  • vincular tarjetas a carteras digitales compatibles
  • ver las transacciones de la tarjeta
  • iniciar una reclamación o ponerse en contacto con el servicio de atención al cliente.

Experiencia del cliente

Una aplicación bancaria también tiene que gestionar bien las tareas más tediosas:

  • incorporación digital
  • gestión de perfiles
  • ajustes de notificaciones
  • mensajería segura
  • chat de asistencia
  • solicitudes de servicio
  • carga de documentos
  • búsqueda de sucursales o cajeros automáticos, cuando proceda
  • ajustes de accesibilidad
  • controles de consentimiento y privacidad.

No intentes dar la misma visibilidad a todos los servicios bancarios.

Los clientes suelen tener unas cuantas tareas habituales y una larga lista de tareas ocasionales. La navegación debería reflejarlo.

Demostración interactiva: descubre las funciones principales de la banca móvil en acción

¿Te preguntas cómo quedaría todo esto en un producto real? Aquí tienes un ejemplo.

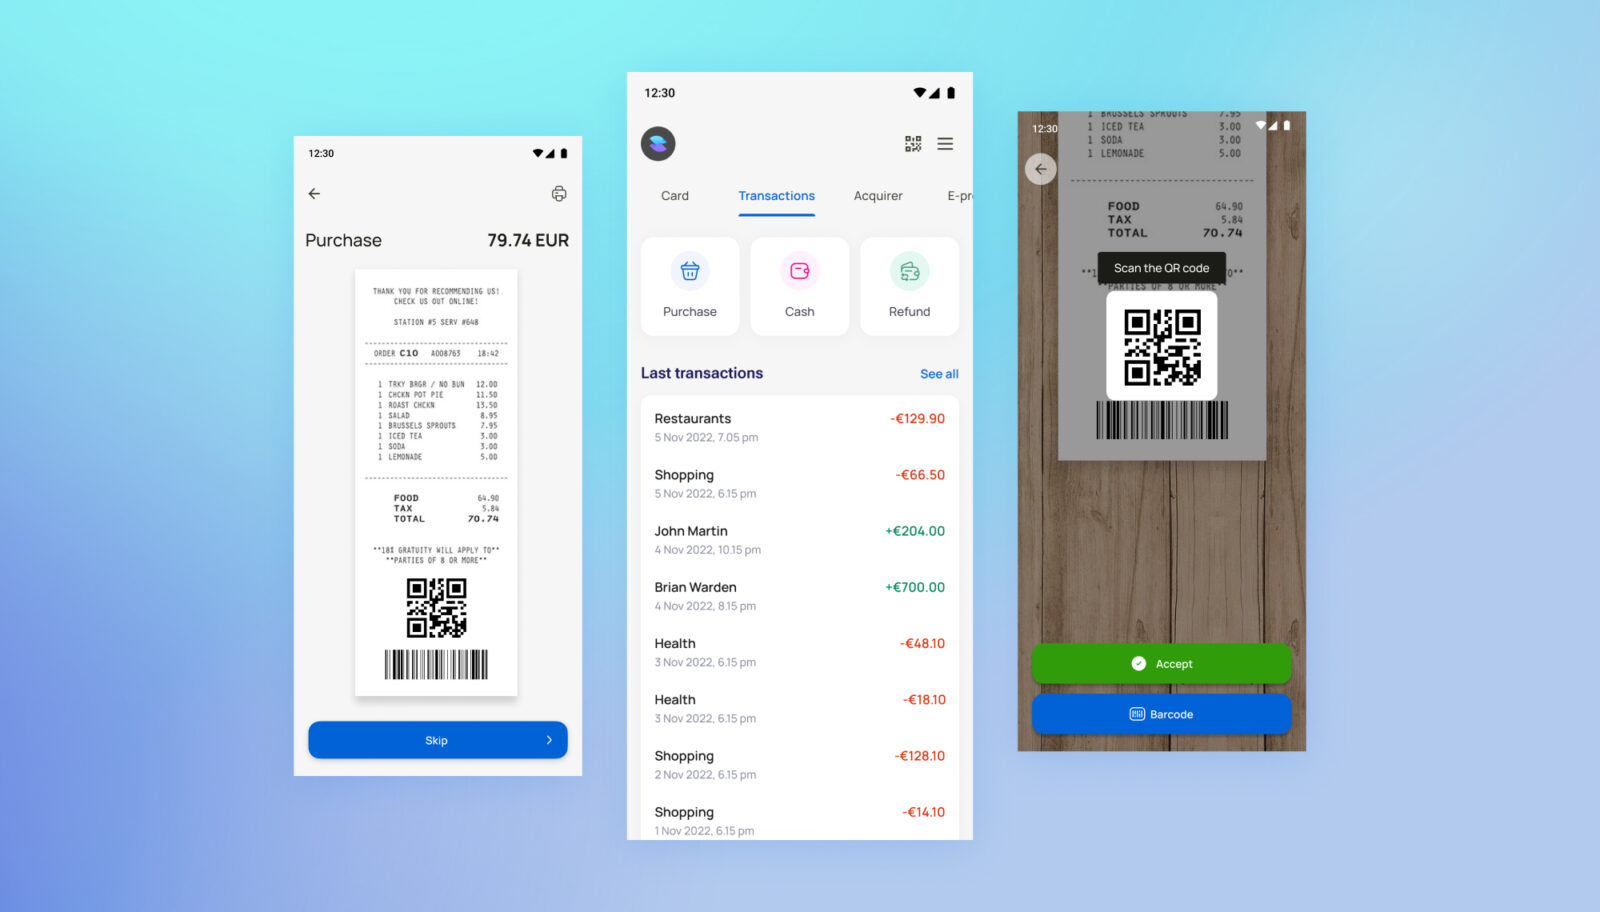
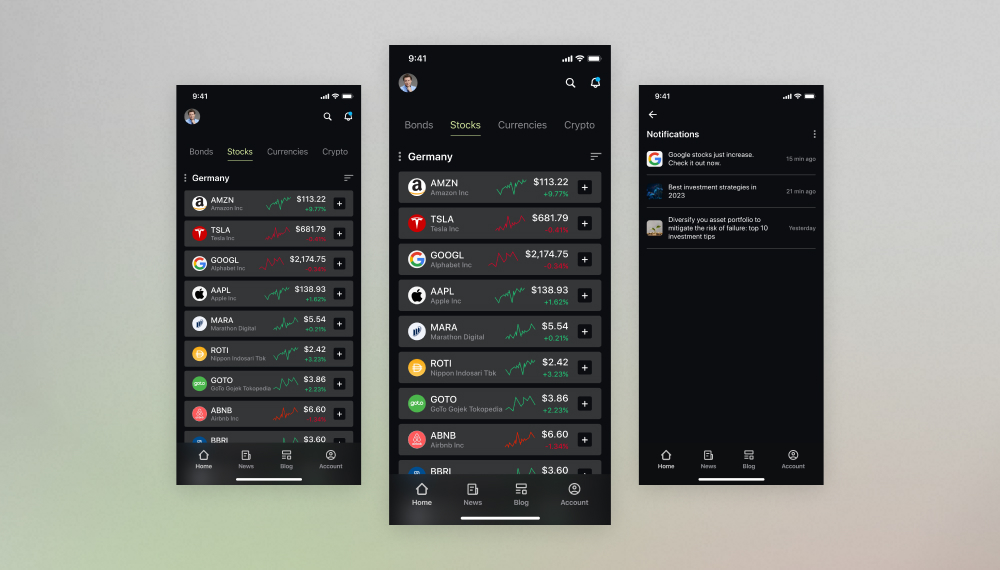
Esta demostración de banca móvil es un ejemplo de cómo, en Innowise, podemos estructurar los flujos bancarios básicos en un producto móvil. Muestra una forma en la que los pagos, las tarjetas, los resúmenes de gastos, los productos de crédito, las notificaciones y los ajustes de seguridad pueden integrarse en una interfaz real.

Echa un vistazo. Es mucho más fácil evaluar la experiencia de usuario de una plataforma bancaria cuando puedes navegar por ella.

¿Te gustaría tener esto en tu banco?

Descubre cómo las funciones, las integraciones y la experiencia de usuario adecuadas pueden combinarse en tu producto.

Funcionalidades avanzadas de las aplicaciones de banca móvil y tendencias para 2026

Las funciones avanzadas llevan la aplicación más allá de las operaciones bancarias cotidianas, al incorporar pagos más rápidos, herramientas financieras más completas, controles más rigurosos y nuevas formas de interactuar con los servicios.

En 2026, las aplicaciones bancarias abarcan una parte cada vez mayor del recorrido del cliente. Las gestiones que antes requerían una llamada, una visita a la sucursal u otro tipo de servicio ahora pueden realizarse directamente desde la aplicación. 

Esto abre un abanico de posibilidades realmente útiles. Y, si no se gestiona bien, también muchas nuevas formas de molestar a la gente. 

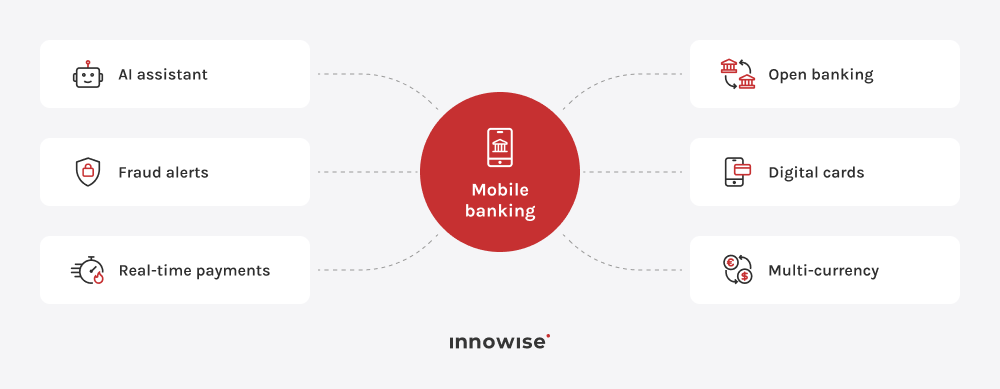
  • Asistentes financieros con IA. Los asistentes de IA pueden responder a preguntas sobre cuentas, explicar transacciones, ayudar a los usuarios a encontrar funciones y guiarlos en las solicitudes de servicio más habituales. Su ámbito de actuación debe definirse claramente, sobre todo en lo que respecta a las operaciones financieras delicadas y a los traspasos de la atención al cliente.
  • Consejos financieros y análisis de gastos. Las aplicaciones bancarias pueden utilizar los datos de las cuentas y las transacciones para mostrar los cargos recurrentes, las facturas pendientes, los patrones de gasto, la evolución de los ahorros o los periodos en los que puede haber escasez de efectivo. Su valor radica en facilitar la comprensión de esa información y permitir actuar en consecuencia.
  • Detección de fraudes y controles de seguridad. Las aplicaciones bancarias modernas pueden detectar actividades inusuales, solicitar una verificación adicional cuando sea necesario y ofrecer a los usuarios una forma rápida de revisar o notificar transacciones sospechosas. Estos controles suelen complementarse con comprobaciones de dispositivos, normas de autenticación y supervisión de transacciones.
  • Pagos en tiempo real. Los pagos en tiempo real permiten a los clientes enviar y recibir dinero en cuestión de segundos, siempre que la infraestructura de pagos local lo permita. La aplicación debe mostrar claramente el estado del pago, los datos del destinatario, las comisiones y la confirmación a lo largo de todo el proceso.
  • Banca abierta y agregación de cuentas. La banca abierta permite a los clientes vincular cuentas de otros bancos y tener una visión más completa de sus finanzas en un solo lugar. También puede facilitar la iniciación de pagos y otros servicios, dependiendo del mercado y de las API disponibles.
  • Tarjetas digitales instantáneas y controles avanzados de tarjetas. Las tarjetas digitales se pueden emitir directamente desde la aplicación, a veces incluso antes de que llegue la tarjeta física. Los clientes también pueden gestionar los límites, los pagos en línea, el uso internacional, las conexiones con monederos electrónicos y otros ajustes de la tarjeta.
  • Finanzas integradas. Las finanzas integradas incorporan servicios bancarios a productos y plataformas de terceros. Para los bancos, esto puede suponer ofrecer acceso a cuentas, tarjetas, pagos o servicios de crédito a través de API, al tiempo que se mantienen algunas partes del recorrido del cliente dentro de la aplicación bancaria.
  • Servicios bancarios multidivisa y transfronterizos. Las funciones multidivisa permiten a los clientes mantener, cambiar y transferir dinero en diferentes divisas. En este contexto, lo más importante es que los tipos de cambio, las comisiones, los plazos de liquidación y los importes finales recibidos estén bien definidos.
  • Servicios bancarios por voz. Las funciones de voz pueden ayudar a los usuarios a navegar por la aplicación, consultar información básica de la cuenta o acceder a determinados servicios. Resultan especialmente útiles para facilitar la accesibilidad y permitir interacciones sencillas sin necesidad de utilizar las manos.
  • Gestión financiera personal. Las herramientas de finanzas personales pueden incluir la elaboración de presupuestos, categorías de gasto, seguimiento de pagos recurrentes, objetivos de ahorro y vistas del flujo de caja. Su función es sencilla: ayudar a los usuarios a comprender qué ocurre con su dinero y a qué aspectos deben prestar atención.

Proyectos bancarios que hemos llevado a cabo

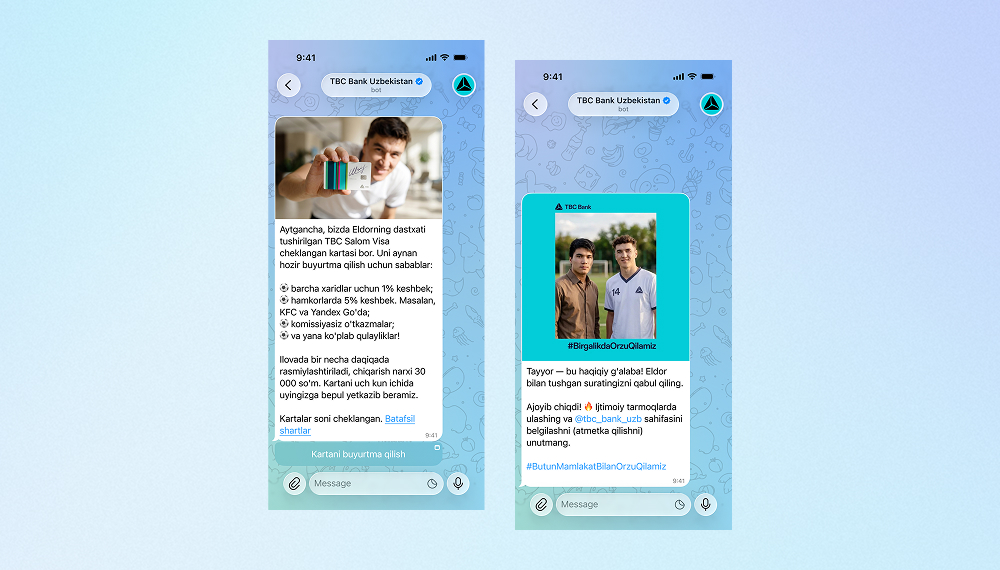
Bot de IA para la campaña de marketing del TBC Bank
Innowise ha creado un bot bilingüe para Telegram que genera selfies generados por IA con el embajador de marca de TBC Bank, una estrella del fútbol.
3,000 usuarios activos
2 idiomas disponibles
Ver caso práctico
Opinión de un cliente
Ver caso práctico
Client review logo. Opinión de un cliente
AI Telegram bot..
Desarrollo de un repositorio para la gestión de datos bancarios
Hemos desarrollado un repositorio centralizado para almacenar, procesar y proteger grandes volúmenes de datos relacionados con clientes corporativos, cuentas y transacciones.
Refactorización y mejora de una aplicación de terminal POS basada en Android
Se ha optimizado el software del terminal de punto de venta Innowise, mejorando su funcionalidad, corrigiendo los errores detectados y unificando el código fuente.
100% cumplimiento de la norma EMV
Desarrollo de una plataforma de inversión omnicanal
Hemos desarrollado una aplicación financiera con numerosas funciones para gestionar, en un único lugar, los depósitos bancarios, las inversiones en acciones, las carteras de activos, los planes de pensiones y mucho más.
Desarrollo de una solución KYC para aplicaciones móviles
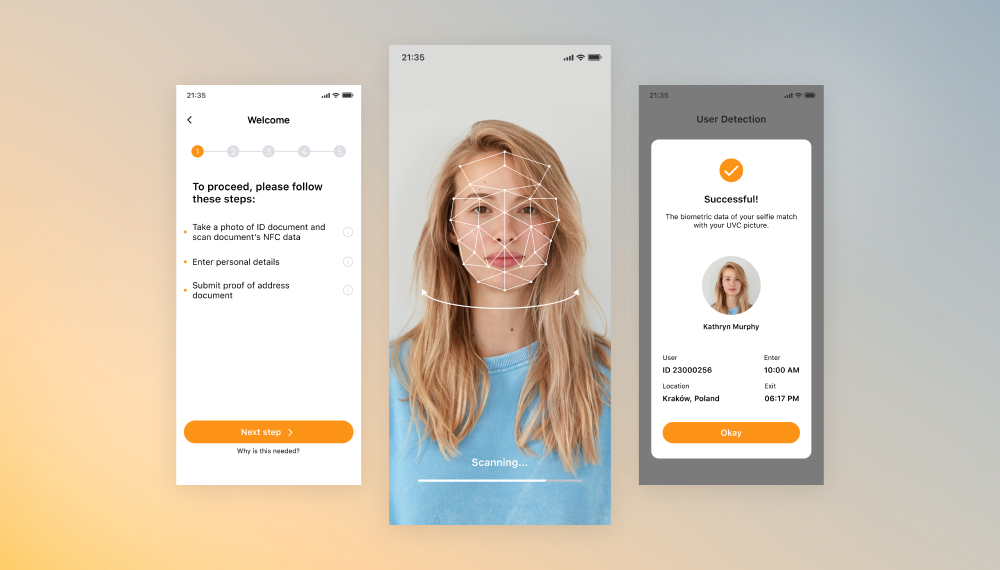
Hemos actualizado el software de gestión de identidades y accesos de los clientes para iOS y Android con el fin de garantizar un uso multiplataforma fluido y la verificación biométrica.
Optimización de aplicaciones móviles centradas en los bancos
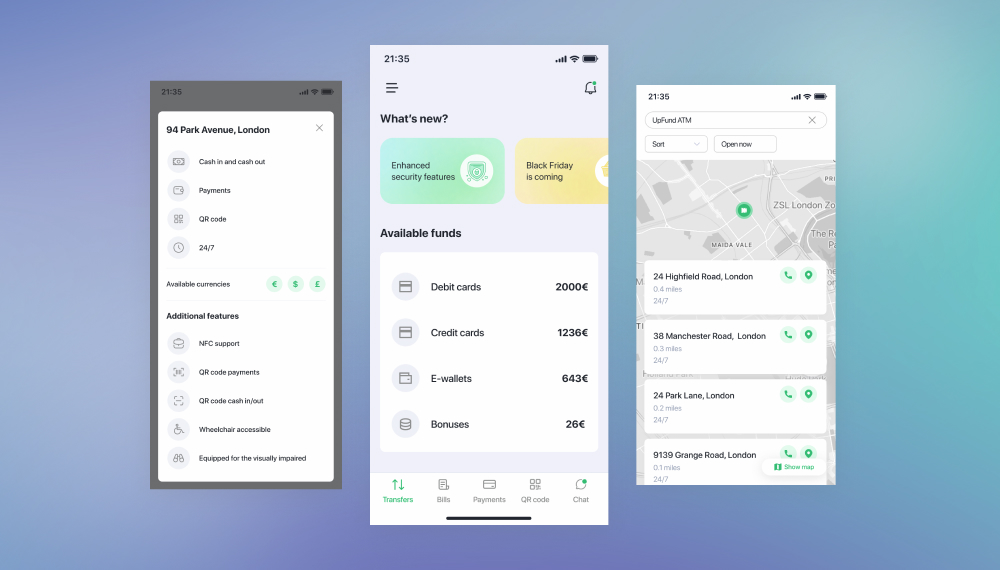
Hemos desarrollado un software para máquinas emisoras de tarjetas que permite realizar ingresos y retiradas de efectivo mediante códigos QR y garantiza la integración de los cajeros automáticos con Google Maps.
Desarrollo de aplicaciones web bancarias para transferencias de dinero
Innowise desarrolló desde cero una compleja plataforma SaaS que permite realizar transferencias de dinero y análisis de seguimiento.
25-30 validaciones para cada tipo de transacción
Desarrollo de plataformas de banca abierta
Innowise ha desarrollado una plataforma bancaria abierta y ha proporcionado servicios de agregación de API.
100% Cumplimiento de las normas técnicas de regulación de la PSD2
01 / 01
Close popup icon

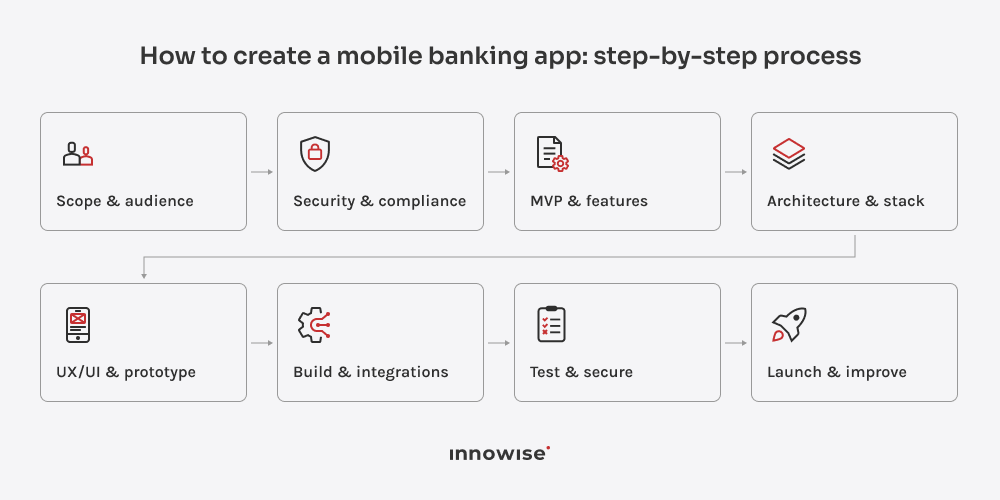
Cómo crear una aplicación de banca móvil: proceso paso a paso

Para desarrollar una aplicación de banca móvil, hay que empezar por las limitaciones del producto y del sistema operativo, para luego pasar a las funcionalidades, la arquitectura, la experiencia de usuario, la ingeniería, las integraciones, las pruebas y el lanzamiento.

El orden es importante.

Paso 1: Definir el alcance del producto y el público objetivo

El banco ya conoce a sus clientes, sus mercados y sus productos. En este caso, la tarea consiste en definir exactamente qué debe incluir la aplicación y quién utilizará cada una de sus secciones.

Centrar el enfoque en experiencias bancarias reales:

  • qué segmentos de clientes utilizarán la aplicación
  • ¿Qué productos y servicios deberían estar disponibles en dispositivos móviles?
  • ¿Qué recorridos deben incluirse en la primera versión?
  • ¿Qué roles de usuario requieren diferentes niveles de acceso o permisos?
  • qué países, divisas y formas de pago están incluidos
  • a qué sistemas y proveedores debe conectarse la aplicación.

Esto proporciona al equipo unos límites claros del producto antes de que comience la planificación de las funcionalidades. Además, ayuda a diferenciar los flujos bancarios imprescindibles de las ideas que pueden esperar a versiones posteriores.

Paso 2: Evaluar los requisitos normativos y de seguridad

Si estás haciendo ejercicio Cómo crear una aplicación de banca móvil segura, incorpora a los equipos de seguridad, cumplimiento normativo, asuntos jurídicos y gestión de riesgos al proyecto con la suficiente antelación para que puedan influir en el diseño. Por lo general, tendrás que abordar aspectos como:

  • Controles de KYC/AML y verificación de clientes
  • MFA y biometría
  • encriptación
  • gestión segura de la información financiera
  • seguridad de los dispositivos
  • controles antifraude
  • normas de pago
  • privacidad y consentimiento
  • requisitos de auditoría
  • requisitos de ubicación de los datos
  • controles de proveedores externos

La lista exacta depende del país, las licencias, el tipo de producto, los métodos de pago y los datos implicados. Tomemos como ejemplo un banco minorista estadounidense que emite tarjetas de débito: los requisitos de KYC/AML, los requisitos de las tarjetas, los controles contra el fraude y la autenticación de los clientes determinarán en gran medida las características del producto. Ahora pensemos en un banco de la UE que ofrece transferencias SEPA instantáneas. El pago debe llegar al destinatario en un plazo de 10 segundos, mientras que la verificación del beneficiario y otros controles de cumplimiento normativo deben adaptarse a ese flujo.

Por eso, estos requisitos deben plasmarse en normas de producto desde el principio. La “autenticación fuerte”, por ejemplo, debe definir cuándo basta con la biometría, cuándo se requiere una verificación adicional y qué ocurre en un dispositivo nuevo o tras varios intentos fallidos de inicio de sesión.

Paso 3: Definir el MVP y el conjunto de funcionalidades

Un MVP para el sector bancario debe seguir funcionando como un producto bancario. No tiene sentido lanzar un flujo de transferencia “mínimo” si los estados de las transacciones resultan confusos o si aún no se ha resuelto la recuperación ante fallos.

En el caso de una aplicación de banca minorista, la primera versión podría incluir:

  • proceso de incorporación y inicio de sesión
  • resumen de la cuenta
  • historial de transacciones
  • transferencias
  • controles básicos de las cartas
  • notificaciones
  • Configuración del perfil y de seguridad
  • soporte

Un MVP de banca corporativa tendrá un aspecto diferente. Las funciones, las autorizaciones, los lotes de pagos y los permisos de las cuentas pueden tener prioridad sobre la mitad de las funciones para el usuario que la gente suele asociar con la banca móvil.

Para un neobanco, la incorporación digital, la financiación, las tarjetas y los pagos pueden marcar toda la primera experiencia.

El truco está en elegir un ámbito coherente de la banca. Una recopilación aleatoria de funciones “fáciles” no constituye un MVP.

Si quieres que la primera versión salga bien desde el principio, el modelo Innowise… Servicios de desarrollo MVP puede ayudar a definir el alcance, poner a prueba el concepto y convertirlo en un plan de producto listo para su desarrollo.

Paso 4: Diseñar la arquitectura y elegir el conjunto de tecnologías

Una arquitectura habitual de banca móvil, de forma muy simplificada, tiene este aspecto:

aplicación móvil → API y capa de integración → servicios de backend → datos y sistemas bancarios centrales

Las capas de API y backend se encargan de la autenticación, los permisos, la lógica de las transacciones, el acceso a los datos y las conexiones con los sistemas bancarios y los proveedores externos. Esta separación resulta especialmente útil cuando la aplicación tiene que trabajar con infraestructuras bancarias más antiguas.

Una pila típica puede incluir:

CapaTecnologías
MobileSwift, Kotlin, Flutter, React Native
BackendJava, .NET, Node.js, Go
Bases de datosPostgreSQL, MySQL y NoSQL, según corresponda
APIsREST y GraphQL, según corresponda
CloudAWS, Azure, GCP
InfraestructuraDocker, Kubernetes, CI/CD

Elige la pila que mejor se adapte a tu infraestructura actual, tus requisitos de seguridad, tus integraciones, tu volumen de transacciones y la experiencia de tu equipo. Nuestra guía sobre la la mejor pila tecnológica para el desarrollo de aplicaciones móviles En este artículo se analiza esta decisión con más detalle.

En cuanto a la capa móvil, también tendrás que elegir entre el desarrollo nativo y el multiplataforma. El desarrollo nativo te ofrece un acceso más directo a las capacidades específicas de cada plataforma, mientras que el multiplataforma permite a los equipos compartir más código entre iOS y Android. Consulta nuestra Guía para el desarrollo de aplicaciones nativas frente a las multiplataforma por las ventajas y desventajas.

Paso 5: Diseñar la experiencia de usuario (UX) y la interfaz de usuario (UI) y crear un prototipo

Una parte importante de Cómo crear una aplicación de banca móvil Bueno, se trata de diseñarlo pensando en los recorridos difíciles desde el principio. En serio.

Crea prototipos de los momentos en los que las operaciones bancarias se complican: verificaciones fallidas, transferencias pendientes, recuperación de cuentas, servicios no disponibles o pagos revertidos. Estos casos te dicen mucho más sobre la calidad de la experiencia de usuario que un panel de control muy pulido.

Planifica todo el proceso, incluyendo los casos de fallo, antes de que comience el desarrollo. Innowise’s diseño de aplicaciones móviles Estos servicios pueden ayudar a convertir esos flujos en prototipos probados e interfaces listas para la producción.

Paso 6: Desarrollar la aplicación, el backend y las integraciones

Es aquí donde la aplicación móvil, el backend, los sistemas bancarios y los proveedores externos deben funcionar como un único producto.

Las principales integraciones suelen incluir:

IntegraciónPropósito
Sistema bancario central y libro mayorCuentas, saldos y operaciones
Plataformas de pago y de tarjetasTransferencias, facturas, emisión de tarjetas y controles
Proveedores de servicios de KYC/AMLVerificación de identidad y controles de cumplimiento normativo
Servicios de crédito, fraude y riesgoControles de riesgo, detección de fraudes y decisiones crediticias
API de banca abierta y monederos digitalesCuentas externas y opciones de pago
Herramientas de CRM, asistencia y comunicaciónAsistencia técnica, notificaciones y comunicación con los clientes

Diseña las integraciones teniendo en cuenta los posibles fallos. Los proveedores pueden agotar el tiempo de espera, las respuestas pueden llegar con retraso y las solicitudes pueden duplicarse. Define los reintentos, la protección contra duplicados, los tiempos de espera, la conciliación, la asignación de estados y los mensajes a los clientes antes de que esos casos lleguen al entorno de producción.

Paso 7: Comprobar la funcionalidad, el rendimiento y la seguridad

En el caso de las aplicaciones bancarias, las pruebas deben seguir el recorrido del dinero y los datos a lo largo de toda la transacción.

En el caso de una transferencia, comprueba el importe, el beneficiario, las comisiones, los límites, el registro de la transacción, la notificación, el registro de auditoría y la gestión de las solicitudes duplicadas.

Un plan de pruebas sólido debería incluir:

  • Pruebas unitarias y de API
  • recorridos bancarios de principio a fin
  • Compatibilidad con dispositivos y sistemas operativos
  • carga y condiciones de red deficientes
  • permisos y autenticación
  • pruebas de seguridad y de penetración
  • conciliación de transacciones
  • fallos de los proveedores
  • Actualizaciones de la aplicación y compatibilidad con versiones anteriores.

Presta especial atención a las conexiones inestables. Una interrupción de la conexión a mitad de una transferencia nunca debería dejar al cliente con la duda de si el dinero se ha transferido o no.

Innowise pruebas de aplicaciones móviles Los servicios abarcan pruebas funcionales, de rendimiento, de compatibilidad, de usabilidad y de seguridad.

Paso 8: Poner en marcha, supervisar y mejorar continuamente

Utiliza lanzamientos por fases, indicadores de funcionalidades o grupos de clientes limitados para poder reaccionar rápidamente si surge algún problema.

Antes del lanzamiento, define los indicadores que vas a supervisar y quién es el responsable de cada incidencia: fallos del sistema, pagos fallidos, problemas de inicio de sesión, lentitud en los servicios, interrupciones del proveedor, abandonos durante el proceso de registro, reseñas en las tiendas de aplicaciones y picos de solicitudes de asistencia.

Tras el lanzamiento, utiliza el comportamiento real para definir la hoja de ruta. Los problemas de asistencia técnica recurrentes, los flujos abandonados, las pantallas lentas y las acciones que los usuarios tienen que repetir varias veces suelen indicar cuál es el siguiente aspecto que merece la pena corregir.

Planifica bien tu aplicación bancaria

Aclara bien cuáles son el MVP, las integraciones, la seguridad y el enfoque de entrega antes de que comience el desarrollo.

Retos de desarrollo y soluciones prácticas

Las mayores dificultades en el desarrollo de la banca móvil suelen surgir de la interacción entre los sistemas, la normativa y los equipos.

DesafíoPor qué es importanteSolución práctica
Integración de sistemas heredadosLas API obsoletas, los formatos de datos incoherentes y la escasa documentación pueden ralentizar la entrega y provocar erroresEvaluar los sistemas con antelación, incorporar API o middleware cuando resulte útil, probar las conexiones por separado y realizar la migración de forma gradual.
Seguridad y facilidad de usoUna autenticación demasiado estricta puede resultar frustrante para los usuarios, mientras que unos controles poco rigurosos aumentan el riesgoUtilizar datos biométricos, controles basados en el riesgo, verificación reforzada y pruebas de usabilidad
Exactitud de las transaccionesLos fallos pueden provocar duplicados, retrasos, estados incompletos o registros de transacciones confusos.Utilizar la idempotencia, la validación, la reconciliación, los registros de auditoría y la lógica de recuperación
Rendimiento y disponibilidadEl tráfico intenso o las interrupciones de servicio de terceros pueden bloquear recorridos importantesRealizar pruebas de carga, planificar la capacidad, supervisar los servicios, utilizar el almacenamiento en caché cuando sea oportuno y preparar rutas de conmutación por error
Mantenimiento continuoLos cambios en los sistemas operativos, las vulnerabilidades, la normativa y el crecimiento de los productos hacen que el trabajo siga adelanteGarantizar la cobertura de las pruebas de regresión, los procesos de lanzamiento, la aplicación de parches de seguridad, la supervisión y un plan de mantenimiento claro

Otro reto es la asignación de responsabilidades. Asigna un responsable claro a cada proceso importante, desde la apertura de la cuenta y las transferencias hasta la sustitución de tarjetas y las reclamaciones, de modo que haya alguien responsable del resultado global para el cliente.

Coste de desarrollo de una aplicación de banca móvil

El coste de desarrollo de aplicaciones de banca móvil Depende menos del número de pantallas y más de a qué tiene que conectarse la aplicación, qué debe procesar, proteger y gestionar. El alcance del backend, las integraciones, los requisitos de cumplimiento normativo y la infraestructura bancaria existente suelen ser los factores que más influyen.

Alcance del proyectoEn qué consiste normalmenteEsfuerzo de desarrollo
PrototipoRecorridos clave, interfaz de usuario, flujos interactivos, trabajo de backend limitadoBaja
Aplicación que utiliza los sistemas bancarios existentesAplicación móvil, API, autenticación, núcleo existente y conexiones de pagoModerado
Aplicación con nuevos servicios de backendAplicación móvil, desarrollo de backend, múltiples integraciones, seguridad y herramientas operativasAlta
Plataforma bancaria completaAplicaciones móviles, dominios de backend, integraciones complejas, infraestructura, cumplimiento normativo, herramientas operativasMuy alta

El presupuesto aumenta rápidamente en cuanto el proyecto incorpora nuevas integraciones de pago o de tarjetas, proveedores de KYC/AML, sistemas antifraude, migración de datos, requisitos de seguridad complejos o un trabajo extenso en el backend. Para obtener un presupuesto preciso, es necesario evaluar estas dependencias antes de calcular el coste del desarrollo de la aplicación móvil en sí.

Descubre cuánto te costará tu aplicación bancaria

Crea tu aplicación de banca móvil con Innowise

Innowise abarca todo el proceso de desarrollo de una aplicación bancaria: definición del producto, UX/UI, desarrollo móvil y de backend, integraciones, control de calidad, implementación y soporte tras el lanzamiento. Esto se traduce en menos traspasos entre distintos proveedores y en un único equipo que se encarga de la aplicación, los pagos, la identidad, las tarjetas, las API, la infraestructura y las pruebas.

También podemos evaluar un producto bancario ya existente antes de que comience su desarrollo, incluyendo la arquitectura, la calidad del código, las brechas de seguridad, las dependencias del backend, el rendimiento y las limitaciones de migración. Puedes consultar nuestro certificaciones al comprobar los requisitos de seguridad y entrega de tu proyecto.

Reflexiones finales

La banca móvil seguirá avanzando hacia pagos más rápidos, un acceso más amplio a las cuentas, una mayor seguridad y más servicios dentro de la aplicación.

Así que diseña pensando en el cambio. La aplicación debería poder añadir nuevos proveedores, admitir nuevas formas de pago, cumplir nuevos requisitos y ampliarse sin que sea necesario realizar una remodelación a fondo cada pocos años.

FAQ

El desarrollo de una aplicación de banca móvil abarca tanto la propia aplicación como todo lo necesario para que los servicios bancarios funcionen a través de ella: servicios de backend, API, autenticación, pagos, tarjetas, comprobaciones de identidad, integraciones, seguridad y pruebas. Si te estás preguntando cómo crear una aplicación de banca móvil, Innowise puede encargarse de todo el ciclo de desarrollo, desde la planificación del producto hasta su lanzamiento y soporte técnico.
Depende del alcance que haya detrás de la interfaz. El desarrollo del backend, los sistemas heredados, las integraciones, el KYC/AML, los pagos, las tarjetas, los controles antifraude, la seguridad, la migración y las pruebas pueden modificar considerablemente la estimación. En Innowise, analizamos primero estas dependencias y, a continuación, estimamos el proyecto en función del trabajo real que conlleva.

El plazo depende del conjunto de funcionalidades, la arquitectura, las integraciones, las tareas de cumplimiento normativo y la infraestructura existente. Un banco con API bien documentadas y servicios consolidados puede avanzar mucho más rápido que uno que necesite un trabajo exhaustivo en el backend y en las integraciones.

Sí, siempre que las licencias del banco, la jurisdicción, el marco de cumplimiento normativo, el modelo de custodia y la política de riesgos lo permitan. La aplicación puede admitir saldos en criptomonedas, operaciones de cambio, transferencias o servicios de terceros, pero primero es necesario abordar los aspectos relacionados con la custodia subyacente, la seguridad, la supervisión de las transacciones y el marco normativo.

Las tendencias actuales en la banca móvil incluyen asistentes de inteligencia artificial, pagos en tiempo real, agregación de cuentas, tarjetas digitales, controles más estrictos contra el fraude, servicios financieros integrados, banca multidivisa y herramientas más completas para la gestión del dinero. Elige las funciones que respondan a una necesidad real de los clientes.

La seguridad debe abarcar la autenticación, el cifrado, el almacenamiento de datos, las API, los controles de transacciones, las comprobaciones antifraude, la infraestructura, las pruebas, la supervisión y la recuperación. En Innowise, estos requisitos se tienen en cuenta desde las fases de arquitectura y diseño, en lugar de añadirse poco antes del lanzamiento.

Empieza por las funciones de Chime o Revolut que resulten más adecuadas para tu público, como la incorporación de nuevos usuarios, las tarjetas, el cambio de divisas, los pagos o los planes de ahorro. A continuación, define las licencias, los socios bancarios, los canales de pago, los sistemas de backend y los proveedores necesarios para dar soporte a dichas funciones.

Busca experiencia en el sector bancario, sólidos conocimientos en aplicaciones móviles y de backend, prácticas de seguridad, habilidades de integración y la capacidad de trabajar con tus sistemas actuales. Y pregúntate si tu aplicación actual realmente necesita una reconstrucción. En Innowise, lo primero que haríamos sería analizar el producto, la arquitectura, las integraciones y las limitaciones técnicas antes de recomendar el alcance del proyecto.

Ver más Mostrar menos

Índice

    Contáctenos

    Reserve una llamada o rellene el siguiente formulario. Nos pondremos en contacto con usted en cuanto revisemos su solicitud.

    Envíenos un mensaje de voz
    Adjuntar documentos
    Subir archivo

    Puede adjuntar 1 archivo de hasta 2 MB. Formatos de archivo válidos: pdf, jpg, jpeg, png.

    Al hacer clic en «Enviar», usted consiente que Innowise trate sus datos personales de acuerdo con nuestra Política de privacidad para proporcionarle información relevante. Al facilitar su número de teléfono, acepta que podamos contactar con usted mediante llamadas de voz, SMS y aplicaciones de mensajería. Pueden aplicarse tarifas por llamadas, mensajes y datos.

    También puede enviarnos su solicitud
    a contact@innowise.com
    ¿Qué pasa después?
    1

    Una vez recibida y revisada su solicitud, nos pondremos en contacto con usted para analizar en detalle las necesidades de su proyecto y firmar un acuerdo de confidencialidad.

    2

    Tras analizar sus necesidades y expectativas, nuestro equipo preparará una propuesta con el alcance del trabajo, el tamaño del equipo, los plazos y una estimación de costes.

    3

    Concertaremos una reunión con usted para revisar la propuesta y concretar los detalles.

    4

    Por último, firmaremos el contrato y empezaremos a trabajar en su proyecto de inmediato.

    Más servicios que cubrimos

    arrow