Hoe bouw je een app voor mobiel bankieren: belangrijkste functies, stappen en trends

12 oktober 2026 20 min gelezen
Hoofd Mobiele Ontwikkeling
Gecertificeerde deskundige
Elk artikel op Innowise is geschreven door auteurs met praktijkervaring. Zij hebben niet alleen theoretische kennis van het onderwerp, maar delen ook inzichten uit concrete projecten.
9+ jaar ervaring
Gecertificeerde deskundige
9+ jaar ervaring
Pavel is verantwoordelijk voor de levering van hoogwaardige mobiele apps voor iOS en Android. Met een achtergrond in native engineering zorgt hij ervoor dat cross-platform en native producten soepel schalen en een vlekkeloze gebruikerservaring bieden.
Expertise
Cross-platformapps iOS en Android Levering van het product
Laten we praten

Belangrijkste opmerkingen

  • Bedenk of je echt een nieuwe app nodig hebt. Soms volstaat een herontwerp. Soms ligt het diepere probleem bij de architectuur, verouderde integraties of een codebase die te duur is geworden om aan te passen.
  • Begin met de opdrachten van klanten die het belangrijkst zijn. Toegang tot je account, betalingen, kaartbeheer, ondersteuning en duidelijke transactiestatussen moeten goed werken voordat je extra functies toevoegt.
  • Zorg er al in een vroeg stadium voor dat veiligheid en naleving gewaarborgd zijn. Authenticatie, KYC/AML, betalingsregels, gegevensverwerking en fraudebestrijding zullen bepalend zijn voor zowel het product als de technische opzet.
  • Beschouw integraties als onderdeel van de kernwerkzaamheden. Kernbanksoftware, kaartverwerkers, betalingssystemen, KYC-aanbieders, fraudebestrijdingstools, API’s voor open banking en CRM-platforms kunnen het project maken of breken.
  • Kijk naar het hele banksysteem, niet alleen naar de mobiele schermen. Backend-werkzaamheden, verouderde systemen, testen, migratie, beveiligingsbeoordelingen en afhankelijkheden van derde partijen zijn doorgaans bepalend voor de werkelijke kosten en de tijdsplanning.
Artikel samenvatten met AI

Wanneer heb je je voor het laatst geërgerd aan je bankapp? Bij mij was dat waarschijnlijk gisteren. 

Stel je nu eens voor dat je de bank bent die dat product heeft ontwikkeld. Het product waar mensen over klagen, dat ze zo veel mogelijk vermijden en dat ze alleen afsluiten omdat ze geen beter alternatief hebben. Dat is geen prettige situatie om in te verkeren.

Als je een bankapp wilt ontwikkelen die mensen kunnen vertrouwen en gebruiken zonder tegen hun telefoon te vloeken, staat je een lange checklist te wachten: productomvang, gebruikerservaring, beveiliging, architectuur, integraties, testen, naleving van regelgeving, kosten, enzovoort. Het eerste punt op die checklist is eenvoudiger: lees dit Handleiding voor het ontwikkelen van mobiele bankapps voordat je dure beslissingen gaat nemen.

Bij Innowise werken we samen met banken aan mobiele producten, vanaf de vroege productplanning tot en met de ontwikkeling, integraties, het testen en de lancering. Daarom is deze gids opgesteld rond de beslissingen die in de praktijk doorgaans het belangrijkst zijn.

Overzicht van de markt voor mobiel bankieren

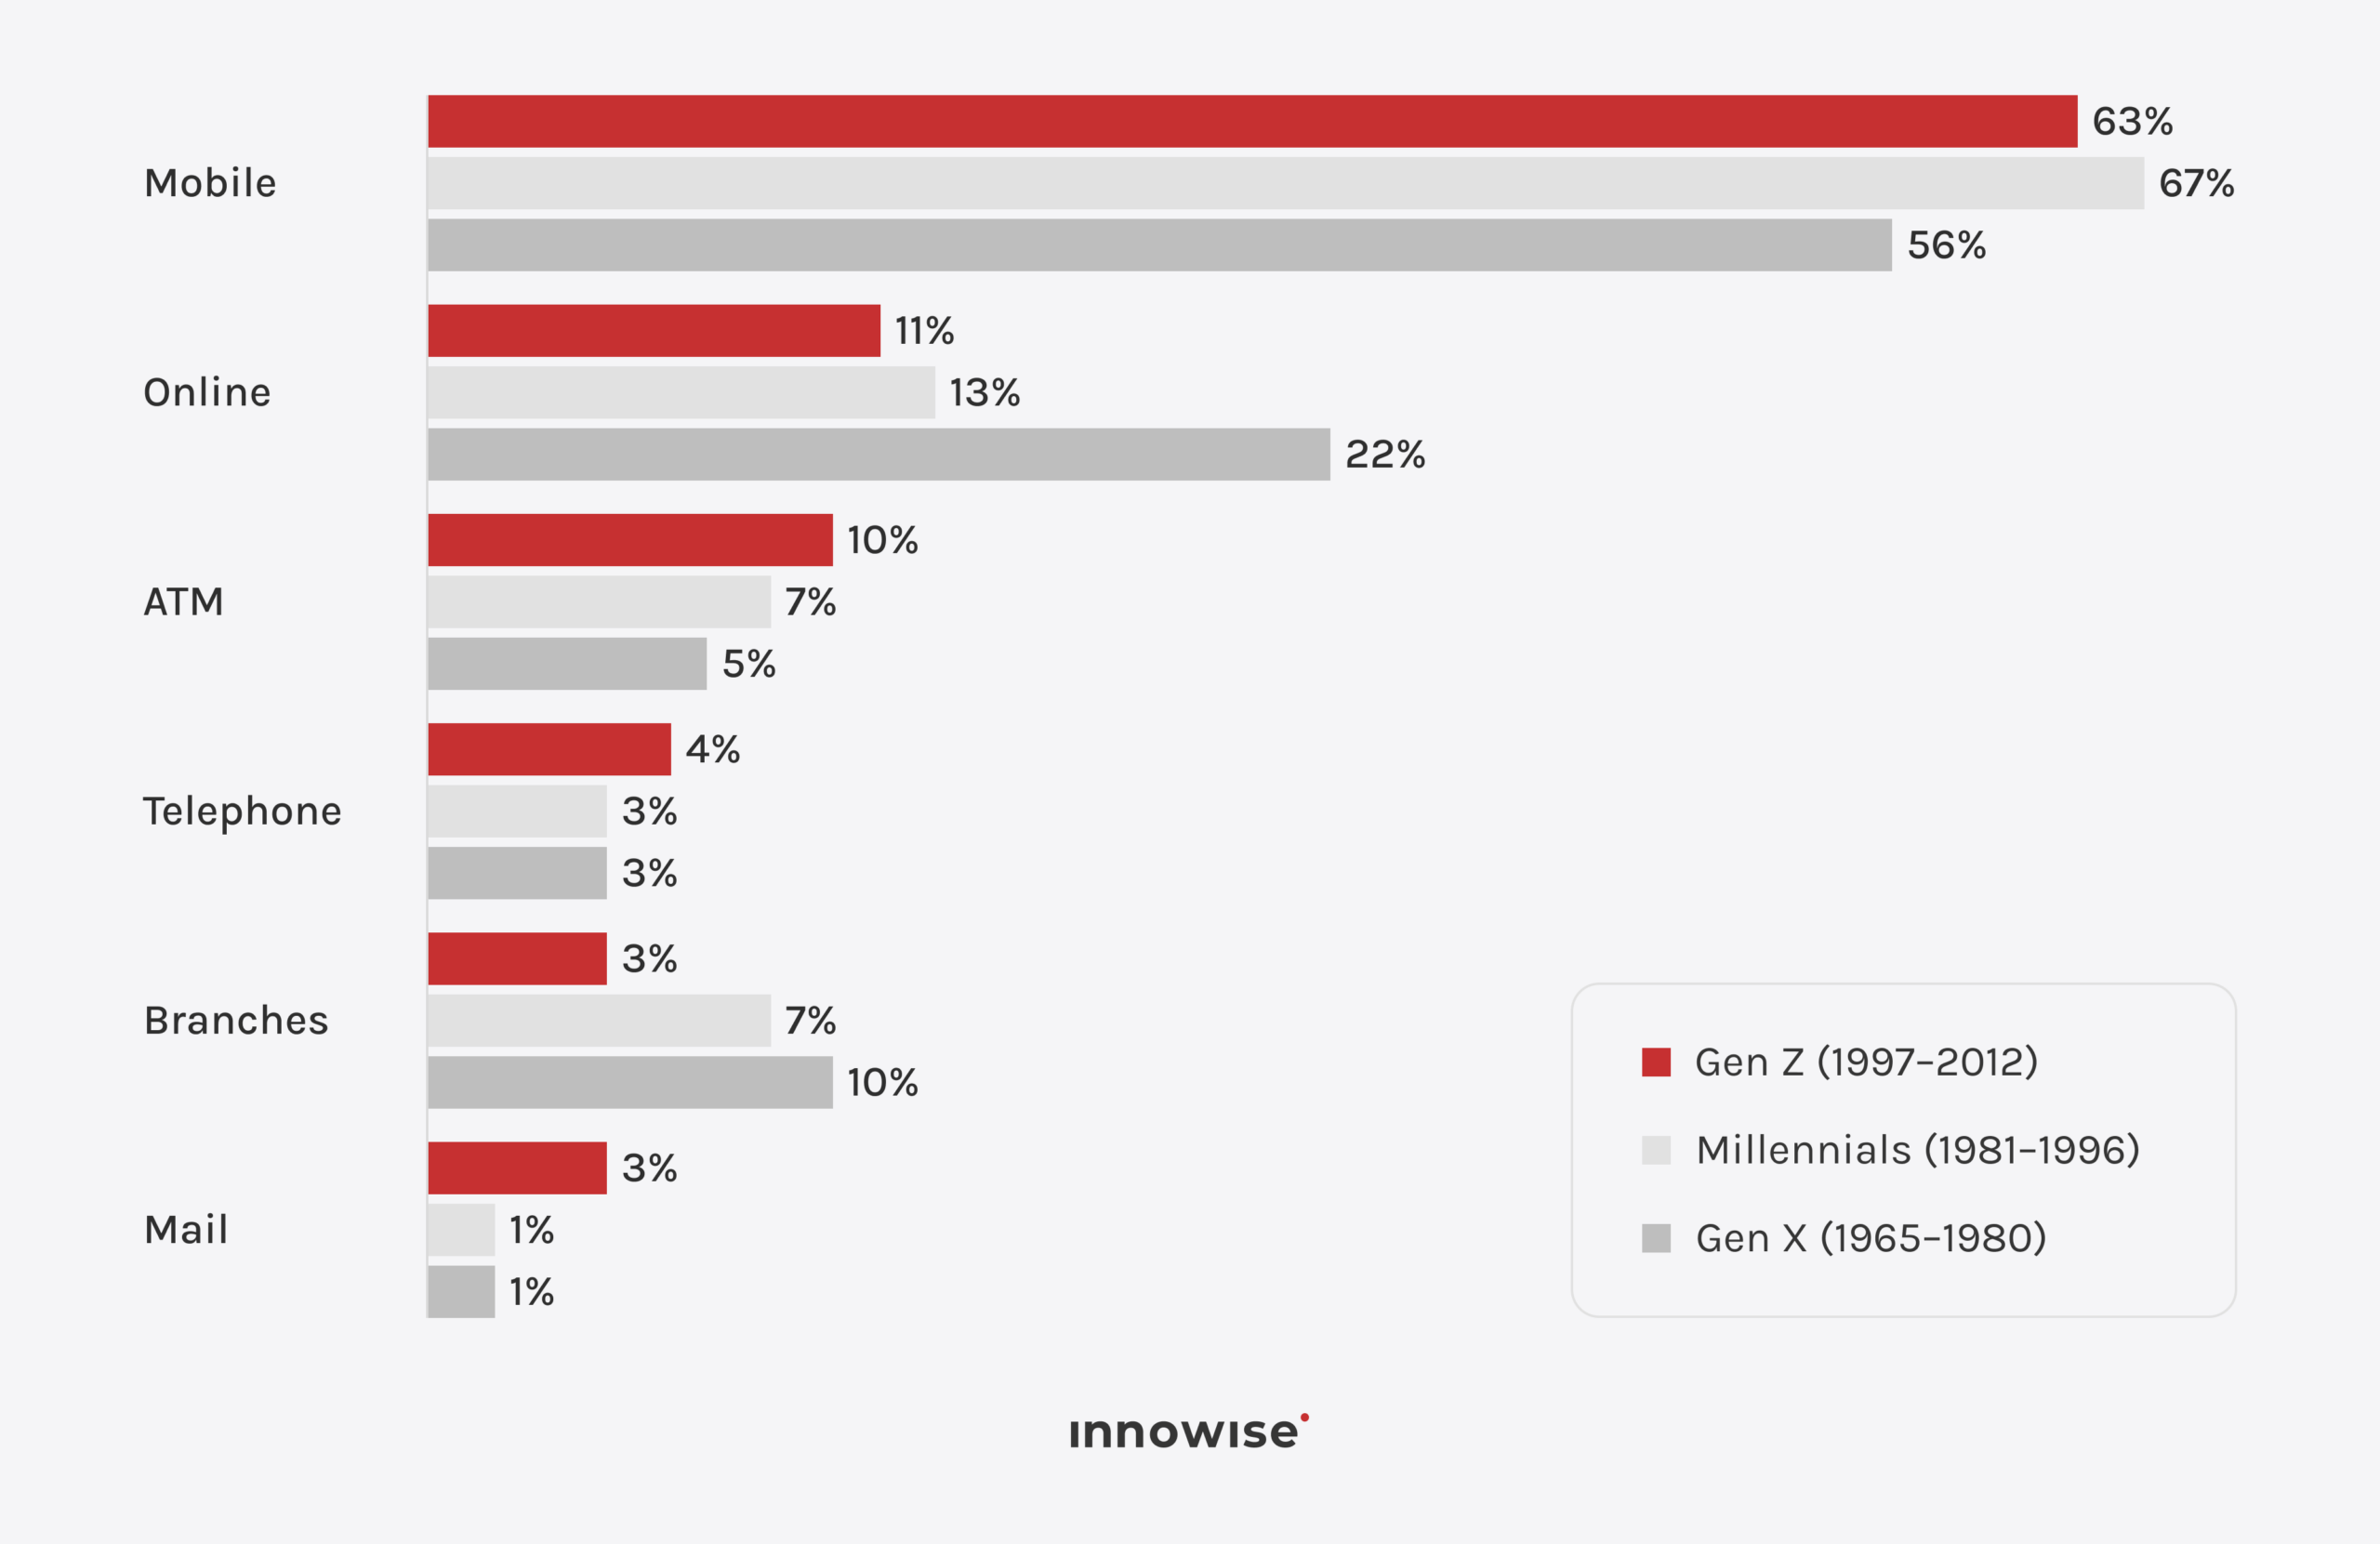
Mobiel bankieren is nu al het belangrijkste kanaal voor bankzaken voor veel klanten. In de VS, 54% consumenten gaven aan dat mobiele apps in 2025 hun favoriete manier waren om hun bankrekeningen te beheren, vergeleken met 22% voor internetbankieren en 9% voor bankfilialen. Onder de Millennials bedroeg dat cijfer 67%.

In het Verenigd Koninkrijk is het een soortgelijk verhaal. In 2024 maakten 75% Britse volwassenen gebruik van mobiel bankieren, volgens UK Finance, en mobiel bankieren heeft desktopbankieren ingehaald als de meest gangbare manier om toegang te krijgen tot een rekening. In de hele EU, In 2024 maakten 67,21 TP180T mensen in de leeftijdscategorie 16–74 jaar gebruik van internetbankieren, een stijging ten opzichte van 54,6% in 2019.

De businesscase gaat verder dan alleen de voorkeur van de klant. McKinsey-rapporten dat banken met sterkere mobiele kanalen in staat zijn om meer dan 80% aan routinematige interacties met klanten in de app en zien aanzienlijk meer klantactiviteit en mobiele verkopen dan bedrijven die gemiddeld presteren.

Moet elke bank dan een app hebben? Niet letterlijk elke bank. Maar als je klanten al via hun mobiel hun saldo willen bekijken, geld willen overmaken, hun kaarten willen beheren en hulp willen krijgen, dan wordt een slechte app een zeer zichtbaar zakelijk probleem.

Bij Innowise bekijken we meestal eerst het productmodel, de bestaande systemen en de integratiebehoeften, voordat we een op maat gemaakte oplossing of een andere aanpak aanbevelen.

Soorten apps voor mobiel bankieren

Apps voor mobiel bankieren kunnen in een aantal brede categorieën worden ingedeeld, voornamelijk op basis van wie ze gebruikt en wat men met zijn of haar geld wil doen. Een particuliere klant die zijn saldo controleert, heeft heel andere behoeften dan een CFO die een betalingsbatch goedkeurt of een private banking-klant die zijn beleggingen bekijkt. Hieronder volgen de belangrijkste categorieën en waarvoor ze zijn bedoeld.

TypeGebruikscasesBelangrijkste kenmerkenVoorbeelden
App voor particuliere bankdienstenDagelijks persoonlijk bankierenRekeningen, overschrijvingen, facturen, kaarten, ondersteuningChase, Bank of America
Neobank of app voor digitaal bankierenMobielgericht dagelijks bankierenDigitale onboarding, betalingen, budgettering, valutahandel, rekeningen in meerdere valuta’sRevolut, Chime, N26
App voor zakelijk of bedrijfsbankierenBedrijfsfinanciën en betalingsverkeerToegang voor meerdere gebruikers, goedkeuringen, bulkbetalingen, accountbeheerHSBCnet, CitiDirect
Private banking of vermogensbeheer-appBeleggingen en vermogensbeheerPortefeuilleoverzichten, beleggingen, onderzoek, toegang tot adviseursUBS, Morgan Stanley

Er zijn heel veel hybride modellen.

Een retailbank zou beleggingsinstrumenten kunnen toevoegen. Een neobank kan zich gaan richten op zakelijke rekeningen. Een app voor zakelijk bankieren kan kaarten, onkostenbeheer en tools voor cashflowbeheer aanbieden. De categorieën helpen bij de planning, maar je daadwerkelijke productmodel is belangrijker dan het label.

Belangrijkste functies van de mobielbankieren-app

Een bankapp moet klanten helpen inzicht te krijgen in hun geld, het over te maken, de toegang ertoe te beheren en hulp te krijgen als er iets misgaat.

Dat is de kern.

Al het andere verdient daarna pas zijn plaats.

Belangrijkste functies van mobiel bankieren

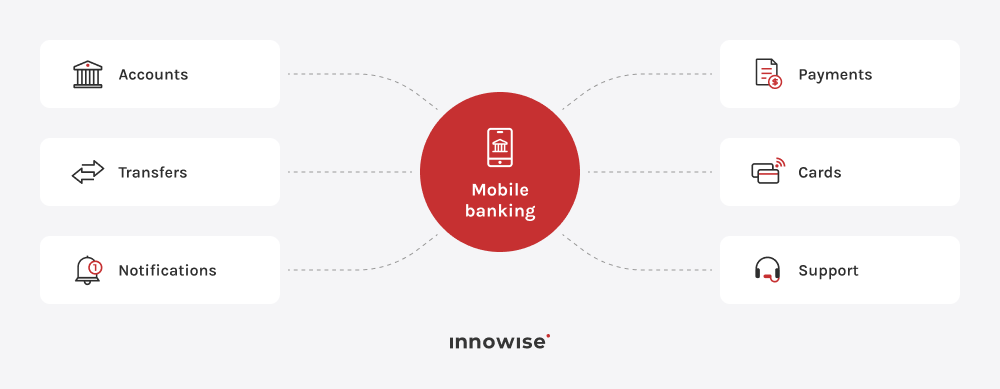
De belangrijkste functies omvatten de dagelijkse bankzaken die klanten snel en veilig via hun telefoon willen regelen.

Accountbeheer

Open de app en de klant zou snel moeten begrijpen wat er met zijn of haar rekeningen gebeurt. Tot de standaardfuncties behoren:

  • huidige en beschikbare saldi
  • rekeninggegevens
  • transactiegeschiedenis
  • transacties in behandeling
  • filters en zoeken
  • rekeningafschriften
  • documenten die je kunt downloaden, indien van toepassing.

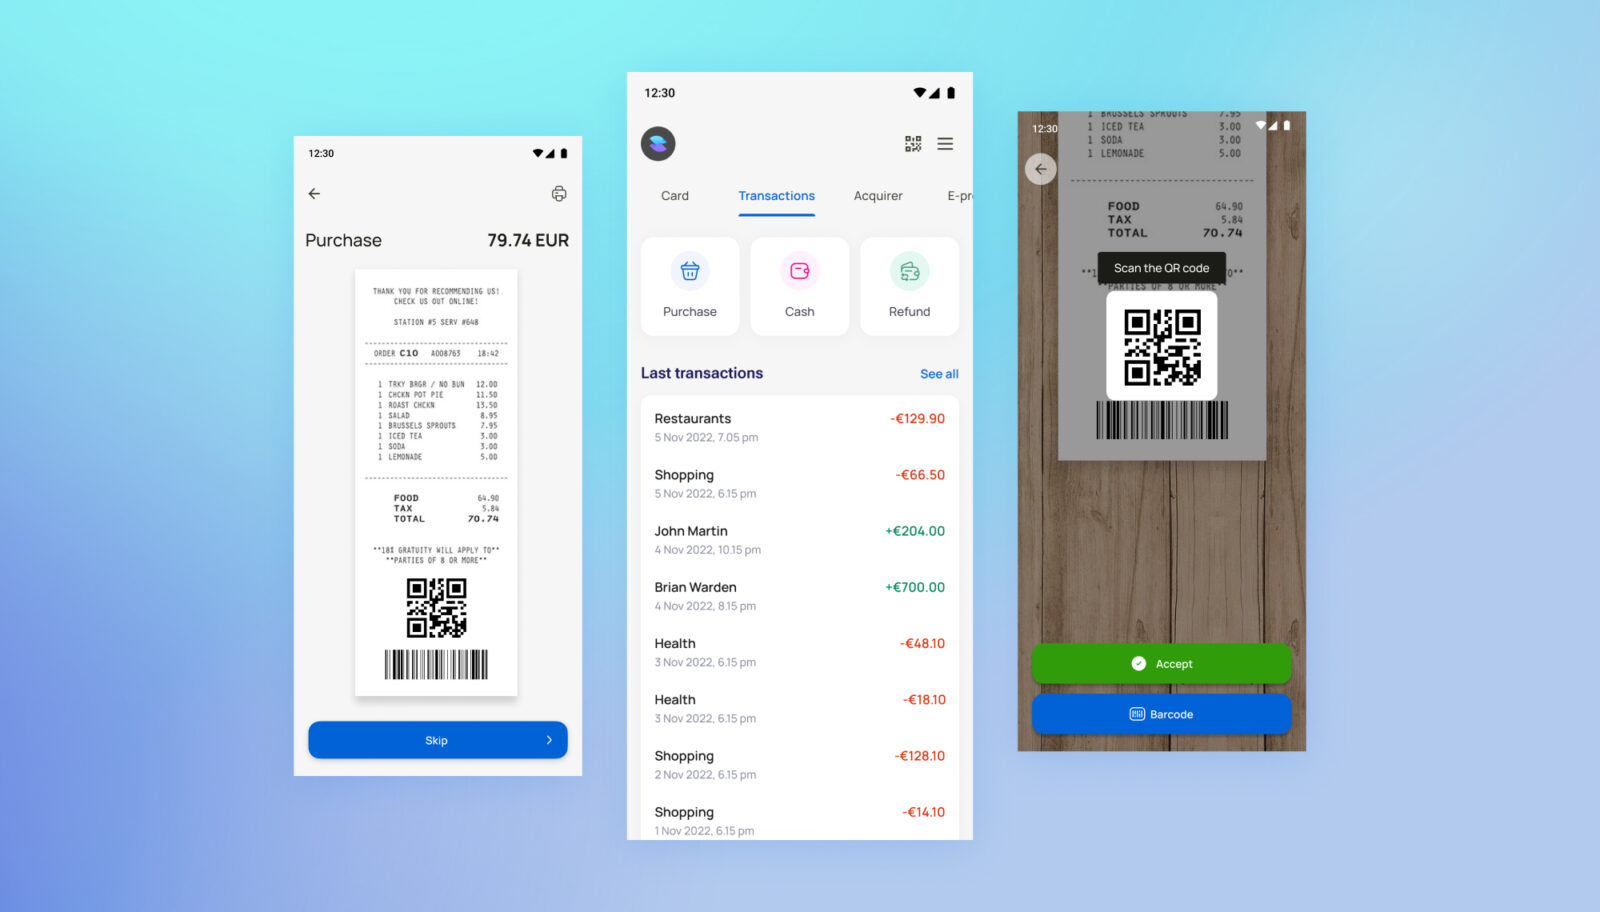
Er zou meer aandacht moeten worden besteed aan de transactiegeschiedenis dan nu meestal het geval is. Klanten zien ruwe processorcodes of handelaarsstrings niet als “gegevens”. Ze zien een betaling die ze niet herkennen en vragen zich meteen af of iemand hun kaart heeft gestolen.

Duidelijke namen van verkopers, heldere statussen van lopende transacties, begrijpelijke datums, kosten en betalingsstatussen kunnen veel verwarring voorkomen.

Betalingen en overschrijvingen

Er zijn maar weinig banktransacties die belangrijker zijn dan het overmaken van geld. Een klant moet weten wie het geld ontvangt, hoeveel er van de rekening wordt afgeschreven, wat het kost en wanneer het aankomt.

Enkele gemeenschappelijke kenmerken zijn:

  • overboekingen tussen eigen rekeningen
  • binnenlandse en internationale bankoverschrijvingen
  • P2P-betalingen
  • rekeningen betalen
  • geredde begunstigden
  • periodieke betalingen
  • overdrachtslimieten
  • betalingsbewijzen
  • betalingsopvolging
  • annulering, mits de betaalmethode dit toestaat.

Foutmeldingen zijn net zo belangrijk. Een betaling kan worden geweigerd, vertraagd, dubbel verwerkt, in de wachtrij geplaatst voor controle, of door het ene systeem worden geaccepteerd terwijl een ander systeem niet de verwachte reactie ontvangt. De app heeft voor al deze situaties de juiste terminologie nodig.

Kaartbeheer

Kaartbeheer moet ervoor zorgen dat dringende maatregelen onmiddellijk kunnen worden genomen. Heeft een klant tijdens het diner zijn kaart kwijtgeraakt? Dan moet hij die kunnen blokkeren. Heeft hij een verdachte transactie opgemerkt? Dan wil hij direct inzicht in de recente transacties.

Enkele gemeenschappelijke kenmerken zijn:

  • kaartgegevens bekijken, indien toegestaan
  • bevriezen en ontdooien
  • uitgavenlimieten aanpassen
  • online of internationaal gebruik beheren
  • PIN-beveiliging
  • een verloren of gestolen kaart melden
  • een vervangend exemplaar bestellen
  • kaarten koppelen aan ondersteunde digitale portemonnees
  • kaarttransacties bekijken
  • een geschil indienen of contact opnemen met de klantenservice.

Ervaring van de klant

Een bankapp moet ook de saaie dingen goed kunnen afhandelen:

  • digitale onboarding
  • profielbeheer
  • meldingsinstellingen
  • beveiligde berichtenuitwisseling
  • chat voor ondersteuning
  • serviceverzoeken
  • document uploaden
  • zoeken naar een filiaal of geldautomaat, indien van toepassing
  • toegankelijkheidsinstellingen
  • toestemmings- en privacyinstellingen.

Probeer niet om alle bankdiensten even zichtbaar te maken.

Klanten hebben meestal een handvol veelvoorkomende opdrachten en daarnaast een groot aantal incidentele opdrachten. Uw navigatie moet daarop aansluiten.

Interactieve demo: bekijk de belangrijkste functies van mobiel bankieren in de praktijk

Vraag je je af hoe dit er in een echt product uit zou kunnen zien? Hier is een voorbeeld.

Deze demo van mobiel bankieren is een voorbeeld van hoe wij bij Innowise de kernprocessen van het bankwezen in een mobiele app kunnen inrichten. Het laat zien hoe betalingen, kaarten, uitgavenoverzichten, kredietproducten, meldingen en beveiligingsinstellingen in een echte interface kunnen worden geïntegreerd.

Klik er maar eens op los. Het is veel makkelijker om de gebruikerservaring van een bank te beoordelen als je er zelf doorheen kunt navigeren.

Wil je dit voor je bank?

Ontdek hoe de juiste functies, integraties en gebruikerservaring in uw product kunnen samenkomen.

Geavanceerde functies van mobiele bankapps en trends voor 2026

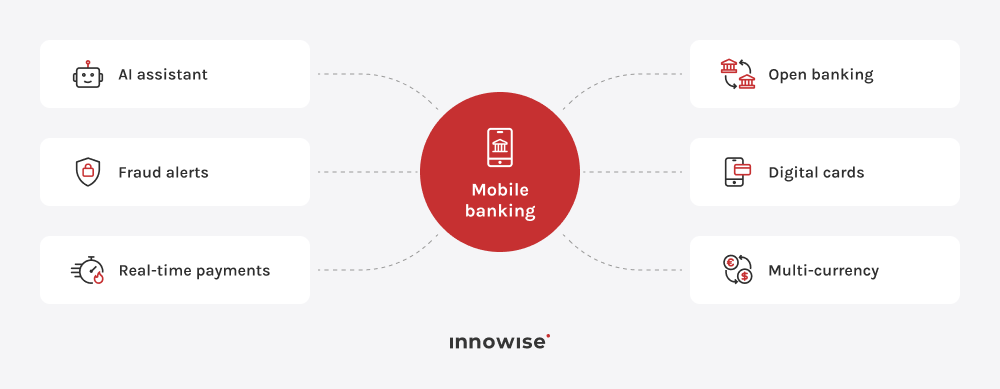
Dankzij geavanceerde functies gaat de app verder dan het dagelijkse bankieren, met snellere betalingen, uitgebreidere financiële tools, betere beveiliging en nieuwe manieren om met diensten te werken.

Bankapps zullen in 2026 een steeds groter deel van het klanttraject voor hun rekening nemen. Taken waarvoor vroeger een telefoontje, een bezoek aan het kantoor of een andere dienst nodig was, kunnen nu rechtstreeks in de app worden afgehandeld. 

Dat biedt een aantal echt nuttige mogelijkheden. Maar als je er verkeerd mee omgaat, ook tal van nieuwe manieren om mensen te irriteren. 

  • Financiële assistenten op basis van AI. AI-assistenten kunnen vragen over accounts beantwoorden, transacties toelichten, gebruikers helpen bij het vinden van functies en hen begeleiden bij veelvoorkomende serviceverzoeken. Hun takenpakket moet duidelijk worden omschreven, met name wat betreft gevoelige financiële handelingen en het doorverwijzen van ondersteuningsverzoeken.
  • Financieel advies en inzichten in uitgaven. Bankapps kunnen rekening- en transactiegegevens gebruiken om terugkerende kosten, aanstaande rekeningen, uitgavenpatronen, de voortgang van het sparen of periodes waarin het geld mogelijk opraakt weer te geven. De meerwaarde zit hem in het feit dat die informatie begrijpelijk wordt gemaakt en dat er gemakkelijk actie op kan worden ondernomen.
  • Fraudedetectie en beveiligingsmaatregelen. Moderne bankapps kunnen ongebruikelijke activiteiten signaleren, indien nodig om extra verificatie vragen en gebruikers een snelle manier bieden om verdachte transacties te controleren of te melden. Deze controles worden vaak gecombineerd met apparaatcontroles, authenticatieregels en transactiemonitoring.
  • Realtime betalingen. Met realtime betalingen kunnen klanten binnen enkele seconden geld versturen en ontvangen, mits de lokale betalingsinfrastructuur dit ondersteunt. De app moet gedurende het hele proces een duidelijk overzicht geven van de betalingsstatus, de gegevens van de ontvanger, de kosten en de bevestiging.
  • Open banking en rekeningaggregatie. Dankzij open banking kunnen klanten rekeningen van andere banken koppelen en zo op één plek een beter overzicht krijgen van hun financiën. Het kan ook het initiëren van betalingen en andere diensten ondersteunen, afhankelijk van de markt en de beschikbare API’s.
  • Digitale kaarten die direct beschikbaar zijn en geavanceerde kaartbeheerfuncties. Digitale kaarten kunnen rechtstreeks in de app worden uitgegeven, soms nog voordat de fysieke kaart is aangekomen. Klanten kunnen mogelijk ook limieten, online betalingen, internationaal gebruik, koppelingen met digitale portemonnees en andere kaartinstellingen beheren.
  • Geïntegreerde financiële diensten. Met ‘embedded finance’ worden bankdiensten geïntegreerd in producten en platforms van derden. Voor banken kan dit betekenen dat ze rekeningen, kaarten, betalingen of kredietdiensten via API’s beschikbaar stellen, terwijl delen van het klanttraject binnen de bankapp blijven.
  • Bankieren in meerdere valuta’s en grensoverschrijdend bankieren. Dankzij functies voor meerdere valuta’s kunnen klanten geld in verschillende valuta’s aanhouden, wisselen en overmaken. Duidelijke wisselkoersen, kosten, verwerkingstijden en de uiteindelijk ontvangen bedragen zijn hierbij van het grootste belang.
  • Bankieren via spraakbesturing. Met spraakfuncties kunnen gebruikers door de app navigeren, basisgegevens van hun account bekijken of toegang krijgen tot bepaalde diensten. Ze zijn vooral handig voor toegankelijkheid en eenvoudige handsfree interacties.
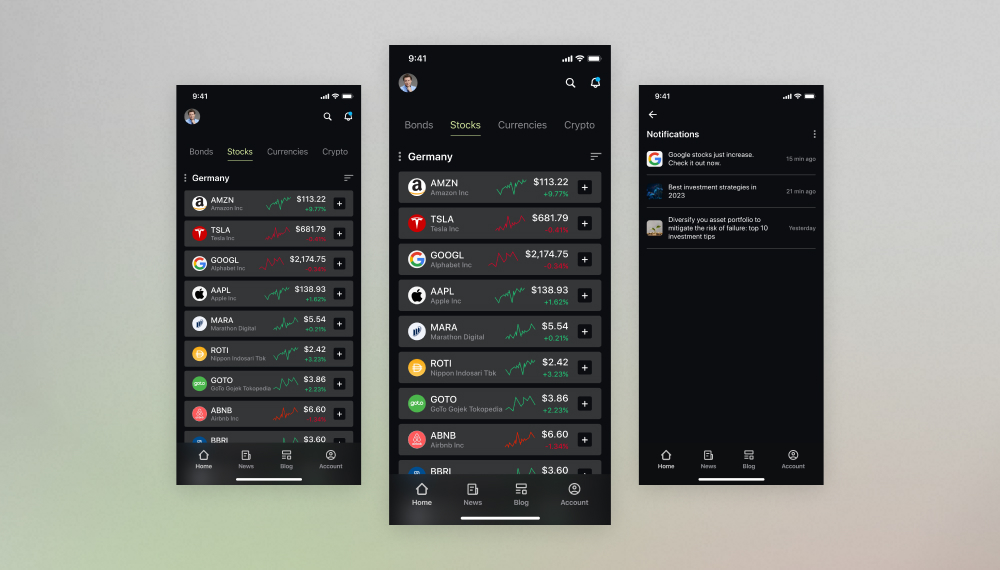
  • Persoonlijk financieel beheer. Hulpmiddelen voor persoonlijke financiën kunnen bestaan uit budgettering, uitgavencategorieën, het bijhouden van terugkerende betalingen, spaardoelen en een overzicht van de cashflow. Hun doel is simpel: gebruikers helpen inzicht te krijgen in wat er met hun geld gebeurt en waar mogelijk aandacht aan moet worden besteed.

Bankprojecten die we hebben gerealiseerd

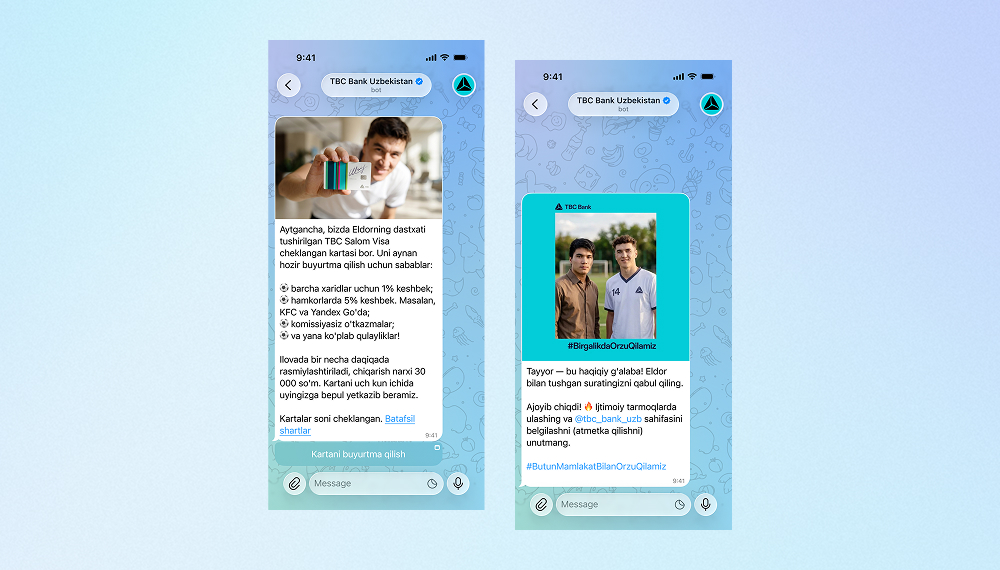
AI-bot voor de marketingcampagne van TBC Bank
Innowise heeft een tweetalige Telegram-bot ontwikkeld die met behulp van AI selfies genereert met de voetbalster die als merkambassadeur voor TBC Bank optreedt.
3,000 betrokken gebruikers
2 ondersteunde talen
Bekijk de casestudy
Beoordeling door een klant
Bekijk de casestudy
Client review logo. Beoordeling door een klant
AI Telegram bot..
Ontwikkeling van een opslagplaats voor het beheer van bankgegevens
We hebben een gecentraliseerd gegevensarchief ontwikkeld voor het opslaan, verwerken en beveiligen van grote hoeveelheden gegevens met betrekking tot zakelijke klanten, rekeningen en transacties.
Refactoring en verbetering van een op Android gebaseerde POS-terminalapp
Innowise: geoptimaliseerde software voor kassaterminals, waarbij de functionaliteit is verbeterd, geconstateerde fouten zijn verholpen en de codebasis is gestandaardiseerd.
100% naleving van de EMV-norm
Ontwikkeling van een omnichannel-investeringsplatform
We hebben een financiële applicatie met talrijke functies ontwikkeld om banktegoeden, beleggingen in aandelen, vermogensportefeuilles, pensioenspaargelden en nog veel meer onder één dak te beheren.
Ontwikkeling van een KYC-oplossing voor mobiele applicaties
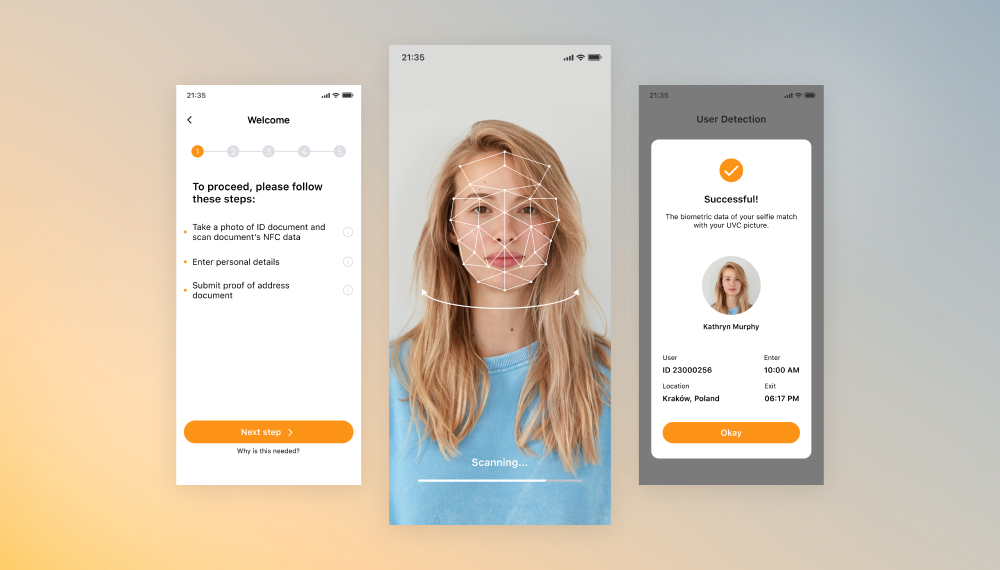
We hebben de software voor identiteits- en toegangsbeheer voor klanten op iOS en Android geüpgraded om naadloos gebruik op verschillende platforms en biometrische verificatie mogelijk te maken.
Bankgerichte mobiele app optimalisatie
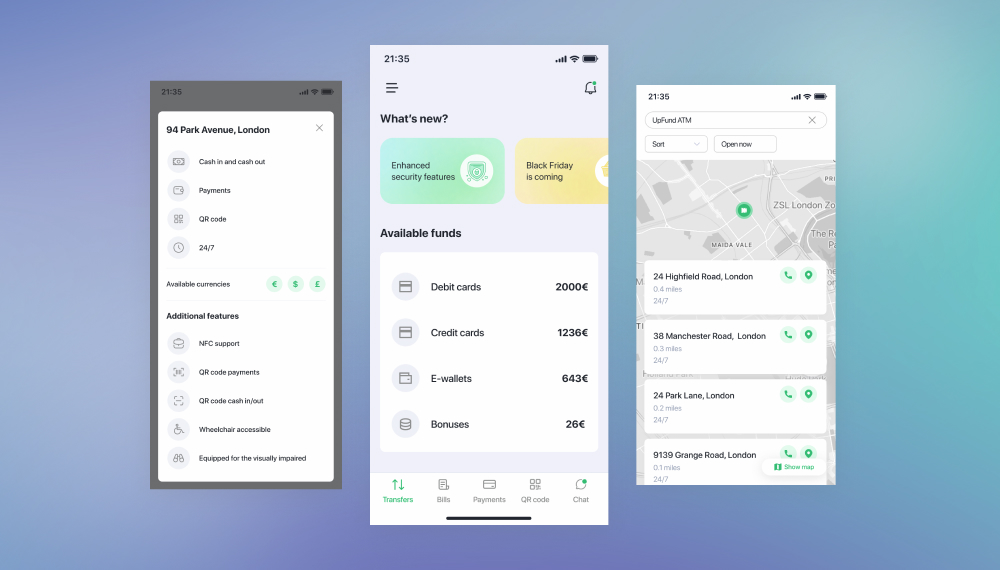
We hebben software ontwikkeld voor kaartuitgifteautomaten waarmee via QR-codes geld kan worden gestort of opgenomen en die ervoor zorgt dat geldautomaten worden geïntegreerd met Google Maps.
Ontwikkeling van webapps voor banken voor het overmaken van geld
Innowise ontwikkelde vanuit het niets een complex SaaS-platform dat geldtransfers en tracking analytics mogelijk maakt.
25-30 validaties voor elk type transactie
Ontwikkeling van een open banking-platform
Innowise heeft een open bankplatform ontwikkeld en API-aggregatiediensten geleverd.
100% Naleving van de technische regelgevingsnormen van PSD2
01 / 01
Close popup icon

Hoe maak je een app voor mobiel bankieren: een stapsgewijze handleiding

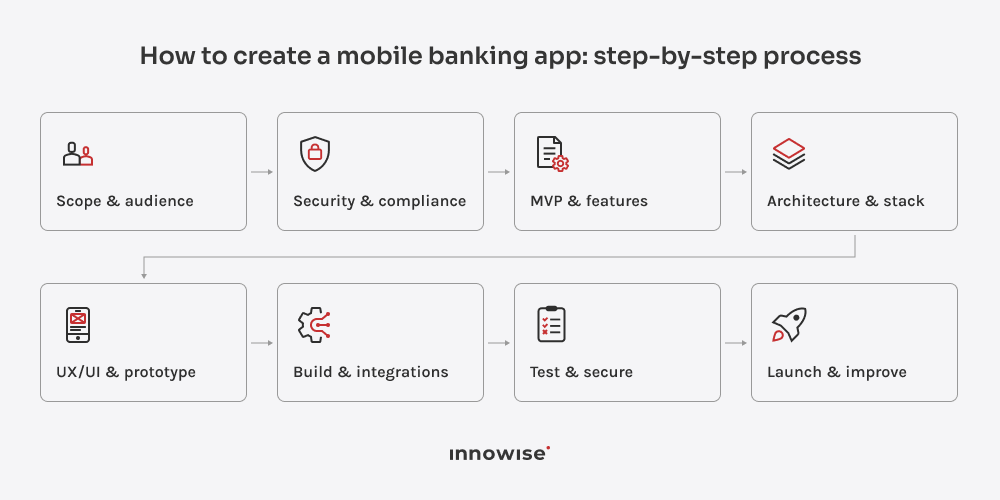
Om een app voor mobiel bankieren te ontwikkelen, begin je met de product- en operationele beperkingen, waarna je verdergaat met de functies, de architectuur, de gebruikerservaring, de technische ontwikkeling, de integraties, het testen en de lancering.

De volgorde is van belang.

Stap 1: Bepaal de reikwijdte van het product en de doelgroep

De bank kent haar klanten, markten en producten al. Het gaat er nu om precies vast te stellen wat de app moet omvatten en wie welke onderdelen ervan gaat gebruiken.

Richt je op echte banktrajecten:

  • welke klantsegmenten de app zullen gebruiken
  • welke producten en diensten moeten er op mobiele apparaten beschikbaar zijn
  • welke reizen in de eerste release thuishoren
  • welke gebruikersrollen verschillende toegangsrechten of machtigingen nodig hebben
  • welke landen, valuta’s en betaalmethoden hieronder vallen
  • met welke systemen en aanbieders de app verbinding moet maken.

Hierdoor beschikt het team over een duidelijke productafbakening voordat de planning van de functies van start gaat. Het helpt ook om onmisbare bankprocessen te onderscheiden van ideeën die kunnen wachten tot latere releases.

Stap 2: Beoordeel de wettelijke en beveiligingsvereisten

Als je aan het sporten bent hoe je een veilige app voor mobiel bankieren bouwt, betrek de teams op het gebied van beveiliging, compliance, juridische zaken en risicobeheer in een vroeg stadium bij het project, zodat zij invloed kunnen uitoefenen op het ontwerp. Meestal zul je de volgende onderwerpen moeten doornemen:

  • KYC/AML-controles en klantverificatie
  • MFA en biometrie
  • encryptie
  • veilige omgang met financiële gegevens
  • apparaatbeveiliging
  • fraudebestrijdingsmaatregelen
  • betalingsvoorwaarden
  • privacy en toestemming
  • auditvereisten
  • vereisten inzake de opslaglocatie van gegevens
  • controles door externe leveranciers

De exacte lijst hangt af van het land, de vergunningen, het producttype, de betaalmethoden en de betrokken gegevens. Neem bijvoorbeeld een Amerikaanse retailbank die debetkaarten uitgeeft: KYC/AML, kaartvereisten, fraudebestrijding en klantauthenticatie zullen het product grotendeels bepalen. Neem nu een EU-bank die directe SEPA-overschrijvingen aanbiedt. De betaling moet binnen 10 seconden bij de ontvanger aankomen, terwijl de verificatie van de begunstigde en andere nalevingscontroles nog steeds binnen dat proces moeten passen.

Daarom moeten deze vereisten in een vroeg stadium worden verwerkt in productregels. Bij “sterke authenticatie” moet bijvoorbeeld worden vastgelegd wanneer biometrische gegevens voldoende zijn, wanneer een extra controle nodig is en wat er gebeurt op een nieuw apparaat of na mislukte inlogpogingen.

Stap 3: Bepaal het MVP en de functieset

Een MVP voor het bankwezen moet nog steeds functioneren als een bankproduct. Het heeft geen zin om een “minimale” overschrijvingsstroom te lanceren als de transactiestatussen onduidelijk zijn of als het herstel na een storing nog niet is uitgewerkt.

Voor een app voor particuliere bankdiensten kan de eerste versie het volgende bevatten:

  • onboarding en aanmelding
  • accountoverzicht
  • transactiegeschiedenis
  • overdrachten
  • basisbediening van de kaart
  • meldingen
  • profiel- en beveiligingsinstellingen
  • steun

Een MVP voor zakelijk bankieren ziet er anders uit. Rollen, goedkeuringen, betalingsbatches en rekeningbevoegdheden kunnen voorrang krijgen boven de helft van de consumentenfuncties die mensen doorgaans associëren met mobiel bankieren.

Voor een neobank, digitale onboarding, financiering, kaarten en betalingen kunnen bepalend zijn voor de gehele eerste ervaring.

De kunst is om een samenhangend onderdeel van het bankwezen te kiezen. Een willekeurige verzameling van “eenvoudige” functies is geen MVP.

Als je de eerste release meteen goed wilt doen, dan is de Innowise’s MVP-ontwikkelingsdiensten kan helpen bij het afbakenen van de reikwijdte, het testen van het concept en het omzetten ervan in een productplan dat klaar is voor de ontwikkeling.

Stap 4: Ontwerp de architectuur en kies de tech stack

Een gangbare architectuur voor mobiel bankieren ziet er, in sterk vereenvoudigde vorm, als volgt uit:

mobiele app → API en integratielaag → backend-services → gegevens en kernbanksystemen

De API- en backend-lagen zorgen voor authenticatie, machtigingen, transactielogica, gegevenstoegang en verbindingen met banksystemen en externe dienstverleners. Deze scheiding is vooral handig wanneer de app moet samenwerken met oudere bankinfrastructuur.

Een typische stack kan het volgende bevatten:

LaagTechnologieën
MobileSwift, Kotlin, Flutter, React Native
BackendJava, .NET, Node.js, Go
DatabasesPostgreSQL, MySQL, NoSQL waar van toepassing
API'sREST, GraphQL waar van toepassing
CloudAWS, Azure, GCP
InfrastructuurDocker, Kubernetes, CI/CD

Kies de stack op basis van uw bestaande infrastructuur, beveiligingsvereisten, integraties, transactievolume en de expertise van uw team. Onze gids voor de de beste tech stack voor de ontwikkeling van mobiele apps gaat hier nader op dit besluit in.

Voor de mobiele laag moet je ook kiezen tussen native en cross-platform ontwikkeling. Bij native ontwikkeling heb je directer toegang tot platformspecifieke mogelijkheden, terwijl cross-platform ontwikkeling teams in staat stelt meer code te delen tussen iOS en Android. Zie onze Handleiding voor de ontwikkeling van native versus platformonafhankelijke apps wat betreft de afwegingen.

Stap 5: Ontwerp de UX/UI en maak een prototype

Een groot deel van hoe je een app voor mobiel bankieren maakt Het komt erop neer dat je het vanaf het begin af aan ontwerpt met het oog op moeilijke trajecten. Echt waar.

Maak prototypes van de momenten waarop het bij bankieren misgaat: mislukte verificatie, lopende overschrijvingen, accountherstel, niet-beschikbare diensten of teruggedraaide betalingen. Deze gevallen zeggen veel meer over de kwaliteit van de gebruikerservaring dan een strak vormgegeven dashboard.

Breng het volledige traject in kaart, inclusief storingssituaties, voordat de ontwikkeling van start gaat. Innowise’s ontwerp mobiele app Deze diensten kunnen helpen om die ideeën om te zetten in geteste prototypes en interfaces die klaar zijn voor productie.

Stap 6: De app, de backend en de integraties ontwikkelen

Hier moeten de mobiele app, de backend, de banksystemen en externe dienstverleners als één geheel samenwerken.

De belangrijkste integraties zijn doorgaans:

IntegratieDoel
Kernbanksysteem en grootboekRekeningen, saldi en transacties
Betaal- en kaartplatformsOverboekingen, facturen, kaartuitgifte en controles
KYC/AML-dienstverlenersIdentiteitscontrole en nalevingscontroles
Krediet-, fraude- en risicodienstenRisicocontroles, fraudedetectie en kredietbeslissingen
Open banking-API's en digitale portemonneesExterne rekeningen en betalingsmogelijkheden
CRM-, ondersteunings- en communicatietoolsOndersteuning, meldingen en communicatie met klanten

Houd bij het ontwerpen van integraties rekening met mogelijke storingen. Providers kunnen een time-out geven, reacties kunnen te laat binnenkomen en verzoeken kunnen dubbel worden verzonden. Leg vooraf vast hoe herhalingspogingen, bescherming tegen dubbele verzoeken, time-outs, afstemming, statuskoppeling en klantberichten moeten worden afgehandeld, voordat dergelijke situaties zich in de productieomgeving voordoen.

Stap 7: Test de functionaliteit, prestaties en beveiliging

Bij bankapps moet het testen het geld en de gegevens gedurende de gehele transactie volgen.

Controleer bij een overschrijving het bedrag, de begunstigde, de kosten, de limieten, het transactieoverzicht, de meldingen, het audittraject en de afhandeling van dubbele verzoeken.

Een degelijk testplan moet het volgende omvatten:

  • unit- en API-testen
  • volledige banktrajecten
  • ondersteuning van apparaten en besturingssystemen
  • belasting en slechte netwerkomstandigheden
  • toegangsrechten en authenticatie
  • beveiligings- en penetratietests
  • transactieafstemming
  • storingen bij providers
  • app-updates en achterwaartse compatibiliteit.

Let vooral op onstabiele verbindingen. Als de verbinding halverwege een overboeking wegvalt, mag de klant nooit in het ongewisse blijven of het geld wel is overgemaakt.

Innowise's het testen van mobiele apps De diensten omvatten functionele, prestatie-, compatibiliteits-, gebruiksvriendelijkheids- en beveiligingstests.

Stap 8: Lanceren, monitoren en voortdurend verbeteren

Maak gebruik van gefaseerde releases, feature flags of beperkte klantgroepen, zodat je snel kunt reageren als er iets misgaat.

Bepaal vóór de lancering welke signalen je in de gaten gaat houden en wie verantwoordelijk is voor elk incident: crashes, mislukte betalingen, inlogproblemen, trage diensten, storingen bij providers, uitval tijdens het onboardingproces, beoordelingen in de app store en pieken in het aantal supportverzoeken.

Gebruik na de release het daadwerkelijke gedrag om de roadmap vorm te geven. Terugkerende ondersteuningsproblemen, afgebroken processen, trage schermen en handelingen die gebruikers meerdere keren opnieuw proberen, wijzen meestal op het volgende punt dat de moeite waard is om aan te pakken.

Zorg voor een goed doordachte bankapp

Zorg dat je duidelijkheid hebt over de MVP, integraties, beveiliging en de aanpak van de oplevering voordat de ontwikkeling van start gaat

Uitdagingen op het gebied van ontwikkeling en praktische oplossingen

De grootste uitdagingen bij de ontwikkeling van mobiel bankieren liggen meestal op het snijvlak van systemen, regelgeving en teams.

UitdagingWaarom het belangrijk isPraktische oplossing
Integratie van oudere systemenVerouderde API’s, inconsistente gegevensformaten en gebrekkige documentatie kunnen de levering vertragen en fouten veroorzakenBeoordeel systemen in een vroeg stadium, implementeer API’s of middleware waar dat zinvol is, test verbindingen afzonderlijk en voer de migratie stapsgewijs door
Beveiliging en gebruiksvriendelijkheidTe strenge authenticatie kan gebruikers frustreren, terwijl zwakke beveiligingsmaatregelen het risico vergrotenMaak gebruik van biometrische gegevens, risicogebaseerde controles, verscherpte verificatie en bruikbaarheidstests
Nauwkeurigheid van transactiesStoringen kunnen leiden tot dubbele gegevens, vertragingen, onvolledige statussen of verwarrende transactiegegevensMaak gebruik van idempotentie, validatie, afstemming, auditlogboeken en herstellogica
Prestaties en beschikbaarheidVeel verkeer of storingen bij derde partijen kunnen belangrijke trajecten blokkerenBelastingstests uitvoeren, capaciteit plannen, diensten monitoren, waar nodig caching toepassen, failover-paden voorbereiden
Doorlopend onderhoudVeranderingen in het besturingssysteem, kwetsbaarheden, regelgeving en productgroei zorgen ervoor dat het werk blijft doorgaanZorg voor regressietests, releaseprocessen, het installeren van beveiligingspatches, monitoring en een duidelijk onderhoudsplan

Een andere uitdaging is de verantwoordelijkheid. Wijs aan elk belangrijk traject – van het openen van een rekening en overschrijvingen tot het vervangen van kaarten en geschillen – een duidelijke verantwoordelijke toe, zodat er iemand is die verantwoordelijk is voor het volledige resultaat voor de klant.

Kosten voor de ontwikkeling van een app voor mobiel bankieren

De kosten van ontwikkeling van mobiele bankapps Dat hangt minder af van het aantal schermen en meer van wat de app moet verbinden, verwerken, beveiligen en ondersteunen. De omvang van de backend, integraties, nalevingsvereisten en de bestaande bankinfrastructuur hebben doorgaans de grootste invloed.

ProjectomvangWat er doorgaans bij komt kijkenOntwikkelingsinspanning
PrototypeBelangrijke gebruikerstrajecten, gebruikersinterface, klikbare workflows, beperkt backend-werkOnder
App die gebruikmaakt van bestaande banksystemenMobiele app, API’s, authenticatie, bestaande kern- en betalingskoppelingenMatig
App met nieuwe backend-dienstenMobiele app, backend-ontwikkeling, diverse integraties, beveiligings- en operationele toolsHoog
Volledig bankplatformMobiele toepassingen, backend-domeinen, complexe integraties, infrastructuur, naleving van regelgeving, operationele toolsZeer hoog

De kostenraming loopt snel op zodra er nieuwe betalings- of kaartkoppelingen, KYC/AML-aanbieders, fraudebestrijdingssystemen, gegevensmigratie, complexe beveiligingseisen of uitgebreide backend-werkzaamheden aan het project worden toegevoegd. Voor een nauwkeurige begroting is het belangrijk om deze afhankelijkheden in kaart te brengen voordat je een schatting maakt van de kosten voor de mobiele ontwikkeling zelf.

Bekijk wat je bankapp gaat kosten

Ontwikkel je app voor mobiel bankieren met Innowise

Innowise omvat het volledige ontwikkelingsproces van een bankapp: productverkenning, UX/UI, mobiele en backend-ontwikkeling, integraties, kwaliteitscontrole, implementatie en ondersteuning na de lancering. Dat betekent minder overdrachten tussen verschillende leveranciers en één team dat zich bezighoudt met de app, betalingen, identiteitsbeheer, kaarten, API’s, infrastructuur en testen.

We kunnen ook een bestaand bankproduct beoordelen voordat de ontwikkeling van start gaat, waarbij we onder meer kijken naar de architectuur, de kwaliteit van de code, beveiligingslekken, backend-afhankelijkheden, prestaties en migratiebeperkingen. Bekijk onze certificeringen bij het controleren van de beveiligings- en leveringsvereisten voor uw project.

Laatste gedachten

Mobiel bankieren zal zich blijven ontwikkelen in de richting van snellere betalingen, bredere toegang tot rekeningen, betere beveiliging en meer diensten binnen de app.

Bouw dus met het oog op verandering. De app moet in staat zijn om nieuwe aanbieders toe te voegen, nieuwe betaalmethoden te ondersteunen, aan nieuwe eisen te voldoen en uit te breiden zonder dat er om de paar jaar een ingrijpende herontwikkeling nodig is.

FAQ

De ontwikkeling van een app voor mobiel bankieren omvat niet alleen de app zelf, maar ook alles wat nodig is om bankdiensten via de app te laten werken: backend-diensten, API’s, authenticatie, betalingen, kaarten, identiteitscontroles, integraties, beveiliging en testen. Als u zich afvraagt hoe u een mobiele bankapp kunt maken, kan Innowise de volledige ontwikkelingscyclus voor u verzorgen, van productplanning tot lancering en ondersteuning.
Dat hangt af van de omvang van het project achter de interface. Backend-ontwikkeling, verouderde systemen, integraties, KYC/AML, betalingen, kaarten, fraudebestrijding, beveiliging, migratie en testen kunnen de schatting allemaal aanzienlijk beïnvloeden. Bij Innowise brengen we eerst deze afhankelijkheden in kaart en maken we vervolgens een schatting van het project op basis van de daadwerkelijke werkzaamheden.

De doorlooptijd hangt af van de functionaliteit, de architectuur, de integraties, de nalevingswerkzaamheden en de bestaande infrastructuur. Een bank met goed gedocumenteerde API’s en gevestigde diensten kan veel sneller vooruitgang boeken dan een bank waarvoor uitgebreide backend- en integratiewerkzaamheden nodig zijn.

Ja, voor zover de vergunningen, het rechtsgebied, de compliance-regeling, het bewaarmodel en het risicobeleid van de bank dit toestaan. De app kan cryptosaldi, omwisselingen, overschrijvingen of diensten van derden ondersteunen, maar eerst moeten de onderliggende aspecten op het gebied van bewaring, beveiliging, transactiemonitoring en regelgeving worden geregeld.

Actuele trends op het gebied van mobiel bankieren zijn onder meer AI-assistenten, realtime betalingen, rekeningaggregatie, digitale kaarten, strengere fraudecontroles, embedded finance, bankieren in meerdere valuta’s en uitgebreidere tools voor geldbeheer. Kies de functies die een daadwerkelijke behoefte van de klant vervullen.

Beveiliging moet betrekking hebben op authenticatie, versleuteling, gegevensopslag, API’s, transactiecontroles, fraudecontroles, infrastructuur, testen, monitoring en herstel. Bij Innowise wordt al in de architectuur- en ontwerpfase rekening gehouden met deze vereisten, in plaats van dat ze pas vlak voor de release worden toegevoegd.

Begin met de functies van Chime of Revolut die relevant zijn voor uw doelgroep, zoals onboarding, kaarten, valutahandel, betalingen of sparen. Bepaal vervolgens welke licenties, bankpartners, betalingskanalen, back-endsystemen en aanbieders nodig zijn om deze functies te ondersteunen.

Let op ervaring in de banksector, gedegen kennis van mobiele technologieën en backend-systemen, beveiligingspraktijken, integratievaardigheden en het vermogen om met uw bestaande systemen te werken. Vraag u ook af of uw huidige app daadwerkelijk opnieuw moet worden ontwikkeld. Bij Innowise zouden we eerst het product, de architectuur, de integraties en de technische beperkingen bekijken alvorens de omvang van het project aan te bevelen.

Meer tonen Toon minder

Inhoudsopgave

    Contacteer ons

    Boek een gesprek gesprek of vul het onderstaande formulier in en we nemen contact met u op zodra we uw aanvraag hebben verwerkt.

    Stuur ons een spraakbericht
    Documenten bijvoegen
    Bestand uploaden

    Je kunt 1 bestand van maximaal 2 MB bijvoegen. Geldige bestandsformaten: pdf, jpg, jpeg, png.

    Door op ‘Stuur’ te klikken, stemt u ermee in dat Innowise uw persoonsgegevens verwerkt volgens ons privacybeleid om u van relevante informatie te voorzien. Door uw telefoonnummer op te geven, gaat u ermee akkoord dat we contact met u opnemen via telefoongesprekken, sms en messaging-apps. Voor bellen, berichten en dataverbruik kunnen kosten in rekening worden gebracht.

    U kunt ons ook uw verzoek sturen
    naar contact@innowise.com
    Wat gebeurt er nu?
    1

    Zodra we uw aanvraag hebben ontvangen en verwerkt, nemen we contact met u op om de details van uw projectbehoeften te bespreken en tekenen we een NDA om vertrouwelijkheid te garanderen.

    2

    Na het bestuderen van uw wensen, behoeften en verwachtingen zal ons team een projectvoorstel opstellen met de omvang van het werk, de teamgrootte, de geschatte tijdsduur en de geschatte kosten.

    3

    We zullen een afspraak met u maken om het aanbod te bespreken en de details vast te leggen.

    4

    Tot slot tekenen we een contract en gaan we meteen aan de slag met uw project.

    Meer diensten die we aanbieden

    arrow