Come sviluppare un'app di mobile banking: funzionalità principali, fasi e tendenze

12 ottobre 2026 20 minuti di lettura
Responsabile dello sviluppo mobile
Esperto verificato
Ogni articolo pubblicato su Innowise è redatto da autori con esperienza sul campo. Questi autori conoscono l'argomento non solo a livello teorico, ma apportano anche approfondimenti tratti da progetti reali.
9+ anni di esperienza
Esperto verificato
9+ anni di esperienza
Pavel guida la realizzazione di applicazioni mobili ad alte prestazioni su iOS e Android. Con esperienza nello sviluppo nativo, fa in modo che le app native e multipiattaforma possano crescere senza problemi e offrano un'esperienza utente impeccabile.
Competenze specialistiche
App multipiattaforma iOS e Android Consegna del prodotto
Parliamo del tuo progetto

Punti chiave

  • Valuta se hai davvero bisogno di una nuova app. A volte basta una riprogettazione. Altre volte, invece, il problema di fondo è l'architettura, le integrazioni obsolete o un codice che è diventato troppo costoso da modificare.
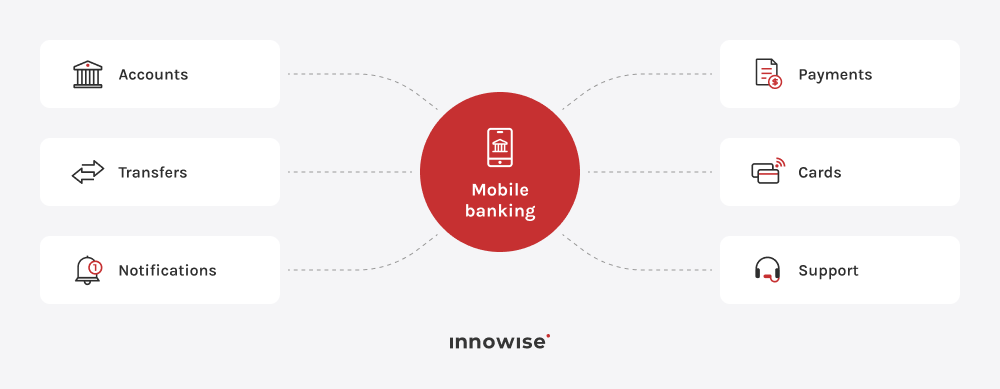
  • Inizia dalle operazioni più importanti per i clienti. L'accesso all'account, i pagamenti, la gestione delle carte, l'assistenza e la chiarezza sullo stato delle transazioni dovrebbero funzionare correttamente prima di aggiungere funzionalità aggiuntive.
  • Integra la sicurezza e la conformità fin dalle prime fasi. L'autenticazione, le procedure KYC/AML, le regole di pagamento, la gestione dei dati e i controlli antifrode determineranno sia il prodotto che la configurazione tecnica.
  • Considera le integrazioni parte integrante del progetto. I sistemi bancari centrali, i gestori di carte di pagamento, i sistemi di pagamento, i fornitori di servizi KYC, gli strumenti antifrode, le API di open banking e le piattaforme CRM possono determinare il successo o il fallimento del progetto.
  • Valuta l'intero sistema bancario, non solo le schermate dell'app. Il lavoro sul backend, i sistemi legacy, i test, la migrazione, le verifiche di sicurezza e le dipendenze da terze parti sono solitamente i fattori che determinano il costo effettivo e le tempistiche.
Genera un riassunto con l'IA

Quando è stata l'ultima volta che la tua app bancaria ti ha dato fastidio? Per me, probabilmente ieri. 

Ora immagina di essere la banca che ha creato quel prodotto. Il prodotto di cui la gente si lamenta, che evita quando può e che utilizza solo perché non ha alternative migliori. Non è certo una bella situazione in cui trovarsi.

Se vuoi creare un'app bancaria di cui le persone possano fidarsi e che possano usare senza imprecare contro il proprio telefono, ti aspetta una lunga lista di cose da fare: ambito del prodotto, UX, sicurezza, architettura, integrazioni, test, conformità, costi, ecc. Il primo punto di quella lista è più semplice: leggi questa guida allo sviluppo di app di mobile banking prima di prendere decisioni che comportano spese ingenti.

Noi di Innowise collaboriamo con le banche sui prodotti mobili, dalla fase iniziale di pianificazione dello sviluppo fino alla realizzazione, alle integrazioni, ai test e al lancio; pertanto, questa guida è strutturata intorno alle decisioni che, nella pratica, risultano solitamente più rilevanti.

Panoramica del mercato del mobile banking

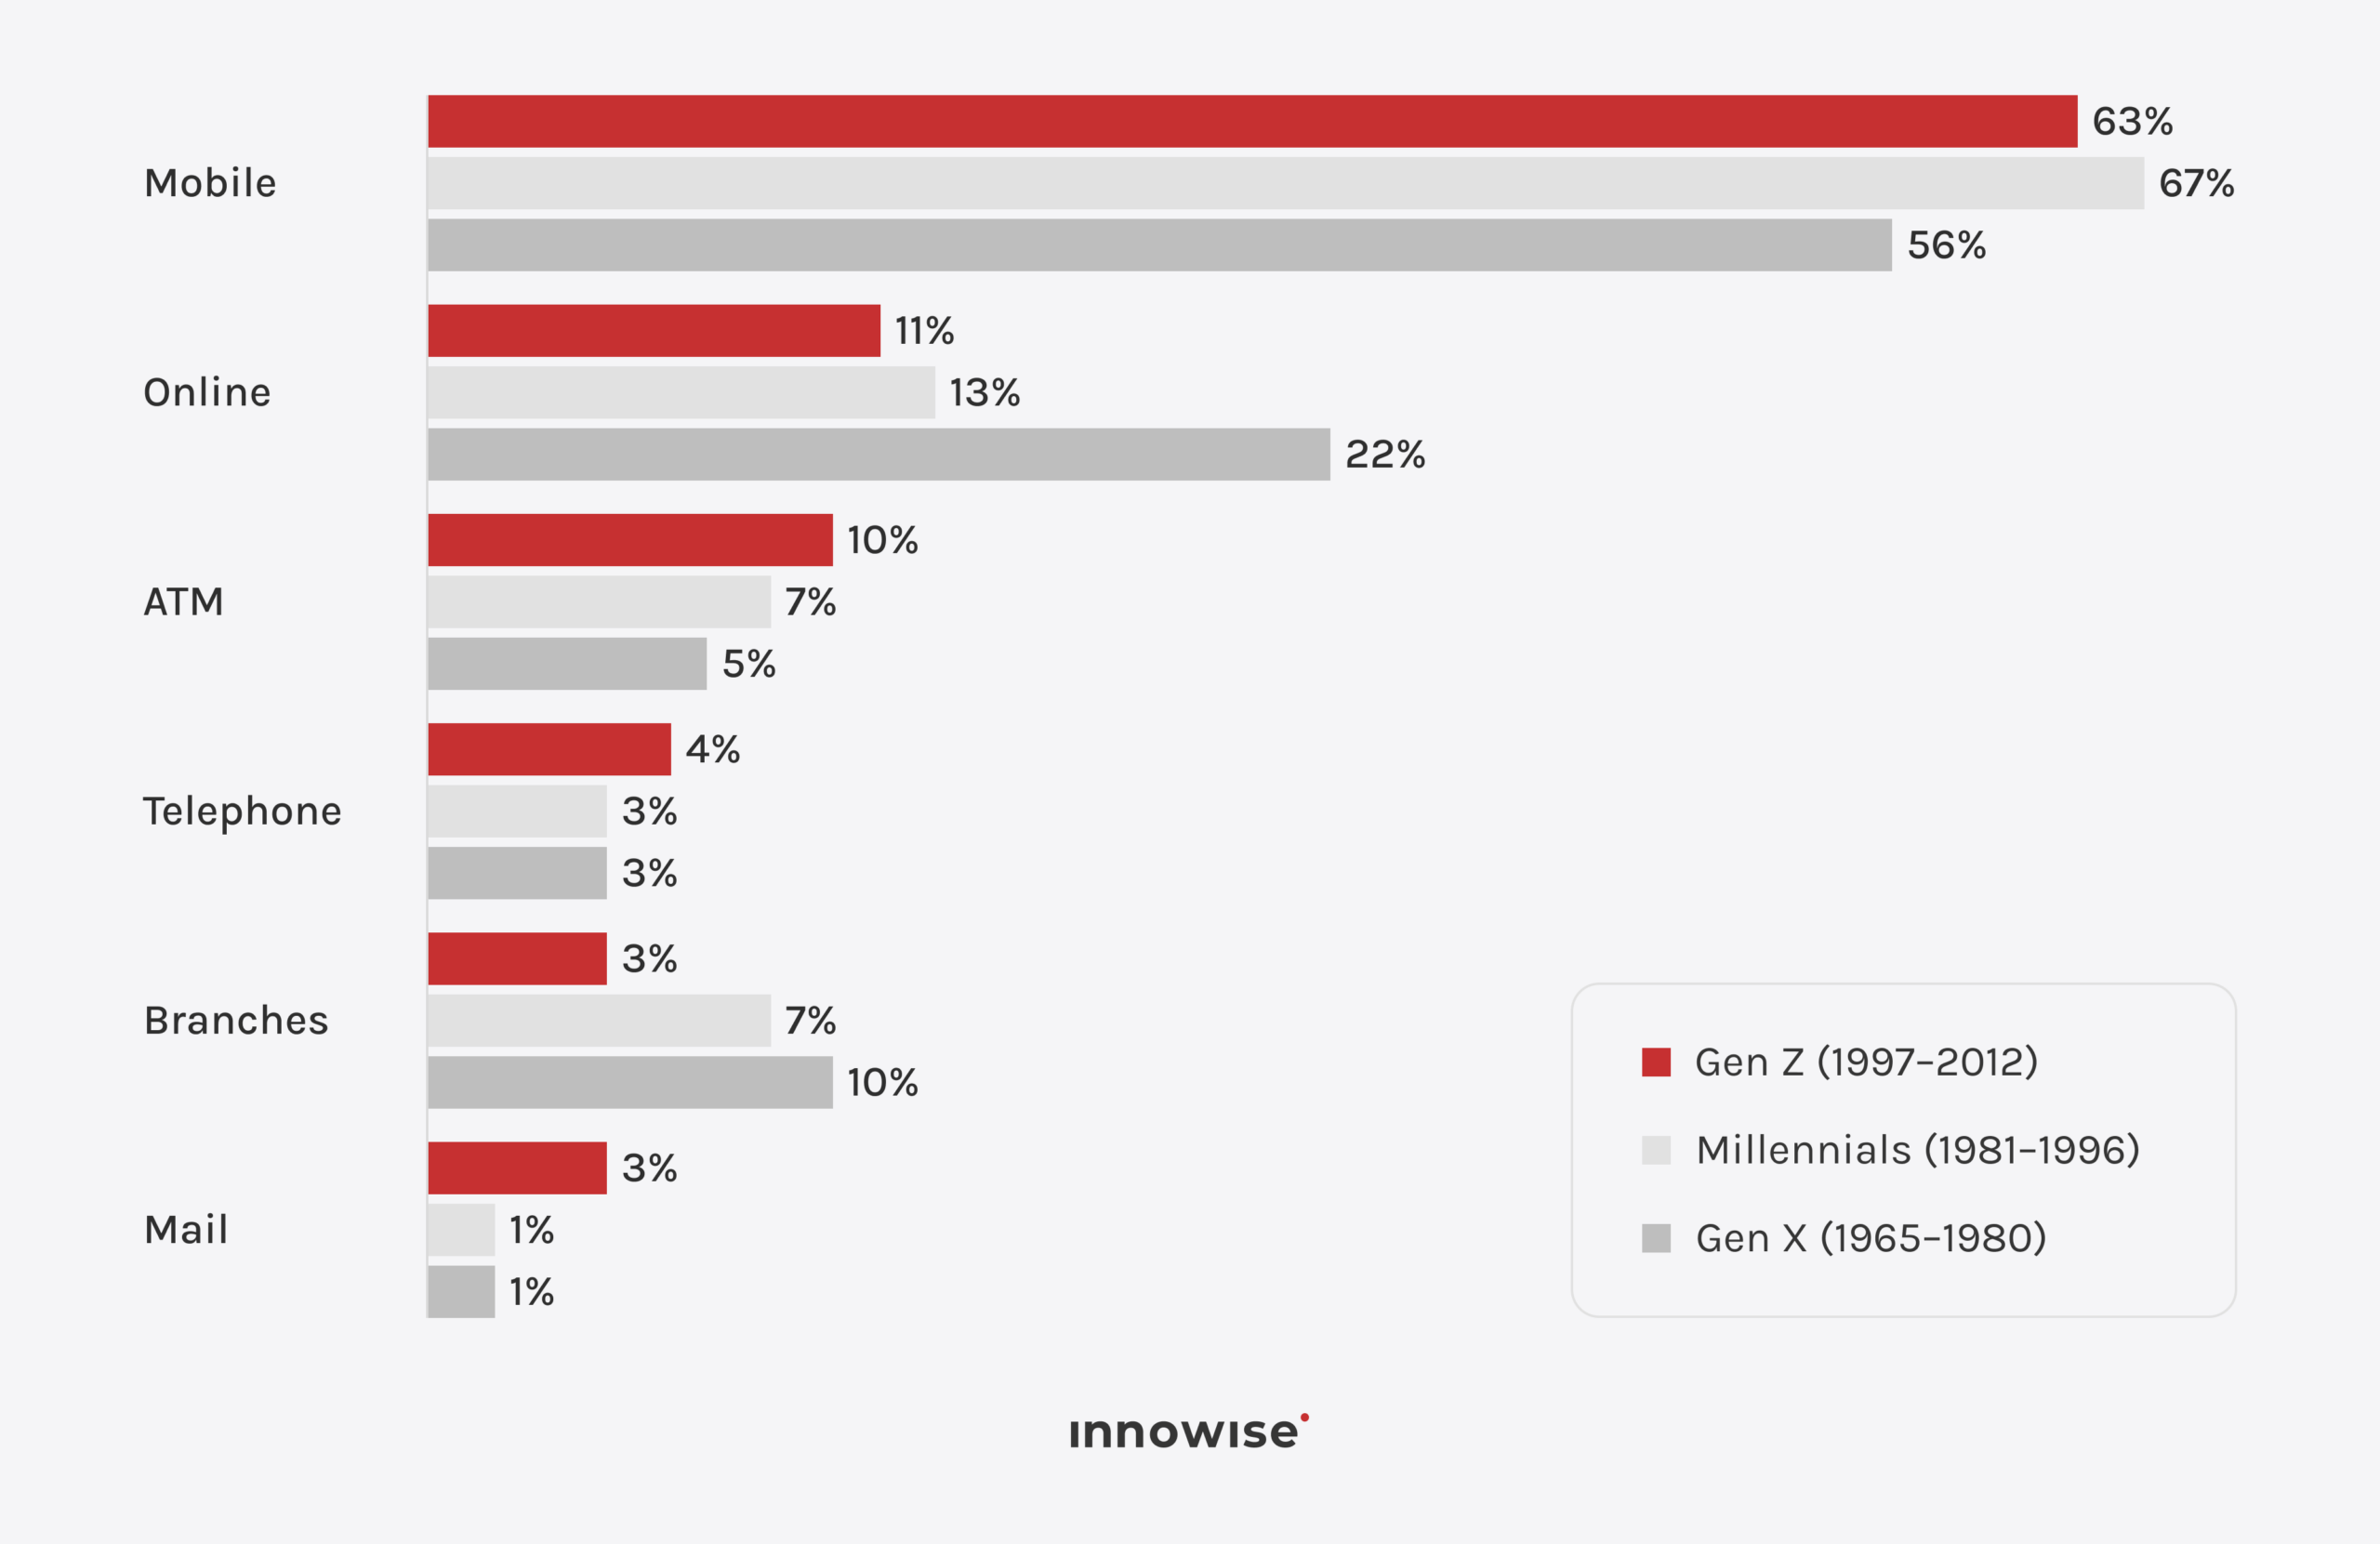
Il mobile banking è già il principale canale bancario per molti clienti. Negli Stati Uniti il 54% dei consumatori ha dichiarato che nel 2025 le app mobili erano il loro mezzo preferito per gestire i conti bancari,, rispetto al 22% relativo all'online banking e al 9% relativo alle filiali. Tra i Millennials, tale cifra ha raggiunto il 67%.

Anche nel Regno Unito la situazione è simile. Nel 2024, il 75% degli adulti britannici ha utilizzato i servizi bancari mobili, secondo UK Finance, e l'accesso tramite dispositivi mobili ha superato quello tramite computer fisso come modalità più diffusa per accedere al proprio conto. In tutta l'UE, nel 2024 il 67,2% delle persone di età compresa tra i 16 e i 74 anni ha utilizzato i servizi bancari onlinein aumento rispetto al 54,6% del 2019.

L'analisi di fattibilità va oltre le preferenze dei clienti. Secondo McKinsey, le banche con canali mobili più solidi possono gestire oltre l'80% delle interazioni di routine con i clienti nell'app e registrano un'attività dei clienti e un volume di vendite da dispositivi mobili notevolmente superiori rispetto alle banche con prestazioni nella media.

Quindi, ogni banca ha bisogno di un'app? Non proprio tutte. Ma se i clienti si aspettano ormai di poter controllare i saldi, effettuare bonifici, gestire le carte e ricevere assistenza tramite dispositivi mobili, un'app scadente diventa un problema aziendale molto evidente.

Noi di Innowise di solito iniziamo esaminando il modello di prodotto, i sistemi esistenti e le esigenze di integrazione prima di consigliare una soluzione personalizzata o un altro approccio.

Tipi di app di mobile banking

Le app di mobile banking si possono suddividere in alcune grandi categorie, principalmente in base a chi le utilizza e alle operazioni che gli utenti devono effettuare con il proprio denaro. Un cliente al dettaglio che controlla il proprio saldo ha esigenze molto diverse da quelle di un direttore finanziario che approva una serie di pagamenti o da quelle di un cliente del private banking che esamina i propri investimenti. Ecco le categorie principali e lo scopo per cui ciascuna di esse è stata progettata.

TipoCasi d'usoCaratteristiche principaliEsempi
App per servizi bancari al dettaglioOperazioni bancarie quotidiane per privatiConti, bonifici, fatture, carte, assistenzaChase, Bank of America
Neobanca o app bancaria digitaleServizi bancari quotidiani pensati innanzitutto per i dispositivi mobiliOnboarding digitale, pagamenti, gestione del budget, cambi, conti multivalutaRevolut, Chime, N26
App per servizi bancari aziendali o d'impresaFinanze aziendali e operazioni di pagamentoAccesso multiutente, approvazioni, pagamenti in blocco, controlli sui contiHSBCnet, CitiDirect
App dedicata al private banking o alla gestione patrimonialeInvestimenti e gestione patrimonialePanoramica del portafoglio, investimenti, analisi, accesso ai consulentiUBS, Morgan Stanley

Ci sono tantissimi modelli ibridi.

Una banca al dettaglio potrebbe aggiungere strumenti di investimento. Una neobanca può espandersi nel settore dei conti aziendali. Un'app dedicata ai servizi bancari aziendali può offrire carte, strumenti per la gestione delle spese e del flusso di cassa. Le categorie aiutano nella pianificazione, ma il modello concreto del prodotto conta più dell'etichetta.

Funzionalità principali di un'app di mobile banking

Un'app bancaria deve aiutare i clienti a capire come gestiscono il proprio denaro, a trasferirlo, a controllarne l'accesso e a ricevere assistenza quando qualcosa va storto.

Questo è il punto centrale.

Solo dopo vale la pena aggiungere altre funzionalità.

Funzionalità principali del mobile banking

Le funzionalità principali coprono le operazioni bancarie quotidiane che i clienti si aspettano di poter gestire in modo rapido e sicuro dal proprio telefono.

Gestione degli account

Aprendo l'app, il cliente dovrebbe capire subito cosa sta succedendo con i propri conti. Tra le funzionalità tipiche figurano:

  • saldi correnti e disponibili
  • dettagli del conto
  • cronologia delle transazioni
  • transazioni in sospeso
  • filtri e ricerca
  • estratti conto
  • documenti scaricabili, ove pertinente.

La cronologia delle transazioni merita maggiore attenzione di quanta ne riceva solitamente. I clienti non considerano i codici tecnici del processore di pagamento o le descrizioni degli esercenti come “dati”. Vedono un pagamento che non riconoscono e si chiedono immediatamente se qualcuno abbia rubato la loro carta.

Nomi dei commercianti leggibili, stati “in sospeso” chiari, date, commissioni e stati dei pagamenti comprensibili possono evitare molta confusione.

Pagamenti e bonifici

Pochi flussi bancari sono più importanti del trasferimento di denaro. Un cliente deve sapere chi riceve il denaro, quanto viene prelevato dal conto, quanto costa e quando arriva a destinazione.

Tra le caratteristiche comuni figurano:

  • trasferimenti tra i propri conti
  • bonifici bancari nazionali e internazionali
  • Pagamenti P2P
  • pagamento delle bollette
  • beneficiari salvati
  • pagamenti ricorrenti
  • limiti di trasferimento
  • ricevute di pagamento
  • monitoraggio dei pagamenti
  • annullamento, qualora il metodo di pagamento lo consenta.

Anche gli stati di errore sono altrettanto importanti. Un pagamento può essere rifiutato, ritardato, duplicato, sottoposto a verifica o accettato da un sistema mentre un altro sistema non riceve la risposta prevista. L'app deve comunicare con chiarezza ciascuna di queste situazioni.

Gestione delle carte

Le funzioni di gestione delle carte dovrebbero permettere di intervenire subito nei casi urgenti. Un cliente ha smarrito la carta a cena? Dovrebbe poterla bloccare subito. Ha notato una transazione sospetta? Deve poter visualizzare immediatamente i movimenti recenti.

Tra le caratteristiche comuni figurano:

  • visualizzare i dettagli della carta, dove consentito
  • bloccare e sbloccare la carta
  • modificare i limiti di spesa
  • gestire l'utilizzo online o internazionale
  • gestire il PIN
  • segnalare lo smarrimento o il furto di una carta
  • richiedere un ricambio
  • collegare le carte ai portafogli digitali supportati
  • visualizzare le transazioni effettuate con la carta
  • contestare una transazione o contattare l'assistenza.

Esperienza del cliente

Un'app bancaria deve anche gestire bene le cose noiose:

  • onboarding digitale
  • gestione del profilo
  • impostazioni di notifica
  • messaggistica sicura
  • chat di assistenza
  • richieste di assistenza
  • caricamento dei documenti
  • ricerca di filiali o bancomat, se del caso
  • impostazioni di accessibilità
  • consenso e impostazioni sulla privacy.

Non cercare di dare la stessa visibilità a tutti i servizi bancari.

I clienti svolgono di solito poche operazioni ricorrenti e molte altre solo occasionalmente. La navigazione dovrebbe riflettere questa realtà.

Dimostrazione interattiva: scopri le funzionalità principali del mobile banking in azione

Ti stai chiedendo come tutto questo possa tradursi in un prodotto concreto? Ecco un esempio.

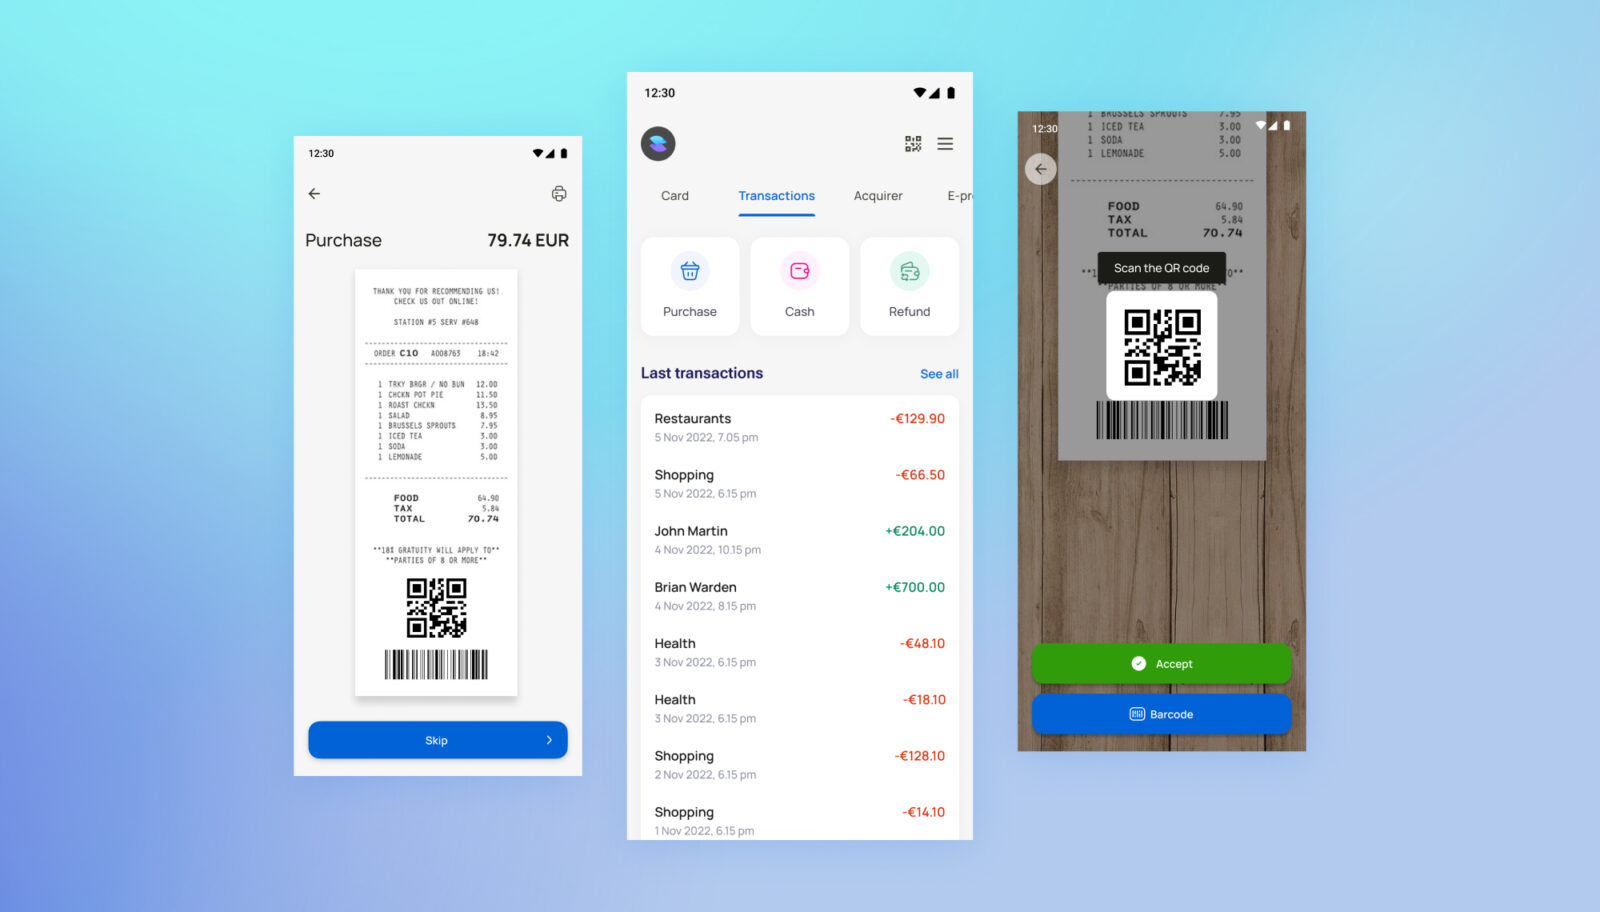
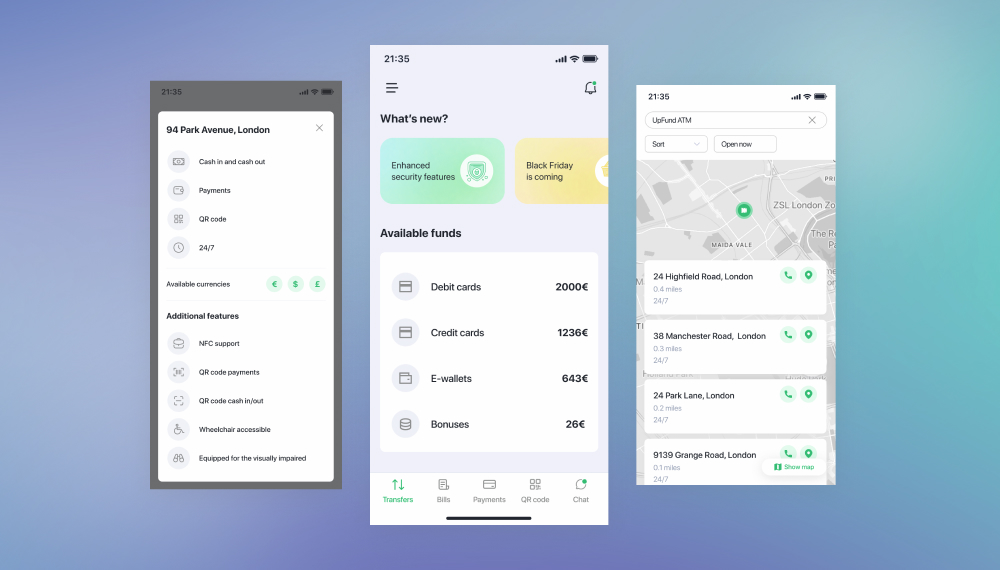
Questa demo di mobile banking è un esempio di come noi di Innowise possiamo strutturare i flussi bancari principali in un prodotto mobile. Mostra come pagamenti, carte, riepiloghi delle spese, prodotti di credito, notifiche e impostazioni di sicurezza possano integrarsi in un'interfaccia reale.

Esplora la demo. È molto più facile valutare l'esperienza utente di un servizio bancario quando puoi esplorarlo in prima persona.

Ti piacerebbe averlo per la tua banca?

Scopri come combinare le funzionalità, le integrazioni e l'esperienza utente giuste nel tuo prodotto.

Funzionalità avanzate delle app di mobile banking e tendenze per il 2026

Le funzionalità avanzate consentono all'app di andare oltre le semplici operazioni bancarie quotidiane, aggiungendo pagamenti più rapidi, strumenti finanziari più completi, controlli più rigorosi e nuovi modi di interagire con i servizi.

Nel 2026 le app bancarie copriranno una parte sempre più ampia del percorso del cliente. Le operazioni che un tempo richiedevano una telefonata, una visita in filiale o un altro tipo di servizio possono ora essere svolte direttamente all'interno dell'app. 

Questo apre la strada ad alcune possibilità davvero utili. E, se gestito male, a tantissimi nuovi modi per infastidire le persone. 

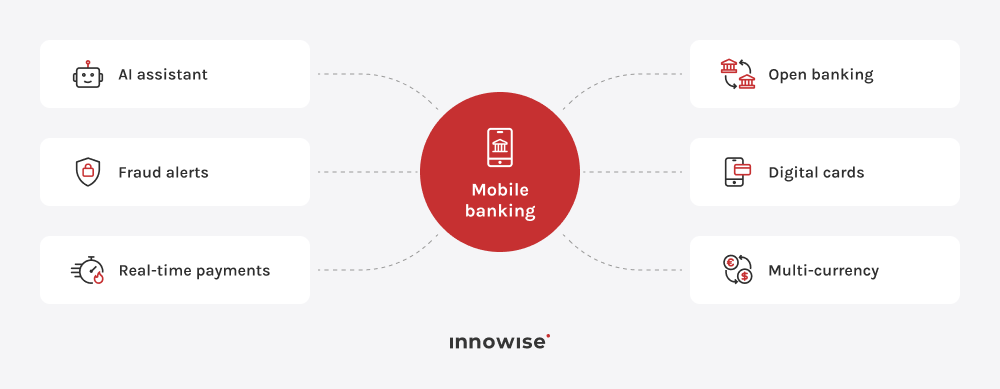
  • Assistenti finanziari basati sull'IA Gli assistenti basati sull'IA possono rispondere a domande relative al conto, fornire spiegazioni sulle transazioni, aiutare gli utenti a individuare le funzionalità e guidarli nelle richieste di assistenza più comuni. Il loro ambito di competenza dovrebbe essere chiaramente definito, soprattutto per quanto riguarda le operazioni finanziarie sensibili e il passaggio a un operatore dell'assistenza.
  • Consigli finanziari e approfondimenti sulle spese. Le app bancarie possono utilizzare i dati relativi ai conti e alle transazioni per mostrare gli addebiti ricorrenti, le fatture in scadenza, le abitudini di spesa, i progressi nel risparmio o i periodi in cui la disponibilità di contanti potrebbe ridursi. Il valore aggiunto sta nel rendere tali informazioni facili da comprendere e su cui agire.
  • Rilevamento delle frodi e controlli di sicurezza. Le moderne app bancarie sono in grado di segnalare attività insolite, richiedere ulteriori verifiche quando necessario e offrire agli utenti un modo rapido per controllare o segnalare transazioni sospette. Questi controlli spesso operano in combinazione con verifiche sui dispositivi, regole di autenticazione e monitoraggio delle transazioni.
  • Pagamenti in tempo reale. I pagamenti in tempo reale consentono ai clienti di inviare e ricevere denaro in pochi secondi, laddove l'infrastruttura di pagamento locale lo consenta. L'app dovrebbe mostrare in modo chiaro lo stato del pagamento, i dati del destinatario, le commissioni e la conferma durante l'intero processo.
  • Open banking e aggregazione dei conti.L'open banking consente ai clienti di collegare conti di altre banche e di avere una visione più completa della propria situazione finanziaria in un unico posto. Può inoltre supportare l'avvio dei pagamenti e altri servizi, a seconda del mercato e delle API disponibili.
  • Carte digitali istantanee e funzioni avanzate di gestione delle carte. Le carte digitali possono essere emesse direttamente nell'app, a volte prima ancora che arrivi la carta fisica. I clienti possono inoltre gestire i limiti, i pagamenti online, l'utilizzo all'estero, i collegamenti con i portafogli digitali e altre impostazioni relative alla carta.
  • Finanza integrata. La finanza integrata consente di incorporare i servizi bancari in prodotti e piattaforme di terze parti. Per le banche, ciò può significare rendere accessibili conti, carte, pagamenti o servizi di credito tramite API, mantenendo al contempo alcune fasi del percorso del cliente all'interno dell'app bancaria.
  • Servizi bancari multivaluta e transfrontalieri. Le funzionalità multivaluta consentono ai clienti di detenere, cambiare e trasferire denaro in diverse valute. In questo contesto, sono fondamentali la trasparenza sui tassi di cambio, sulle commissioni, sui tempi di regolamento e sugli importi finali ricevuti.
  • Servizi bancari con comandi vocali. Le funzionalità vocali consentono agli utenti di navigare nell'app, controllare le informazioni di base dell'account o accedere a determinati servizi. Sono particolarmente utili per garantire l'accessibilità e consentire semplici interazioni a mani libere.
  • Gestione delle finanze personali. Gli strumenti di gestione finanziaria personale possono includere la pianificazione del budget, le categorie di spesa, il monitoraggio dei pagamenti ricorrenti, gli obiettivi di risparmio e la panoramica dei flussi di cassa. Il loro scopo è semplice: aiutare gli utenti a capire cosa sta succedendo con il proprio denaro e quali aspetti potrebbero richiedere maggiore attenzione.

Progetti nel settore bancario che abbiamo realizzato

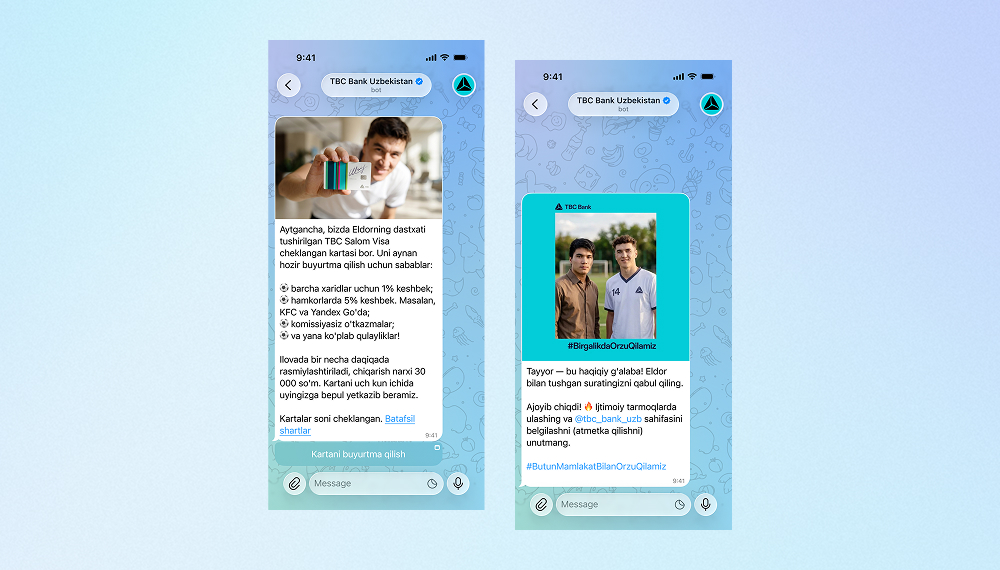
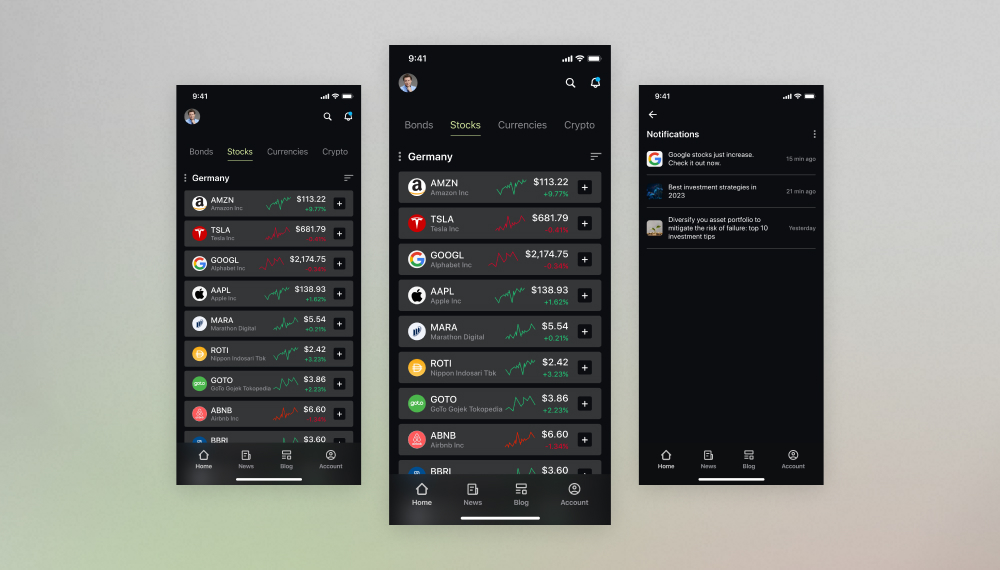
Bot IA per la campagna marketing di TBC Bank
Innowise ha sviluppato un bot Telegram bilingue che genera selfie con l’IA insieme al testimonial calcistico di TBC Bank.
3,000 utenti coinvolti
2 lingue supportate
Scopri il progetto
Recensione del cliente
Scopri il progetto
Client review logo. Recensione del cliente
AI Telegram bot..
Sviluppo di un repository per la gestione dei dati bancari
Abbiamo sviluppato un archivio centralizzato per conservare, elaborare e proteggere grandi quantità di dati relativi a clienti aziendali, conti e transazioni.
Refactoring e miglioramento di un'app per terminali POS basata su Android
Software ottimizzato per il terminale POS Innowise, che ne migliora le funzionalità, risolve i bug individuati e unifica il codice sorgente.
100% conformità allo standard EMV
Sviluppo di una piattaforma di investimento omnicanale
Abbiamo sviluppato un'applicazione finanziaria completa per gestire in un unico sistema depositi bancari, investimenti azionari, portafogli di attività, risparmi previdenziali e molto altro.
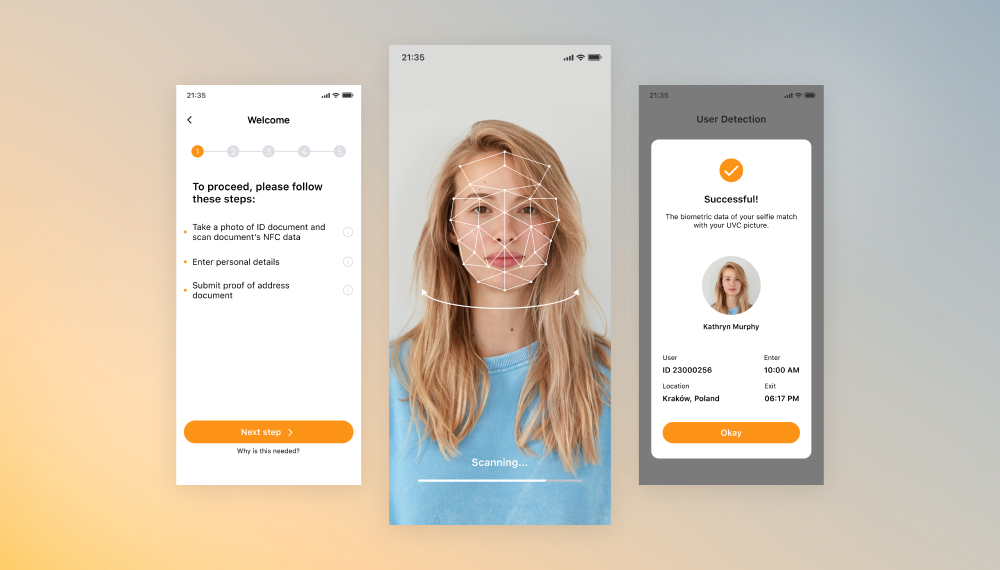
Sviluppo di una soluzione KYC per applicazioni mobili
Abbiamo aggiornato il software di gestione delle identità e degli accessi dei clienti per iOS e Android, al fine di garantire un utilizzo multipiattaforma senza soluzione di continuità e la verifica biometrica.
Ottimizzazione dell'app mobile incentrata sulla banca
Abbiamo sviluppato un software per i terminali di emissione di carte che consente di effettuare depositi e prelievi tramite codici QR e garantisce l'integrazione dei bancomat con Google Maps.
Sviluppo di applicazioni web bancarie per il trasferimento di denaro
Innowise ha sviluppato da zero una complessa piattaforma SaaS che consente il trasferimento di denaro e il monitoraggio delle analisi.
25-30 verifiche per ogni tipo di transazione
Sviluppo di piattaforme di open banking
Innowise ha sviluppato una piattaforma bancaria aperta e ha fornito servizi di aggregazione API.
100% Conformità alle norme tecniche di regolamentazione della PSD2
01 / 01
Close popup icon

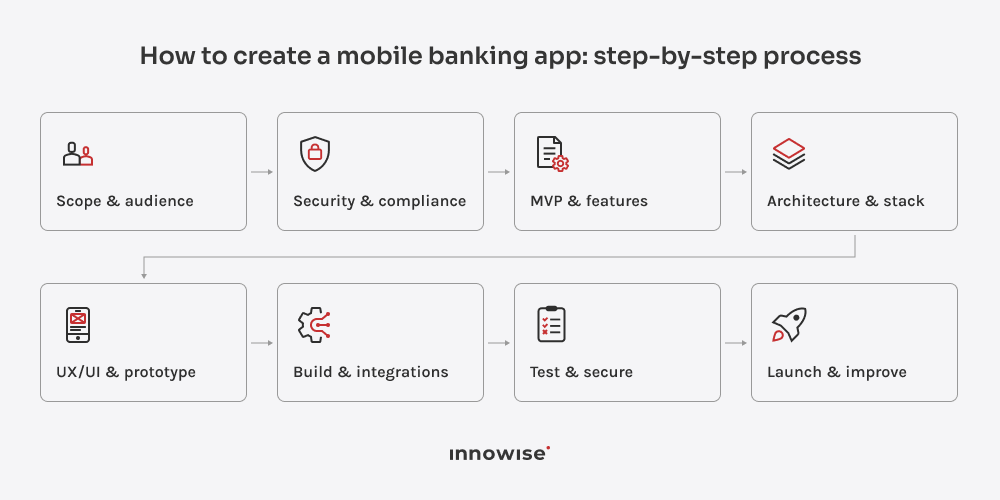
Come creare un'app di mobile banking: procedura passo dopo passo

Per sviluppare un'app di mobile banking, occorre partire dai vincoli di prodotto e operativi, per poi passare alle funzionalità, all'architettura, all'esperienza utente (UX), alla progettazione tecnica, alle integrazioni, ai test e al lancio.

L'ordine è importante.

Fase 1: Definire l'ambito del prodotto e il pubblico di riferimento

La banca conosce già i propri clienti, i mercati e i prodotti. In questo caso, il compito consiste nel definire con precisione quali funzionalità debba includere l'app e chi ne utilizzerà le diverse parti.

Definisci l'ambito del progetto in base ai percorsi bancari reali dei clienti:

  • quali segmenti di clientela utilizzeranno l'app
  • quali prodotti e servizi dovrebbero essere disponibili su dispositivi mobili
  • quali percorsi devono essere inclusi nella prima versione
  • quali ruoli utente richiedono accessi o autorizzazioni diversi
  • quali paesi, valute e metodi di pagamento rientrano nel progetto
  • a quali sistemi e provider l'app deve connettersi.

Ciò fornisce al team una chiara definizione dell'ambito del prodotto prima che inizi la pianificazione delle funzionalità. Inoltre, aiuta a distinguere i flussi bancari indispensabili dalle idee che possono essere rimandate a versioni successive.

Fase 2: Valutare i requisiti normativi e di sicurezza

Se stai cercando di capire come sviluppare un'app di mobile banking sicura,coinvolgi i team addetti alla sicurezza, alla conformità, agli aspetti legali e alla gestione dei rischi fin dalle prime fasi del progetto, in modo che possano influire sulla progettazione. Di solito sarà necessario affrontare aspetti quali:

  • Controlli KYC/AML e verifica dei clienti
  • MFA e dati biometrici
  • crittografia
  • gestione sicura delle informazioni finanziarie
  • sicurezza dei dispositivi
  • controlli antifrode
  • norme di pagamento
  • privacy e consenso
  • requisiti di audit
  • requisiti relativi alla localizzazione dei dati
  • controlli sui fornitori terzi.

L'elenco esatto dipende dal Paese, dalle licenze, dal tipo di prodotto, dai metodi di pagamento e dai dati coinvolti. Prendiamo ad esempio una banca al dettaglio statunitense che emette carte di debito: i requisiti KYC/AML, i requisiti relativi alle carte, i controlli antifrode e l'autenticazione dei clienti determineranno in gran parte le caratteristiche del prodotto. Prendiamo ora una banca dell'UE che offre bonifici SEPA istantanei. Il pagamento deve raggiungere il destinatario entro 10 secondi, mentre la verifica del beneficiario e altri controlli di conformità devono comunque adattarsi a tale flusso.

Ecco perché questi requisiti dovrebbero essere tradotti in regole di prodotto sin dalle prime fasi. L'autenticazione forte, ad esempio, deve definire quando i dati biometrici sono sufficienti, quando è necessario un controllo aggiuntivo e cosa succede su un nuovo dispositivo o dopo tentativi di accesso non riusciti.

Fase 3: Definizione dell'MVP e delle funzionalità

Un MVP nel settore bancario deve comunque funzionare come un prodotto bancario. Non ha senso rilasciare un flusso di trasferimento “minimo” se gli stati delle transazioni sono poco chiari o se non sono state definite le modalità di recupero in caso di errore.

Per un'app dedicata ai servizi bancari al dettaglio, la prima versione potrebbe includere:

  • onboarding e accesso
  • panoramica dei conti
  • cronologia delle transazioni
  • trasferimenti
  • funzioni di base per la gestione delle carte
  • notifiche
  • impostazioni del profilo e di sicurezza
  • supporto

Un MVP dedicato al corporate banking avrà caratteristiche diverse. Ruoli, approvazioni, pagamenti massivi e autorizzazioni sui conti potrebbero avere la precedenza su metà delle funzionalità rivolte ai consumatori che solitamente si associano al mobile banking.

Per una neobanca, l'onboarding digitale, il versamento di fondi, le carte e i pagamenti possono determinare l'intera esperienza iniziale.

Il segreto sta nello scegliere un insieme coerente di funzionalità bancarie. Un insieme casuale di funzionalità “semplici” non costituisce un MVP.

Se vuoi partire con una prima versione ben definita, i servizi di sviluppo MVP di Innowise possono aiutarti a definire l'ambito, a testare l'idea e a trasformarla in un piano di prodotto pronto per la realizzazione.

Fase 4: Progettare l'architettura e scegliere lo stack tecnologico

Un'architettura tipica del mobile banking, in forma molto semplificata, si presenta così:

app mobile → API e livello di integrazione → servizi di backend → dati e sistemi core banking

Le API e i livelli di backend gestiscono l'autenticazione, le autorizzazioni, la logica delle transazioni, l'accesso ai dati e le connessioni ai sistemi bancari e ai fornitori di terze parti. Questa separazione risulta particolarmente utile quando l'app deve interagire con infrastrutture bancarie meno recenti.

Uno stack tecnologico tipico può includere:

LivelloTecnologie
MobileSwift, Kotlin, Flutter, React Native
Back endJava, .NET, Node.js, Go
DatabasePostgreSQL, MySQL, NoSQL, a seconda dei casi
APIREST, GraphQL ove opportuno
CloudAWS, Azure, GCP
InfrastruttureDocker, Kubernetes, CI/CD

Scegli la soluzione più adatta in base alla tua infrastruttura esistente, ai requisiti di sicurezza, alle integrazioni, al volume delle transazioni e alle competenze del tuo team. La nostra guida al miglior stack tecnologico per lo sviluppo di app mobili tratta questa decisione in modo più approfondito.

Per quanto riguarda il livello mobile, dovrai inoltre scegliere tra sviluppo nativo e multipiattaforma. Lo sviluppo nativo offre un accesso più diretto alle funzionalità specifiche della piattaforma, mentre quello multipiattaforma consente ai team di condividere una maggiore quantità di codice tra iOS e Android. Consulta la nostra guida allo sviluppo di app native e multipiattaforma per valutare i pro e i contro.

Fase 5: Progettare l'UX/UI e realizzare un prototipo

Per sviluppare bene un'app di mobile banking, è importante progettare fin dall'inizio anche i percorsi più complessi. Sul serio.

Crea prototipi dei flussi bancari più complessi: verifiche fallite, bonifici in sospeso, recupero dell'account, servizi non disponibili o pagamenti stornati. Questi casi ti dicono molto di più sulla qualità dell'esperienza utente rispetto a una dashboard ben curata.

Mappa l'intero percorso, compresi gli stati di errore, prima dell'inizio dello sviluppo. I servizi di design di app mobile di Innowise possono aiutare a trasformare tali flussi in prototipi collaudati e interfacce pronte per la produzione.

Fase 6: Sviluppare l'app, il back end e le integrazioni

È qui che l'app mobile, il back end, i sistemi bancari e i fornitori terzi devono funzionare come un unico prodotto.

Le principali integrazioni includono solitamente:

IntegrazioneScopo
Sistema bancario centrale e registro contabileConti, saldi e transazioni
Piattaforme di pagamento e di gestione delle carteBonifici, pagamento delle bollette, emissione e gestione delle carte
Fornitori di servizi KYC/AMLVerifica dell'identità e controlli di conformità
Servizi relativi al credito, alle frodi e al rischioVerifiche dei rischi, individuazione delle frodi e decisioni in materia di credito
API di open banking e portafogli digitaliConti esterni e opzioni di pagamento
Strumenti di CRM, assistenza e comunicazioneAssistenza, notifiche e comunicazione con i clienti

Progetta le integrazioni tenendo conto dei possibili errori. I provider potrebbero non rispondere entro i tempi previsti, le risposte potrebbero arrivare in ritardo e le richieste potrebbero essere duplicate. Definisci i meccanismi di retry, la protezione contro i duplicati, i timeout, la riconciliazione, la mappatura degli stati e i messaggi per i clienti prima che tali casi si verifichino in produzione.

Fase 7: Verifica della funzionalità, delle prestazioni e della sicurezza

Per le app bancarie, i test dovrebbero seguire il flusso di denaro e dei dati lungo l'intero percorso della transazione.

Per un bonifico, verifica l'importo, il beneficiario, le commissioni, i limiti, la registrazione della transazione, le notifiche, la traccia di audit e la gestione delle richieste duplicate.

Un piano di test ben strutturato dovrebbe comprendere:

  • test unitari e test delle API
  • test end-to-end dei flussi bancari
  • copertura dei dispositivi e dei sistemi operativi
  • test di carico e in condizioni di rete instabile
  • autorizzazioni e autenticazione
  • test di sicurezza e di penetrazione
  • riconciliazione delle transazioni
  • malfunzionamenti dei fornitori esterni
  • aggiornamenti delle app e retrocompatibilità.

Presta particolare attenzione alle connessioni instabili. Un'interruzione della connessione a metà di un trasferimento non dovrebbe mai lasciare il cliente nell'incertezza sul fatto che il denaro sia stato effettivamente trasferito.

I servizi di test delle app mobili di Innowise comprendono test funzionali, di prestazione, di compatibilità, di usabilità e di sicurezza.

Fase 8: Lancio, monitoraggio e miglioramento continuo

Utilizza rilasci graduali, feature flag o gruppi di clienti limitati, in modo da poter reagire rapidamente se qualcosa dovesse andare storto.

Prima del lancio, definisci i segnali da monitorare e chi è responsabile di ciascun tipo di incidente: crash, pagamenti non andati a buon fine, problemi di accesso, rallentamenti del servizio, interruzioni da parte dei provider, abbandoni durante la fase di onboarding, recensioni sugli app store e picchi di richieste di assistenza.

Dopo il rilascio, utilizza i dati sul comportamento reale degli utenti per definire la roadmap. Problemi di assistenza ricorrenti, flussi abbandonati, schermate lente e azioni che gli utenti tentano più volte indicano solitamente il prossimo aspetto su cui vale la pena intervenire.

Progetta al meglio la tua app bancaria

Chiarisci gli aspetti relativi all’MVP, alle integrazioni, alla sicurezza e all’approccio di implementazione prima dell’inizio dello sviluppo

Sfide di sviluppo e soluzioni pratiche

Le difficoltà maggiori nello sviluppo dei servizi bancari mobili emergono solitamente nell'interazione tra sistemi, normative e team.

Il problemaPerché è importanteSoluzione pratica
Integrazione di sistemi legacyAPI obsolete, formati di dati non uniformi e documentazione insufficiente possono rallentare la consegna e causare erroriValutare i sistemi sin dalle prime fasi, introdurre API o middleware ove opportuno, testare le connessioni separatamente, effettuare la migrazione in modo graduale
Sicurezza e usabilitàUn processo di autenticazione troppo rigido può infastidire gli utenti, mentre controlli poco rigorosi aumentano i rischiUtilizzare la biometria, i controlli basati sul rischio, la verifica rafforzata e i test di usabilità
Accuratezza delle transazioniGli errori possono causare duplicati, ritardi, stati incompleti o registrazioni delle transazioni confuseUtilizzare l'idempotenza, la convalida, la riconciliazione, i registri di audit e la logica di ripristino
Prestazioni e disponibilitàUn traffico elevato o interruzioni di servizio da parte di terze parti possono bloccare percorsi importantiEseguire test di carico, pianificare la capacità, monitorare i servizi, utilizzare la cache ove opportuno, predisporre percorsi di failover
Manutenzione continuaI cambiamenti nel sistema operativo, le vulnerabilità, le normative e la crescita dei prodotti alimentano il lavoroGarantire la copertura dei test di regressione, i processi di rilascio, l'applicazione delle patch di sicurezza, il monitoraggio e un piano di manutenzione ben definito

Un'altra sfida riguarda la responsabilità. Assegna un responsabile a ogni percorso principale, dall'apertura del conto ai bonifici, dalla sostituzione della carta alle contestazioni, in modo che qualcuno sia responsabile dell'intero esito della pratica del cliente.

Quanto costa sviluppare un'app di mobile banking

Il costo di sviluppo di un'app di mobile banking dipende meno dal numero di schermate e più da ciò a cui l'app deve connettersi, dai dati che deve elaborare, dalla sicurezza che deve garantire e dal supporto che deve fornire. L'ambito del backend, le integrazioni, i requisiti di conformità e l'infrastruttura bancaria esistente sono solitamente i fattori che incidono maggiormente.

Ambito del progettoIn cosa consiste in genereImpegno nello sviluppo
PrototipoPercorsi chiave, interfaccia utente, flussi cliccabili, lavoro sul back end limitatoPiù basso
App che utilizza i sistemi bancari esistentiApp mobile, API, autenticazione, sistema centrale esistente e connessioni di pagamentoModerato
App con nuovi servizi di back endApp mobile, sviluppo back-end, integrazioni multiple, sicurezza e strumenti operativiAlto
Piattaforma bancaria completaDispositivi mobili, domini back-end, integrazioni complesse, infrastruttura, conformità, strumenti operativiMolto alto

La stima dei costi aumenta rapidamente non appena il progetto prevede l'integrazione di nuovi sistemi di pagamento o di gestione delle carte, fornitori di servizi KYC/AML, sistemi antifrode, migrazione dei dati, requisiti di sicurezza complessi o un ampio lavoro sul backend. Per ottenere un preventivo accurato, è necessario valutare queste dipendenze prima di stimare i costi dello sviluppo dell'applicazione mobile vera e propria.

Scopri quanto ti costerà la tua app bancaria

Crea la tua app di mobile banking con Innowise

Innowise copre l'intero processo di sviluppo dell'app bancaria: analisi del prodotto, UX/UI, sviluppo mobile e backend, integrazioni, controllo qualità, rilascio e assistenza post-lancio. Ciò significa meno passaggi tra fornitori diversi e un unico team che si occupa dell'app, dei pagamenti, dell'identità, delle carte, delle API, dell'infrastruttura e dei test.

Possiamo inoltre valutare un prodotto bancario esistente prima dell'inizio dello sviluppo, analizzandone l'architettura, la qualità del codice, le lacune di sicurezza, le dipendenze del backend, le prestazioni e i vincoli di migrazione. Puoi consultare le nostre certificazioni per valutare i requisiti di sicurezza e di delivery del tuo progetto.

Riflessioni finali

Il mobile banking continuerà a evolversi verso pagamenti più rapidi, un accesso più ampio ai conti, una maggiore sicurezza e un numero maggiore di servizi all'interno dell'app.

Progettala quindi in modo che possa adattarsi ai cambiamenti. L'app dovrebbe essere in grado di aggiungere nuovi fornitori, supportare nuovi metodi di pagamento, soddisfare nuovi requisiti ed espandersi senza richiedere una profonda riprogettazione ogni pochi anni.

FAQ

Lo sviluppo di un'app di mobile banking comprende l'app stessa e tutto ciò che è necessario per garantire il funzionamento dei servizi bancari attraverso di essa: servizi di backend, API, autenticazione, pagamenti, carte, controlli di identità, integrazioni, sicurezza e test. Se ti stai chiedendo come realizzare un'app di mobile banking, Innowise è in grado di gestire l'intero ciclo di sviluppo, dalla pianificazione del prodotto al lancio e all'assistenza.
Dipende da ciò che serve per far funzionare l'app, oltre all'interfaccia. Lo sviluppo del backend, i sistemi legacy, le integrazioni, le procedure KYC/AML, i pagamenti, le carte, i controlli antifrode, la sicurezza, la migrazione e i test possono tutti incidere in modo significativo sulla stima. Noi di Innowise definiamo innanzitutto l'ambito di queste dipendenze e poi stimiamo il progetto in base al lavoro effettivo richiesto.

I tempi dipendono dal set di funzionalità, dall'architettura, dalle integrazioni, dagli adempimenti normativi e dall'infrastruttura esistente. Una banca con API ben documentate e servizi consolidati può procedere molto più rapidamente rispetto a una che necessita di un ampio lavoro sul backend e sulle integrazioni.

Sì, laddove le licenze, la giurisdizione, il quadro normativo, il modello di custodia e la politica di gestione dei rischi della banca lo consentano. L'app può supportare saldi in criptovalute, operazioni di cambio, trasferimenti o servizi di terze parti, ma occorre innanzitutto definire gli aspetti relativi alla custodia, alla sicurezza, al monitoraggio delle transazioni e al quadro normativo.

Le tendenze attuali nel settore del mobile banking includono assistenti basati sull'intelligenza artificiale, pagamenti in tempo reale, aggregazione dei conti, carte digitali, controlli più rigorosi contro le frodi, finanza integrata, servizi bancari multivaluta e strumenti più avanzati per la gestione del denaro. Scegli le funzionalità che rispondono a un'esigenza reale dei clienti.

La sicurezza dovrebbe comprendere l'autenticazione, la crittografia, l'archiviazione dei dati, le API, i controlli sulle transazioni, i controlli antifrode, l'infrastruttura, i test, il monitoraggio e il ripristino. In Innowise, questi requisiti vengono presi in considerazione fin dalla definizione dell'architettura e dalla progettazione, anziché essere aggiunti solo in prossimità del rilascio.

Inizia con le funzionalità di Chime o Revolut più adatte al tuo pubblico, come l'onboarding, le carte, il cambio valuta, i pagamenti o i risparmi. Definisci poi le licenze, i partner bancari, le infrastrutture di pagamento, i sistemi di backend e i fornitori necessari per supportarle.

Cerca un'azienda con esperienza nel settore bancario, solide competenze nello sviluppo mobile e backend, buone pratiche di sicurezza, capacità di integrazione e che sappia lavorare con i tuoi sistemi esistenti. E chiediti se la tua app attuale abbia davvero bisogno di essere rifatta da zero. Noi di Innowise esamineremmo prima il prodotto, l'architettura, le integrazioni e i vincoli tecnici, per poi consigliare l'ambito del progetto.

Mostra di più Mostra meno

Indice dei contenuti

    Contattaci

    Prenota una chiamata oppure compila il modulo qui sotto. Ti contatteremo non appena avremo elaborato la richiesta.

    Inviaci un messaggio vocale
    Allega i documenti
    Carica file

    È possibile allegare 1 file di dimensioni massime di 2 MB. Formati di file validi: pdf, jpg, jpeg, png.

    Cliccando su «Invia», acconsenti al trattamento dei tuoi dati personali da parte di Innowise, in conformità con la nostra Informativa sulla privacy, per fornirti informazioni pertinenti. Inserendo il tuo numero di telefono, accetti che possiamo contattarti tramite chiamate vocali, SMS e app di messaggistica. Potrebbero essere applicati costi per chiamate, messaggi e traffico dati.

    Puoi anche inviarci la tua richiesta
    a contact@innowise.com
    Cosa succede dopo?
    1

    Una volta ricevuta e presa in carico la richiesta, ti ricontatteremo per approfondire le esigenze del progetto e firmare un accordo di riservatezza.

    2

    Dopo aver chiarito le esigenze, obiettivi e aspettative, il nostro team elabora una proposta che definisce le attività previste, la composizione del team, le tempistiche e i costi stimati.

    3

    Fisseremo un incontro per discutere la proposta e definire tutti i dettagli.

    4

    Infine, firmeremo il contratto e inizieremo subito a lavorare sul tuo progetto.

    Altri servizi che copriamo

    arrow