Jak stworzyć aplikację do bankowości mobilnej: najważniejsze funkcje, etapy i trendy

12 października 2026 r. 20 min czytania
Head of Mobile Development
Zweryfikowany ekspert
Każdy artykuł na stronie Innowise jest tworzony przez autorów posiadających praktyczne doświadczenie. Rozumieją oni dany temat nie tylko z teoretycznego punktu widzenia, ale także dzielą się spostrzeżeniami wynikającymi z rzeczywistych projektów.
9+ lat doświadczenia
Zweryfikowany ekspert
9+ lat doświadczenia
Pavel zajmuje się dostarczaniem wysokowydajnych aplikacji mobilnych na systemy iOS i Android. Dzięki doświadczeniu w inżynierii natywnej zapewnia płynne skalowanie międzyplatformowych i natywnych produktów oraz bezbłędne wrażenia użytkownika.
Wiedza
Aplikacje wieloplatformowe iOS i Android Dostawa produktu
Poznajmy się

Kluczowe punkty

  • Zastanów się, czy naprawdę potrzebujesz nowej aplikacji. Czasami wystarczy zmiana projektu. Czasami głębszym problemem jest architektura, przestarzałe integracje lub kod źródłowy, którego zmiana stała się zbyt kosztowna.
  • Zacznij od zadań klientów, które mają największe znaczenie. Dostęp do konta, płatności, zarządzanie kartami, obsługa klienta oraz przejrzysty stan transakcji powinny działać bez zarzutu, zanim dodasz dodatkowe funkcje.
  • Zadbaj o bezpieczeństwo i zgodność z przepisami już na wczesnym etapie. Uwierzytelnianie, procedury KYC/AML, zasady płatności, przetwarzanie danych oraz mechanizmy zapobiegania oszustwom będą miały wpływ zarówno na produkt, jak i na konfigurację techniczną.
  • Traktuj integracje jako część podstawowego zakresu. Podstawowe systemy bankowe, podmioty obsługujące transakcje kartowe, systemy płatnicze, dostawcy usług KYC, narzędzia do wykrywania oszustw, interfejsy API otwartej bankowości oraz platformy CRM mogą zadecydować o sukcesie lub porażce projektu.
  • Weź pod uwagę cały system bankowy, a nie tylko ekrany urządzeń mobilnych. Prace związane z zapleczem systemowym, systemy starszego typu, testowanie, migracja, przeglądy bezpieczeństwa oraz zależności od podmiotów zewnętrznych zazwyczaj decydują o rzeczywistych kosztach i harmonogramie.
Podsumuj artykuł za pomocą AI

Kiedy ostatnio irytowała cię twoja aplikacja bankowa? U mnie to było chyba wczoraj. 

A teraz wyobraź sobie, że jesteś bankiem, który stworzył ten produkt. Produkt, na który ludzie narzekają, którego unikają, kiedy tylko mogą, i z którego korzystają tylko dlatego, że nie mają lepszej alternatywy. Niezbyt przyjemna sytuacja.

Jeśli chcesz stworzyć aplikację bankową, której ludzie będą ufać i z której będą korzystać bez przeklinania na swój telefon, czeka cię długa lista zadań: zakres produktu, UX, bezpieczeństwo, architektura, integracje, testowanie, zgodność z przepisami, koszty itp. Pierwsza pozycja na tej liście jest prostsza: przeczytaj to Przewodnik po tworzeniu aplikacji do bankowości mobilnej zanim zaczniesz podejmować kosztowne decyzje.

W Innowise współpracujemy z bankami przy tworzeniu produktów mobilnych – od wczesnego etapu planowania produktu, poprzez rozwój, integrację i testowanie, aż po wprowadzenie na rynek – dlatego niniejszy przewodnik skupia się na decyzjach, które w praktyce mają zazwyczaj największe znaczenie.

Przegląd rynku bankowości mobilnej

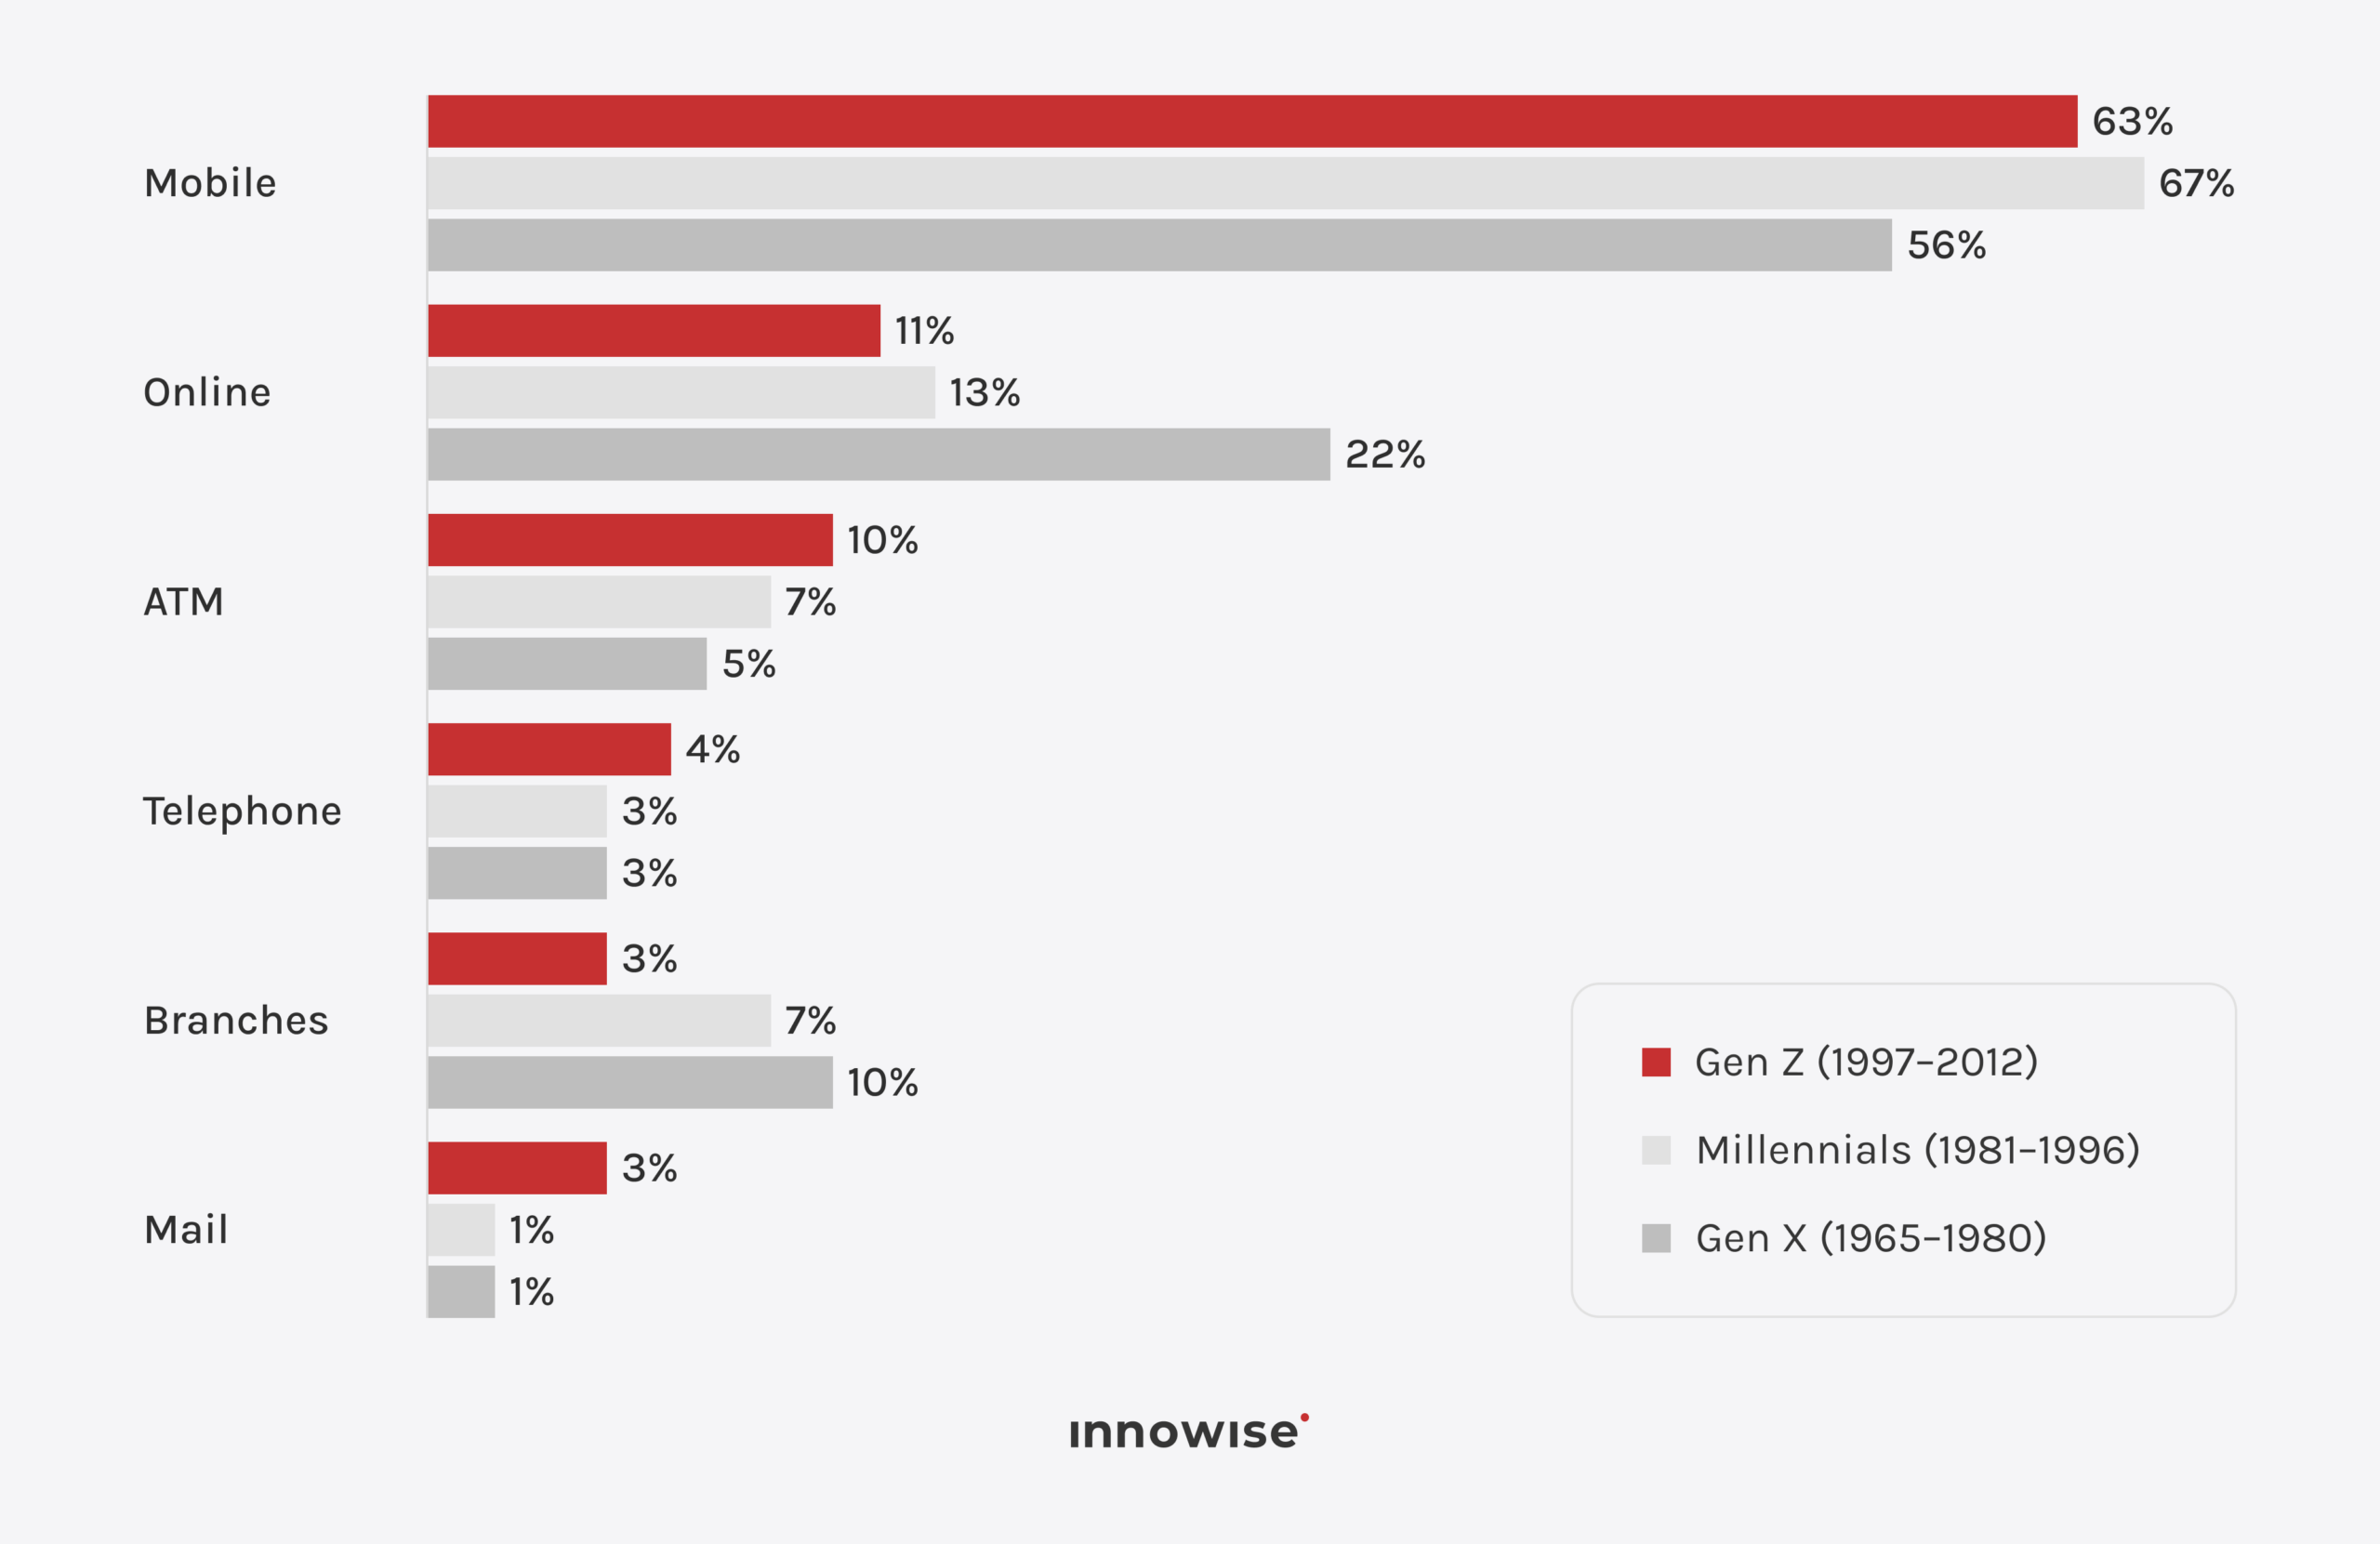
Bankowość mobilna jest już głównym kanałem obsługi bankowej dla wielu klientów. W Stanach Zjednoczonych, 54% konsumentów stwierdziło, że w 2025 r. aplikacje mobilne były ich preferowanym sposobem zarządzania kontami bankowymi, w porównaniu z 22% w przypadku bankowości internetowej i 9% w przypadku oddziałów. Wśród pokolenia Millennials liczba ta wyniosła 67%.

W Wielkiej Brytanii sytuacja wygląda podobnie. W 2024 r. 75% dorosłych mieszkańców Wielkiej Brytanii korzystało z bankowości mobilnej, według UK Finance, a bankowość mobilna wyprzedziła bankowość stacjonarną jako najpopularniejszy sposób uzyskiwania dostępu do konta. W całej UE, W 2024 r. z bankowości internetowej korzystało 67,21 TP180T osób w wieku 16–74 lat, co stanowi wzrost w porównaniu z wartością 54,61 TP180T odnotowaną w 2019 r.

Analiza biznesowa wykracza poza preferencje klientów. Raporty firmy McKinsey że banki dysponujące lepiej rozwiniętymi kanałami mobilnymi są w stanie obsłużyć ponad 80% rutynowych interakcji z klientami w aplikacji i odnotowują znacznie większą aktywność klientów oraz sprzedaż mobilną niż firmy osiągające przeciętne wyniki.

Czy zatem każdy bank potrzebuje aplikacji? Nie dosłownie każdy. Jeśli jednak klienci oczekują, że właśnie za pomocą urządzeń mobilnych będą sprawdzać salda, dokonywać przelewów, zarządzać kartami i uzyskiwać pomoc, to słaba aplikacja staje się bardzo widocznym problemem biznesowym.

W firmie Innowise zazwyczaj zaczynamy od przeanalizowania modelu produktu, istniejących systemów oraz potrzeb w zakresie integracji, zanim zaproponujemy rozwiązanie dostosowane do indywidualnych potrzeb lub inne podejście.

Rodzaje aplikacji do bankowości mobilnej

Aplikacje bankowości mobilnej można podzielić na kilka szerokich kategorii, głównie w zależności od tego, kto z nich korzysta i jakie czynności chce wykonać w związku ze swoimi środkami finansowymi. Potrzeby klienta detalicznego sprawdzającego stan konta znacznie różnią się od potrzeb dyrektora finansowego zatwierdzającego partię płatności lub klienta bankowości prywatnej analizującego inwestycje. Oto główne kategorie oraz przeznaczenie każdej z nich.

TypPrzypadki użyciaKluczowe funkcjePrzykłady
Aplikacja do bankowości detalicznejCodzienne usługi bankowe dla klientów indywidualnychKonta, przelewy, rachunki, karty, pomoc technicznaChase, Bank of America
Neobank lub aplikacja do bankowości cyfrowejBankowość codzienna z priorytetem urządzeń mobilnychCyfrowe procesy wdrażania nowych klientów, płatności, planowanie budżetu, operacje walutowe, rachunki wielowalutoweRevolut, Chime, N26
Aplikacja do obsługi bankowości biznesowej lub korporacyjnejFinanse przedsiębiorstwa i operacje płatniczeDostęp dla wielu użytkowników, zatwierdzanie, płatności zbiorcze, kontrola kontHSBCnet, CitiDirect
Aplikacja do bankowości prywatnej lub zarządzania majątkiemInwestycje i zarządzanie majątkiemPrzegląd portfela, inwestycje, analizy, dostęp do doradcówUBS, Morgan Stanley

Istnieje mnóstwo modeli hybrydowych.

Bank detaliczny może wprowadzić narzędzia inwestycyjne. Neobank może rozszerzyć działalność o konta firmowe. Aplikacja do obsługi bankowości biznesowej może oferować karty, funkcje związane z wydatkami oraz narzędzia do zarządzania przepływami pieniężnymi. Kategorie te pomagają w planowaniu, ale rzeczywisty model produktu ma większe znaczenie niż sama nazwa.

Najważniejsze funkcje aplikacji do bankowości mobilnej

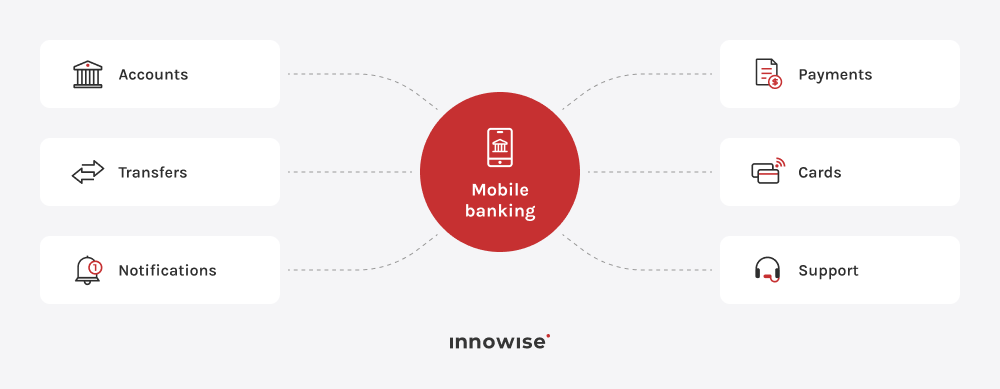
Aplikacja bankowa powinna pomagać klientom w zrozumieniu ich środków finansowych, zarządzaniu nimi, kontrolowaniu dostępu do nich oraz uzyskiwaniu pomocy w razie problemów.

To jest sedno sprawy.

Wszystko inne zyskuje swoje miejsce dopiero potem.

Podstawowe funkcje bankowości mobilnej

Podstawowe funkcje obejmują codzienne czynności bankowe, których klienci oczekują, że będą mogli załatwić szybko i bezpiecznie za pomocą swoich telefonów.

Zarządzanie kontem

Po uruchomieniu aplikacji klient powinien szybko zorientować się, co dzieje się z jego kontami. Typowe funkcje obejmują:

  • aktualne i dostępne salda
  • dane konta
  • historia transakcji
  • transakcje oczekujące
  • filtry i wyszukiwanie
  • wyciągi z konta
  • dokumenty do pobrania, jeśli dotyczy.

Historia transakcji zasługuje na większą uwagę, niż zazwyczaj jej poświęca się. Klienci nie postrzegają surowych kodów procesorów ani ciągów znaków sprzedawców jako “danych”. Widzą płatność, której nie rozpoznają, i od razu zastanawiają się, czy ktoś nie ukradł ich karty.

Czytelne nazwy sprzedawców, jasno określone statusy transakcji oczekujących, zrozumiałe daty, opłaty i statusy płatności mogą znacznie ograniczyć niejasności.

Płatności i przelewy

Niewiele operacji bankowych ma większe znaczenie niż przelewanie środków. Klient musi wiedzieć, kto otrzymuje pieniądze, jaka kwota opuszcza konto, ile to kosztuje i kiedy środki dotrą do adresata.

Do typowych cech należą:

  • przelewy między własnymi rachunkami
  • przelewy bankowe krajowe i międzynarodowe
  • Płatności P2P
  • płatności rachunków
  • beneficjenci objęci programem
  • płatności cykliczne
  • limity transferu
  • potwierdzenia wpłaty
  • śledzenie płatności
  • anulowanie zamówienia, o ile pozwala na to wybrana metoda płatności.

Równie ważne są sytuacje związane z niepowodzeniami. Płatność może zostać odrzucona, opóźniona, zduplikowana, wstrzymana w celu weryfikacji lub zaakceptowana przez jeden system, podczas gdy inny system nie otrzyma oczekiwanej odpowiedzi. Aplikacja musi dysponować mechanizmami pozwalającymi obsłużyć wszystkie te sytuacje.

Zarządzanie kartami

Systemy zarządzania kartami powinny umożliwiać natychmiastowe podjęcie pilnych działań. Klient zgubił kartę podczas kolacji? Powinien mieć możliwość jej zablokowania. Zauważył podejrzaną transakcję? Powinien mieć natychmiastowy wgląd w ostatnią aktywność na koncie.

Do typowych cech należą:

  • wyświetl szczegóły karty, o ile jest to dozwolone
  • zamrażanie i odmrażanie
  • zmienić limity wydatków
  • zarządzanie korzystaniem z usług online lub za granicą
  • Ustawienia kodu PIN
  • zgłoś utratę lub kradzież karty
  • zamówić produkt zastępczy
  • podłącz karty do obsługiwanych portfeli cyfrowych
  • wyświetl transakcje kartowe
  • zgłoś spór lub skontaktuj się z obsługą klienta.

Doświadczenie klienta

Aplikacja bankowa musi również dobrze radzić sobie z nudnymi sprawami:

  • cyfrowe wdrażanie nowych pracowników
  • zarządzanie profilem
  • ustawienia powiadomień
  • bezpieczna komunikacja
  • czat pomocy technicznej
  • zgłoszenia serwisowe
  • przesyłanie dokumentów
  • wyszukiwanie oddziałów lub bankomatów, jeśli ma to zastosowanie
  • ustawienia dostępności
  • zgoda i opcje kontroli prywatności.

Nie należy starać się, aby wszystkie usługi bankowe były w równym stopniu widoczne.

Klienci zazwyczaj mają kilka typowych zleceń oraz długą listę zleceń sporadycznych. Nawigacja powinna to odzwierciedlać.

Interaktywna prezentacja: zobacz, jak działają podstawowe funkcje bankowości mobilnej

Zastanawiasz się, jak to wszystko może wyglądać w rzeczywistym produkcie? Oto jeden z przykładów.

Ta prezentacja bankowości mobilnej stanowi jeden z przykładów tego, w jaki sposób w firmie Innowise możemy zorganizować podstawowe procesy bankowe w aplikacji mobilnej. Pokazuje ona, w jaki sposób płatności, karty, podsumowania wydatków, produkty kredytowe, powiadomienia i ustawienia bezpieczeństwa mogą współistnieć w rzeczywistym interfejsie.

Przejrzyj stronę. O wiele łatwiej jest ocenić interfejs użytkownika serwisu bankowego, gdy można się po nim poruszać.

Chcesz to wprowadzić w swoim banku?

Zobacz, jak odpowiednie funkcje, integracje i doświadczenie użytkownika mogą współgrać w Twoim produkcie.

Zaawansowane funkcje aplikacji do bankowości mobilnej i trendy na rok 2026

Zaawansowane funkcje sprawiają, że aplikacja wykracza poza ramy codziennych operacji bankowych, oferując szybsze płatności, bardziej rozbudowane narzędzia finansowe, lepszą kontrolę oraz nowe sposoby korzystania z usług.

W 2026 roku aplikacje bankowe będą w coraz większym stopniu obejmować całą ścieżkę obsługi klienta. Czynności, które kiedyś wymagały rozmowy telefonicznej, wizyty w oddziale lub skorzystania z innej usługi, można teraz załatwić bezpośrednio w aplikacji. 

To otwiera przed nami naprawdę przydatne możliwości. A jeśli się tym źle posłużymy, to także mnóstwo nowych sposobów na irytowanie ludzi. 

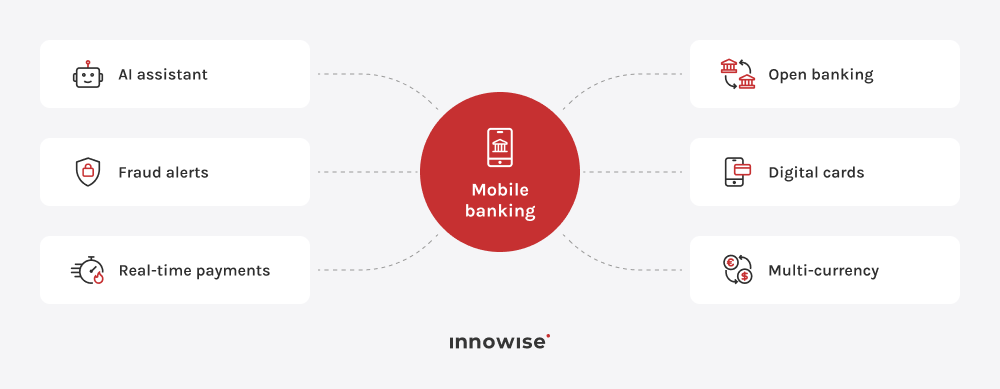
  • Asystenci finansowi oparci na sztucznej inteligencji. Asystenci oparci na sztucznej inteligencji mogą odpowiadać na pytania dotyczące konta, wyjaśniać transakcje, pomagać użytkownikom w wyszukiwaniu funkcji oraz przeprowadzać ich przez typowe zgłoszenia serwisowe. Ich zakres działania powinien być jasno określony, zwłaszcza w odniesieniu do wrażliwych czynności finansowych i przekazywania spraw do działu wsparcia.
  • Porady finansowe i analizy dotyczące wydatków. Aplikacje bankowe mogą wykorzystywać dane dotyczące kont i transakcji do wyświetlania cyklicznych opłat, nadchodzących rachunków, wzorców wydatków, postępów w oszczędzaniu lub okresów, w których może zabraknąć gotówki. Ich wartość polega na tym, że informacje te są przedstawiane w sposób łatwy do zrozumienia i umożliwiający podjęcie odpowiednich działań.
  • Wykrywanie oszustw i środki kontroli bezpieczeństwa. Nowoczesne aplikacje bankowe potrafią wykrywać nietypowe działania, w razie potrzeby prosić o dodatkowe potwierdzenie oraz zapewniać użytkownikom szybki sposób na sprawdzenie lub zgłoszenie podejrzanych transakcji. Mechanizmy te często działają w połączeniu z kontrolami urządzeń, regułami uwierzytelniania oraz monitorowaniem transakcji.
  • Płatności w czasie rzeczywistym. Płatności w czasie rzeczywistym pozwalają klientom wysyłać i odbierać pieniądze w ciągu kilku sekund, o ile umożliwia to lokalna infrastruktura płatnicza. Aplikacja powinna przez cały czas trwania transakcji wyświetlać jasne informacje o statusie płatności, danych odbiorcy, opłatach oraz potwierdzeniu.
  • Otwarta bankowość i agregacja rachunków. Otwarta bankowość umożliwia klientom połączenie rachunków z innych banków i przeglądanie szerszego obrazu swoich finansów w jednym miejscu. Może również obsługiwać inicjowanie płatności i inne usługi, w zależności od rynku i dostępnych interfejsów API.
  • Natychmiastowe karty cyfrowe i zaawansowane funkcje zarządzania kartami. Karty cyfrowe można wydawać bezpośrednio w aplikacji, czasami jeszcze przed otrzymaniem karty fizycznej. Klienci mogą również zarządzać limitami, płatnościami online, korzystaniem z karty za granicą, połączeniami z portfelami cyfrowymi oraz innymi ustawieniami karty.
  • Finanse wbudowane. Finanse wbudowane polegają na udostępnianiu usług bankowych w produktach i na platformach podmiotów zewnętrznych. Dla banków może to oznaczać udostępnianie kont, kart, płatności lub usług kredytowych za pośrednictwem interfejsów API, przy jednoczesnym utrzymaniu części ścieżki klienta w aplikacji bankowej.
  • Bankowość wielowalutowa i transgraniczna. Funkcje obsługi wielu walut pozwalają klientom przechowywać, wymieniać i przelewać pieniądze w różnych walutach. Najważniejsze są tu przejrzyste kursy wymiany, opłaty, czas rozliczenia oraz ostateczne kwoty otrzymane przez odbiorcę.
  • Bankowość z obsługą głosową. Funkcje głosowe mogą pomóc użytkownikom w poruszaniu się po aplikacji, sprawdzaniu podstawowych informacji o koncie lub uzyskiwaniu dostępu do wybranych usług. Są one szczególnie przydatne w kontekście dostępności oraz prostych interakcji bez użycia rąk.
  • Zarządzanie finansami osobistymi. Narzędzia do zarządzania finansami osobistymi mogą obejmować planowanie budżetu, kategorie wydatków, śledzenie płatności cyklicznych, cele oszczędnościowe oraz przegląd przepływów pieniężnych. Ich zadanie jest proste: pomóc użytkownikom zrozumieć, co dzieje się z ich pieniędzmi i na co warto zwrócić uwagę.

Zrealizowane przez nas projekty z branży bankowej

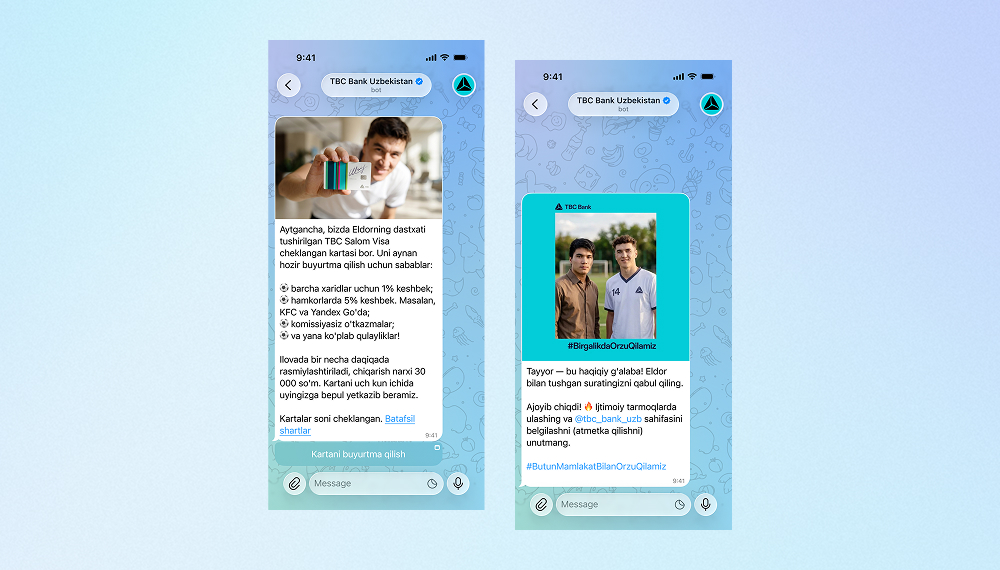
Bot oparty na sztucznej inteligencji na potrzeby kampanii marketingowej TBC Banku
Firma Innowise stworzyła dwujęzycznego bota na Telegramie, który generuje selfie tworzone przez sztuczną inteligencję z udziałem gwiazdy piłki nożnej, pełniącej rolę ambasadora marki TBC Bank.
3,000 zaangażowani użytkownicy
2 obsługiwane języki
Zobacz studium przypadku
Client review logo. Opinia klienta
AI Telegram bot..
Opracowanie repozytorium do zarządzania danymi bankowymi
Stworzyliśmy scentralizowane repozytorium służące do przechowywania, przetwarzania i zabezpieczania dużych ilości danych dotyczących klientów korporacyjnych, kont i transakcji.
Refaktoryzacja i ulepszanie aplikacji terminala POS opartej na systemie Android
Oprogramowanie terminala POS Innowise zostało zoptymalizowane w celu zwiększenia jego funkcjonalności, usunięcia wykrytych błędów oraz ujednolicenia kodu źródłowego.
100% zgodność ze standardem EMV
Tworzenie wielokanałowej platformy inwestycyjnej
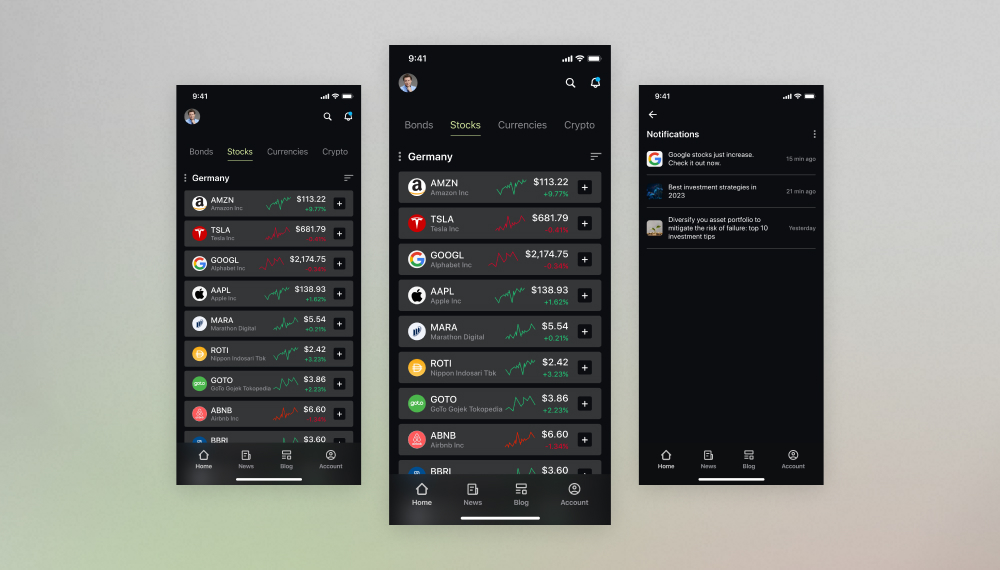
Stworzyliśmy bogatą w funkcje aplikację finansową, która pozwala zarządzać w jednym miejscu depozytami bankowymi, inwestycjami giełdowymi, portfelami aktywów, oszczędnościami emerytalnymi i nie tylko.
Opracowanie rozwiązania KYC dla aplikacji mobilnych
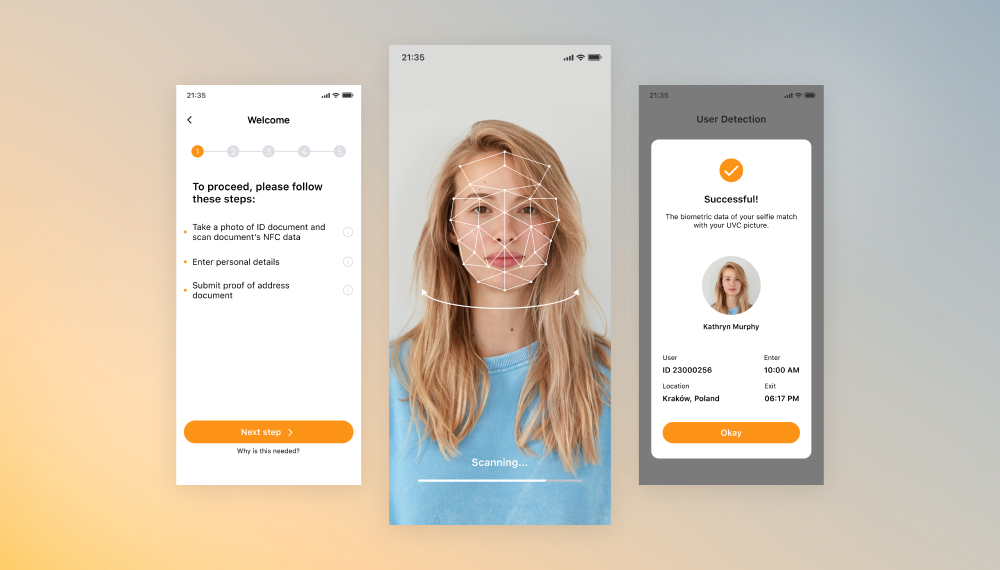
Zmodernizowaliśmy oprogramowanie do zarządzania tożsamością i dostępem klientów na systemy iOS i Android, aby zapewnić płynne działanie na różnych platformach oraz weryfikację biometryczną.
Optymalizacja aplikacji mobilnej pod kątem banku
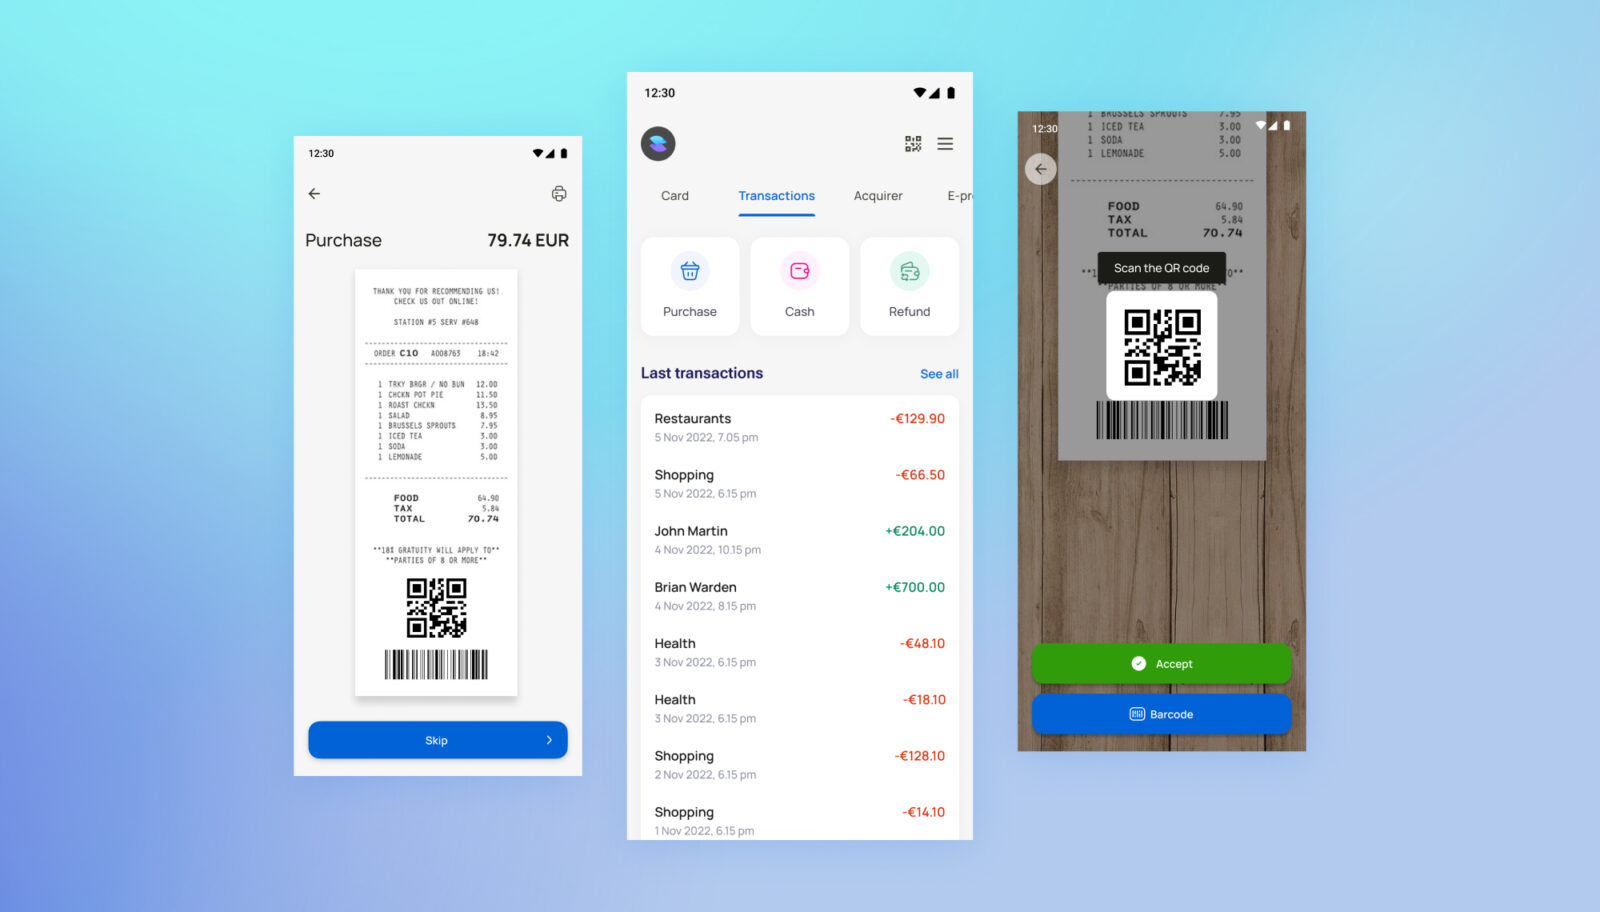
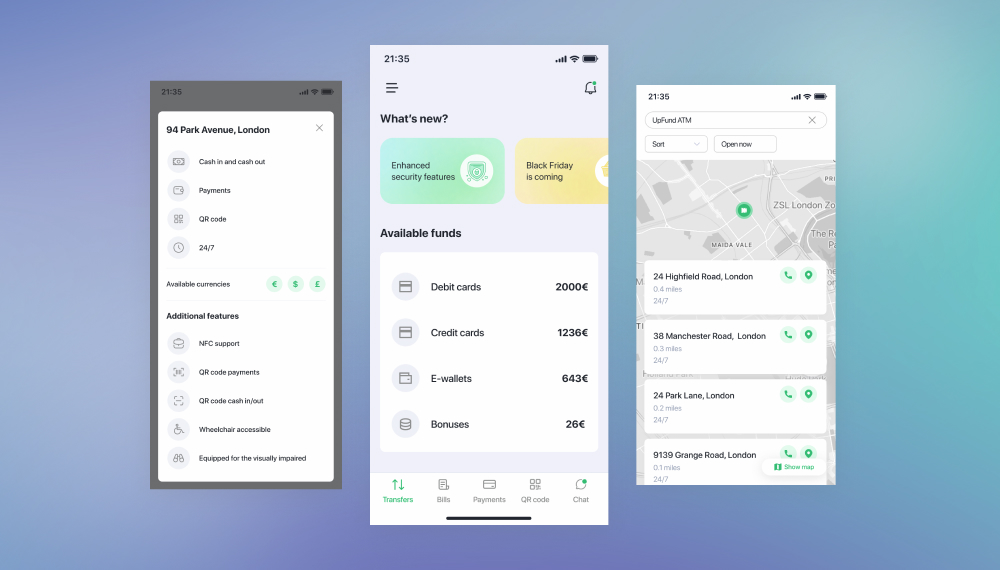
Stworzyliśmy oprogramowanie dla urządzeń do wydawania kart, które umożliwia dokonywanie wpłat i wypłat za pomocą kodów QR oraz zapewnia integrację bankomatów z Google Maps.
Tworzenie aplikacji internetowych dla sektora bankowego służących do realizacji przelewów pieniężnych
Innowise opracowało od podstaw złożoną platformę SaaS, która umożliwia transfery pieniężne i śledzenie analiz.
25-30 weryfikacje dla każdego rodzaju transakcji
Tworzenie platformy otwartej bankowości
Innowise opracowało otwartą platformę bankową i zapewniło usługi agregacji API.
100% Zgodność z regulacyjnymi standardami technicznymi PSD2
01 / 01
Close popup icon

Jak stworzyć aplikację do bankowości mobilnej: instrukcja krok po kroku

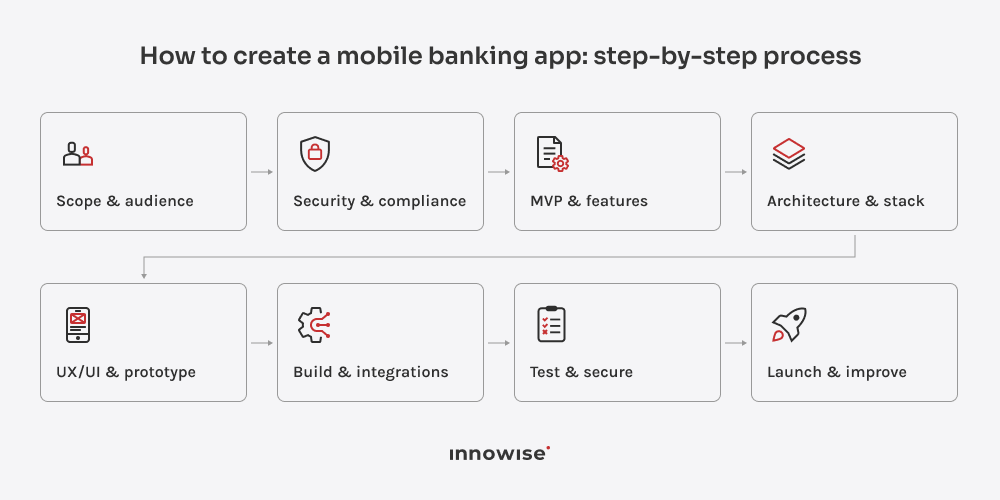
Aby stworzyć aplikację do bankowości mobilnej, należy zacząć od ograniczeń związanych z produktem i działaniem, a następnie przejść do funkcji, architektury, doświadczenia użytkownika (UX), inżynierii, integracji, testowania i uruchomienia.

Kolejność ma znaczenie.

Krok 1: Określ zakres produktu i grupę docelową

Bank zna już swoich klientów, rynki i produkty. Teraz należy dokładnie określić, jakie funkcje powinna obejmować aplikacja oraz kto będzie korzystał z poszczególnych jej części.

Skoncentruj się na rzeczywistych ścieżkach obsługi bankowej:

  • które segmenty klientów będą korzystać z aplikacji
  • jakie produkty i usługi powinny być dostępne na urządzeniach mobilnych
  • które trasy powinny znaleźć się w pierwszej wersji
  • które role użytkowników wymagają różnych uprawnień dostępu
  • które kraje, waluty i metody płatności są objęte zakresem
  • z jakimi systemami i dostawcami aplikacja musi się połączyć.

Dzięki temu zespół zyskuje jasno określone granice produktu jeszcze przed rozpoczęciem planowania funkcji. Pomaga to również oddzielić niezbędne procesy bankowe od pomysłów, które mogą poczekać na późniejsze wersje.

Krok 2: Ocena wymogów regulacyjnych i bezpieczeństwa

Jeśli ćwiczysz jak stworzyć bezpieczną aplikację do bankowości mobilnej, należy na wystarczająco wczesnym etapie włączyć do projektu zespoły ds. bezpieczeństwa, zgodności z przepisami, kwestii prawnych i ryzyka, aby mogły one wpłynąć na projekt. Zazwyczaj konieczne będzie omówienie takich kwestii, jak:

  • Kontrole KYC/AML i weryfikacja klientów
  • MFA i biometria
  • szyfrowanie
  • bezpieczne przetwarzanie danych finansowych
  • bezpieczeństwo urządzeń
  • mechanizmy zapobiegania nadużyciom
  • zasady płatności
  • prywatność i zgoda
  • wymogi audytowe
  • wymagania dotyczące lokalizacji danych
  • elementy sterujące dostawców zewnętrznych

Dokładna lista zależy od kraju, licencji, rodzaju produktu, metod płatności oraz przetwarzanych danych. Weźmy na przykład amerykański bank detaliczny wydający karty debetowe: wymogi KYC/AML, wymagania dotyczące kart, mechanizmy kontroli oszustw oraz uwierzytelnianie klientów w znacznym stopniu kształtują ten produkt. Teraz weźmy bank z UE oferujący natychmiastowe przelewy SEPA. Płatność musi dotrzeć do odbiorcy w ciągu 10 sekund, a weryfikacja odbiorcy oraz inne kontrole zgodności z przepisami muszą nadal mieścić się w tym czasie.

Właśnie dlatego wymagania te należy jak najwcześniej przełożyć na zasady dotyczące produktów. Na przykład w przypadku “silnego uwierzytelniania” należy określić, kiedy wystarczające jest uwierzytelnianie biometryczne, kiedy konieczna jest dodatkowa weryfikacja oraz co dzieje się w przypadku korzystania z nowego urządzenia lub po nieudanych próbach logowania.

Krok 3: Określenie MVP i zestawu funkcji

MVP dla sektora bankowego nadal musi działać jak produkt bankowy. Nie ma sensu udostępniać “minimalnego” schematu przelewu, jeśli stany transakcji są niejasne lub nie opracowano jeszcze mechanizmu przywracania działania po awarii.

W przypadku aplikacji do bankowości detalicznej pierwsza wersja może zawierać:

  • rejestracja i logowanie
  • przegląd konta
  • historia transakcji
  • transfery
  • podstawowe elementy sterujące kartą
  • powiadomienia
  • ustawienia profilu i bezpieczeństwa
  • wsparcie

MVP w bankowości korporacyjnej będzie wyglądało inaczej. Role, procesy zatwierdzania, partie płatności i uprawnienia do kont mogą okazać się ważniejsze niż połowa funkcji dla klientów indywidualnych, z którymi zazwyczaj kojarzy się bankowość mobilna.

Dla neobanku, cyfrowe wdrażanie nowych klientów, finansowanie, karty i płatności mogą decydować o całym pierwszym doświadczeniu.

Sztuczka polega na tym, by wybrać spójny obszar działalności bankowej. Przypadkowy zbiór “łatwych” funkcji nie stanowi MVP.

Jeśli chcesz, aby pierwsze wydanie od samego początku było udane, model Innowise Usługi tworzenia MVP może pomóc w określeniu zakresu, przetestowaniu koncepcji i przekształceniu jej w gotowy do realizacji plan produktu.

Krok 4: Opracuj architekturę i wybierz stos technologiczny

Ogólna architektura bankowości mobilnej, w bardzo uproszczonej formie, wygląda następująco:

aplikacja mobilna → warstwa API i integracji → usługi zaplecza → dane i podstawowe systemy bankowe

Warstwy API i zaplecza zajmują się uwierzytelnianiem, uprawnieniami, logiką transakcji, dostępem do danych oraz połączeniami z systemami bankowymi i dostawcami zewnętrznymi. Takie rozdzielenie okazuje się szczególnie przydatne, gdy aplikacja musi współpracować ze starszą infrastrukturą bankową.

Typowy stos może zawierać:

WarstwaTechnologie
MobileSwift, Kotlin, Flutter, React Native
BackendJava, .NET, Node.js, Go
Bazy danychPostgreSQL, MySQL, NoSQL w stosownych przypadkach
APIREST, GraphQL w stosownych przypadkach
ChmuraAWS, Azure, GCP
InfrastrukturaDocker, Kubernetes, CI/CD

Wybierz stos rozwiązań w oparciu o istniejącą infrastrukturę, wymagania dotyczące bezpieczeństwa, integracje, wolumen transakcji oraz kompetencje zespołu. Nasz przewodnik po najlepszy zestaw technologii do tworzenia aplikacji mobilnych w tym artykule omówiono tę decyzję bardziej szczegółowo.

W przypadku warstwy mobilnej trzeba będzie również wybrać między programowaniem natywnym a wieloplatformowym. Programowanie natywne zapewnia bardziej bezpośredni dostęp do funkcji charakterystycznych dla danej platformy, natomiast programowanie wieloplatformowe pozwala zespołom na wspólne wykorzystywanie większej ilości kodu na systemach iOS i Android. Zobacz nasz Przewodnik po tworzeniu aplikacji natywnych i wieloplatformowych ze względu na kompromisy.

Krok 5: Opracowanie interfejsu użytkownika (UX/UI) i prototypu

Znaczna część jak stworzyć aplikację do bankowości mobilnej Chodzi o to, żeby od samego początku projektować to z myślą o trudnych podróżach. Serio.

Stwórz prototypy sytuacji, w których obsługa bankowa staje się skomplikowana: nieudana weryfikacja, przelewy w toku, odzyskiwanie dostępu do konta, niedostępne usługi lub cofnięte płatności. Te przypadki mówią o jakości doświadczenia użytkownika znacznie więcej niż dopracowany pulpit nawigacyjny.

Przed rozpoczęciem prac programistycznych należy zaplanować cały przebieg procesu, uwzględniając również sytuacje awaryjne. Innowise’s projektowanie aplikacji mobilnych Usługi te mogą pomóc w przekształceniu tych pomysłów w sprawdzone prototypy i interfejsy gotowe do produkcji.

Krok 6: Opracowanie aplikacji, zaplecza i integracji

Właśnie w tym miejscu aplikacja mobilna, zaplecze systemowe, systemy bankowe oraz dostawcy zewnętrzni muszą działać jako jeden spójny produkt.

Do głównych integracji zazwyczaj należą:

IntegracjaCel
Podstawowy system bankowy i księga głównaKonta, salda i transakcje
Platformy płatnicze i kartowePrzelewy, rachunki, wydawanie kart i kontrole
Dostawcy usług w zakresie KYC/AMLWeryfikacja tożsamości i kontrole zgodności
Usługi w zakresie kredytów, oszustw i ryzykaKontrola ryzyka, wykrywanie nadużyć i decyzje kredytowe
Interfejsy API otwartej bankowości i portfele cyfroweKonta zewnętrzne i opcje płatności
CRM, obsługa klienta i narzędzia komunikacyjneWsparcie, powiadomienia i komunikacja z klientami

Projektuj integracje z uwzględnieniem możliwości wystąpienia błędów. Usługodawcy mogą przekroczyć limit czasu, odpowiedzi mogą spóźniać się, a żądania mogą się powielać. Zdefiniuj procedury ponownych prób, zabezpieczenia przed duplikacją, limity czasu, uzgadnianie danych, mapowanie statusów oraz komunikaty dla klientów, zanim takie sytuacje pojawią się w środowisku produkcyjnym.

Krok 7: Sprawdź działanie, wydajność i bezpieczeństwo

W przypadku aplikacji bankowych testy powinny śledzić przepływ środków i danych na całym etapie transakcji.

W przypadku przelewu należy sprawdzić kwotę, odbiorcę, opłaty, limity, historię transakcji, powiadomienia, ścieżkę audytu oraz sposób postępowania w przypadku zduplikowanych zleceń.

Solidny plan testów powinien obejmować:

  • testowanie modułów i interfejsów API
  • kompleksowe ścieżki obsługi bankowej
  • Obsługa urządzeń i systemów operacyjnych
  • obciążenie i słabe warunki sieciowe
  • uprawnienia i uwierzytelnianie
  • testy bezpieczeństwa i testy penetracyjne
  • uzgodnienie transakcji
  • awarie dostawców
  • aktualizacje aplikacji i kompatybilność wsteczna.

Zwróć szczególną uwagę na niestabilne połączenia. Przerwanie połączenia w trakcie przelewu nie powinno nigdy pozostawiać klienta w niepewności co do tego, czy pieniądze zostały przekazane.

Innowise oferuje testowanie aplikacji mobilnych Usługi obejmują testy funkcjonalne, wydajnościowe, zgodności, użyteczności oraz bezpieczeństwa.

Krok 8: Wdrożenie, monitorowanie i ciągłe doskonalenie

Wykorzystuj stopniowe wdrażanie, flagi funkcji lub ograniczone grupy klientów, aby móc szybko zareagować, jeśli coś pójdzie nie tak.

Przed uruchomieniem określ, na jakie sygnały będziesz zwracać uwagę i kto jest odpowiedzialny za poszczególne zdarzenia: awarie, nieudane płatności, problemy z logowaniem, spowolnienia w działaniu usług, przerwy w działaniu dostawców, rezygnacje podczas procesu rejestracji, recenzje w sklepach z aplikacjami oraz wzrosty liczby zgłoszeń do pomocy technicznej.

Po wprowadzeniu produktu na rynek należy wykorzystać rzeczywiste zachowania użytkowników do kształtowania planu rozwoju. Powtarzające się zgłoszenia do pomocy technicznej, porzucane ścieżki, wolno ładujące się ekrany oraz czynności, które użytkownicy próbują wykonać wielokrotnie, zazwyczaj wskazują na kolejne elementy, które warto poprawić.

Zaprojektuj swoją aplikację bankową tak, jak trzeba

Przed rozpoczęciem prac programistycznych należy dokładnie określić MVP, integracje, kwestie bezpieczeństwa oraz sposób wdrożenia

Wyzwania związane z rozwojem i praktyczne rozwiązania

Najtrudniejsze aspekty tworzenia aplikacji bankowości mobilnej zazwyczaj dotyczą relacji między systemami, przepisami i zespołami.

WyzwanieDlaczego ma to znaczeniePraktyczne rozwiązanie
Integracja systemów legacyPrzestarzałe interfejsy API, niespójne formaty danych i skąpa dokumentacja mogą spowalniać realizację zadań i powodować błędyNależy wcześnie dokonać oceny systemów, w razie potrzeby wdrożyć interfejsy API lub oprogramowanie pośredniczące, osobno przetestować połączenia oraz przeprowadzać migrację stopniowo
Bezpieczeństwo i łatwość obsługiZbyt rygorystyczne procedury uwierzytelniania mogą irytować użytkowników, podczas gdy słabe środki kontroli zwiększają ryzykoWykorzystaj dane biometryczne, kontrole oparte na ocenie ryzyka, weryfikację wzmocnioną oraz testy użyteczności
Dokładność transakcjiAwarie mogą powodować powstawanie duplikatów, opóźnienia, niekompletne stany lub niejasne zapisy transakcjiWykorzystaj idempotencję, walidację, uzgadnianie danych, zapisy audytowe oraz logikę odzyskiwania danych
Wydajność i dostępnośćDuży ruch lub awarie usług stron trzecich mogą uniemożliwić realizację ważnych trasPrzeprowadź test obciążenia, zaplanuj przepustowość, monitoruj usługi, stosuj buforowanie tam, gdzie to wskazane, przygotuj ścieżki przełączania awaryjnego
Stałe utrzymanieZmiany w systemie operacyjnym, luki w zabezpieczeniach, przepisy prawne oraz rozwój produktów sprawiają, że praca toczy się dalejZapewnienie pokrycia regresyjnego, procesów wydawania aktualizacji, instalowania poprawek bezpieczeństwa, monitorowania oraz jasnego planu konserwacji

Kolejnym wyzwaniem jest przypisanie odpowiedzialności. Należy wyznaczyć konkretną osobę odpowiedzialną za każdy główny etap obsługi klienta — od otwarcia konta i przelewów po wymianę karty i rozpatrywanie sporów — tak aby ktoś był odpowiedzialny za całościowy wynik obsługi klienta.

Koszt stworzenia aplikacji do bankowości mobilnej

Koszt tworzenie aplikacji do bankowości mobilnej zależy nie tyle od liczby ekranów, co od tego, z czym aplikacja musi się łączyć, jakie dane przetwarzać, jak zapewnić bezpieczeństwo i jakie funkcje obsługiwać. Największy wpływ mają zazwyczaj zakres rozwiązań backendowych, integracje, wymogi zgodności oraz istniejąca infrastruktura bankowa.

Zakres projektuNa czym to zazwyczaj polegaNakład pracy związany z rozwojem
PrototypKluczowe ścieżki użytkownika, interfejs użytkownika, interaktywne schematy, ograniczone prace związane z zapleczemNiski
Aplikacja wykorzystująca istniejące systemy bankoweAplikacja mobilna, interfejsy API, uwierzytelnianie, istniejące połączenia z systemem podstawowym i systemem płatnościŚredni
Aplikacja z nowymi usługami zapleczaAplikacja mobilna, tworzenie oprogramowania backendowego, liczne integracje, narzędzia związane z bezpieczeństwem i obsługą operacyjnąWysoka
Kompleksowa platforma bankowaAplikacje mobilne, domeny backendowe, złożone integracje, infrastruktura, zgodność z przepisami, narzędzia operacyjneBardzo wysoka

Koszt szacunkowy szybko rośnie, gdy w ramach projektu dodaje się nowe integracje z systemami płatności lub kartami płatniczymi, dostawców usług KYC/AML, systemy wykrywania oszustw, migrację danych, złożone wymagania bezpieczeństwa lub rozbudowane prace związane z zapleczem systemowym. Aby uzyskać dokładny budżet, należy określić zakres tych zależności przed oszacowaniem kosztów samego tworzenia aplikacji mobilnej.

Sprawdź, ile będzie kosztować Twoja aplikacja bankowa

Stwórz swoją aplikację do bankowości mobilnej z Innowise

Usługa Innowise obejmuje pełny proces tworzenia aplikacji bankowej: analizę potrzeb produktowych, projektowanie UX/UI, tworzenie aplikacji mobilnej i zaplecza systemowego, integracje, kontrolę jakości, wdrożenie oraz wsparcie po uruchomieniu. Oznacza to mniejszą liczbę przekazów między poszczególnymi dostawcami oraz jeden zespół zajmujący się kompleksowo aplikacją, płatnościami, tożsamością użytkowników, kartami, interfejsami API, infrastrukturą i testowaniem.

Możemy również przeprowadzić ocenę istniejącego produktu bankowego przed rozpoczęciem prac rozwojowych, uwzględniając w niej architekturę, jakość kodu, luki w zabezpieczeniach, zależności od systemów zaplecza, wydajność oraz ograniczenia związane z migracją. Zapraszamy do zapoznania się z naszą certyfikaty podczas sprawdzania wymogów dotyczących bezpieczeństwa i dostawy w ramach Twojego projektu.

Podsumowując

Bankowość mobilna będzie nadal zmierzać w kierunku szybszych płatności, szerszego dostępu do kont, większego bezpieczeństwa oraz większej liczby usług dostępnych w aplikacji.

Warto więc tworzyć rozwiązania z myślą o zmianach. Aplikacja powinna umożliwiać dodawanie nowych dostawców, obsługiwać nowe metody płatności, spełniać nowe wymagania oraz rozwijać się bez konieczności przeprowadzania gruntownej przebudowy co kilka lat.

FAQ

Tworzenie aplikacji do bankowości mobilnej obejmuje samą aplikację oraz wszystkie elementy niezbędne do zapewnienia działania usług bankowych za jej pośrednictwem: usługi zaplecza, interfejsy API, uwierzytelnianie, płatności, karty, weryfikację tożsamości, integracje, bezpieczeństwo oraz testowanie. Jeśli zastanawiasz się, jak stworzyć aplikację bankowości mobilnej, firma Innowise może zająć się całym cyklem rozwoju, od planowania produktu po uruchomienie i wsparcie techniczne.
Zależy to od zakresu prac związanych z interfejsem. Tworzenie zaplecza, systemy starszego typu, integracje, procedury KYC/AML, płatności, karty, mechanizmy przeciwdziałania oszustwom, bezpieczeństwo, migracja i testowanie – wszystkie te elementy mogą znacząco wpłynąć na oszacowanie nakładu pracy. W Innowise najpierw określamy te zależności, a następnie szacujemy nakład pracy w projekcie w oparciu o rzeczywisty zakres zadań.

Harmonogram zależy od zestawu funkcji, architektury, integracji, działań związanych z zapewnieniem zgodności oraz istniejącej infrastruktury. Bank dysponujący dobrze udokumentowanymi interfejsami API i sprawdzonymi usługami może działać znacznie szybciej niż ten, który wymaga przeprowadzenia szeroko zakrojonych prac związanych z zapleczem systemowym i integracją.

Tak, o ile pozwalają na to licencje banku, jurysdykcja, struktura zgodności z przepisami, model przechowywania aktywów oraz polityka ryzyka. Aplikacja może obsługiwać salda kryptowalutowe, wymianę, przelewy lub usługi podmiotów zewnętrznych, ale najpierw należy rozwiązać kwestie związane z przechowywaniem aktywów, bezpieczeństwem, monitorowaniem transakcji oraz zgodnością z przepisami.

Obecne trendy w bankowości mobilnej obejmują asystentów opartych na sztucznej inteligencji, płatności w czasie rzeczywistym, agregację kont, karty cyfrowe, skuteczniejsze mechanizmy zapobiegania oszustwom, wbudowane usługi finansowe, obsługę wielu walut oraz bardziej rozbudowane narzędzia do zarządzania finansami. Wybierz funkcje, które zaspokajają rzeczywiste potrzeby klientów.

Bezpieczeństwo powinno obejmować uwierzytelnianie, szyfrowanie, przechowywanie danych, interfejsy API, kontrolę transakcji, weryfikację oszustw, infrastrukturę, testowanie, monitorowanie oraz odzyskiwanie danych. W firmie Innowise wymagania te są uwzględniane już na etapie tworzenia architektury i projektowania, a nie dodawane dopiero tuż przed wydaniem produktu.

Zacznij od funkcji Chime lub Revolut, które są odpowiednie dla Twoich odbiorców, takich jak proces wdrażania nowych użytkowników, karty, operacje walutowe, płatności czy oszczędzanie. Następnie określ licencje, partnerów bankowych, kanały płatnicze, systemy zaplecza oraz dostawców niezbędnych do obsługi tych funkcji.

Zwróć uwagę na doświadczenie w branży bankowej, solidną wiedzę z zakresu technologii mobilnych i zaplecza systemowego, praktyki w zakresie bezpieczeństwa, umiejętności integracyjne oraz zdolność do współpracy z istniejącymi systemami. Zastanów się też, czy Twoja obecna aplikacja rzeczywiście wymaga przebudowy. W Innowise przed zaproponowaniem zakresu projektu najpierw analizujemy produkt, architekturę, integracje oraz ograniczenia techniczne.

Pokaż więcej Pokaż mniej

Spis treści

    Skontaktuj się z nami

    Umów się na rozmowę lub wypełnij poniższy formularz, a my odezwiemy się do Ciebie po przetworzeniu Twojego zgłoszenia.

    Wyślij nam wiadomość głosową
    Załącz dokumenty
    Prześlij plik

    Można załączyć 1 plik o rozmiarze do 2 MB. Prawidłowe formaty plików: pdf, jpg, jpeg, png.

    Klikając "Wyślij", wyrażasz zgodę na przetwarzanie Twoich danych osobowych przez Innowise zgodnie z naszą Polityką prywatności w celu przekazania Ci odpowiednich informacji. Podając numer telefonu, zgadzasz się na kontakt za pośrednictwem połączeń głosowych, SMS-ów lub komunikatorów. Mogą obowiązywać opłaty za połączenia, wiadomości i transmisję danych.

    Możesz także wysłać swoje zapytanie
    na contact@innowise.com
    Co dalej?
    1

    Po otrzymaniu i przeanalizowaniu Twojego zapytania skontaktujemy się z Tobą, aby omówić szczegółowe wymagania dotyczące projektu i podpisać umowę o zachowaniu poufności (NDA).

    2

    Po zapoznaniu się z Twoimi potrzebami i oczekiwaniami nasz zespół przygotuje propozycję realizacji projektu, uwzględniającą zakres prac, liczebność zespołu, przewidywany czas realizacji i szacunkowe koszty.

    3

    Zorganizujemy spotkanie w celu omówienia oferty i ustalenia szczegółów.

    4

    Na koniec podpiszemy umowę, błyskawicznie rozpoczynając pracę nad projektem.

    Interesują Cię inne usługi?

    arrow