Como criar uma aplicação de banca móvel: funcionalidades essenciais, passos e tendências

12 de outubro de 2026 20 min de leitura
Diretor de Desenvolvimento Móvel
Perito certificado
Todos os artigos do Innowise são escritos por autores com experiência prática. Estes compreendem o tema para além da teoria e partilham perspetivas baseadas em projetos reais.
9+ anos de experiência
Perito certificado
9+ anos de experiência
Pavel conduz a entrega de aplicações móveis de alto desempenho em iOS e Android. Com formação em engenharia nativa, garante que os produtos nativos e multiplataforma são escalados sem problemas e proporcionam uma experiência de utilizador impecável.
Especialização
Aplicações multiplataforma iOS e Android Entrega do produto
Contacto

Principais conclusões

  • Decida se precisa mesmo de uma nova aplicação. Por vezes, basta uma reformulação. Outras vezes, o problema mais profundo reside na arquitetura, nas integrações antigas ou numa base de código cuja alteração se tornou demasiado dispendiosa.
  • Comece pelas tarefas dos clientes que são mais importantes. O acesso à conta, os pagamentos, os controlos dos cartões, o apoio ao cliente e a clareza dos estados das transações devem funcionar bem antes de adicionar funcionalidades adicionais.
  • Incorpore a segurança e a conformidade desde o início. A autenticação, o KYC/AML, as regras de pagamento, o tratamento de dados e os controlos antifraude irão definir tanto o produto como a configuração técnica.
  • Considere as integrações como parte do âmbito principal. Os sistemas bancários centrais, os processadores de cartões, os sistemas de pagamento, os fornecedores de serviços KYC, as ferramentas de combate à fraude, as APIs de open banking e as plataformas de CRM podem determinar o sucesso ou o fracasso do projeto.
  • Considere o sistema bancário na sua totalidade, e não apenas os ecrãs dos telemóveis. O trabalho de backend, os sistemas legados, os testes, a migração, as análises de segurança e as dependências de terceiros são, normalmente, os fatores que determinam o custo real e o prazo.
Resumo por IA

Quando foi a última vez que a tua aplicação bancária te irritou? A minha, provavelmente, foi ontem. 

Agora imagina ser o banco que criou aquilo. O produto de que as pessoas se queixam, que evitam sempre que podem e que só utilizam porque não têm melhor opção. Não é uma realidade muito agradável de se viver.

Se quiser criar uma aplicação bancária em que as pessoas possam confiar e que possam utilizar sem terem de praguejar contra o telemóvel, há uma longa lista de tarefas pela frente: âmbito do produto, experiência do utilizador, segurança, arquitetura, integrações, testes, conformidade, custos, etc. O primeiro ponto dessa lista é mais simples: leia isto Guia de desenvolvimento de aplicações de banca móvel antes de começares a tomar decisões dispendiosas.

Na Innowise, trabalhamos com bancos em produtos móveis, desde a fase inicial de planeamento do produto até ao desenvolvimento, integrações, testes e lançamento; por isso, este guia foi elaborado com base nas decisões que, na prática, costumam ser as mais importantes.

Panorâmica do mercado da banca móvel

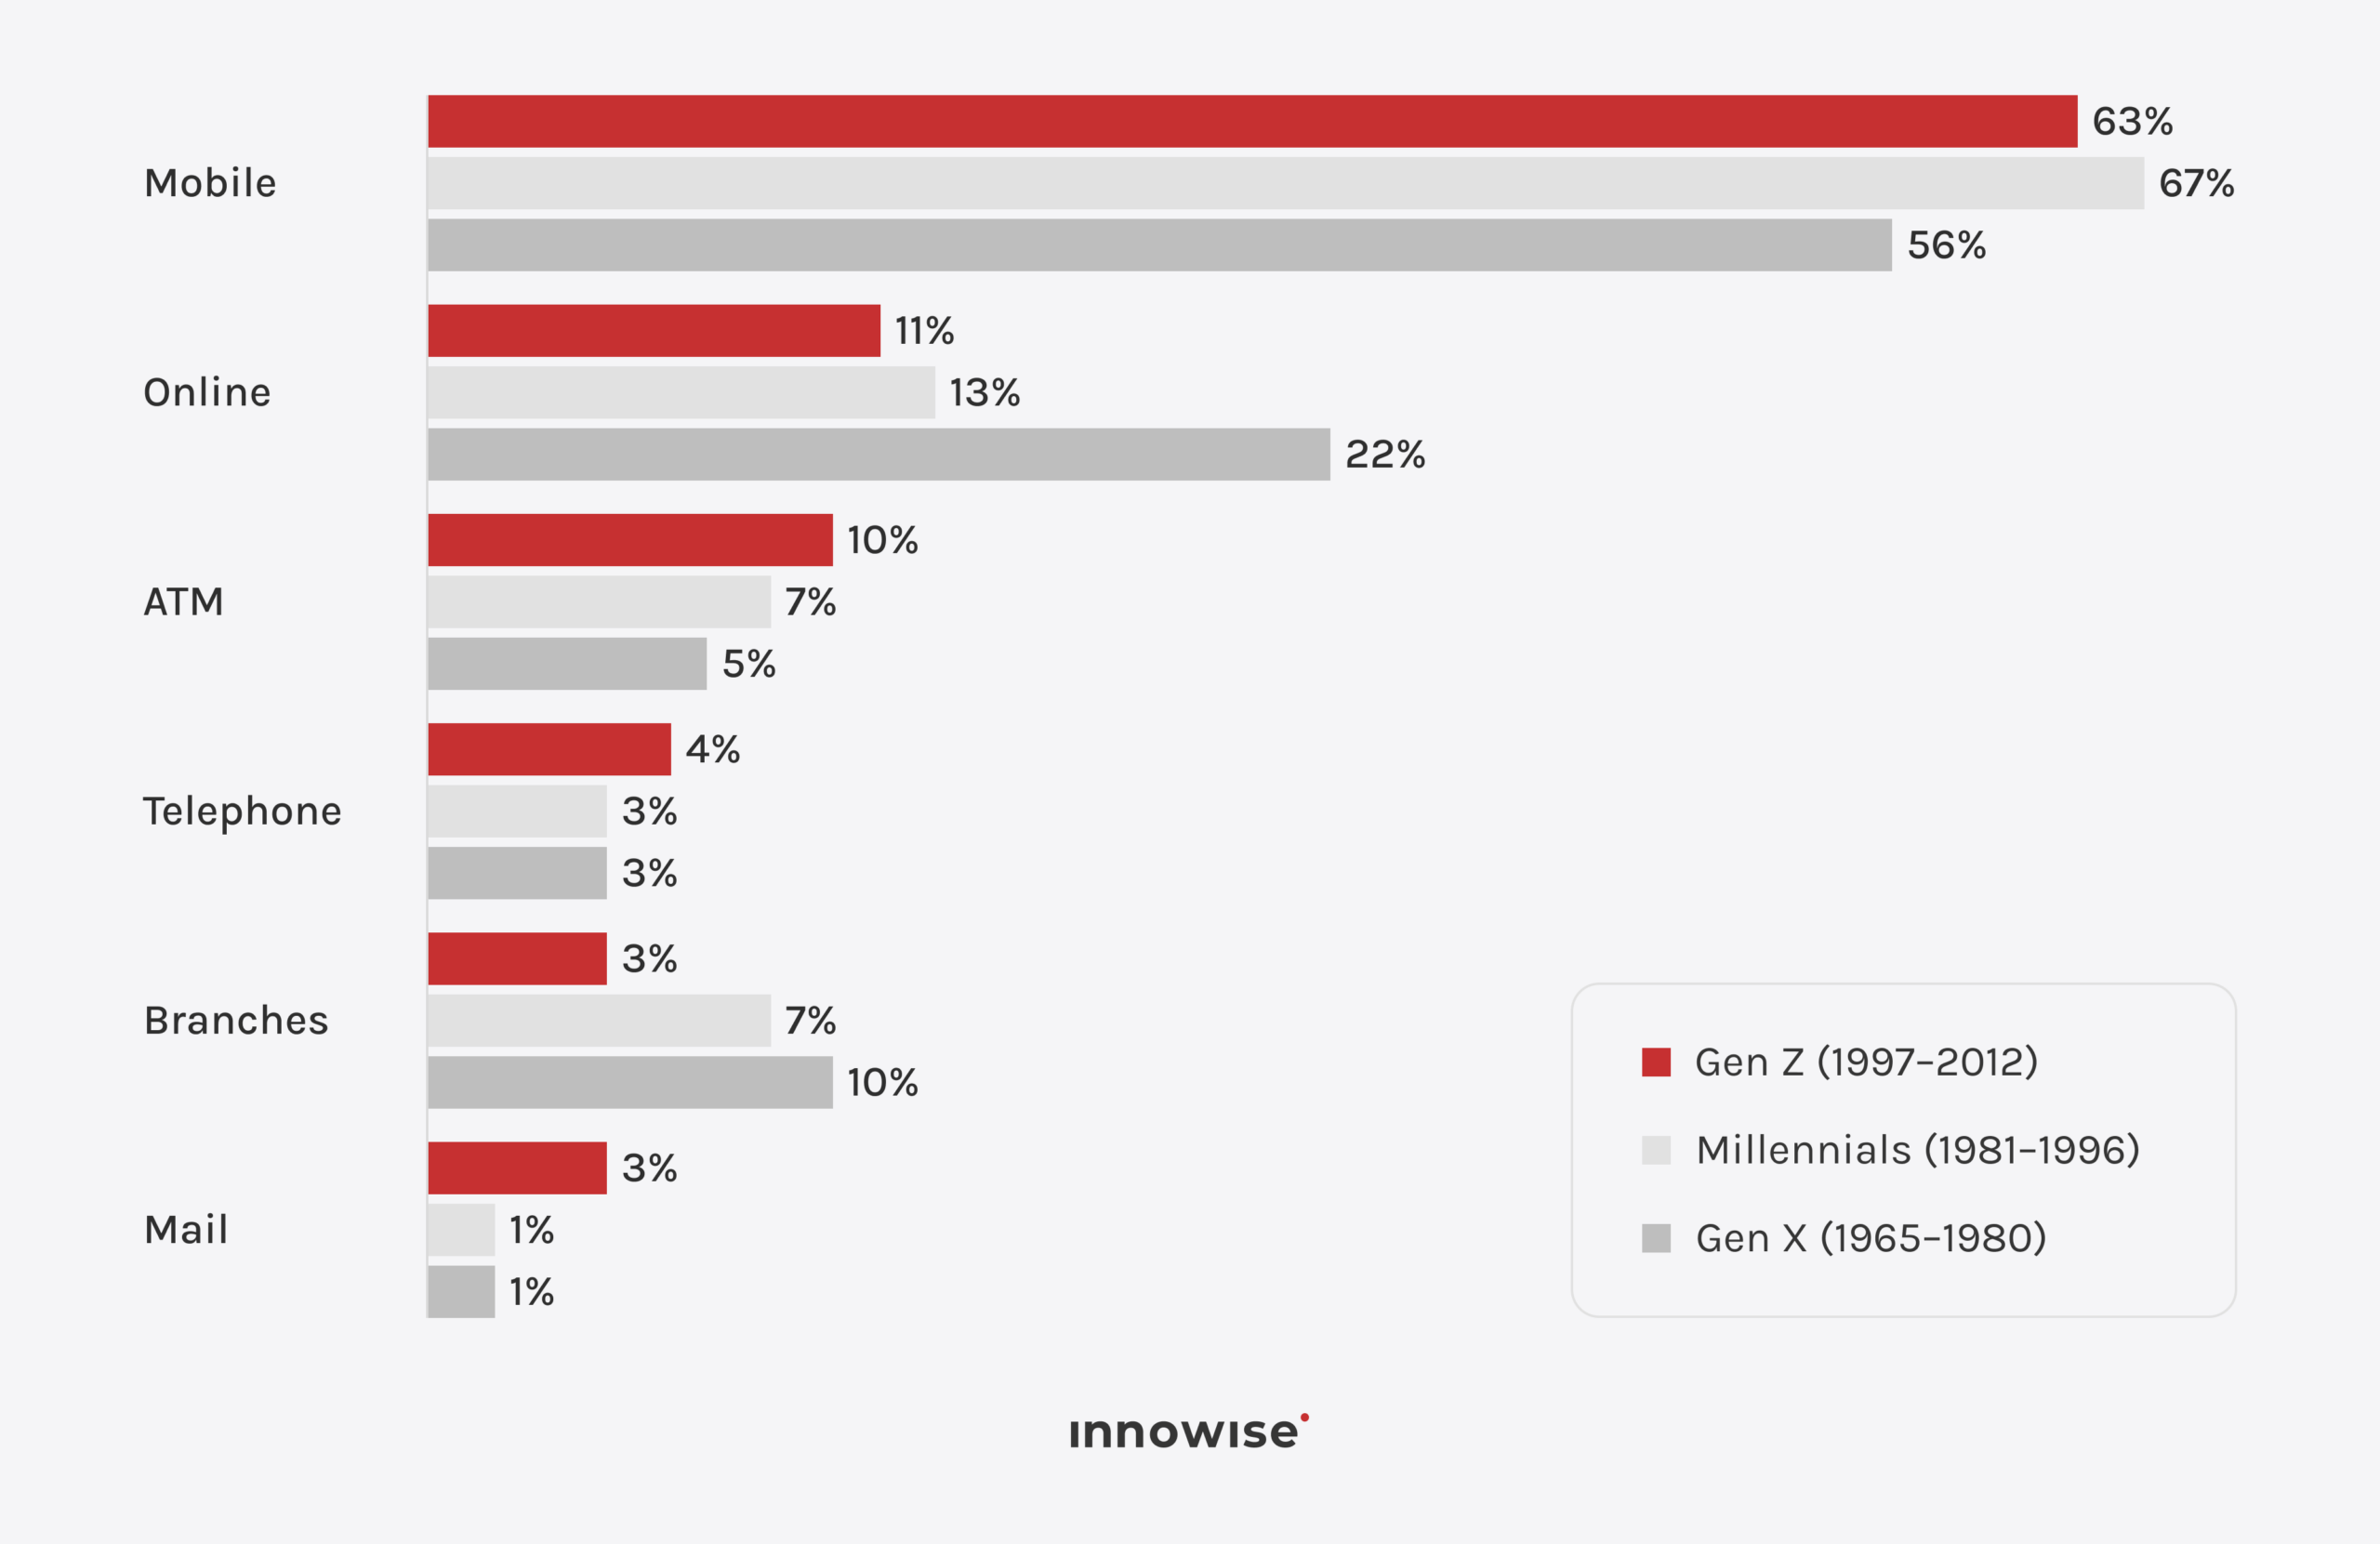
A banca móvel já é o principal canal bancário para muitos clientes. Nos EUA, 54% de consumidores afirmaram que as aplicações móveis eram a sua forma preferida de gerir as contas bancárias em 2025, em comparação com 22% para a banca online e 9% para as agências. Entre os Millennials, esse número atingiu os 67%.

O Reino Unido apresenta uma situação semelhante. 75% de adultos do Reino Unido utilizaram serviços bancários móveis em 2024, segundo a UK Finance, e os serviços bancários através do telemóvel ultrapassaram os serviços bancários através do computador como a forma mais comum de aceder a uma conta. Em toda a UE, 67,21 TP180T de pessoas com idades compreendidas entre os 16 e os 74 anos utilizaram serviços bancários pela Internet em 2024, o que representa um aumento em relação aos 54,61 TP180T registados em 2019.

A justificação comercial vai além da preferência do cliente. Relatórios da McKinsey que os bancos com canais móveis mais sólidos conseguem lidar com mais de 80% de interações de rotina com clientes na aplicação e registam um volume de atividade dos clientes e de vendas através de dispositivos móveis substancialmente superior ao das empresas com desempenho médio.

Então, será que todos os bancos precisam de uma aplicação? Não, literalmente todos. Mas se os dispositivos móveis já são o meio que os seus clientes esperam utilizar para consultar saldos, transferir dinheiro, gerir cartões e obter ajuda, uma aplicação de fraca qualidade torna-se um problema empresarial muito visível.

Na Innowise, costumamos começar por analisar o modelo do produto, os sistemas existentes e as necessidades de integração antes de recomendarmos uma solução personalizada ou outra abordagem.

Tipos de aplicações de banca móvel

As aplicações de banca móvel dividem-se em alguns tipos gerais, principalmente com base em quem as utiliza e no que pretendem fazer com o seu dinheiro. Um cliente de retalho que verifica o saldo tem necessidades muito diferentes das de um diretor financeiro que aprova um lote de pagamentos ou de um cliente de banca privada que analisa os seus investimentos. Aqui estão as principais categorias e o objetivo de cada uma delas.

TipoCasos de utilizaçãoCaracterísticas principaisExemplos
Aplicação de banca de retalhoServiços bancários pessoais para o dia a diaContas, transferências, faturas, cartões, apoioChase, Bank of America
Neobanco ou aplicação de banca digitalOperações bancárias do dia-a-dia com prioridade no telemóvelIntegração digital, pagamentos, orçamentação, câmbios, contas multimoedaRevolut, Chime, N26
Aplicação de serviços bancários empresariais ou corporativosFinanças da empresa e operações de pagamentoAcesso multiutilizador, aprovações, pagamentos em massa, controlos de contaHSBCnet, CitiDirect
Aplicação de banca privada ou gestão de patrimónioInvestimentos e gestão de patrimónioVisões da carteira, investimentos, análise, acesso a consultoresUBS, Morgan Stanley

Existem muitos híbridos.

Um banco de retalho pode adicionar ferramentas de investimento. Um neobanco pode expandir-se para as contas empresariais. Uma aplicação de banca empresarial pode oferecer cartões, gestão de despesas e ferramentas de gestão de fluxo de caixa. As categorias ajudam no planeamento, mas o seu modelo de produto concreto é mais importante do que a designação.

Principais funcionalidades da aplicação de serviços bancários móveis

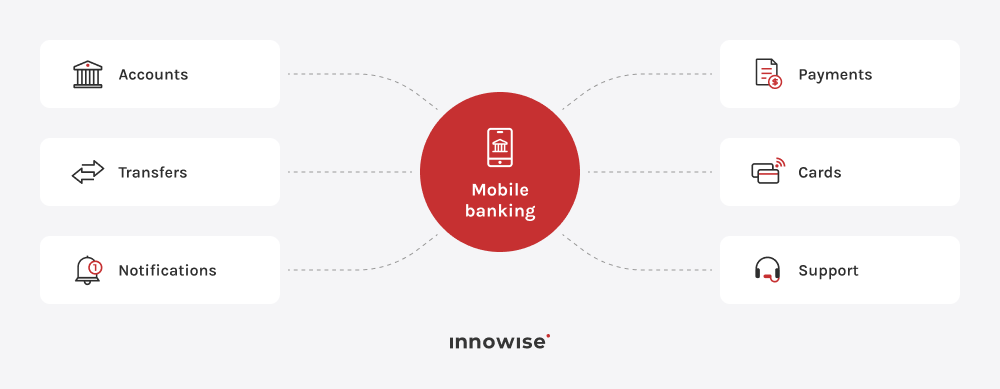
Uma aplicação bancária tem de ajudar os clientes a compreender o seu dinheiro, a movimentá-lo, a controlar o acesso ao mesmo e a obter ajuda quando algo corre mal.

É essa a essência.

Tudo o resto ganha o seu lugar a partir daí.

Funcionalidades essenciais da banca móvel

As funcionalidades principais abrangem as tarefas bancárias do dia-a-dia que os clientes esperam poder realizar de forma rápida e segura a partir dos seus telemóveis.

Gestão de contas

Ao abrir a aplicação, o cliente deve perceber rapidamente o que se passa com as suas contas. As funcionalidades típicas incluem:

  • saldos atuais e disponíveis
  • detalhes da conta
  • histórico de transações
  • transações pendentes
  • filtros e pesquisa
  • extratos de conta
  • documentos para descarregar, quando aplicável.

O histórico de transações merece mais atenção do que normalmente recebe. Os clientes não encaram os códigos brutos do processador ou as sequências de caracteres do comerciante como “dados”. Vêem um pagamento que não reconhecem e perguntam-se imediatamente se alguém lhes roubou o cartão.

Nomes de comerciantes legíveis, estados pendentes claros, datas, taxas e estados de pagamento compreensíveis podem evitar muita confusão.

Pagamentos e transferências

Poucos fluxos bancários são mais importantes do que a transferência de dinheiro. Um cliente precisa de saber quem recebe o dinheiro, quanto sai da conta, quanto custa e quando chega ao destino.

As características comuns incluem:

  • transferências entre contas próprias
  • transferências bancárias locais e internacionais
  • Pagamentos P2P
  • pagamentos de contas
  • beneficiários salvos
  • pagamentos recorrentes
  • limites de transferência
  • recibos de pagamento
  • acompanhamento de pagamentos
  • cancelamento, desde que o método de pagamento o permita.

As situações de falha são igualmente importantes. Um pagamento pode ser rejeitado, atrasado, duplicado, retido para verificação ou aceite por um sistema, enquanto outro sistema não recebe a resposta esperada. A aplicação precisa de linguagem para lidar com todas essas situações.

Gestão de cartões

Os controlos dos cartões devem permitir que as ações urgentes sejam realizadas de imediato. Um cliente perdeu o cartão durante o jantar? Deve poder bloqueá-lo. Detetou uma transação suspeita? Deve poder consultar a atividade recente naquele mesmo momento.

As características comuns incluem:

  • ver os detalhes do cartão, quando permitido
  • congelar e descongelar
  • alterar os limites de despesas
  • gerir a utilização online ou internacional
  • Controlos do PIN
  • comunicar o extravio ou roubo de um cartão
  • encomendar uma peça de substituição
  • ligar os cartões às carteiras digitais compatíveis
  • ver transações com cartão
  • iniciar uma contestação ou contactar o apoio ao cliente.

Experiência do cliente

Uma aplicação bancária também tem de lidar bem com as tarefas mais monótonas:

  • integração digital
  • gestão de perfis
  • configurações de notificações
  • mensagens seguras
  • chat de apoio
  • pedidos de assistência
  • carregamento de documentos
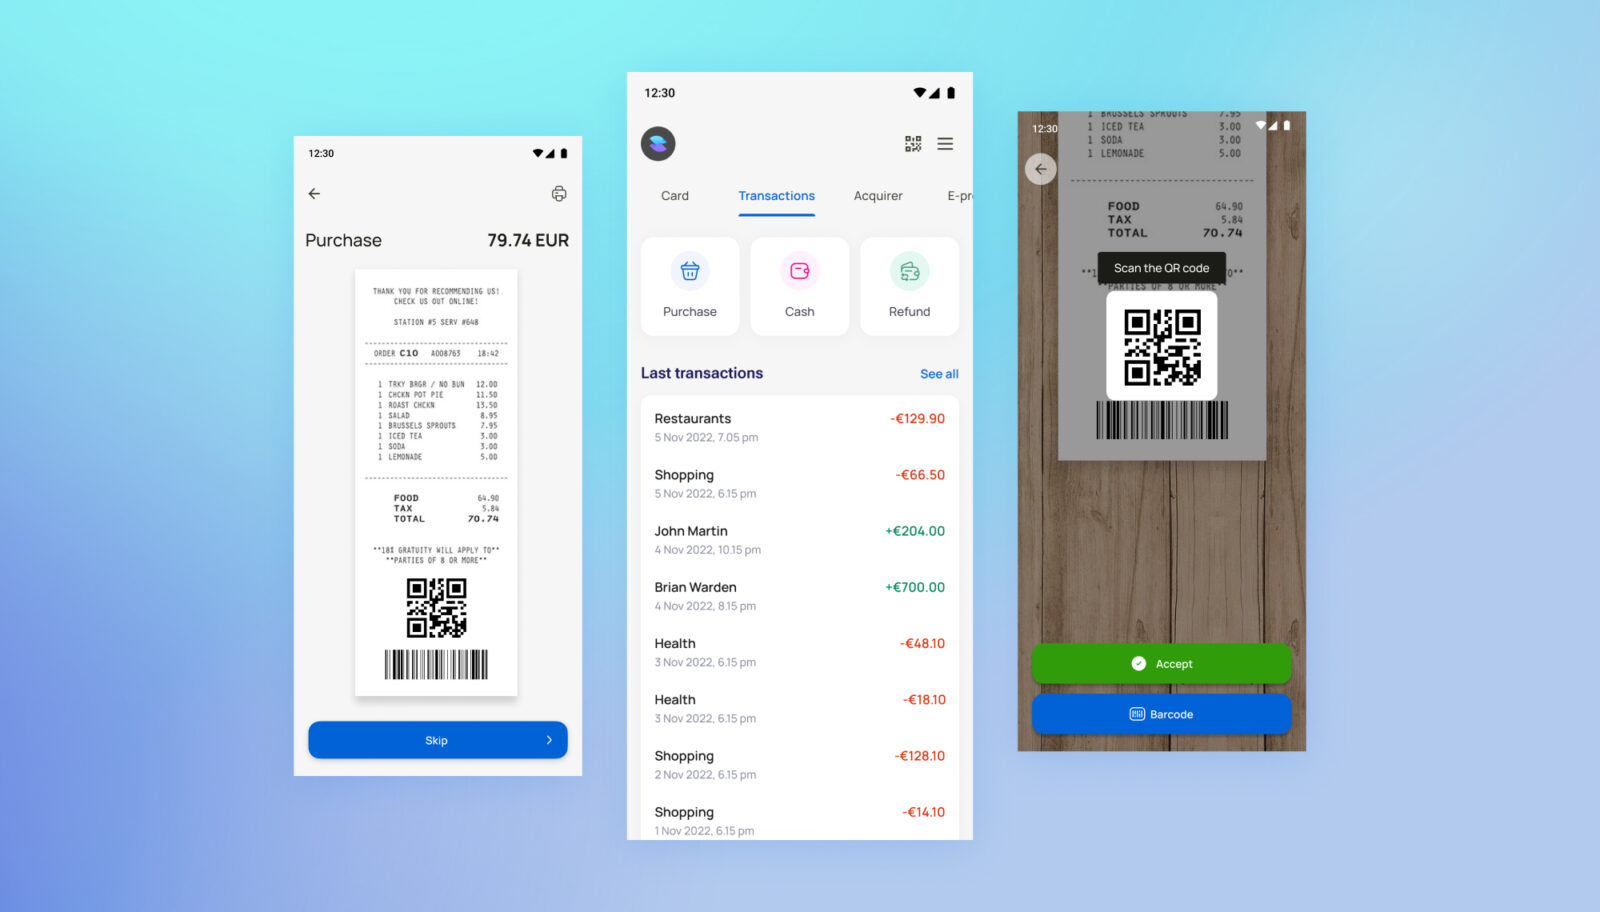
  • pesquisa de agências ou caixas automáticos, quando aplicável
  • configurações de acessibilidade
  • controlo do consentimento e da privacidade.

Não tente dar a mesma visibilidade a todos os serviços bancários.

Os clientes costumam ter algumas tarefas habituais e uma série de tarefas ocasionais. A sua navegação deve refletir isso.

Demonstração interativa: veja as principais funcionalidades da banca móvel em ação

Quer saber como é que tudo isto se traduz num produto real? Aqui está um exemplo.

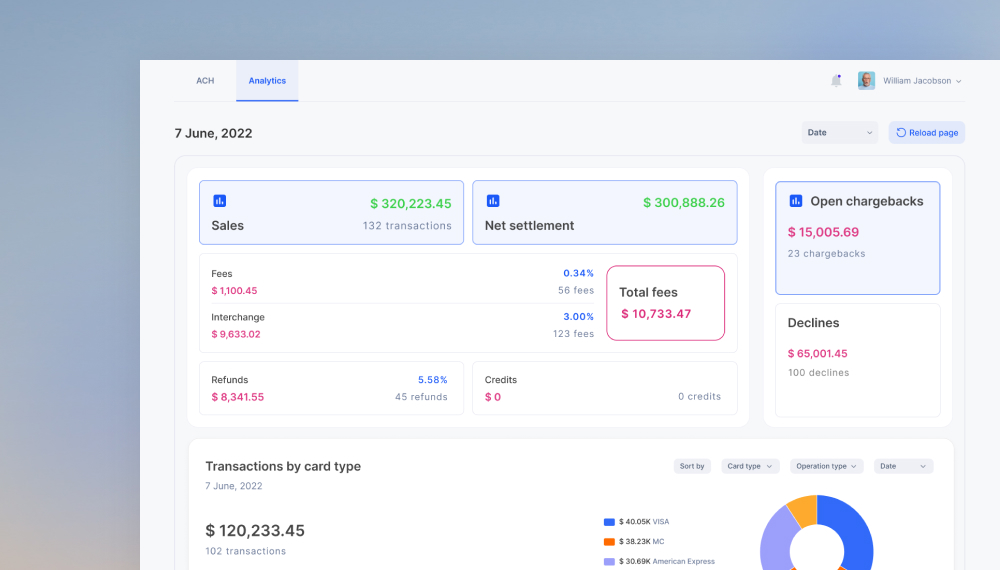
Esta demonstração de serviços bancários móveis é um exemplo de como nós, na Innowise, podemos estruturar os fluxos bancários essenciais num produto móvel. Mostra uma forma de integrar pagamentos, cartões, visões gerais de despesas, produtos de crédito, notificações e definições de segurança numa interface real.

Experimente navegar pelo site. É muito mais fácil avaliar a experiência do utilizador (UX) de um serviço bancário quando se pode navegar por ele.

Quer isto para o seu banco?

Veja como as funcionalidades, integrações e experiência do utilizador adequadas podem combinar-se no seu produto.

Funcionalidades avançadas das aplicações de banca móvel e tendências para 2026

As funcionalidades avançadas levam a aplicação para além das operações bancárias do dia a dia, oferecendo pagamentos mais rápidos, ferramentas financeiras mais completas, controlos mais rigorosos e novas formas de interagir com os serviços.

Em 2026, as aplicações bancárias estão a assumir uma parte cada vez maior do percurso do cliente. Tarefas que antes exigiam uma chamada, uma visita à agência ou outro tipo de serviço podem agora ser realizadas diretamente na aplicação. 

Isso abre algumas possibilidades verdadeiramente úteis. E, se for mal gerido, muitas novas formas de incomodar as pessoas. 

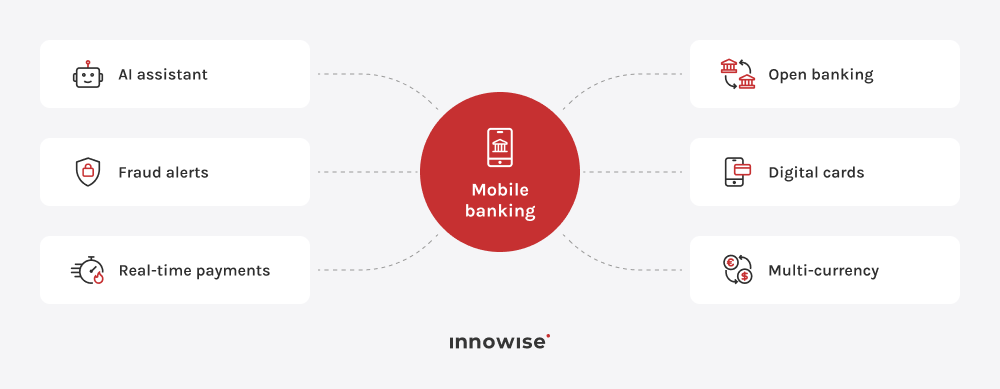
  • Assistentes financeiros com IA. Os assistentes de IA podem responder a perguntas sobre contas, explicar transações, ajudar os utilizadores a encontrar funcionalidades e orientá-los nas solicitações de assistência mais comuns. O seu âmbito de atuação deve ser claramente definido, especialmente no que diz respeito a ações financeiras sensíveis e à transferência de casos para o apoio ao cliente.
  • Orientação financeira e dicas sobre gastos. As aplicações bancárias podem utilizar dados de contas e transações para apresentar cobranças recorrentes, contas a pagar em breve, padrões de gastos, progresso na poupança ou períodos em que o dinheiro pode começar a escassear. O valor reside em tornar essa informação fácil de compreender e de pôr em prática.
  • Detecção de fraudes e controlos de segurança. As aplicações bancárias modernas podem detetar atividades invulgares, solicitar verificações adicionais quando necessário e proporcionar aos utilizadores uma forma rápida de analisar ou comunicar transações suspeitas. Estes controlos funcionam frequentemente em conjunto com verificações de dispositivos, regras de autenticação e monitorização de transações.
  • Pagamentos em tempo real. Os pagamentos em tempo real permitem que os clientes enviem e recebam dinheiro em segundos, sempre que a infraestrutura de pagamentos local o permita. A aplicação deve apresentar de forma clara o estado do pagamento, os dados do destinatário, as comissões e a confirmação ao longo de todo o processo.
  • Banca aberta e agregação de contas. O «open banking» permite aos clientes associar contas de outros bancos e ter uma visão mais abrangente das suas finanças num único local. Também pode permitir a iniciação de pagamentos e outros serviços, dependendo do mercado e das APIs disponíveis.
  • Cartões digitais instantâneos e funcionalidades avançadas de gestão de cartões. Os cartões digitais podem ser emitidos diretamente na aplicação, por vezes antes mesmo de o cartão físico chegar. Os clientes também podem gerir limites, pagamentos online, utilização internacional, ligações a carteiras digitais e outras definições do cartão.
  • Finanças integradas. As soluções financeiras integradas incorporam serviços bancários em produtos e plataformas de terceiros. Para os bancos, isto pode significar disponibilizar contas, cartões, pagamentos ou serviços de crédito através de APIs, mantendo simultaneamente partes da experiência do cliente dentro da aplicação bancária.
  • Operações bancárias multimoeda e transfronteiriças. As funcionalidades multimoeda permitem aos clientes deter, trocar e transferir dinheiro em diferentes moedas. Nesse contexto, o que mais importa são as taxas de câmbio claras, as comissões, os prazos de liquidação e os montantes finais recebidos.
  • Serviços bancários por comando de voz. As funcionalidades de voz podem ajudar os utilizadores a navegar na aplicação, a consultar informações básicas da conta ou a aceder a serviços selecionados. São especialmente úteis para fins de acessibilidade e para interações simples sem utilizar as mãos.
  • Gestão financeira pessoal. As ferramentas de finanças pessoais podem incluir a elaboração de orçamentos, categorias de despesas, acompanhamento de pagamentos recorrentes, objetivos de poupança e visões gerais do fluxo de caixa. A sua função é simples: ajudar os utilizadores a compreender o que se passa com o seu dinheiro e o que pode carecer de atenção.

Projetos bancários que já realizámos

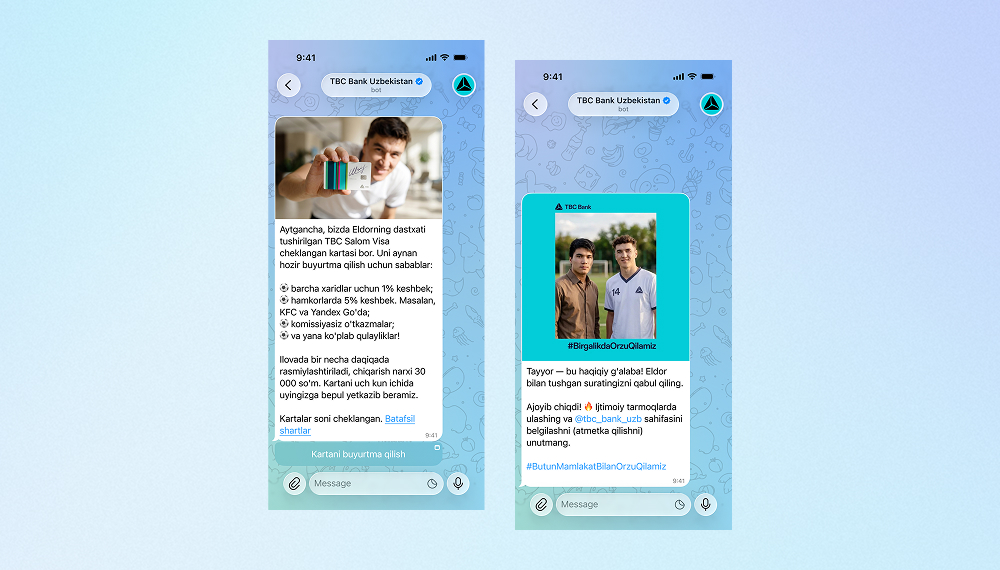
Bot de IA para a campanha de marketing do TBC Bank
A Innowise criou um bot bilingue no Telegram que gera selfies geradas por IA com o embaixador da marca do TBC Bank, uma estrela do futebol.
3,000 utilizadores envolvidos
2 idiomas suportados
Ver estudo de caso
Avaliação do cliente
Ver estudo de caso
Client review logo. Avaliação do cliente
AI Telegram bot..
Desenvolvimento de um repositório de gestão de dados bancários
Desenvolvemos um repositório centralizado para armazenar, processar e proteger grandes quantidades de dados relacionados com clientes empresariais, contas e transações.
Refatoração e melhoria de uma aplicação de terminal POS baseada em Android
Software otimizado para o terminal POS Innowise, que melhora a sua funcionalidade, corrige os erros identificados e unifica a base de código.
100% conformidade com a norma EMV
Desenvolvimento de uma plataforma de investimento omnicanal
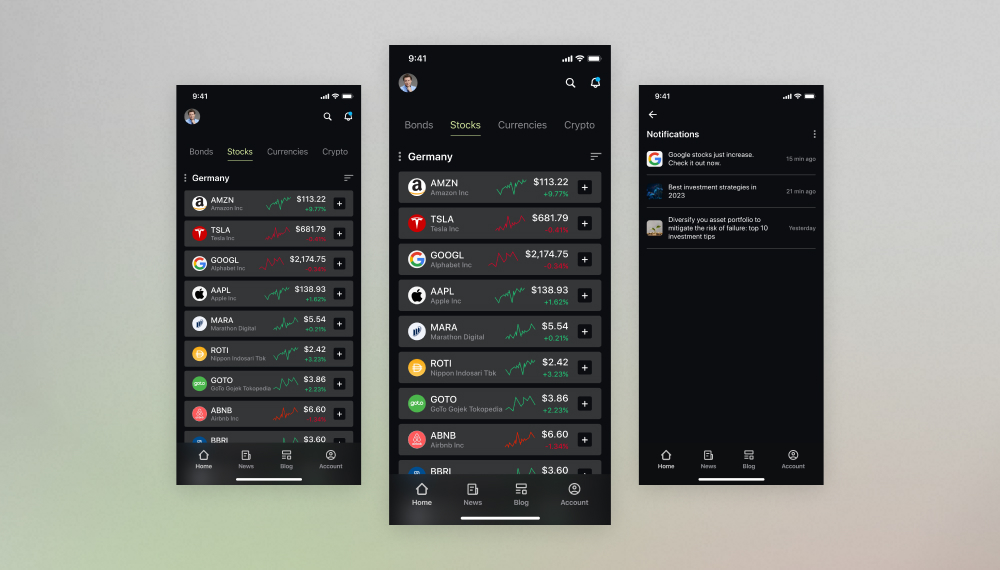
Criámos uma aplicação financeira com inúmeras funcionalidades para gerir depósitos bancários, investimentos em ações, carteiras de ativos, poupanças para a reforma e muito mais, tudo num único local.
Desenvolvimento de uma solução KYC para aplicações móveis
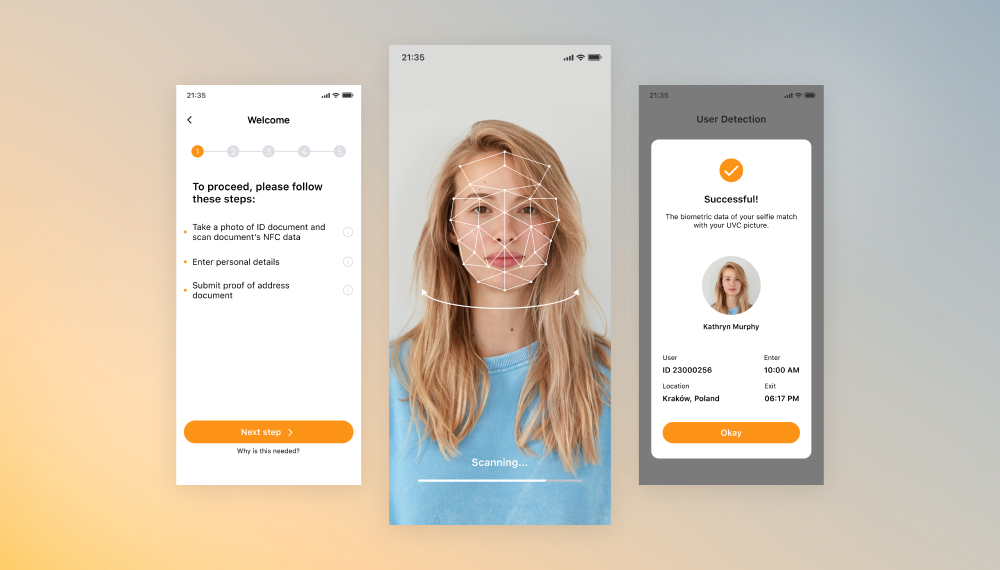
Atualizámos o software de gestão de identidades e acessos dos clientes para iOS e Android, de modo a permitir uma utilização multiplataforma sem interrupções e a verificação biométrica.
Otimização de aplicações móveis centradas no banco
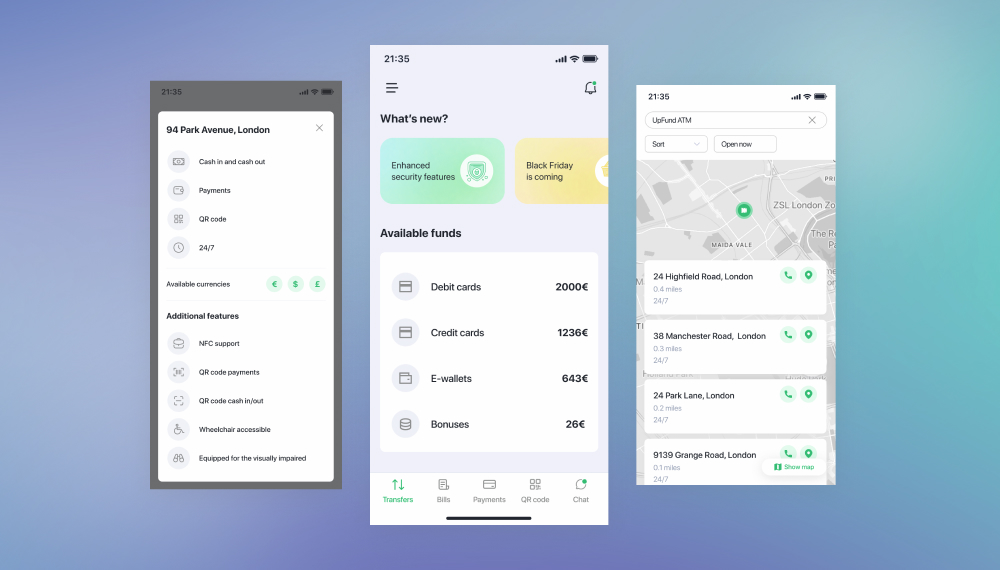
Desenvolvemos software para máquinas de emissão de cartões que permite efetuar depósitos e levantamentos através de códigos QR e garante a integração dos caixas automáticos com o Google Maps.
Desenvolvimento de aplicações web bancárias para transferências de dinheiro
O Innowise desenvolveu uma plataforma SaaS complexa a partir do zero que permite transferências de dinheiro e análises de rastreamento.
25-30 validações para cada tipo de transação
Desenvolvimento de plataformas de banca aberta
Innowise desenvolveu uma plataforma bancária aberta e forneceu serviços de agregação de API.
100% Conformidade com as normas técnicas regulamentares da PSD2
01 / 01
Close popup icon

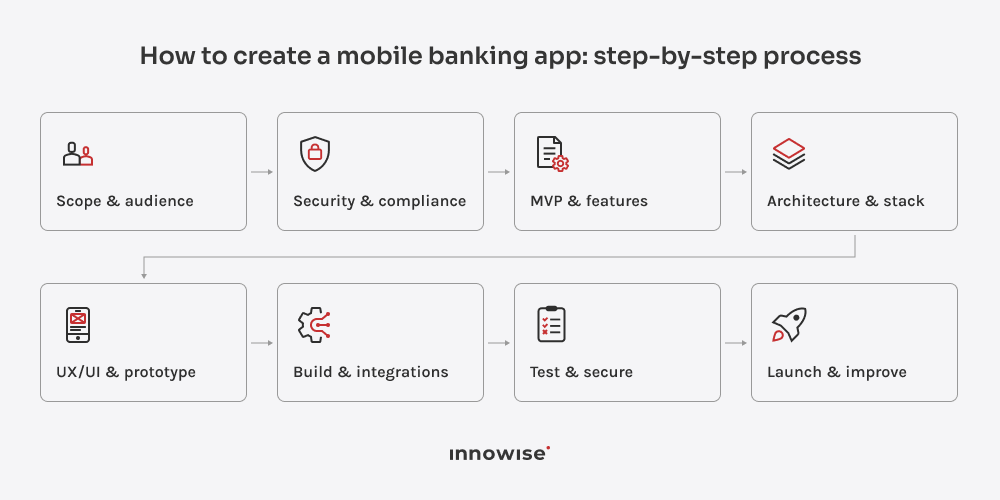
Como criar uma aplicação de banca móvel: processo passo a passo

Para criar uma aplicação de banca móvel, comece por analisar as restrições do produto e de funcionamento e, em seguida, passe às funcionalidades, à arquitetura, à experiência do utilizador, à engenharia, às integrações, aos testes e ao lançamento.

A ordem é importante.

Passo 1: Definir o âmbito do produto e o público-alvo

O banco já conhece os seus clientes, mercados e produtos. Neste caso, a tarefa consiste em definir exatamente o que a aplicação deve abranger e quem irá utilizar cada uma das suas funcionalidades.

Defina o âmbito em torno de percursos bancários reais:

  • quais os segmentos de clientes que irão utilizar a aplicação
  • quais os produtos e serviços que devem estar disponíveis na versão móvel
  • quais os percursos que devem fazer parte da primeira versão
  • quais as funções de utilizador que requerem diferentes níveis de acesso ou permissões
  • quais os países, moedas e métodos de pagamento abrangidos
  • a que sistemas e fornecedores a aplicação precisa de se ligar.

Isto proporciona à equipa um perímetro claro do produto antes do início do planeamento das funcionalidades. Além disso, ajuda a distinguir os fluxos bancários essenciais das ideias que podem ser adiadas para versões posteriores.

Passo 2: Avaliar os requisitos regulamentares e de segurança

Se estiveres a fazer exercício Como criar uma aplicação de banca móvel segura, envolva as equipas de segurança, conformidade, assuntos jurídicos e gestão de riscos no projeto com antecedência suficiente para que possam influenciar a conceção. Normalmente, terá de abordar áreas como:

  • Verificações KYC/AML e verificação de clientes
  • MFA e biometria
  • encriptação
  • tratamento seguro de informações financeiras
  • segurança dos dispositivos
  • controlos antifraude
  • regras de pagamento
  • privacidade e consentimento
  • requisitos de auditoria
  • requisitos relativos à localização dos dados
  • controles de fornecedores externos

A lista exata depende do país, das licenças, do tipo de produto, dos métodos de pagamento e dos dados envolvidos. Tomemos como exemplo um banco de retalho dos EUA que emite cartões de débito: os requisitos de KYC/AML, os requisitos dos cartões, os controlos de fraude e a autenticação do cliente irão definir grande parte do produto. Agora, consideremos um banco da UE que oferece transferências SEPA instantâneas. O pagamento tem de chegar ao destinatário no prazo de 10 segundos, enquanto a verificação do beneficiário e outras verificações de conformidade têm de se adaptar a esse fluxo.

É por isso que estes requisitos devem ser traduzidos em regras de produto numa fase inicial. A “autenticação forte”, por exemplo, tem de definir em que casos a biometria é suficiente, quando é necessária uma verificação adicional e o que acontece num novo dispositivo ou após tentativas de início de sessão mal sucedidas.

Passo 3: Definir o MVP e o conjunto de funcionalidades

Um MVP para o setor bancário tem de funcionar como um produto bancário. Não faz sentido lançar um fluxo de transferência “mínimo” se os estados das transações forem confusos ou se a recuperação em caso de falha ainda não tiver sido definida.

No caso de uma aplicação de banca de retalho, a primeira versão poderá incluir:

  • integração e início de sessão
  • visão geral da conta
  • histórico de transações
  • transferências
  • controlos básicos do cartão
  • notificações
  • configurações de perfil e de segurança
  • apoio

Um MVP de banca empresarial terá um aspeto diferente. As funções, as aprovações, os lotes de pagamentos e as permissões de conta poderão ter prioridade sobre metade das funcionalidades destinadas ao consumidor que as pessoas costumam associar à banca móvel.

Para um neobanco, a integração digital, o financiamento, os cartões e os pagamentos podem definir toda a primeira experiência.

O segredo está em escolher uma vertente coerente do setor bancário. Uma coleção aleatória de funcionalidades “fáceis” não constitui um MVP.

Se quiseres acertar na primeira versão desde o início, o Innowise’s Serviços de desenvolvimento MVP pode ajudar a definir o âmbito, testar o conceito e transformá-lo num plano de produto pronto para ser desenvolvido.

Passo 4: Conceber a arquitetura e escolher a pilha tecnológica

Uma arquitetura comum de serviços bancários móveis, de forma muito simplificada, tem o seguinte aspeto:

aplicação móvel → API e camada de integração → serviços de backend → dados e sistemas bancários centrais

As camadas da API e do backend tratam da autenticação, das permissões, da lógica das transações, do acesso aos dados e das ligações a sistemas bancários e a fornecedores externos. Esta separação revela-se especialmente útil quando a aplicação precisa de funcionar com infraestruturas bancárias mais antigas.

Uma pilha típica pode incluir:

CamadaTecnologias
MobileSwift, Kotlin, Flutter, React Native
BackendJava, .NET, Node.js, Go
Bases de dadosPostgreSQL, MySQL e NoSQL, conforme o caso
APIsREST, GraphQL, quando for o caso
CloudAWS, Azure, GCP
Infra-estruturasDocker, Kubernetes, CI/CD

Escolha a pilha de acordo com a sua infraestrutura existente, os requisitos de segurança, as integrações, o volume de transações e a experiência da sua equipa. O nosso guia sobre a a melhor pilha tecnológica para o desenvolvimento de aplicações móveis aborda esta decisão com mais pormenor.

No que diz respeito à camada móvel, também terá de escolher entre o desenvolvimento nativo e o desenvolvimento multiplataforma. O desenvolvimento nativo proporciona-lhe um acesso mais direto às funcionalidades específicas da plataforma, enquanto o desenvolvimento multiplataforma permite que as equipas partilhem mais código entre o iOS e o Android. Consulte o nosso Guia de desenvolvimento de aplicações nativas vs. multiplataforma pelas vantagens e desvantagens.

Passo 5: Conceber a experiência do utilizador (UX) e a interface do utilizador (UI) e criar um protótipo

Uma grande parte de Como criar uma aplicação de banca móvel A questão é concebê-lo, desde o início, tendo em conta percursos difíceis. A sério.

Crie protótipos para os momentos em que as operações bancárias se tornam complicadas: falhas na verificação, transferências pendentes, recuperação de contas, serviços indisponíveis ou pagamentos estornados. Estes casos revelam muito mais sobre a qualidade da experiência do utilizador do que um painel de controlo bem acabado.

Planeie todo o percurso, incluindo os cenários de falha, antes do início do desenvolvimento. Innowise’s conceção de aplicações móveis Estes serviços podem ajudar a transformar esses fluxos em protótipos testados e em interfaces prontas para produção.

Passo 6: Desenvolver a aplicação, o backend e as integrações

É aqui que a aplicação móvel, o backend, os sistemas bancários e os fornecedores externos têm de funcionar como um único produto.

As principais integrações incluem normalmente:

IntegraçãoObjetivo
Sistema bancário central e livro-razãoContas, saldos e transações
Plataformas de pagamento e de cartõesTransferências, faturas, emissão de cartões e controlos
Prestadores de serviços de KYC/AMLVerificação de identidade e controlos de conformidade
Serviços de crédito, fraude e riscoVerificações de risco, deteção de fraudes e decisões de crédito
APIs de banca aberta e carteiras digitaisContas externas e opções de pagamento
CRM, apoio e ferramentas de comunicaçãoApoio, notificações e comunicação com os clientes

Conceba integrações tendo em conta a possibilidade de falhas. Os fornecedores podem atingir o tempo limite, as respostas podem chegar com atraso e os pedidos podem ser duplicados. Defina tentativas de repetição, proteção contra duplicações, tempos limite, reconciliação, mapeamento de estados e mensagens para os clientes antes de esses casos chegarem à produção.

Passo 7: Testar a funcionalidade, o desempenho e a segurança

No caso das aplicações bancárias, os testes devem acompanhar o dinheiro e os dados ao longo de toda a transação.

No caso de uma transferência, verifique o montante, o beneficiário, as comissões, os limites, o registo da transação, a notificação, a pista de auditoria e o tratamento de pedidos duplicados.

Um plano de testes sólido deve abranger:

  • testes unitários e de API
  • percursos bancários de ponta a ponta
  • cobertura de dispositivos e sistemas operativos
  • carga e más condições de rede
  • permissões e autenticação
  • testes de segurança e de penetração
  • reconciliação de transações
  • falhas dos fornecedores
  • atualizações da aplicação e compatibilidade com versões anteriores.

Preste especial atenção às ligações instáveis. Uma falha na ligação a meio de uma transferência nunca deve deixar o cliente na dúvida se o dinheiro foi ou não transferido.

O Innowise teste de aplicações móveis Os serviços abrangem testes funcionais, de desempenho, de compatibilidade, de usabilidade e de segurança.

Passo 8: Lançar, monitorizar e melhorar continuamente

Recorra a lançamentos por fases, «feature flags» ou grupos restritos de clientes, para que possa reagir rapidamente caso algo corra mal.

Antes do lançamento, defina os indicadores que irá monitorizar e quem é o responsável por cada incidente: falhas do sistema, pagamentos não efetuados, problemas de início de sessão, lentidão dos serviços, interrupções dos fornecedores, desistências durante o processo de integração, avaliações na loja de aplicações e picos de pedidos de apoio.

Após o lançamento, utilize o comportamento real dos utilizadores para definir o plano de ação. Problemas de suporte recorrentes, fluxos abandonados, ecrãs lentos e ações que os utilizadores tentam repetir várias vezes indicam, normalmente, o que deve ser corrigido a seguir.

Planeie bem a sua aplicação bancária

Defina claramente o MVP, as integrações, a segurança e a abordagem de implementação antes do início do desenvolvimento

Desafios de desenvolvimento e soluções práticas

As maiores dificuldades no desenvolvimento de serviços bancários móveis residem, normalmente, na interação entre sistemas, regulamentações e equipas.

DesafioPorque é importanteSolução prática
Integração de sistemas antigosAPI antigas, formatos de dados inconsistentes e documentação insuficiente podem atrasar a entrega e causar errosAvaliar os sistemas numa fase inicial, implementar APIs ou middleware sempre que for útil, testar as ligações separadamente e proceder à migração de forma gradual
Segurança e facilidade de utilizaçãoUma autenticação excessivamente rigorosa pode frustrar os utilizadores, enquanto controlos fracos aumentam o riscoUtilizar dados biométricos, verificações baseadas no risco, verificação reforçada e testes de usabilidade
Precisão das transaçõesAs falhas podem dar origem a duplicados, atrasos, estados incompletos ou registos de transações confusosUtilizar idempotência, validação, reconciliação, registos de auditoria e lógica de recuperação
Desempenho e disponibilidadeUm tráfego intenso ou falhas de serviços de terceiros podem bloquear percursos importantesRealizar testes de carga, planear a capacidade, monitorizar os serviços, utilizar o armazenamento em cache sempre que adequado e preparar percursos de failover
Manutenção contínuaAs alterações no sistema operativo, as vulnerabilidades, a regulamentação e o crescimento dos produtos mantêm o trabalho em andamentoManter a cobertura de regressão, os processos de lançamento, a aplicação de correções de segurança, a monitorização e um plano de manutenção claro

Outro desafio é a atribuição de responsabilidades. Atribua um responsável claro a cada etapa principal do percurso do cliente, desde a abertura de conta e transferências até à substituição de cartões e litígios, para que haja alguém responsável pelo resultado global para o cliente.

Custo de desenvolvimento de aplicações de banca móvel

O custo de desenvolvimento de aplicações de banca móvel depende menos do número de ecrãs e mais do que a aplicação tem de ligar, processar, proteger e suportar. O âmbito do backend, as integrações, os requisitos de conformidade e a infraestrutura bancária existente costumam ter o maior impacto.

Escopo do projetoO que isso normalmente implicaEsforço de desenvolvimento
ProtótipoPercursos-chave, interface do utilizador, fluxos clicáveis, trabalho de backend limitadoInferior
Aplicação que utiliza sistemas bancários existentesAplicação móvel, APIs, autenticação, núcleo existente e ligações de pagamentoModerado
Aplicação com novos serviços de backendAplicação móvel, desenvolvimento de backend, várias integrações, segurança e ferramentas operacionaisElevado
Plataforma bancária completaDispositivos móveis, domínios de backend, integrações complexas, infraestrutura, conformidade, ferramentas operacionaisMuito elevado

A estimativa aumenta rapidamente assim que o projeto inclui novas integrações de pagamento ou de cartões, fornecedores de serviços KYC/AML, sistemas de deteção de fraudes, migração de dados, requisitos de segurança complexos ou um trabalho extenso no backend. Para obter um orçamento preciso, avalie estas dependências antes de estimar o próprio desenvolvimento da aplicação móvel.

Descubra quanto vai custar a sua aplicação bancária

Crie a sua aplicação de banca móvel com o Innowise

O Innowise abrange todo o processo de desenvolvimento de uma aplicação bancária: definição do produto, UX/UI, desenvolvimento móvel e de back-end, integrações, controlo de qualidade, implementação e apoio pós-lançamento. Isto significa menos transferências de responsabilidades entre fornecedores distintos e uma única equipa a trabalhar em toda a aplicação, pagamentos, identidade, cartões, APIs, infraestrutura e testes.

Também podemos avaliar um produto bancário já existente antes do início do desenvolvimento, incluindo a arquitetura, a qualidade do código, as falhas de segurança, as dependências do backend, o desempenho e as restrições de migração. Pode consultar o nosso certificações ao verificar os requisitos de segurança e entrega do seu projeto.

Considerações finais

A banca móvel continuará a evoluir no sentido de pagamentos mais rápidos, um acesso mais alargado às contas, maior segurança e mais serviços dentro da aplicação.

Por isso, conceba a aplicação a pensar na evolução. A aplicação deve ser capaz de adicionar novos prestadores de serviços, suportar novos métodos de pagamento, cumprir novos requisitos e expandir-se sem que seja necessária uma reformulação profunda a cada poucos anos.

FAQ

O desenvolvimento de aplicações de banca móvel abrange a própria aplicação e tudo o que é necessário para que os serviços bancários funcionem através dela: serviços de backend, APIs, autenticação, pagamentos, cartões, verificações de identidade, integrações, segurança e testes. Se está a pensar em como criar uma aplicação de banca móvel, a Innowise pode encarregar-se de todo o ciclo de desenvolvimento, desde o planeamento do produto até ao lançamento e ao suporte.
Depende do âmbito do projeto subjacente à interface. O desenvolvimento de backend, os sistemas legados, as integrações, o KYC/AML, os pagamentos, os cartões, os controlos de fraude, a segurança, a migração e os testes podem todos alterar significativamente a estimativa. Na Innowise, definimos primeiro o âmbito destas dependências e, em seguida, fazemos a estimativa do projeto com base no trabalho efetivamente envolvido.

O prazo depende do conjunto de funcionalidades, da arquitetura, das integrações, do trabalho de conformidade e da infraestrutura existente. Um banco com APIs bem documentadas e serviços já estabelecidos pode avançar muito mais rapidamente do que um que necessite de um trabalho extenso no backend e nas integrações.

Sim, desde que as licenças do banco, a jurisdição, a estrutura de conformidade, o modelo de custódia e a política de risco o permitam. A aplicação pode suportar saldos em criptomoedas, câmbio, transferências ou serviços de terceiros, mas é necessário abordar primeiro as questões subjacentes relativas à custódia, à segurança, à monitorização de transações e ao quadro regulamentar.

As tendências atuais na banca móvel incluem assistentes de IA, pagamentos em tempo real, agregação de contas, cartões digitais, controlos mais rigorosos contra a fraude, serviços financeiros integrados, serviços bancários multimoeda e ferramentas mais avançadas de gestão financeira. Escolha as funcionalidades que respondem a uma necessidade real dos clientes.

A segurança deve abranger a autenticação, a encriptação, o armazenamento de dados, as APIs, os controlos de transações, as verificações de fraude, a infraestrutura, os testes, a monitorização e a recuperação. Na Innowise, estes requisitos são tidos em conta desde as fases de arquitetura e conceção, em vez de serem adicionados perto do lançamento.

Comece pelas funcionalidades do Chime ou do Revolut que fazem sentido para o seu público, tais como integração, cartões, câmbios, pagamentos ou poupanças. Em seguida, defina as licenças, os parceiros bancários, as plataformas de pagamento, os sistemas de back-end e os fornecedores necessários para dar suporte a essas funcionalidades.

Procure experiência no setor bancário, sólidos conhecimentos nas áreas de aplicações móveis e backend, práticas de segurança, competências de integração e a capacidade de trabalhar com os seus sistemas existentes. E pergunte-se se a sua aplicação atual precisa mesmo de ser reconstruída. Na Innowise, analisamos primeiro o produto, a arquitetura, as integrações e as restrições técnicas antes de recomendarmos o âmbito do projeto.

Mostrar mais Mostrar menos

Índice

    Contactar-nos

    Agende uma chamada ou preencha o formulário abaixo e entraremos em contacto consigo assim que analisarmos o seu pedido.

    Envie-nos uma mensagem de voz
    Anexar documentos
    Enviar ficheiro

    Pode anexar um ficheiro com um máximo de 2MB. Formatos de ficheiro válidos: pdf, jpg, jpeg, png.

    Ao clicar em «Enviar», autoriza a Innowise a tratar os seus dados pessoais de acordo com a nossa Política de Privacidade , para lhe fornecer informações relevantes. Ao enviar o seu número de telefone, aceita que possamos contactá-lo através de chamadas de voz, SMS e aplicações de mensagens. Poderão aplicar-se tarifas de chamadas, mensagens e dados.

    Pode também enviar-nos o seu pedido
    para contact@innowise.com
    O que é que acontece a seguir?
    1

    Assim que recebermos e analisarmos o seu pedido, entraremos em contacto consigo para discutir em detalhe as necessidades do seu projeto e assinar um acordo de confidencialidade (NDA).

    2

    Depois de analisarmos as suas necessidades e expectativas, a nossa equipa elaborará uma proposta de projeto com o âmbito do trabalho, a dimensão da equipa, os prazos e uma estimativa de custos.

    3

    Marcaremos uma reunião consigo para discutir a oferta e acertar os pormenores.

    4

    Por fim, assinaremos um contrato e começaremos a trabalhar no seu projeto imediatamente.

    Mais serviços abrangidos

    arrow