Comment créer une application bancaire mobile : fonctionnalités clés, étapes et tendances

12 octobre 2026 20 minutes de lecture
Responsable du développement mobile
Expert certifié
Chaque article publié sur Innowise est rédigé par des auteurs dotés d'une expérience concrète. Ils maîtrisent le sujet au-delà de la théorie et apportent un éclairage issu de projets réels.
9+ ans d'expérience
Expert certifié
9+ ans d'expérience
Pavel est responsable de la fourniture d'applications mobiles performantes sur iOS et Android. Avec une formation en ingénierie native, il s'assure que les produits multiplateformes et natifs s'adaptent en douceur et offrent une expérience utilisateur sans faille.
Expertise
Applications multiplateformes iOS et Android Livraison des produits
Parlonsen

Principaux enseignements

  • Demandez-vous si vous avez vraiment besoin d'une nouvelle application. Parfois, une refonte suffit. Parfois, le problème sous-jacent réside dans l'architecture, dans des intégrations obsolètes ou dans une base de code dont la modification est devenue trop coûteuse.
  • Commencez par les missions des clients qui comptent le plus. L'accès au compte, les paiements, la gestion des cartes, l'assistance et la clarté des statuts des transactions doivent fonctionner correctement avant d'ajouter des fonctionnalités supplémentaires.
  • Intégrez dès le début les aspects liés à la sécurité et à la conformité. L'authentification, les procédures KYC/AML, les règles de paiement, le traitement des données et les contrôles anti-fraude détermineront à la fois la conception du produit et l'architecture technique.
  • Considérer les intégrations comme faisant partie intégrante du périmètre principal. Les systèmes bancaires centraux, les prestataires de traitement des paiements par carte, les systèmes de paiement, les prestataires de services KYC, les outils de lutte contre la fraude, les API d'open banking et les plateformes CRM peuvent faire ou défaire le projet.
  • Il faut prendre en compte l'ensemble du système bancaire, et pas seulement les écrans mobiles. Les travaux liés au backend, les systèmes existants, les tests, la migration, les audits de sécurité et les dépendances vis-à-vis de tiers déterminent généralement le coût réel et le calendrier.
Résumé par l'IA

À quand remonte la dernière fois où votre application bancaire vous a agacé ? Pour moi, c'était sans doute hier. 

Maintenant, imaginez-vous à la place de la banque qui a mis au point ce produit. Ce produit dont les clients se plaignent, qu’ils évitent autant que possible et qu’ils n’utilisent que parce qu’ils n’ont pas d’autre choix. Ce n’est pas une situation très réjouissante à vivre.

Si vous souhaitez développer une application bancaire à laquelle les utilisateurs puissent faire confiance et qu'ils puissent utiliser sans maudire leur téléphone, vous avez une longue liste de points à vérifier : périmètre du produit, expérience utilisateur, sécurité, architecture, intégrations, tests, conformité, coûts, etc. Le premier point de cette liste est plus simple : lisez ceci Guide de développement d'applications bancaires mobiles avant de prendre des décisions qui vous coûteront cher.

Chez Innowise, nous accompagnons les banques dans le développement de leurs produits mobiles, depuis la phase initiale de conception jusqu’au développement, aux intégrations, aux tests et au lancement. Ce guide s’articule donc autour des décisions qui, dans la pratique, revêtent généralement la plus grande importance.

Aperçu du marché des services bancaires mobiles

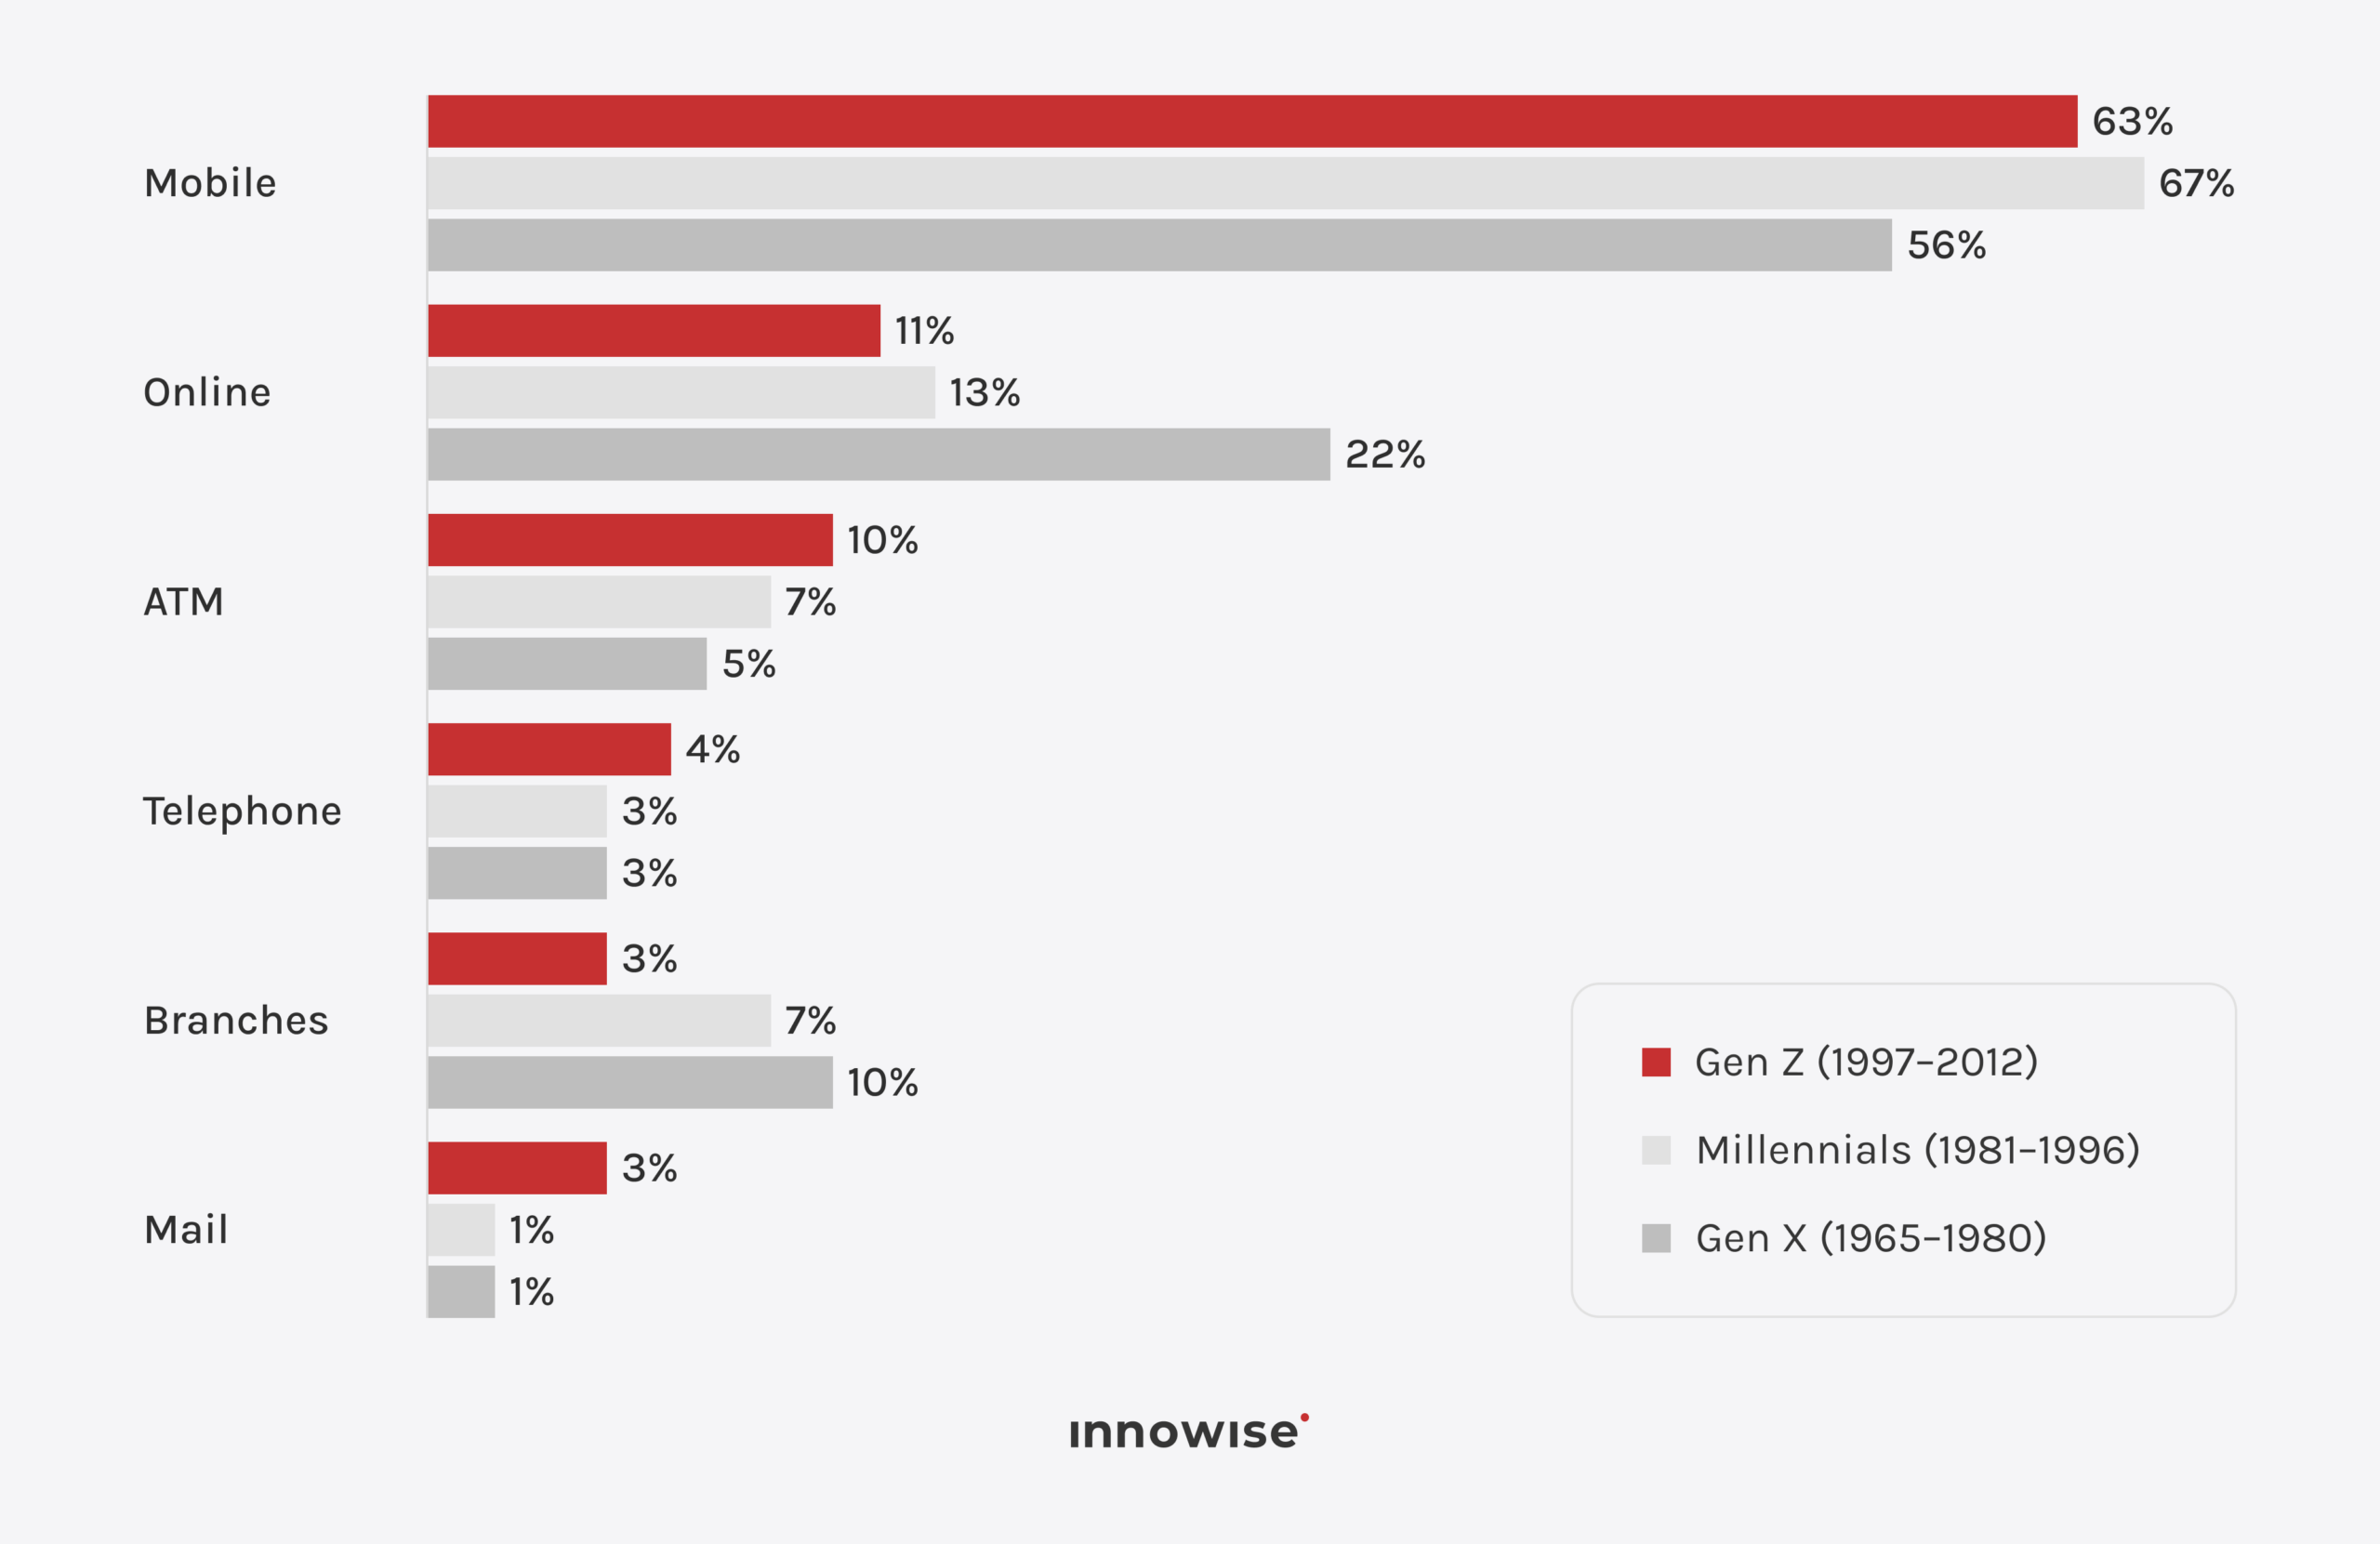
La banque mobile est déjà le principal canal bancaire pour de nombreux clients. Aux États-Unis, 54% de consommateurs ont déclaré que les applications mobiles constituaient leur moyen préféré pour gérer leurs comptes bancaires en 2025, contre 22% pour les services bancaires en ligne et 9% pour les agences. Chez les Millennials, ce chiffre atteignait 67%.

La situation est similaire au Royaume-Uni. 75% d'adultes britanniques ont utilisé les services bancaires mobiles en 2024, selon UK Finance, et les services bancaires sur mobile ont dépassé ceux sur ordinateur de bureau pour devenir le moyen le plus courant d'accéder à un compte. Dans toute l'Union européenne, En 2024, 67,21 TP180T de personnes âgées de 16 à 74 ans ont utilisé les services bancaires en ligne., contre 54,61 TP180T en 2019.

L'argumentaire commercial va au-delà des préférences des clients. Rapports McKinsey que les banques disposant de canaux mobiles plus performants sont en mesure de gérer plus de 801 TP180T d'interactions courantes avec les clients via l'application et enregistrent une activité client et des ventes sur mobile nettement supérieures à celles des entreprises dont les performances sont dans la moyenne.

Alors, est-ce que toutes les banques ont besoin d'une application ? Pas littéralement toutes. Mais si vos clients s'attendent déjà à pouvoir consulter leurs soldes, effectuer des virements, gérer leurs cartes et obtenir de l'aide via leur mobile, une application médiocre devient un problème commercial très visible.

Chez Innowise, nous commençons généralement par examiner le modèle du produit, les systèmes existants et les besoins en matière d'intégration avant de recommander une solution sur mesure ou une autre approche.

Types d'applications bancaires mobiles

Les applications bancaires mobiles se répartissent en plusieurs grandes catégories, principalement en fonction de leurs utilisateurs et de leurs besoins en matière de gestion financière. Un client particulier qui consulte son solde a des besoins très différents de ceux d’un directeur financier qui valide un lot de paiements ou d’un client de la banque privée qui passe en revue ses placements. Voici les principales catégories et leur finalité respective.

TypeCas d'utilisationFonctionnalités clésExemples
Application dédiée à la banque de détailServices bancaires personnels au quotidienComptes, virements, factures, cartes, assistanceChase, Bank of America
Néobanque ou application bancaire numériqueDes services bancaires au quotidien axés sur le mobileIntégration numérique, paiements, gestion budgétaire, opérations de change, comptes multidevisesRevolut, Chime, N26
Application bancaire pour les entreprisesFinances de l'entreprise et opérations de paiementAccès multi-utilisateurs, validations, paiements groupés, contrôles des comptesHSBCnet, CitiDirect
Banque privée ou application de gestion de patrimoinePlacements et gestion de patrimoineAperçus du portefeuille, investissements, analyses, accès aux conseillersUBS, Morgan Stanley

Il existe de nombreux modèles hybrides.

Une banque de détail peut proposer des outils d'investissement. Une néobanque peut se lancer dans les comptes professionnels. Une application dédiée aux services bancaires pour les entreprises peut proposer des cartes, des outils de gestion des dépenses et de trésorerie. Ces catégories facilitent la planification, mais c'est votre modèle de produit concret qui importe davantage que son appellation.

Principales fonctionnalités des applications bancaires mobiles

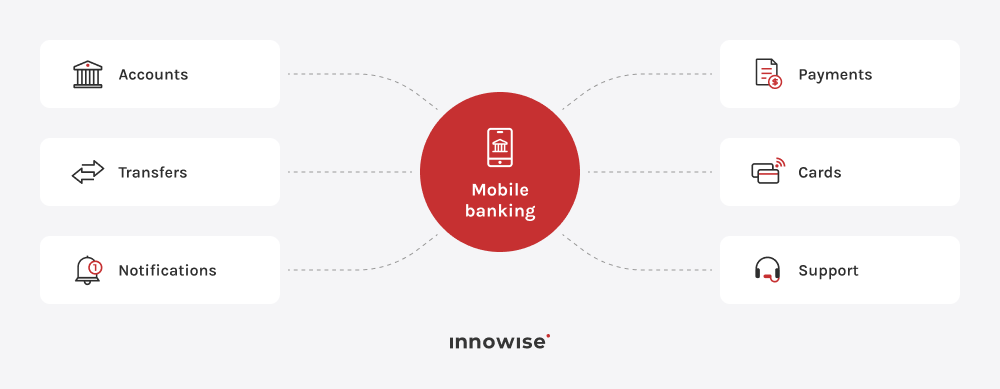
Une application bancaire doit permettre aux clients de mieux comprendre leur argent, d'effectuer des opérations, d'en contrôler l'accès et d'obtenir de l'aide en cas de problème.

C'est là l'essentiel.

Tout le reste trouve sa place après cela.

Fonctionnalités essentielles des services bancaires mobiles

Les fonctionnalités principales couvrent les opérations bancaires quotidiennes que les clients s'attendent à pouvoir effectuer rapidement et en toute sécurité depuis leur téléphone.

Gestion des comptes

Une fois l'application ouverte, le client doit pouvoir comprendre rapidement ce qui se passe au niveau de ses comptes. Parmi les fonctionnalités habituelles, on trouve :

  • soldes actuels et disponibles
  • détails du compte
  • historique des transactions
  • transactions en attente
  • filtres et recherche
  • relevés de compte
  • documents téléchargeables, le cas échéant.

L'historique des transactions mérite qu'on y accorde davantage d'attention qu'on ne le fait généralement. Pour les clients, les codes bruts des processeurs ou les chaînes de caractères des commerçants ne constituent pas des “ données ”. Ils voient simplement un paiement qu'ils ne reconnaissent pas et se demandent immédiatement si quelqu'un a volé leur carte.

Des noms de commerçants lisibles, des statuts « en attente » clairs, des dates, des frais et des statuts de paiement compréhensibles permettent d'éviter bien des malentendus.

Paiements et virements

Peu de flux bancaires revêtent autant d'importance que les virements d'argent. Un client a besoin de savoir à qui l'argent est destiné, quel montant est prélevé sur son compte, combien cela coûte et quand l'argent sera versé.

Parmi les caractéristiques communes, on peut citer :

  • virements entre comptes détenus par la même personne
  • virements bancaires nationaux et internationaux
  • Paiements entre particuliers
  • paiement des factures
  • bénéficiaires sauvés
  • paiements récurrents
  • limites de transfert
  • reçus de paiement
  • suivi des paiements
  • annulation lorsque le mode de paiement le permet.

Les situations d'échec sont tout aussi importantes. Un paiement peut être refusé, retardé, dupliqué, mis en attente pour vérification, ou accepté par un système alors qu'un autre ne reçoit pas la réponse attendue. L'application doit disposer d'un langage permettant de gérer toutes ces situations.

Gestion des cartes

Les services de gestion des cartes doivent permettre d'agir immédiatement en cas d'urgence. Un client a perdu sa carte au restaurant ? Il doit pouvoir la bloquer. Il a remarqué une transaction suspecte ? Il doit pouvoir consulter l'historique de ses opérations récentes à tout moment.

Parmi les caractéristiques communes, on peut citer :

  • afficher les détails de la carte lorsque cela est autorisé
  • geler et dégeler
  • modifier les plafonds de dépenses
  • gérer l'utilisation en ligne ou à l'international
  • Contrôles du code PIN
  • signaler la perte ou le vol d'une carte
  • commander un produit de remplacement
  • associer des cartes à des portefeuilles numériques compatibles
  • consulter les transactions par carte
  • lancer une réclamation ou contacter le service client.

Expérience client

Une application bancaire doit également bien gérer les tâches fastidieuses :

  • intégration numérique
  • gestion des profils
  • paramètres de notification
  • messagerie sécurisée
  • chat d'assistance
  • demandes de service
  • téléchargement de documents
  • recherche d'une agence ou d'un distributeur automatique, le cas échéant
  • paramètres d'accessibilité
  • les paramètres relatifs au consentement et à la confidentialité.

N'essayez pas de mettre tous les services bancaires en avant de la même manière.

Les clients ont généralement quelques tâches récurrentes et toute une série de tâches ponctuelles. Votre menu de navigation devrait refléter cette réalité.

Démonstration interactive : découvrez les principales fonctionnalités de la banque mobile en action

Vous vous demandez à quoi tout cela peut ressembler dans un produit concret ? En voici un exemple.

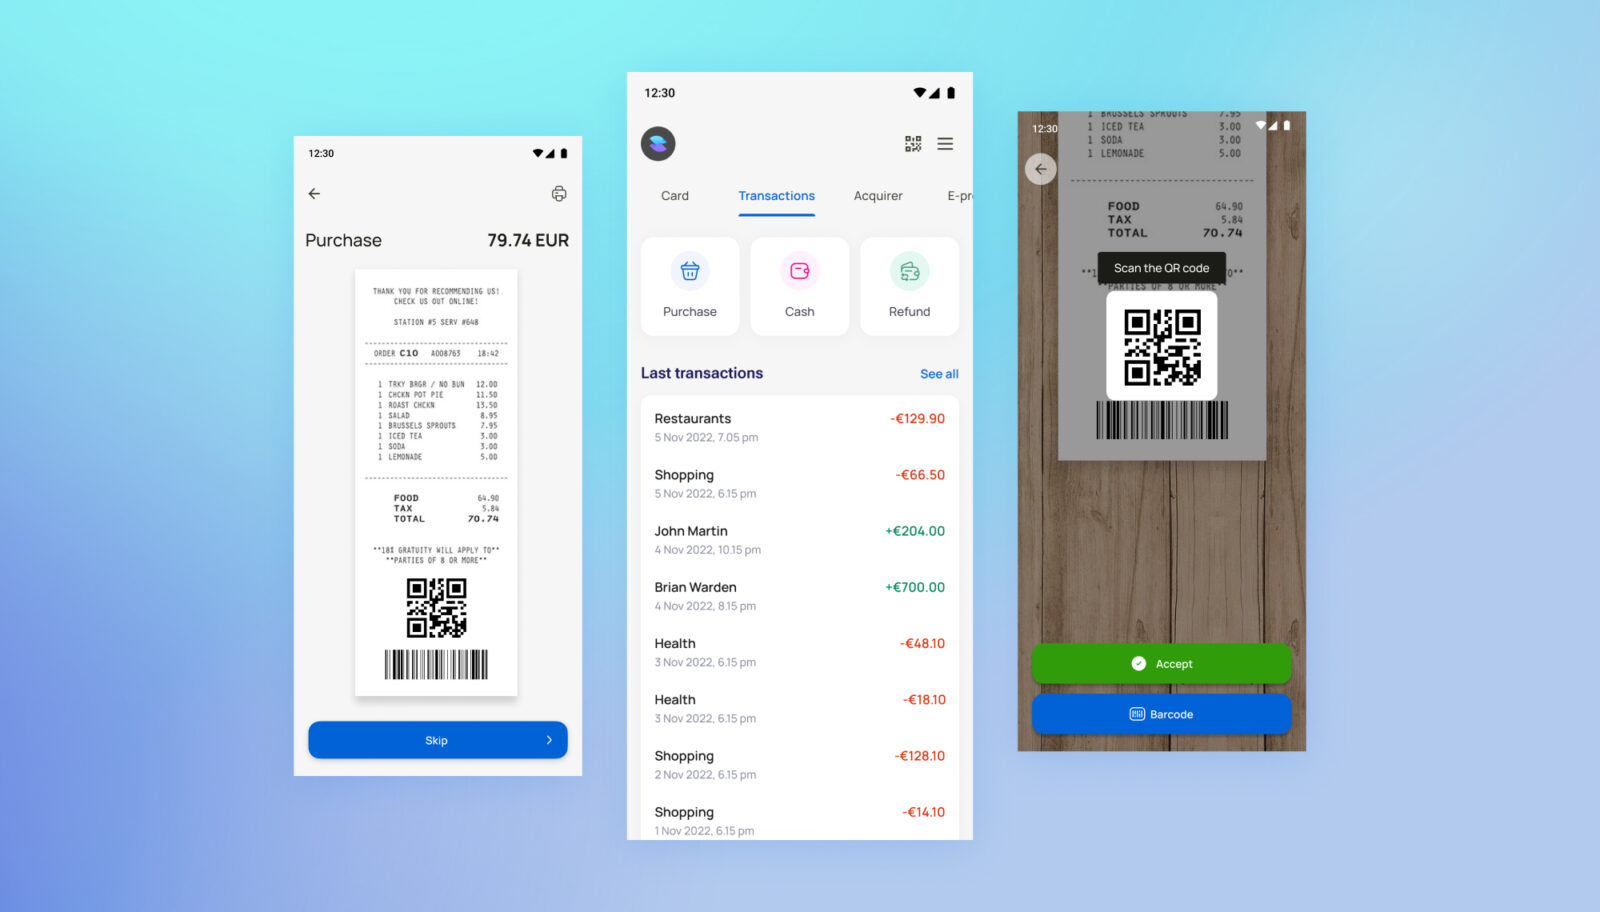
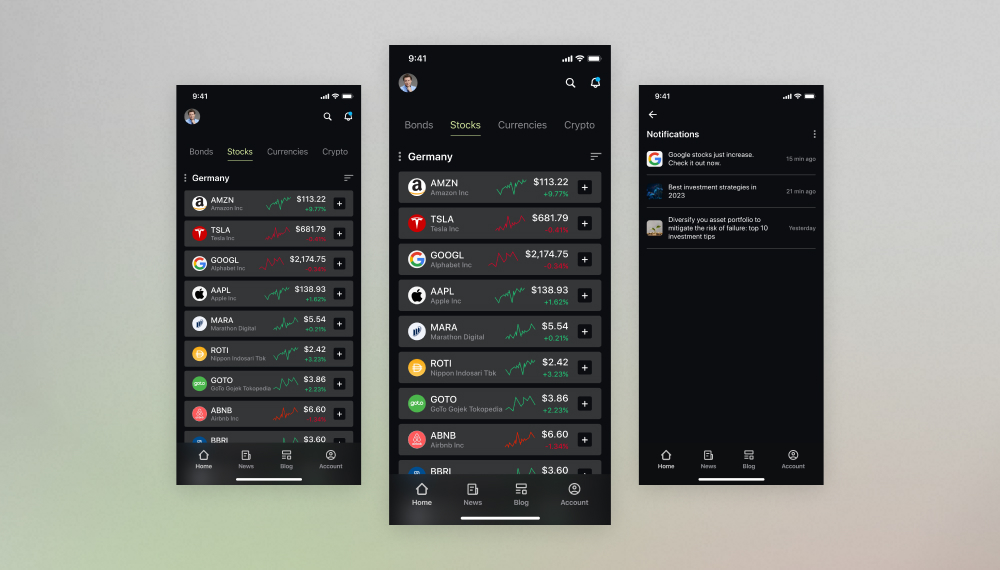
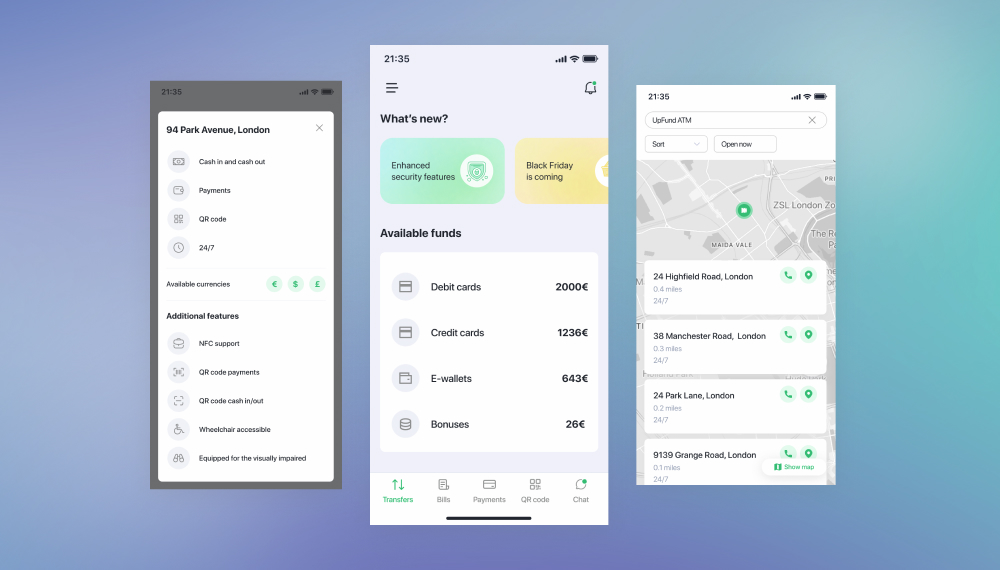
Cette démonstration de services bancaires mobiles illustre la manière dont nous, chez Innowise, pouvons organiser les flux bancaires de base au sein d'une application mobile. Elle montre comment les paiements, les cartes, le suivi des dépenses, les produits de crédit, les notifications et les paramètres de sécurité peuvent être intégrés dans une interface réelle.

N'hésitez pas à explorer le site. Il est bien plus facile d'évaluer l'expérience utilisateur d'un service bancaire lorsque l'on peut naviguer librement dans ses différentes rubriques.

Vous aimeriez que votre banque propose ça ?

Découvrez comment les fonctionnalités, les intégrations et l'expérience utilisateur adaptées peuvent se combiner au sein de votre produit.

Fonctionnalités avancées des applications bancaires mobiles et tendances pour 2026

Les fonctionnalités avancées permettent à l'application d'aller au-delà des opérations bancaires courantes, en proposant des paiements plus rapides, des outils financiers plus complets, des contrôles plus rigoureux et de nouvelles façons d'interagir avec les services.

En 2026, les applications bancaires couvrent une part croissante du parcours client. Des opérations qui nécessitaient auparavant un appel téléphonique, une visite en agence ou un autre service peuvent désormais être effectuées directement depuis l'application. 

Cela ouvre la voie à des possibilités réellement utiles. Mais, si cela est mal géré, cela peut aussi donner lieu à de nombreuses nouvelles façons d'agacer les gens. 

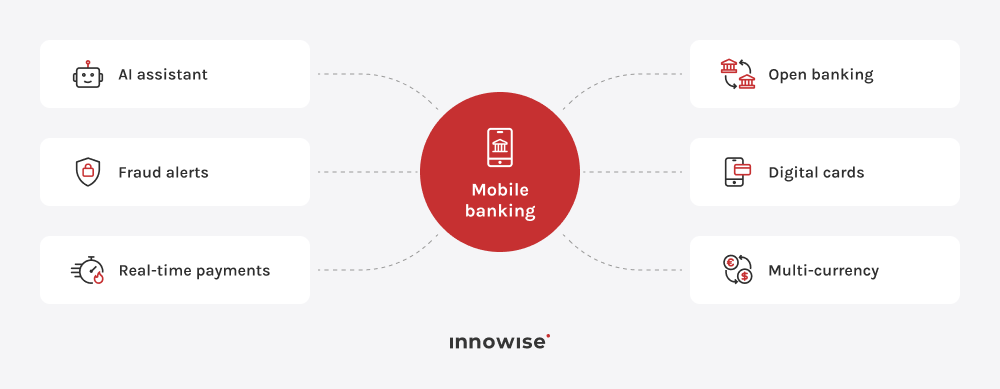
  • Assistants financiers basés sur l'IA. Les assistants IA peuvent répondre aux questions relatives aux comptes, expliquer les opérations, aider les utilisateurs à trouver des fonctionnalités et les guider dans leurs demandes de service courantes. Leur champ d'action doit être clairement défini, notamment en ce qui concerne les opérations financières sensibles et les transferts vers le service client.
  • Conseils financiers et analyses des dépenses. Les applications bancaires peuvent exploiter les données relatives aux comptes et aux transactions pour afficher les prélèvements récurrents, les factures à venir, les habitudes de dépenses, l'évolution de l'épargne ou les périodes où le solde risque d'être faible. Leur intérêt réside dans le fait qu'elles rendent ces informations faciles à comprendre et exploitables.
  • Détection des fraudes et contrôles de sécurité. Les applications bancaires modernes peuvent signaler toute activité inhabituelle, demander une vérification supplémentaire si nécessaire et offrir aux utilisateurs un moyen rapide de vérifier ou de signaler des transactions suspectes. Ces contrôles s'accompagnent souvent de vérifications des appareils, de règles d'authentification et d'une surveillance des transactions.
  • Paiements en temps réel. Les paiements en temps réel permettent aux clients d'envoyer et de recevoir de l'argent en quelques secondes, lorsque l'infrastructure de paiement locale le permet. L'application doit afficher clairement le statut du paiement, les coordonnées du destinataire, les frais et la confirmation tout au long du processus.
  • Open banking et agrégation de comptes. L'« open banking » permet aux clients de connecter des comptes d'autres banques et d'avoir une vue d'ensemble de leurs finances en un seul endroit. Il peut également prendre en charge le lancement de paiements et d'autres services, en fonction du marché et des API disponibles.
  • Cartes numériques instantanées et fonctionnalités avancées de gestion des cartes. Les cartes numériques peuvent être émises directement depuis l'application, parfois avant même que la carte physique ne soit livrée. Les clients peuvent également gérer les limites de dépenses, les paiements en ligne, l'utilisation à l'international, les connexions à des portefeuilles numériques et d'autres paramètres liés à la carte.
  • Services financiers intégrés. La finance intégrée permet d'intégrer des services bancaires dans des produits et des plateformes tiers. Pour les banques, cela peut se traduire par la mise à disposition de comptes, de cartes, de services de paiement ou de crédit via des API, tout en conservant certaines étapes du parcours client au sein de l'application bancaire.
  • Services bancaires multidevises et transfrontaliers. Les fonctionnalités multidevises permettent aux clients de détenir, de changer et de transférer de l'argent dans différentes devises. La transparence des taux de change, des frais, des délais de règlement et des montants finaux reçus est ici primordiale.
  • Services bancaires à commande vocale. Les fonctionnalités vocales permettent aux utilisateurs de naviguer dans l'application, de consulter les informations de base de leur compte ou d'accéder à certains services. Elles sont particulièrement utiles pour faciliter l'accessibilité et permettre des interactions simples en mode mains libres.
  • Gestion des finances personnelles. Les outils de gestion des finances personnelles peuvent inclure la création de budgets, les catégories de dépenses, le suivi des paiements récurrents, les objectifs d'épargne et les aperçus des flux de trésorerie. Leur rôle est simple : aider les utilisateurs à comprendre ce qu'il advient de leur argent et ce qui pourrait nécessiter une attention particulière.

Projets bancaires que nous avons menés à bien

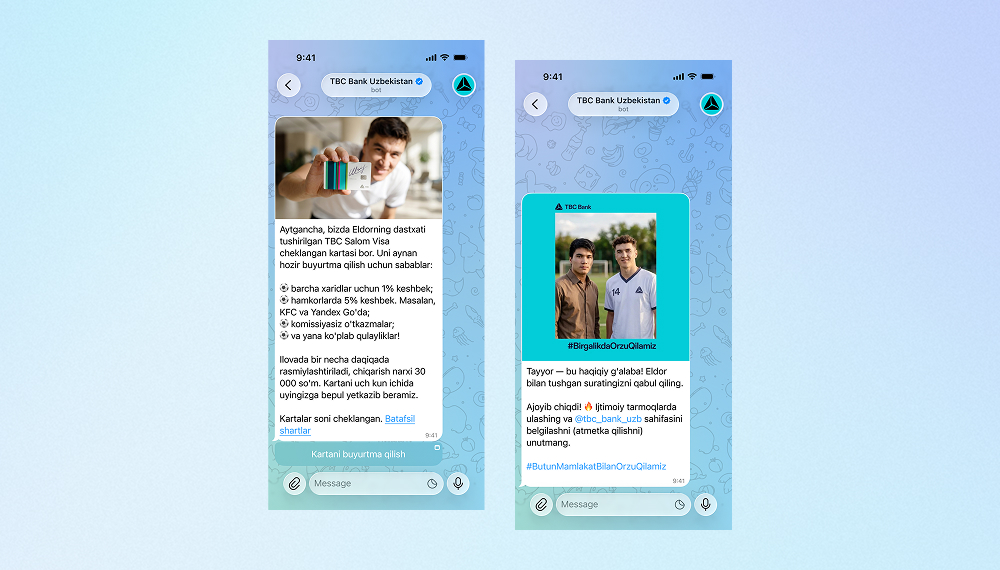
Bot IA pour la campagne marketing de TBC Bank
Innowise a développé un bot Telegram bilingue qui génère des selfies créés par l'IA avec l'ambassadeur de marque de la TBC Bank, une star du football.
3,000 utilisateurs actifs
2 langues prises en charge
Développement d'un référentiel de gestion des données bancaires
Nous avons développé un référentiel centralisé destiné à stocker, traiter et sécuriser de grandes quantités de données relatives aux entreprises clientes, aux comptes et aux transactions.
Refactorisation et amélioration d'une application basée sur Android pour terminal de point de vente
Optimisation du logiciel du terminal de point de vente Innowise, visant à améliorer ses fonctionnalités, à corriger les bogues identifiés et à harmoniser la base de code.
100% conformité à la norme EMV
Développement d'une plateforme d'investissement omnicanale
Nous avons développé une application financière dotée de nombreuses fonctionnalités permettant de gérer, en un seul et même endroit, les dépôts bancaires, les placements boursiers, les portefeuilles d'actifs, l'épargne-retraite et bien plus encore.
Développement d'une solution KYC pour les applications mobiles
Nous avons mis à jour le logiciel de gestion des identités et des accès des clients pour iOS et Android afin de garantir une utilisation multiplateforme fluide et une vérification biométrique.
Optimisation des applications mobiles centrées sur la banque
Nous avons développé un logiciel destiné aux machines d'émission de cartes qui permet d'effectuer des dépôts et des retraits via des codes QR et assure l'intégration des distributeurs automatiques avec Google Maps.
Développement d'applications web bancaires pour les virements bancaires
Innowisee a développé de A à Z une plateforme SaaS complexe qui permet les transferts d'argent et le suivi analytique.
25-30 validations pour chaque type de transaction
Développement d'une plateforme d'open banking
Innowisee a développé une plateforme bancaire ouvert et fourni des services d'agrégation'API.
100% Conformité aux normes techniques réglementaires de la PSD2
01 / 01
Close popup icon

Comment créer une application bancaire mobile : guide étape par étape

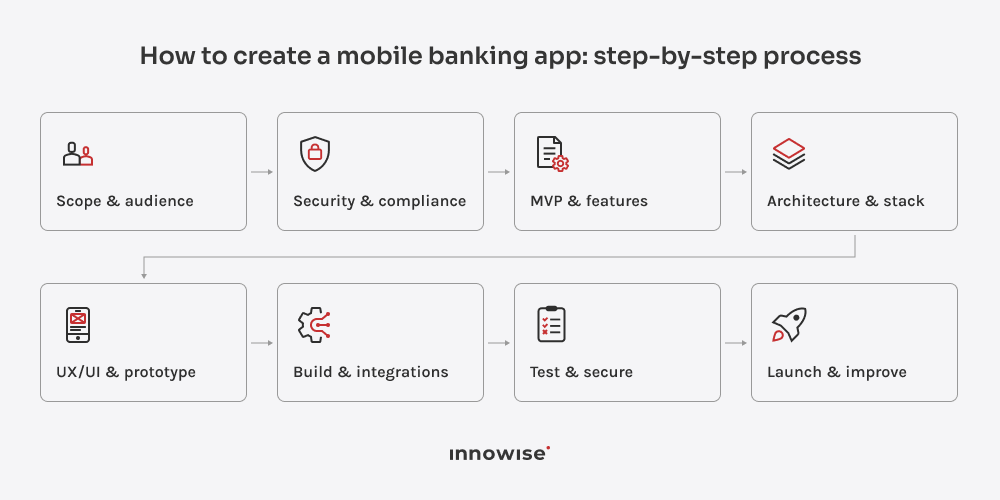
Pour développer une application bancaire mobile, commencez par définir les contraintes liées au produit et à l'exploitation, puis passez aux fonctionnalités, à l'architecture, à l'expérience utilisateur, à l'ingénierie, aux intégrations, aux tests et au lancement.

L'ordre a son importance.

Étape 1 : Définir le périmètre du produit et le public cible

La banque connaît déjà ses clients, ses marchés et ses produits. Il s'agit ici de définir précisément ce que l'application doit couvrir et qui utilisera quelles fonctionnalités.

Centrer la réflexion sur des parcours bancaires réels :

  • quels segments de clientèle utiliseront l'application
  • quels produits et services devraient être disponibles sur mobile
  • quels itinéraires doivent figurer dans la première version
  • quels rôles d'utilisateur nécessitent des droits d'accès ou des autorisations différents
  • quels sont les pays, les devises et les modes de paiement concernés
  • aux quels systèmes et fournisseurs l'application doit se connecter.

Cela permet à l'équipe de définir clairement le périmètre du produit avant de commencer la planification des fonctionnalités. Cela permet également de distinguer les processus bancaires indispensables des idées qui peuvent être reportées à des versions ultérieures.

Étape 2 : Évaluer les exigences réglementaires et de sécurité

Si vous faites du sport Comment développer une application bancaire mobile sécurisée, impliquez dès le début les équipes chargées de la sécurité, de la conformité, des questions juridiques et de la gestion des risques afin qu’elles puissent influencer la conception du projet. Vous devrez généralement aborder des aspects tels que :

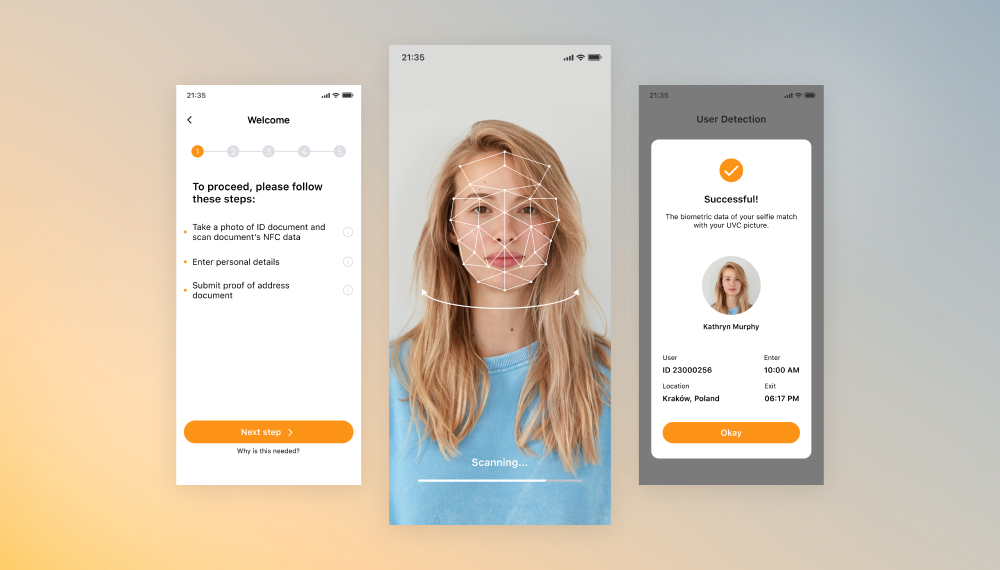
  • Contrôles KYC/AML et vérification de l'identité des clients
  • MFA et données biométriques
  • chiffrement
  • traitement sécurisé des informations financières
  • sécurité des appareils
  • mesures de lutte contre la fraude
  • règles de paiement
  • vie privée et consentement
  • exigences en matière d'audit
  • exigences relatives à l'emplacement des données
  • contrôles des prestataires tiers

La liste exacte dépend du pays, des licences, du type de produit, des moyens de paiement et des données concernées. Prenons l’exemple d’une banque de détail américaine émettant des cartes de débit : les exigences KYC/AML, les spécifications des cartes, les contrôles anti-fraude et l’authentification des clients détermineront en grande partie les caractéristiques du produit. Prenons maintenant l’exemple d’une banque de l’UE proposant des virements SEPA instantanés. Le paiement doit parvenir au destinataire dans les 10 secondes, tandis que la vérification du bénéficiaire et les autres contrôles de conformité doivent s’adapter à ce délai.

C’est pourquoi ces exigences doivent être transposées dès le début dans les règles relatives aux produits. L“” authentification forte », par exemple, doit préciser dans quels cas la biométrie suffit, quand un contrôle supplémentaire est nécessaire, et ce qui se passe sur un nouvel appareil ou après des tentatives de connexion infructueuses.

Étape 3 : Définir le MVP et l'ensemble des fonctionnalités

Un MVP dans le secteur bancaire doit tout de même fonctionner comme un produit bancaire. Il ne sert à rien de lancer un processus de virement “ minimal ” si les états des transactions prêtent à confusion ou si la reprise après défaillance n’a pas été mise au point.

Pour une application dédiée à la banque de détail, la première version pourrait inclure :

  • intégration et connexion
  • aperçu du compte
  • historique des transactions
  • transferts
  • Commandes de base des cartes
  • notifications
  • paramètres de profil et de sécurité
  • soutien

Un MVP dédié à la banque d'entreprise prendra une forme différente. Les rôles, les validations, les lots de paiement et les autorisations sur les comptes pourraient primer sur la moitié des fonctionnalités grand public que l'on associe généralement à la banque mobile.

Pour une néobanque, l'intégration numérique, le financement, les cartes et les paiements peuvent déterminer l'ensemble de cette première expérience.

L'astuce consiste à choisir un domaine cohérent du secteur bancaire. Un ensemble aléatoire de fonctionnalités “ faciles ” ne constitue pas un MVP.

Si vous souhaitez réussir votre première version dès le départ, le modèle Innowise Services de développement MVP peut aider à définir le périmètre, à valider le concept et à le transformer en un plan de produit prêt à être mis en œuvre.

Étape 4 : Concevoir l'architecture et choisir la pile technologique

Une architecture courante de services bancaires mobiles, présentée sous une forme très simplifiée, se présente comme suit :

application mobile → API et couche d'intégration → services backend → données et systèmes bancaires centraux

Les couches API et backend gèrent l'authentification, les autorisations, la logique des transactions, l'accès aux données et les connexions aux systèmes bancaires et aux prestataires tiers. Cette séparation s'avère particulièrement utile lorsque l'application doit fonctionner avec une infrastructure bancaire plus ancienne.

Une pile type peut comprendre :

CoucheTechnologies
MobileSwift, Kotlin, Flutter, React Native
BackendJava, .NET, Node.js, Go
Bases de donnéesPostgreSQL, MySQL, NoSQL le cas échéant
APIREST, GraphQL le cas échéant
CloudAWS, Azure, GCP
InfrastructureDocker, Kubernetes, CI/CD

Choisissez la pile en fonction de votre infrastructure existante, de vos exigences en matière de sécurité, de vos intégrations, de votre volume de transactions et de l'expertise de votre équipe. Notre guide sur la la meilleure pile technologique pour le développement d'applications mobiles Ce document traite de cette décision plus en détail.

En ce qui concerne la couche mobile, vous devrez également choisir entre le développement natif et le développement multiplateforme. Le développement natif vous offre un accès plus direct aux fonctionnalités spécifiques à chaque plateforme, tandis que le développement multiplateforme permet aux équipes de partager davantage de code entre iOS et Android. Consultez notre Guide de développement d'applications natives et multiplateformes pour les compromis.

Étape 5 : Concevoir l'expérience utilisateur (UX) et l'interface utilisateur (UI), puis réaliser un prototype

Une grande partie de Comment créer une application bancaire mobile En fait, on le conçoit dès le départ en tenant compte des parcours difficiles. Sérieusement.

Créez des prototypes illustrant les situations où les opérations bancaires peuvent tourner au cauchemar : échec de la vérification, virements en attente, récupération de compte, services indisponibles ou paiements annulés. Ces cas en disent bien plus long sur la qualité de l'expérience utilisateur qu'un tableau de bord soigné.

Définissez le parcours complet, y compris les cas de défaillance, avant le début du développement. Innowise’s conception d'applications mobiles Ces services peuvent contribuer à transformer ces processus en prototypes validés et en interfaces prêtes pour la production.

Étape 6 : Développer l'application, le backend et les intégrations

C'est là que l'application mobile, le backend, les systèmes bancaires et les prestataires tiers doivent fonctionner comme un seul et même produit.

Les principales intégrations comprennent généralement :

IntégrationObjectif
Système bancaire central et grand livreComptes, soldes et opérations
Plateformes de paiement et de cartesVirements, factures, émission de cartes et contrôles
Prestataires de services KYC/AMLVérification de l'identité et contrôles de conformité
Services liés au crédit, à la fraude et aux risquesContrôles des risques, détection des fraudes et décisions en matière de crédit
API d'open banking et portefeuilles numériquesComptes externes et modes de paiement
Outils de gestion de la relation client (CRM), d'assistance et de communicationAssistance, notifications et communication avec les clients

Concevez vos intégrations en anticipant les défaillances. Les fournisseurs peuvent dépasser les délais, les réponses peuvent arriver en retard et les requêtes peuvent être dupliquées. Définissez les tentatives de réessai, la protection contre les doublons, les délais d'attente, le rapprochement, le mappage des statuts et les messages destinés aux clients avant que ces cas ne se produisent en production.

Étape 7 : Tester les fonctionnalités, les performances et la sécurité

Pour les applications bancaires, les tests doivent suivre le parcours de l'argent et des données tout au long de la transaction.

Pour un virement, vérifiez le montant, le bénéficiaire, les frais, les limites, l'historique de la transaction, les notifications, la piste d'audit et le traitement des demandes en double.

Un plan de test rigoureux doit inclure :

  • tests unitaires et tests d'API
  • parcours bancaires de bout en bout
  • Couverture des appareils et des systèmes d'exploitation
  • charge et mauvaises conditions de réseau
  • droits d'accès et authentification
  • tests de sécurité et de pénétration
  • rapprochement des opérations
  • défaillances des fournisseurs
  • mises à jour des applications et rétrocompatibilité.

Soyez particulièrement attentifs aux connexions instables. Une coupure de connexion survenue au milieu d'un virement ne doit en aucun cas laisser le client dans l'incertitude quant à la réussite de la transaction.

Innowisee tests d'applications mobiles Ces services couvrent les tests fonctionnels, de performance, de compatibilité, d'ergonomie et de sécurité.

Étape 8 : Lancer, suivre et améliorer en permanence

Recourez à des déploiements par étapes, à des « feature flags » ou à des groupes de clients restreints afin de pouvoir réagir rapidement en cas de problème.

Avant le lancement, définissez les indicateurs que vous allez surveiller et désignez le responsable de chaque incident : plantages, échecs de paiement, problèmes de connexion, ralentissements du service, pannes chez les fournisseurs, abandons lors de l'inscription, avis sur l'App Store et pics d'activité du service client.

Une fois le produit lancé, appuyez-vous sur les comportements réels des utilisateurs pour définir la feuille de route. Les problèmes récurrents signalés au support, les parcours abandonnés, les écrans trop lents et les actions que les utilisateurs tentent plusieurs fois indiquent généralement les prochains points à corriger.

Concevez correctement votre application bancaire

Définissez clairement le MVP, les intégrations, la sécurité et l'approche de mise en œuvre avant le début du développement

Défis en matière de développement et solutions concrètes

Les principales difficultés liées au développement des services bancaires mobiles se situent généralement à l'interface entre les systèmes, les réglementations et les équipes.

DéfiPourquoi c'est importantSolution pratique
Intégration des systèmes existantsDes API obsolètes, des formats de données incohérents et une documentation insuffisante peuvent ralentir la mise en service et entraîner des erreursÉvaluer les systèmes dès le début, mettre en place des API ou des intergiciels lorsque cela s'avère utile, tester les connexions séparément, procéder à une migration progressive
Sécurité et facilité d'utilisationUne authentification trop stricte peut être source de frustration pour les utilisateurs, tandis que des contrôles insuffisants augmentent les risquesRecourir à la biométrie, aux contrôles fondés sur les risques, à la vérification renforcée et aux tests d'ergonomie
Exactitude des transactionsLes défaillances peuvent entraîner la création de doublons, des retards, des états incomplets ou des enregistrements de transactions prêtant à confusion.Utiliser l'idempotence, la validation, la réconciliation, les journaux d'audit et la logique de récupération
Performances et disponibilitéUn trafic intense ou des pannes chez des prestataires tiers peuvent bloquer des parcours importantsEffectuer des tests de charge, planifier la capacité, surveiller les services, recourir à la mise en cache lorsque cela est pertinent, préparer des chemins de basculement
Maintenance continueLes évolutions des systèmes d'exploitation, les failles de sécurité, la réglementation et la croissance des produits alimentent notre activitéAssurer la couverture des tests de régression, les processus de mise en production, l'application des correctifs de sécurité, la surveillance et un plan de maintenance clair

Un autre défi concerne la responsabilité. Attribuez un responsable bien défini à chaque étape clé du parcours client, de l'ouverture de compte aux virements, en passant par le remplacement de carte et les litiges, afin que quelqu'un soit responsable de l'ensemble du parcours client.

Coût de développement d'une application bancaire mobile

Le coût de développement d'applications bancaires mobiles Cela dépend moins du nombre d'écrans que des éléments auxquels l'application doit se connecter, des données qu'elle doit traiter, de la sécurité qu'elle doit assurer et du support qu'elle doit fournir. La portée du backend, les intégrations, les exigences de conformité et l'infrastructure bancaire existante ont généralement l'impact le plus important.

Portée du projetEn quoi cela consiste-t-il généralement ?Effort de développement
PrototypeParcours clés, interface utilisateur, flux cliquables, travail en backend limitéPlus bas
Application utilisant les systèmes bancaires existantsApplication mobile, API, authentification, connexions existantes au cœur de système et aux systèmes de paiementModéré
Application dotée de nouveaux services backendApplication mobile, développement backend, intégrations multiples, sécurité et outils opérationnelsHaut
Plateforme bancaire complèteMobile, domaines backend, intégrations complexes, infrastructure, conformité, outils opérationnelsTrès élevé

Le devis augmente rapidement dès lors que le projet intègre de nouvelles interfaces de paiement ou de cartes bancaires, des prestataires KYC/AML, des systèmes de lutte contre la fraude, une migration de données, des exigences de sécurité complexes ou un travail important au niveau du backend. Pour établir un budget précis, il convient d’évaluer ces dépendances avant de chiffrer le développement mobile proprement dit.

Découvrez combien vous coûtera votre application bancaire

Créez votre application bancaire mobile avec Innowise

Innowise couvre l'ensemble du processus de développement d'une application bancaire : définition du produit, UX/UI, développement mobile et backend, intégrations, assurance qualité, déploiement et assistance après le lancement. Cela se traduit par une réduction des transferts entre différents prestataires et par la mise en place d'une équipe unique chargée de l'ensemble de l'application, des paiements, de l'identité, des cartes, des API, de l'infrastructure et des tests.

Nous pouvons également évaluer un produit bancaire existant avant le début du développement, notamment en ce qui concerne son architecture, la qualité du code, les failles de sécurité, les dépendances du backend, les performances et les contraintes de migration. Vous pouvez consulter notre certifications lorsque vous vérifiez les exigences en matière de sécurité et de livraison pour votre projet.

Dernières réflexions

La banque mobile continuera à évoluer vers des paiements plus rapides, un accès plus large aux comptes, une sécurité renforcée et davantage de services intégrés à l'application.

Alors, concevez-la dans une optique d'évolution. L'application doit pouvoir intégrer de nouveaux prestataires, prendre en charge de nouveaux moyens de paiement, répondre à de nouvelles exigences et évoluer sans nécessiter une refonte majeure tous les deux ou trois ans.

FAQ

Le développement d'une application bancaire mobile englobe l'application elle-même ainsi que tous les éléments nécessaires au bon fonctionnement des services bancaires via celle-ci : services backend, API, authentification, paiements, cartes, vérification d'identité, intégrations, sécurité et tests. Si vous vous demandez comment créer une application bancaire mobile, Innowise peut prendre en charge l'ensemble du cycle de développement, de la planification du produit à son lancement et à son support.
Tout dépend de l'étendue des travaux sous-jacents à l'interface. Le développement backend, les systèmes existants, les intégrations, les procédures KYC/AML, les paiements, les cartes, les contrôles anti-fraude, la sécurité, la migration et les tests peuvent tous influencer considérablement l'estimation. Chez Innowise, nous définissons d'abord l'étendue de ces dépendances, puis nous estimons le projet en fonction du travail réel à fournir.

Le calendrier dépend de l'ensemble des fonctionnalités, de l'architecture, des intégrations, des travaux de mise en conformité et de l'infrastructure existante. Une banque disposant d'API bien documentées et de services bien établis peut avancer beaucoup plus rapidement qu'une autre qui nécessite d'importants travaux au niveau du backend et des intégrations.

Oui, dans la mesure où les licences de la banque, sa juridiction, son dispositif de conformité, son modèle de conservation et sa politique en matière de risques le permettent. L'application peut prendre en charge les soldes en cryptomonnaies, les opérations d'échange, les virements ou les services tiers, mais il convient au préalable de régler les questions relatives à la conservation, à la sécurité, à la surveillance des transactions et au cadre réglementaire.

Parmi les tendances actuelles de la banque mobile, on peut citer les assistants basés sur l'intelligence artificielle, les paiements en temps réel, l'agrégation de comptes, les cartes numériques, le renforcement des contrôles anti-fraude, la finance intégrée, les services bancaires multidevises et des outils de gestion financière plus complets. Choisissez les fonctionnalités qui répondent à un besoin réel des clients.

La sécurité doit englober l'authentification, le chiffrement, le stockage des données, les API, les contrôles des transactions, la lutte contre la fraude, l'infrastructure, les tests, la surveillance et la reprise après sinistre. Chez Innowise, ces exigences sont prises en compte dès les phases d'architecture et de conception, et non pas ajoutées à la dernière minute avant la mise en production.

Commencez par identifier les fonctionnalités de Chime ou Revolut les plus pertinentes pour votre public, telles que l'intégration, les cartes, les opérations de change, les paiements ou l'épargne. Définissez ensuite les licences, les partenaires bancaires, les canaux de paiement, les systèmes backend et les prestataires nécessaires à leur mise en œuvre.

Recherchez une expérience dans le secteur bancaire, une solide expertise en matière de solutions mobiles et de backend, des pratiques de sécurité éprouvées, des compétences en intégration et la capacité à s'adapter à vos systèmes existants. Demandez-vous également si votre application actuelle a réellement besoin d'être refondue. Chez Innowise, nous commençons par analyser le produit, l'architecture, les intégrations et les contraintes techniques avant de recommander le périmètre du projet.

Voir plus Voir moins

Table des matières

    Contactez-nous

    Réservez un appel ou remplissez le formulaire ci-dessous. Nous vous contacterons dès que nous aurons examiné votre demande.

    Envoyez-nous un message vocal
    Joindre des documents
    Téléverser un fichier

    Vous pouvez joindre un fichier d'une taille maximale de 2 Mo. Formats de fichiers valables : pdf, jpg, jpeg, png.

    En cliquant sur « Envoyer », vous consentez au traitement de vos données personnelles par Innowise conformément à notre Politique de confidentialité afin de vous fournir des informations pertinentes. En soumettant votre numéro de téléphone, vous acceptez que nous puissions vous contacter par appels vocaux, SMS et applications de messagerie. Des frais d'appel, de message et de transfert de données peuvent s'appliquer.

    Vous pouvez également nous envoyer votre
    demande à contact@innowise.com
    Que se passe-t-il ensuite?
    1

    Une fois votre demande reçue et examinée, nous vous contacterons afin de préciser les besoins de votre projet et de signer un accord de confidentialité.

    2

    Après avoir analysé vos besoins et vos attentes, notre équipe préparera une proposition précisant le périmètre des travaux, la taille de l’équipe, les délais et l’estimation des coûts.

    3

    Nous organiserons une réunion avec vous pour discuter de la proposition et finaliser les détails.

    4

    Enfin, nous signerons le contrat et commencerons immédiatement à travailler sur votre projet.

    Autres services couverts

    arrow