ERP en el sector de los seguros: una guía completa sobre soluciones para el sector

29 de octubre de 2026 20 minutos de lectura
Consultor ERP principal
Experto verificado
Todos los artículos de Innowise están escritos por autores con experiencia práctica. Entienden el tema más allá de la teoría y aportan conocimientos basados en proyectos reales.
Más de 19 años de experiencia
Experto verificado
Más de 19 años de experiencia
Kiryl es especialista en optimización del ecosistema SAP. Se abre paso a través de la complejidad de la planificación de recursos empresariales, adaptando los módulos SAP a flujos de trabajo específicos para garantizar que los clientes extraigan la máxima eficiencia de su núcleo digital.
Experiencia
ERP Gestión de proyectos Optimización del proceso
Hablemos

Principales conclusiones

  • El software de seguros ERP rara vez es un único producto. En la práctica, se trata de un sistema financiero y operativo que se integra con un sistema de administración de pólizas (PAS) o de un sistema ERP ampliado con módulos específicos para seguros. Saber cuál vas a comprar te ahorra meses de trabajo.
  • El dinero está en los traspasos. Las comisiones, las reservas, los reaseguros y los pagos de siniestros se transfieren entre sistemas, y ahí es donde se acumulan los errores y los retrasos.
  • Ninguno de los proveedores conocidos de ERP ofrece un motor completo de pólizas y siniestros. Planifica la integración y la migración de datos antes de organizar la fiesta de puesta en marcha.
  • Los sobrecostes presupuestarios suelen deberse a una subestimación de las necesidades de personal y a la ampliación del alcance del proyecto, quedando los problemas técnicos en tercer lugar.
Resumir artículo con IA

Las aseguradoras no destacan precisamente por invertir poco en tecnología. Aun así, McKinsey señala que los índices de costes de los seguros son 10% más altos a nivel mundial que en 2005, a pesar de que el sector haya invertido grandes cantidades de dinero en automatización y herramientas digitales. Por su parte, los sectores de las telecomunicaciones, la automoción y las aerolíneas han reducido los suyos considerablemente. El mismo análisis indica que la tecnología sí aumentó la productividad laboral, en un 14% en los seguros de daños (propiedad y accidentes) y un 24% en los seguros de vida. Así pues, las herramientas funcionaron en procesos concretos, pero el gasto total no se redujo. Mi interpretación es que el problema radica en los sistemas.

Cerrar esa brecha es precisamente lo que se supone que debe hacer un sistema ERP. En esta guía, explico qué es y qué no es el software ERP para seguros, qué te ofrece, qué módulos son importantes, cómo abordaría yo su implementación y cómo se comparan los principales proveedores. También señalo en qué aspectos el marketing en torno a este tema exagera la realidad, empezando por la costumbre del sector de calificar cualquier paquete financiero como «solución para seguros».

¿Qué es el software de seguros ERP?

ERP son las siglas de "planificación de recursos empresariales". Un único sistema y una única base de datos para las funciones que toda empresa tiene, como finanzas, compras, recursos humanos y elaboración de informes. El sector de los seguros añade complicaciones que hacen que una configuración genérica resulte poco práctica. Se cobran las primas antes de saber cuánto costará el producto. Los ingresos se perciben a lo largo de meses o años. Parte del riesgo recae en las reaseguradoras, por lo que el dinero fluye en ambas direcciones. Los intermediarios obtienen comisiones que dependen de lo que ocurra posteriormente con la póliza. Y los reguladores quieren tenerlo todo bajo control.

El término "Seguros ERP" puede referirse a tres cosas. La primera es un ERP general que gestiona las finanzas, las compras y los recursos humanos, y que se conecta con los sistemas centrales de la aseguradora. La segunda es un ERP general ampliado con módulos específicos para seguros relacionados con pólizas, comisiones o siniestros, algo habitual entre agencias y aseguradoras más pequeñas. La tercera es una suite central de seguros comercializada como ERP porque el término suena mejor en una presentación comercial.

La diferencia con respecto al software clásico de seguros se reduce a la propiedad. Un PAS gestiona el ciclo de vida de la póliza: presupuesto, formalización, endoso, renovación y cancelación. Un sistema de siniestros gestiona el proceso de siniestros. El ERP gestiona todo lo que la empresa hace en torno a ellos: la contabilidad, los proveedores, el personal y la elaboración de informes. Piensa en el PAS como la línea de producción, y en el ERP como el cableado del edificio y la oficina de contabilidad. Una línea puede funcionar durante un tiempo con un cableado defectuoso, y te darás cuenta al final del trimestre, cuando las luces parpadeen.

De todos modos, la mayoría de las aseguradoras no parten de cero. En la encuesta realizada por Adacta en 2025 a 110 profesionales del sector asegurador europeo, los sistemas obsoletos fueron el principal factor desencadenante de la modernización de los sistemas centrales, según el 48,2% de los encuestados. En una encuesta similar, el 65% de las aseguradoras del Reino Unido e Irlanda indicaron que sus organizaciones ya habían comenzado a modernizar sus sistemas centrales. Ese subgrupo representaba el 18,21 % de la muestra, unas 20 personas, así que hay que tomarlo como una impresión general, no como un censo. También conviene recordar que Adacta comercializa sistemas centrales de seguros, por lo que tiene un interés particular en este tema.
ERP Seguros PAS Herramientas puntuales independientes
Trabajo principal Se encarga de las finanzas, las compras, los recursos humanos y la elaboración de informes, y actúa como nexo de unión de toda la empresa Gestiona el ciclo de vida de la póliza, desde la cotización hasta la renovación Ocúpate de una tarea, como una hoja de cálculo de comisiones o una aplicación de facturación
Dispone de datos sobre Libro mayor, proveedores, empleados, informes consolidados Pólizas, coberturas, tarificación, cláusulas adicionales Fuera lo que fuera lo que el equipo escribiera en ellos
Debilidad típica No incluye ninguna lógica avanzada de pólizas ni de siniestros de serie Reducir las funciones financieras y administrativas Conciliación manual y registros duplicados
Funciona mejor cuando Las áreas de finanzas y operaciones han superado la etapa de las hojas de cálculo y las aplicaciones independientes La complejidad de los productos y de la suscripción es el principal problema El equipo es pequeño y el proceso es sencillo

Prestaciones básicas del seguro ERP

  • Un libro mayor para primas, siniestros y comisiones
  • Comisiones calculadas a partir de los acontecimientos de la póliza
  • Datos sobre pagos y beneficiarios de «Cleaner»
  • Un registro de auditoría que nadie tiene que reconstruir
  • Posibilidad de añadir productos, entidades y países

Un libro mayor para primas, siniestros y comisiones

El departamento de Finanzas deja de conciliar las exportaciones procedentes de distintos sistemas y cierra el mes basándose en un único conjunto de cifras. Los auditores y los organismos reguladores reciben informes elaborados a partir de la misma fuente.

Financial analysts collaborate on yearly performance data, analyzing trends for executive decision-making.

Comisiones calculadas a partir de los acontecimientos de la póliza

Según McKinsey, aproximadamente 85% de las primas de seguros de daños y accidentes de EE. UU. y 95% de las primas de seguros de vida se gestionan a través de agentes, corredores y agentes generales de gestión. Cuando se cancela una póliza a mitad de plazo, hay que recuperar la comisión. En una hoja de cálculo, alguien tiene que acordarse de ello. En un ERP conectado al sistema de pólizas, la regla se aplica automáticamente.

Finance team tracks revenue growth with data-driven insights, using analytics to visualize profit trends.

Datos sobre pagos y beneficiarios de «Cleaner»

Un ERP no detectará un accidente simulado. Esa es la labor de las unidades especiales de investigación. Sin embargo, un estudio de 2022 realizado por la Coalición contra el Fraude en los Seguros que que el fraude le cuesta a EE. UU. aproximadamente $308.6 mil millones al año, de los cuales $74.7 mil millones corresponden a seguros de vida y $45 mil millones a seguros de daños y accidentes. Un registro compartido de beneficiarios, como mínimo, facilita la identificación de un solicitante que aparece con cuatro grafías diferentes o de una factura que se ha pagado dos veces.

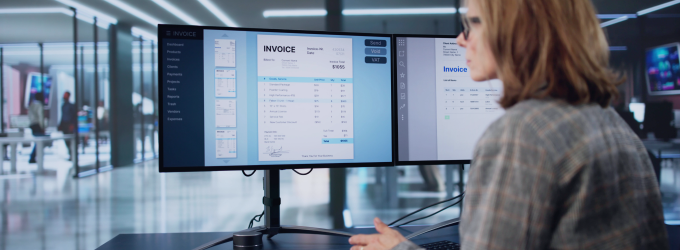
Accounts specialist verifies electronic invoices, streamlining workflow with automated billing tools.

Un registro de auditoría que nadie tiene que reconstruir

Cada registro, aprobación y modificación queda registrado con el nombre del usuario y la fecha y hora. Los auditores plantean las mismas preguntas cada año, y resulta muy útil poder responderlas a partir del sistema en lugar de hacerlo de memoria.

Automated workflow connects users to documents and analytics, speeding up approval and reporting.

Posibilidad de añadir productos, entidades y países

La contabilidad multientidad y multidivisa te permite poner en marcha una nueva línea de negocio o abrir una sucursal sin tener que crear otra estructura administrativa aparte de la ya existente.

Logistics planner uses interactive world map to optimize multi-leg itineraries for clients.

Aplicación de ERP para compañías de seguros: módulos y características clave

Gestión de pólizas y suscripción

Este módulo recoge las pólizas, las coberturas, las cláusulas adicionales, las renovaciones y las normas de suscripción que determinan qué se acepta y en qué condiciones. La mayoría de los ERP generales no lo incluyen, por lo que o bien la aseguradora mantiene su PAS existente y el ERP lee los datos de ahí, o bien el ERP se amplía con un módulo de pólizas. En cualquier caso, la integración es más importante que el diseño de la pantalla. Un PAS suele exponer las API REST o SOAP, mientras que las instalaciones más antiguas pueden basarse en exportaciones de archivos y vistas de bases de datos. A continuación, el middleware traduce los eventos de las pólizas (emitidas, modificadas, canceladas) en asientos que el libro mayor pueda interpretar. Si se consigue acertar con esa lista de eventos desde el principio, el resto resulta más sencillo. Esta es la parte principal del trabajo de integración de ERP en el sector de los seguros.

Aquí se definen los productos, las opciones de cobertura, las tarifas y las reglas que convierten los datos de riesgo en un precio. La pregunta que hay que plantearse es: ¿qué parte de todo esto puede modificarse sin necesidad de un desarrollador? Si lanzar una nueva tarifa requiere un ciclo de lanzamiento, lo que tienes es un motor de tarificación solo de nombre. Los ERP generales rara vez incluyen uno. La tarificación suele residir en el PAS o en un servicio de tarificación específico, y el ERP solo necesita los resultados financieros: primas, taxes, tasas e importes de comisiones. Mantén el motor donde los especialistas en tarificación puedan acceder a él.

Esto abarca los registros de los agentes, las licencias, las condiciones de los nombramientos, las tablas de comisiones, las comisiones adicionales, los extractos y los pagos. La complejidad radica en las normas. Las tarifas varían según el producto, el canal y el volumen, y cambian a posteriori debido a cancelaciones y modificaciones. La función que probaría en primer lugar es la de recuperación de comisiones. Introduce en el sistema una póliza vendida en enero, cancelada en abril, con un nivel de bonificación alcanzado en marzo, y comprueba si el extracto sale correcto. Si alguien tiene que corregirlo, acabas de descubrir cuáles son tus requisitos reales.

El sistema de siniestros determina la cobertura, establece las reservas y gestiona el expediente. El ERP se encarga de lo siguiente: contabilizar las reservas, pagar a los reclamantes y a los talleres de reparación, registrar las recuperaciones y la subrogación. La conexión suele ser una API o una cola de mensajes, en la que las instrucciones de pago van en un solo sentido y las confirmaciones vuelven en sentido contrario.

Es revelador ver en qué se invierte el tiempo. McKinsey describe cómo Aviva ha implantado más de 80 modelos de IA en la gestión de siniestros, lo que ha reducido el tiempo de evaluación de la responsabilidad en casos complejos en 23 días, ha mejorado la precisión del enrutamiento en un 30% y ha reducido las reclamaciones en un 65%. Que quede claro: no es un resultado ERP. Pero fíjate en cuál era su objetivo: la evaluación y la asignación de casos, los traspasos, en lugar del procesamiento de pagos. Un ERP que paga rápidamente tras una decisión lenta sobre la reclamación no ha solucionado gran cosa.

CRM almacena datos de clientes potenciales, asegurados, interacciones, renovaciones y oportunidades de venta cruzada. Dentro de un conjunto ERP, comparte datos de clientes y pólizas con el departamento financiero, de modo que un agente de atención al cliente puede ver si hay una prima pendiente de pago antes de prometer nada. Un CRM independiente suele ser más potente en cuanto a funciones de ventas, y ahí vuelve a surgir la cuestión de la integración: el ID de cliente debe coincidir entre CRM, PAS y ERP; de lo contrario, acabas teniendo tres "Sr. Smith". Escribí sobre ello en nuestro artículo sobre la integración entre CRM y ERP, y mi colega comparó herramientas en nuestra guía sobre el mejor CRM para seguros. Para las llamadas "¿dónde está mi reclamación?", un bot de chat conectado a ERP puede responder a partir de los datos de pagos y reclamaciones sin necesidad de intervención humana.

Este es el núcleo: libro mayor, cuentas por pagar y por cobrar, contabilidad de primas y comisiones, contabilidad de reaseguros, consolidación de múltiples entidades, elaboración de presupuestos, informes fiscales y normativos, además de compras y recursos humanos. El sector de los seguros plantea requisitos que un libro mayor estándar puede no gestionar adecuadamente, como las primas devengadas frente a las no devengadas, las reservas y las recuperaciones de reaseguro. Comprueba estos aspectos con datos reales en la demostración, no con diapositivas. Si el proveedor tiene que “ponerse en contacto contigo” para hablar de las primas no devengadas, eso ya es una respuesta. Las funciones de IA están apareciendo ahora en los módulos financieros, como la conciliación y la previsión automatizadas, y nuestro resumen de ERP tendencias analiza cuáles son reales.

¿Qué módulos debería incluir el modelo ERP?

Innowise analiza tu PAS actual, tus reclamaciones y las herramientas CRM, y muestra qué funciones debería tener un ERP.

Cómo implementar ERP en las compañías de seguros

La mayor parte del trabajo en un proyecto de seguros ERP se centra en las conexiones con los sistemas existentes y en los datos que se transfieren. Así es como lo abordamos en Innowise.

01 arrow-icon.
Identificación y descripción de procesos

Enumera qué sistema gestiona los datos relativos a pólizas, siniestros, beneficiarios, comisiones y contabilidad, y dónde se producen los traspasos de responsabilidad. ERP consulting suele empezar por aquí.

02 arrow-icon.
Enfoque y selección de proveedores

Decide si quieres comprar, ampliar o desarrollar, y luego haz una selección de plataformas en función de tus situaciones reales.

03 arrow-icon.
Diseño de soluciones

Define el modelo de datos, los eventos de política y de reclamación que activan las entradas, y todos los puntos de integración.

04 arrow-icon.
Limpieza y migración de datos

Corregir los formatos, completar los datos que falten, estandarizar los identificadores y, a continuación, realizar pruebas de carga. Consulte ERP: migración de datos y nuestros servicios de migración.

05 arrow-icon.
Configuración e integración

Configura el libro mayor, las comisiones y los flujos de trabajo, y conecta PAS, las reclamaciones y CRM. Empieza en modo de solo lectura y añade rutas de escritura una vez que se hayan conciliado las cifras.

06 arrow-icon.
Pruebas

Simula los peores escenarios: cancelaciones a medio plazo, endosos con fecha retroactiva, recuperaciones de reaseguro y cierre de fin de mes con siniestros pendientes.

07 arrow-icon.
Implantación por fases y formación

Ponte en marcha por etapas: primero las finanzas, luego las comisiones y, por último, el registro de reclamaciones. Forma al personal según su función. ERP implementación el servicio de asistencia te ayuda en esto.

08
Apoyo y mejora

Corrige lo que se detecta en el uso real y, a continuación, añade el siguiente flujo.

arrow-icon. arrow-icon.
01 Identificación y descripción de procesos

Enumera qué sistema gestiona los datos relativos a pólizas, siniestros, beneficiarios, comisiones y contabilidad, y dónde se producen los traspasos de responsabilidad. ERP consulting suele empezar por aquí.

arrow-icon. arrow-icon.
02 Enfoque y selección de proveedores

Decide si quieres comprar, ampliar o desarrollar, y luego haz una selección de plataformas en función de tus situaciones reales.

arrow-icon. arrow-icon.
03 Diseño de soluciones

Define el modelo de datos, los eventos de política y de reclamación que activan las entradas, y todos los puntos de integración.

arrow-icon. arrow-icon.
04 Limpieza y migración de datos

Corregir los formatos, completar los datos que falten, estandarizar los identificadores y, a continuación, realizar pruebas de carga. Consulte ERP: migración de datos y nuestros servicios de migración.

arrow-icon. arrow-icon.
05 Configuración e integración

Configura el libro mayor, las comisiones y los flujos de trabajo, y conecta PAS, las reclamaciones y CRM. Empieza en modo de solo lectura y añade rutas de escritura una vez que se hayan conciliado las cifras.

arrow-icon. arrow-icon.
06 Pruebas

Simula los peores escenarios: cancelaciones a medio plazo, endosos con fecha retroactiva, recuperaciones de reaseguro y cierre de fin de mes con siniestros pendientes.

arrow-icon. arrow-icon.
07 Implantación por fases y formación

Ponte en marcha por etapas: primero las finanzas, luego las comisiones y, por último, el registro de reclamaciones. Forma al personal según su función. ERP implementación el servicio de asistencia te ayuda en esto.

arrow-icon. arrow-icon.
08 Apoyo y mejora

Corrige lo que se detecta en el uso real y, a continuación, añade el siguiente flujo.

Los equipos dedican semanas a comparar proveedores y aproximadamente una hora a la cuestión que determina el futuro del proyecto: qué sistema es el responsable del registro del cliente. Si se aclara esto primero, el trabajo de integración resulta mucho más predecible.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Director de Desarrollo Global

El mejor software y los mejores proveedores de seguros ERP

Entonces, ¿cuál es el mejor sistema de seguros ERP? El que se adapte a tu tamaño, a tus sistemas actuales y a tus necesidades de personalización, una respuesta poco satisfactoria que intentaré mejorar. Antes, dos advertencias. Ninguno de los seis productos que se muestran a continuación es un sistema de gestión de pólizas ni de siniestros. Si eso es lo que necesitas, echa un vistazo a plataformas de seguros básicas como Guidewire, Duck Creek o Sapiens, y lee esta sección como una comparación de aspectos financieros y operativos. En segundo lugar, esta es mi interpretación de la posición de cada producto, no una evaluación comparativa. Las características y las condiciones de licencia pueden variar, así que consúltalas con el proveedor.

Características principales Lo mejor para Limitaciones
SAP S/4HANA Componentes de finanzas, compras, análisis y seguros, como FS-CD (cobros y pagos) y FS-RI (reaseguros) Grandes grupos aseguradores con múltiples entidades Implementaciones largas y costosas que dependen en gran medida de los socios
Microsoft Dynamics 365 Business Central Finanzas, compras y elaboración de informes con una estrecha integración entre Microsoft 365 y Power BI Compañías de seguros, agencias y corredores de tamaño pequeño y mediano No dispone de motor de pólizas ni de siniestros; las estructuras de grupos complejas requieren ampliaciones
Microsoft Dynamics 365 Finance y SCM Finanzas avanzadas, contabilidad multientidad, compras y opciones Power Platform Compañías aseguradoras de tamaño medio y grande que ya utilizan Microsoft Es posible que las funciones de la cadena de suministro no se utilicen en gran medida; la lógica de los seguros proviene de los socios
Odoo Plataforma modular con una edición «Community» de código abierto, módulos de contabilidad, CRM y módulos personalizables Agencias, corredores y compañías de seguros más pequeñas que buscan flexibilidad La lógica de los seguros se construye, no se compra; la calidad depende del socio
Oracle NetSuite Cloud: finanzas, contabilidad multisucursal, facturación y generación de informes integrada Compañías de seguros, agencias de gestión de seguros (MGA) y empresas de tecnología aplicada a los seguros en expansión con múltiples entidades Las funciones específicas del sector de los seguros requieren personalización o complementos; los costes aumentan en función del número de usuarios y módulos
Sage Intacct Cloud: gestión financiera, consolidación de múltiples entidades y dimensiones flexibles de generación de informes Corredores especializados en finanzas, agencias de gestión general (MGA) y aseguradoras de tamaño medio Lo primero son las finanzas; las operaciones, las políticas y las reclamaciones requieren otros sistemas

Cómo elegir el mejor software de seguros ERP

Empieza con tres preguntas. ¿Dónde termina tu PAS y dónde debe comenzar el ERP? ¿Con cuántas entidades, divisas y organismos reguladores trabajas? ¿Y quién se encargará de mantener la personalización en el tercer año?

Responder a estas preguntas por ti mismo es más difícil de lo que parece, porque todos los proveedores te dirán que su producto es el adecuado. Un socio que haya trabajado con diferentes ERP en distintos sectores puede exponer las ventajas y desventajas de cada uno en función de tu caso de uso real, incluidos los más complicados. Trabajamos con SAP, Microsoft y Odoo, por lo que no tenemos un único producto que promocionar. Si vas a pasar de un sistema SAP más antiguo a S/4HANA, nuestro equipo de migración de SAP se encarga de planificar el cambio. Si Odoo parece la opción más adecuada, nuestros servicios de implementación de Odoo se encargan de la puesta en marcha. Con más de 3.500 empleados, Innowise también puede encargarse de cualquier otra necesidad del proyecto, desde la integración y las pruebas hasta el soporte tras la puesta en marcha.

También puede utilizar nuestra guía para elegir un sistema ERP como lista de verificación.

Superar los retos de la implementación de ERP

Voy a empezar con una cifra que me parece poco fiable. Verás afirmaciones de que entre el 55% y el 75% de los proyectos ERP fracasan, normalmente sin una definición clara de lo que se entiende por "fracaso". Existen datos más fiables. El informe de 2026 de Panorama Consulting reveló que más de una cuarta parte de las organizaciones se excedieron en los presupuestos de sus proyectos, citándose las necesidades tecnológicas adicionales como la causa principal. Las causas que se enumeran a continuación son todas bastante comunes, lo que hace que sean más fáciles de abordar.

Personal y ámbito de actuación

Entre las organizaciones que se excedieron en sus presupuestos, el resumen de datos de NetSuite señala la subestimación de la dotación de personal (38%), la ampliación del alcance (35%) y los problemas técnicos (34%) como las principales razones. Asigna un responsable a cada proceso, presupuesta el tiempo de tu propio personal además de la factura del socio y congela el alcance tras el diseño mediante un proceso de cambios por escrito. El patrón es aburrido, lo cual es una buena noticia, porque los problemas aburridos tienen soluciones aburridas.

Inadaptados descubiertos demasiado tarde

La propia valoración de Panorama es que las organizaciones suelen descubrir desajustes fatales demasiado tarde, y entonces recurren a tecnología adicional, a la ampliación del alcance y a desarrollos a medida. Simula los peores escenarios en una prueba de concepto antes de firmar el contrato completo, mientras que abandonar el proyecto aún resulte económico.

Integración de sistemas heredados

Es posible que los antiguos sistemas de gestión de pólizas no dispongan de una API utilizable y que ya no trabaje allí nadie de quienes los diseñaron. McKinsey señala que las aseguradoras que se enfrentan a grandes renovaciones suelen optar por estrategias incrementales, como modernizar progresivamente y ir eliminando poco a poco los sistemas heredados. A mí también me gusta ese enfoque para ERP: colocar el middleware al principio, trasladar un flujo cada vez y retirar los componentes antiguos solo cuando las cifras cuadren.

Normativa y riesgos de terceros

Desde el 17 de enero de 2025, la Ley de Resiliencia Operativa Digital de la UE se aplica a las compañías de seguros, entre otras entidades financieras. Esta ley les exige mantener un registro de los acuerdos contractuales con terceros proveedores de servicios de TIC, incluidos los proveedores ERP y los proveedores de alojamiento en la nube. Los intermediarios de seguros micro, pequeños y medianos están exentos, pero los de mayor tamaño sí están sujetos a ella. Comprueba los derechos de auditoría, los planes de salida y las obligaciones de notificación de incidentes en el contrato ERP antes de firmarlo. Durante la auditoría ya será demasiado tarde. Otros sectores regulados se enfrentan a requisitos similares. Los proyectos farmacéuticos ERP, por ejemplo, implican validación y registros de auditoría.

Las personas y la adopción

Un sistema en el que nadie confía genera hojas de cálculo paralelas en menos de un mes. En el mismo resumen de NetSuite, el 77% de las empresas que completaron una implementación ERP señalaron el apoyo de la dirección como el factor más importante para el éxito. Otorga a los supervisores de reclamaciones y a los responsables financieros la responsabilidad de la puesta en marcha. IT no puede hacerlo por ellos.

Las demostraciones solo muestran el caso ideal

Envíanos tus retos más difíciles con el ERP y los resolveremos juntos.

¿Por qué elegir Innowise como solución para el sector de los seguros ERP?

Innowise cuenta con las certificaciones ISO 9001, ISO 27001 e ISO 27017, y es socio certificado de Microsoft Solutions, socio de AWS y socio de implementación y desarrollo de Odoo. También contamos con experiencia en SAP que abarca SAP Activate, S/4HANA, SAP HANA, SAP Analytics Cloud, SAP Fiori y ABAP Cloud. La lista completa se encuentra en nuestra página de certificaciones.

Los certificados no construyen sistemas ERP, por lo que la mejor prueba es el trabajo realizado. Hemos implementado sistemas ERP para numerosos sectores, incluido el de los seguros, y puede consultar los proyectos a continuación.

Odoo partner.
SAP Partner.
ISO 9001.
ISO 27001.
Microsoft Digital & App Innovation Azure.
Microsoft Infrastrusture Azure.

Proyectos destacados de ERP

Implantación de Odoo ERP
Innowise implementó Odoo 17 Enterprise como un único sistema integrado para ventas, compras, producción, finanzas, servicios, recursos humanos y generación de informes.
100% operaciones unificadas bajo un único sistema ERP
100% trazabilidad de las operaciones
Ver caso práctico
Opinión de un cliente
Ver caso práctico
Client review logo. Opinión de un cliente
Odoo ERP implementation.
Pruebas automatizadas para las principales soluciones ERP
Innowise llevó a cabo pruebas automatizadas del sistema ERP para garantizar que la integración de nuevas funcionalidades no comprometiera la integridad del sistema existente.
2x lanzamiento más rápido de las funciones en comparación con el control de calidad manual
Actualización del software de gestión de datos para el sector extractivo, petrolero y del gas
Innowise ha modernizado un conjunto de plataformas de petróleo y gas personalizadas para optimizar los procesos de exploración y extracción de recursos.
1-3 segundos para generar informes
Desarrollo de una calculadora de ingresos por derechos de autor
Innowise ha desarrollado un sistema práctico para almacenar, calcular y editar los flujos de regalías de los productos biofarmacéuticos con periodicidad trimestral.
Desarrollo de un sistema de gestión de recursos empresariales
Hemos desarrollado aplicaciones móviles y web basadas en la nube para el seguimiento y la gestión en tiempo real del estado, la ubicación y el horario de trabajo de los equipos y las máquinas.
Actualización de la aplicación de seguimiento del tiempo y las tareas
Innowise ha mejorado una solución web y móvil a medida que permite a los usuarios realizar un seguimiento sencillo de las tareas de gestión documental, el tiempo de trabajo y la seguridad.
Rediseño y reconstrucción de la página web de MedSpa Network
Innowise rediseñó la página web de MedSpa Network en WordPress, lo que permitió a su equipo gestionar las actualizaciones diarias de los contenidos.
2 meses desde el inicio hasta el lanzamiento
3-5 clientes potenciales por semana, frente a 1 al mes
Ver caso práctico
Opinión de un cliente
Ver caso práctico
Client review logo. Opinión de un cliente
MedSpa Network website redesign and rebuild.
Bot de IA para la campaña de marketing del TBC Bank
Innowise ha creado un bot bilingüe para Telegram que genera selfies generados por IA con el embajador de marca de TBC Bank, una estrella del fútbol.
3,000 usuarios activos
2 idiomas disponibles
Ver caso práctico
Opinión de un cliente
Ver caso práctico
Client review logo. Opinión de un cliente
AI Telegram bot..
01 / 01
Close popup icon

Conclusión

La pregunta más útil de todo este tema no es qué ERP comprar. Es dónde terminan tus sistemas de pólizas y siniestros, dónde empieza el ERP y quién es responsable de cada traspaso. Si aciertas con ese mapa, la mayoría de las decisiones sobre proveedores resultarán obvias. Si te equivocas, incluso el mejor software del mercado reproducirá el caos de tus hojas de cálculo en una interfaz más atractiva. Empieza poco a poco: un flujo, una entidad, datos reales. Si quieres una segunda opinión sobre el mapa, nuestro equipo de consultoría de ERP puede ofrecértela.

FAQ

Un PAS gestiona el ciclo de vida de una póliza: la elaboración de presupuestos, la emisión, las modificaciones, la renovación y la cancelación de la misma. Un sistema de seguros ERP gestiona las operaciones relacionadas con ella: contabilidad, cuentas a pagar, comisiones, compras, recursos humanos y elaboración de informes. La mayoría de las aseguradoras necesitan ambos sistemas, conectados entre sí mediante eventos como "póliza formalizada" o "siniestro pagado".

Sí, aunque el método depende de lo que ofrezca el sistema heredado. Las API modernas son el caso más sencillo. Los sistemas más antiguos pueden necesitar middleware, intercambio de archivos programado o conectores a nivel de base de datos. Empieza con acceso de solo lectura y añade rutas de escritura más adelante. Nuestro servicio de integración ERP cubre esta necesidad.

Dado que gran parte de sus ingresos proviene de las comisiones, y estas dependen de los acontecimientos relacionados con las pólizas, los extractos de las aseguradoras y la normativa sobre los fondos de los clientes. Un programa de contabilidad general puede tener dificultades para conciliar los extractos de las aseguradoras con las comisiones previstas sin herramientas adicionales o sin tener que recurrir al trabajo manual. Además, muchas jurisdicciones exigen que los fondos de los clientes se mantengan separados y se concilien. Los corredores no necesitan tanto un producto sofisticado como una configuración que gestione adecuadamente estas dos cuestiones.

Las soluciones estándar son adecuadas cuando tus procesos se ajustan bastante a lo habitual y el principal problema es el aspecto financiero. Las soluciones a medida son adecuadas cuando tus productos o la lógica de comisiones suponen una ventaja competitiva, o cuando la integración con sistemas heredados resulta compleja. Muchas empresas acaban optando por una plataforma combinada con módulos a medida. El coste que suele sorprender a la gente es el mantenimiento, no el desarrollo inicial.

Los proveedores de Cloud y ERP suelen ofrecer cifrado, control de acceso y registro de actividades, pero el contrato y la configuración determinan si se puede demostrar. Solicite pruebas de las certificaciones ISO 27001 e ISO 27017, las condiciones de residencia de los datos, los derechos de auditoría y un plan de salida. Para las aseguradoras de la UE, DORA añade las obligaciones relativas al registro de terceros descritas anteriormente.

De forma indirecta. El sistema de reclamaciones toma la decisión, y el ERP agiliza los pasos posteriores: la tramitación de pagos, la contabilización de reservas, la emisión de cheques a los beneficiarios y la visibilidad del estado para el servicio de atención al cliente. Las mayores mejoras en el tiempo de ciclo suelen derivarse de una mejor distribución y evaluación, por lo que conviene combinar el ERP con cambios en el flujo de trabajo de las reclamaciones, en lugar de esperar que solucione por sí solo una cola lenta de peritos.

Mostrar todo

Índice

    Contáctenos

    Reserve una llamada o rellene el siguiente formulario. Nos pondremos en contacto con usted en cuanto revisemos su solicitud.

    Envíenos un mensaje de voz
    Adjuntar documentos
    Subir archivo

    Puede adjuntar 1 archivo de hasta 2 MB. Formatos de archivo válidos: pdf, jpg, jpeg, png.

    Al hacer clic en «Enviar», usted consiente que Innowise trate sus datos personales de acuerdo con nuestra Política de privacidad para proporcionarle información relevante. Al facilitar su número de teléfono, acepta que podamos contactar con usted mediante llamadas de voz, SMS y aplicaciones de mensajería. Pueden aplicarse tarifas por llamadas, mensajes y datos.

    También puede enviarnos su solicitud
    a contact@innowise.com
    ¿Qué pasa después?
    1

    Una vez recibida y revisada su solicitud, nos pondremos en contacto con usted para analizar en detalle las necesidades de su proyecto y firmar un acuerdo de confidencialidad.

    2

    Tras examinar sus deseos, necesidades y expectativas, nuestro equipo elaborará una propuesta de proyecto con el alcance del trabajo, el tamaño del equipo, el plazo y los costes estimados.

    3

    Concertaremos una reunión con usted para revisar la propuesta y concretar los detalles.

    4

    Por último, firmaremos el contrato y empezaremos a trabajar en su proyecto de inmediato.

    Más servicios que cubrimos

    arrow