ERP no setor dos seguros: um guia completo sobre soluções para o setor

29 de outubro de 2026 20 min de leitura
Consultor ERP principal
Especialista verificado
Todos os artigos da Innowise são escritos por autores com experiência prática. Estes compreendem o tema para além da teoria e partilham perspetivas baseadas em projetos reais.
Mais de 19 anos de experiência
Especialista verificado
Mais de 19 anos de experiência
Kiryl é um especialista em otimização do ecossistema SAP. Ele elimina a complexidade do planeamento de recursos empresariais, adaptando os módulos SAP a fluxos de trabalho específicos para garantir que os clientes extraem a máxima eficiência do seu núcleo digital.
Especialização
ERP Gestão de projetos Otimização de processos
Contacto

Principais conclusões

  • O software de seguros ERP raramente é um único produto. Na prática, trata-se de um sistema financeiro e operacional que funciona em conjunto com um sistema de administração de apólices (PAS) ou de um sistema ERP ampliado com módulos específicos para seguros. Saber qual deles está a adquirir poupa meses de trabalho.
  • O dinheiro está nas transferências. Comissões, reservas, resseguro e pagamentos de sinistros transitam entre sistemas, e é aí que os erros e os atrasos se acumulam.
  • Nenhum dos fornecedores mais conhecidos de ERP fornece um motor completo de apólices e sinistros. Planeie a integração e a migração de dados antes de planear a festa de lançamento.
  • Os excedentes orçamentais resultam geralmente de uma subestimação das necessidades de pessoal e do alargamento do âmbito do projeto, ficando os problemas técnicos em terceiro lugar.
Resumo por IA

As seguradoras não são conhecidas por investir pouco em tecnologia. No entanto, a McKinsey observa que os rácios de custos dos seguros são 10% mais elevados a nível global do que em 2005, apesar de o setor ter investido avultadamente na automatização e em ferramentas digitais. Entretanto, os setores das telecomunicações, automóvel e das companhias aéreas reduziram os seus consideravelmente. A mesma análise indica que a tecnologia aumentou a produtividade do trabalho em 14% no ramo de seguros de bens e acidentes (P&C) e em 24% no ramo de seguros de vida. Assim, as ferramentas funcionaram em processos individuais, mas os custos globais não diminuíram. Na minha opinião, o problema reside na integração entre os sistemas.

Colmatar essa lacuna é precisamente o que um sistema ERP deve fazer. Neste guia, abordo o que é e o que não é o software ERP para seguros, o que este lhe oferece, quais os módulos mais importantes, como eu abordaria a implementação e como se comparam os principais fornecedores. Também aponto onde o marketing em torno deste tema exagera, começando pelo hábito do setor de chamar a qualquer pacote financeiro uma «solução de seguros».

O que é o software de seguros ERP?

ERP significa "planeamento de recursos empresariais". Um único sistema e uma única base de dados para as funções que todas as empresas têm, tais como finanças, compras, recursos humanos e relatórios. O setor dos seguros acrescenta complicações que tornam uma configuração genérica pouco prática. Cobram-se prémios antes de se saber quanto custará o produto. As receitas são recebidas ao longo de meses ou anos. Parte do risco é transferido para as resseguradoras, pelo que o fluxo de dinheiro ocorre em ambos os sentidos. Os intermediários auferem comissões que dependem do que acontecerá posteriormente à apólice. E as entidades reguladoras querem ter visibilidade sobre tudo isto.

O ERP para seguros pode significar três coisas. A primeira é um ERP geral que gere as áreas de finanças, compras e RH e se liga aos sistemas centrais da seguradora. A segunda é um ERP geral, ampliado com módulos específicos para seguros relativos a apólices, comissões ou sinistros, o que é comum entre agências e seguradoras de menor dimensão. A terceira é um pacote central de seguros comercializado como ERP porque a expressão soa melhor numa apresentação de vendas.

A diferença em relação ao software clássico de seguros resume-se à propriedade. Um PAS (Sistema de Administração de Apólices) gere o ciclo de vida da apólice: cotação, celebração, endosso, renovação e cancelamento. Um sistema de sinistros gere o processo de sinistros. O ERP gere o que a empresa faz em torno destes: a contabilidade, os fornecedores, as pessoas e os relatórios. Pense no PAS como a linha de produção e no ERP como a instalação elétrica do edifício e o departamento de contabilidade. Uma linha de produção pode funcionar durante algum tempo com uma instalação elétrica defeituosa, mas irá notar o problema no final do trimestre, quando as luzes começarem a piscar.

De qualquer forma, a maioria das seguradoras não está a começar do zero. No inquérito de 2025 da Adacta a 110 profissionais europeus do setor dos seguros, os sistemas obsoletos foram o principal fator que motivou a modernização dos sistemas centrais, citado por 48,2% dos inquiridos. Numa pesquisa semelhante, 65% das seguradoras do Reino Unido e da Irlanda relataram que as suas organizações já tinham começado a modernizar os sistemas centrais. Esse subgrupo representava 18,2% da amostra, cerca de 20 pessoas, pelo que deve ser considerado mais como uma tendência do que como um recenseamento. Vale também a pena lembrar que a Adacta comercializa sistemas centrais de seguros, pelo que tem interesses nesta questão.
ERP de seguros PAS Ferramentas pontuais autónomas
Trabalho principal Gere as áreas de finanças, compras, recursos humanos e relatórios, e coordena todas as atividades da empresa Gere o ciclo de vida da apólice, desde a cotação até à renovação Lide com uma tarefa, como uma folha de cálculo de comissões ou uma aplicação de faturação
Possui dados sobre Livro-razão, fornecedores, colaboradores, relatórios consolidados Apólices, coberturas, tarificação, cláusulas adicionais Fosse o que fosse que a equipa tivesse introduzido neles
Fraqueza típica Não inclui nenhuma lógica avançada de apólices ou sinistros pronta a utilizar Funções financeiras e administrativas de apoio Reconciliação manual e registos duplicados
Funciona melhor quando As áreas financeira e operacional já ultrapassaram a fase das folhas de cálculo e das aplicações separadas A complexidade dos produtos e do processo de subscrição é o principal problema A equipa é pequena e o processo é simples

Principais vantagens do seguro ERP

  • Um livro-razão para prémios, sinistros e comissões
  • Comissões calculadas com base em eventos relacionados com a apólice
  • Dados mais precisos relativos a pagamentos e beneficiários
  • Um registo de auditoria que ninguém precisa de reconstruir
  • Espaço para adicionar produtos, entidades e países

Um livro-razão para prémios, sinistros e comissões

O departamento financeiro deixa de ter de conciliar as exportações provenientes de diferentes sistemas e encerra o mês com base num único conjunto de dados. Os auditores e as entidades reguladoras recebem relatórios elaborados a partir da mesma fonte.

Financial analysts collaborate on yearly performance data, analyzing trends for executive decision-making.

Comissões calculadas com base em eventos relacionados com a apólice

De acordo com McKinsey, cerca de 85% dos prémios de seguros de risco e patrimoniais nos EUA e 95% dos prémios de seguros de vida passam por agentes, corretores e agentes gerais de gestão. Quando uma apólice é cancelada a meio do prazo, a comissão tem de ser recuperada. Numa folha de cálculo, alguém tem de se lembrar disso. Num ERP ligado ao sistema de apólices, a regra é executada automaticamente.

Finance team tracks revenue growth with data-driven insights, using analytics to visualize profit trends.

Dados mais precisos relativos a pagamentos e beneficiários

Um ERP não consegue detetar um acidente encenado. Essa é a função das unidades especiais de investigação. No entanto, um estudo de 2022 realizado pela Coligação Contra a Fraude nos Seguros estima que a fraude custa aos EUA aproximadamente $308,6 mil milhões por ano, sendo que o seguro de vida representa $74,7 mil milhões e o seguro de bens e acidentes $45 mil milhões. Um registo comum de beneficiários facilita, pelo menos, a identificação de um requerente que aparece com quatro grafias diferentes ou de uma fatura que foi paga duas vezes.

Accounts specialist verifies electronic invoices, streamlining workflow with automated billing tools.

Um registo de auditoria que ninguém precisa de reconstruir

Cada lançamento, aprovação e alteração é registada com o nome do utilizador e a data e hora. Os auditores fazem as mesmas perguntas todos os anos, e é bom poder responder-lhes a partir do sistema, em vez de ter de recorrer à memória.

Automated workflow connects users to documents and analytics, speeding up approval and reporting.

Espaço para adicionar produtos, entidades e países

A contabilidade multientidade e multimoeda permite-lhe lançar uma nova linha de negócio ou abrir uma sucursal sem ter de criar um novo departamento administrativo para além do já existente.

Logistics planner uses interactive world map to optimize multi-leg itineraries for clients.

Aplicação do ERP em companhias de seguros: módulos e funcionalidades principais

Gestão de apólices e subscrição

Este módulo contém apólices, coberturas, cláusulas adicionais, renovações e as regras de subscrição que determinam o que aceitar e em que condições. A maioria dos ERP gerais não o inclui, pelo que ou a seguradora mantém o seu PAS existente e o ERP lê a partir dele, ou o ERP é ampliado com um módulo de apólices. Seja como for, a integração é mais importante do que o design do ecrã. Um PAS normalmente expõe APIs REST ou SOAP, enquanto instalações mais antigas podem depender de exportações de ficheiros e vistas de bases de dados. O middleware traduz então os eventos da apólice (emitida, endossada, cancelada) em lançamentos que o livro-razão compreende. Se acertar essa lista de eventos desde o início, o resto torna-se mais fácil. Esta é a parte principal do trabalho de integração do ERP no setor dos seguros.

Aqui define-se os produtos, as opções de cobertura, as tarifas e as regras que transformam os dados de risco num preço. A questão a colocar é: em que medida isto pode ser alterado sem recorrer a um programador? Se o lançamento de uma nova tarifa exigir um ciclo de lançamento, o motor de cálculo de prémios é apenas um nome. Os ERPs gerais raramente incluem um. A tarifação ocorre normalmente no PAS ou num serviço de tarifação dedicado, e o ERP necessita apenas dos resultados financeiros: prémios, taxes, taxas e montantes de comissões. Mantenha o motor num local acessível aos especialistas em tarifação.

Isto abrange registos de produtores, licenças, condições de nomeação, tabelas de comissões, comissões adicionais, extratos e pagamentos. A complexidade reside nas regras. As taxas variam consoante o produto, o canal e o volume, e sofrem alterações a posteriori devido a cancelamentos e aditamentos. A funcionalidade que testaria em primeiro lugar é a recuperação de comissões. Introduza no sistema uma apólice vendida em janeiro, cancelada em abril, com um nível de bónus atingido em março, e verifique se o extrato fica correto. Se for necessário que alguém o corrija, acabou de descobrir os seus requisitos reais.

O sistema de sinistros determina a cobertura, define as reservas e gere o processo. O ERP trata do seguinte: lançamento de reservas, pagamento aos requerentes e às oficinas, registo de recuperações e sub-rogação. A ligação é normalmente uma API ou uma fila de mensagens, com as instruções de pagamento a seguirem num sentido e as confirmações a regressarem.

É instrutivo ver onde o tempo vai. A McKinsey descreve que a Aviva implementou mais de 80 modelos de IA na área de sinistros, o que reduziu o tempo de avaliação de responsabilidade em casos complexos em 23 dias, melhorou a precisão do encaminhamento em 30% e reduziu as reclamações em 65%. Não se trata de um resultado ERP, para que fique claro. Mas veja qual era o objetivo: a avaliação e o encaminhamento, as transferências de responsabilidade, em vez do processamento de pagamentos. Um ERP que paga rapidamente após uma decisão lenta sobre um sinistro não resolveu grande coisa.

O CRM contém leads, segurados, interações, renovações e oportunidades de vendas cruzadas. Dentro de um conjunto ERP, partilha dados de clientes e apólices com o departamento financeiro, para que um agente de atendimento perceba que um prémio está em atraso antes de prometer qualquer coisa. Um CRM autónomo costuma ser mais forte em funcionalidades de vendas, e aí surge novamente a questão da integração: o ID do cliente tem de corresponder entre o CRM, o PAS e o ERP, ou acabamos por ter três "Sr. Smiths". Escrevi sobre isso no nosso artigo sobre a integração entre o CRM e o ERP, e o meu colega comparou ferramentas no nosso guia sobre o melhor CRM para seguros. No caso das chamadas "onde está o meu pedido de indemnização?", um chatbot ligado ao ERP pode responder com base nos dados de pagamentos e sinistros, sem a intervenção humana.

Este é o núcleo: contabilidade geral, contas a pagar e a receber, contabilização de prémios e comissões, contabilização de resseguros, consolidação de múltiplas entidades, orçamentação, relatórios fiscais e regulamentares, além de compras e RH. O setor dos seguros exige funcionalidades que um livro-razão padrão pode não gerir bem, tais como prémios ganhos versus não ganhos, reservas e recuperações de resseguro. Verifique estas funcionalidades com dados reais na demonstração, não apenas com slides. Se o fornecedor precisar de “entrar em contacto consigo” relativamente aos prémios não ganhos, isso já é uma resposta. As funcionalidades de IA estão agora a surgir nos módulos financeiros, tais como a correspondência e previsão automatizadas, e a nossa visão geral das ERP tendências identifica quais são reais.

Que módulos deve incluir o ERP?

O Innowise analisa o seu PAS atual, os pedidos e as ferramentas CRM, e mostra quais as funções que um ERP deve ter.

Como implementar o ERP nas companhias de seguros

A maior parte do trabalho num projeto de seguros ERP reside nas ligações aos sistemas existentes e nos dados que são transferidos. Eis como abordamos esta questão na Innowise.

01 arrow-icon.
Identificação e mapeamento de processos

Indique qual o sistema responsável pelos dados relativos a apólices, sinistros, beneficiários, comissões e livros-razão, e onde ocorrem as transferências de responsabilidade. ERP consultoria geralmente começa aqui.

02 arrow-icon.
Abordagem e seleção de fornecedores

Decida se pretende comprar, ampliar ou construir e, em seguida, selecione as plataformas mais adequadas aos seus cenários reais.

03 arrow-icon.
Conceção da solução

Defina o modelo de dados, a política e os eventos de reclamação que desencadeiam os registos, bem como todos os pontos de integração.

04 arrow-icon.
Limpeza e migração de dados

Organize os formatos, preencha as lacunas, padronize os identificadores e, em seguida, carregue os dados em execuções de teste. Consulte ERP migração de dados e os nossos serviços de migração.

05 arrow-icon.
Configuração e integração

Configure o livro-razão, as comissões e os fluxos de trabalho, e ligue o PAS, os pedidos de indemnização e o CRM. Comece em modo de leitura, e adicione caminhos de gravação assim que os valores estiverem reconciliados.

06 arrow-icon.
Testes

Simular cenários desfavoráveis: cancelamentos a meio do período, endossos retroativos, recuperações de resseguro e encerramento do mês com sinistros pendentes.

07 arrow-icon.
Implementação faseada e formação

Implemente gradualmente: primeiro as finanças, depois as comissões e, por fim, o registo de sinistros. Dê formação aos colaboradores de acordo com as suas funções. O apoio à implementação ERP é útil neste contexto.

08
Apoio e melhoria

Corrija o que a utilização real revelar e, em seguida, adicione o fluxo seguinte.

arrow-icon. arrow-icon.
01 Identificação e mapeamento de processos

Indique qual o sistema responsável pelos dados relativos a apólices, sinistros, beneficiários, comissões e livros-razão, e onde ocorrem as transferências de responsabilidade. ERP consultoria geralmente começa aqui.

arrow-icon. arrow-icon.
02 Abordagem e seleção de fornecedores

Decida se pretende comprar, ampliar ou construir e, em seguida, selecione as plataformas mais adequadas aos seus cenários reais.

arrow-icon. arrow-icon.
03 Conceção da solução

Defina o modelo de dados, a política e os eventos de reclamação que desencadeiam os registos, bem como todos os pontos de integração.

arrow-icon. arrow-icon.
04 Limpeza e migração de dados

Organize os formatos, preencha as lacunas, padronize os identificadores e, em seguida, carregue os dados em execuções de teste. Consulte ERP migração de dados e os nossos serviços de migração.

arrow-icon. arrow-icon.
05 Configuração e integração

Configure o livro-razão, as comissões e os fluxos de trabalho, e ligue o PAS, os pedidos de indemnização e o CRM. Comece em modo de leitura, e adicione caminhos de gravação assim que os valores estiverem reconciliados.

arrow-icon. arrow-icon.
06 Testes

Simular cenários desfavoráveis: cancelamentos a meio do período, endossos retroativos, recuperações de resseguro e encerramento do mês com sinistros pendentes.

arrow-icon. arrow-icon.
07 Implementação faseada e formação

Implemente gradualmente: primeiro as finanças, depois as comissões e, por fim, o registo de sinistros. Dê formação aos colaboradores de acordo com as suas funções. O apoio à implementação ERP é útil neste contexto.

arrow-icon. arrow-icon.
08 Apoio e melhoria

Corrija o que a utilização real revelar e, em seguida, adicione o fluxo seguinte.

As equipas passam semanas a comparar fornecedores e cerca de uma hora a debater a questão que decide o destino do projeto: qual dos sistemas detém o registo do cliente. Se resolverem isso primeiro, o trabalho de integração torna-se muito mais previsível.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Diretor de Desenvolvimento Global

O melhor software e os melhores fornecedores de seguros ERP

Então, qual é o melhor sistema de seguros ERP? Aquele que se adapta à dimensão da sua empresa, aos seus sistemas existentes e à sua necessidade de personalização — uma resposta pouco satisfatória que tentarei tornar um pouco mais clara. Primeiro, duas ressalvas. Nenhum dos seis produtos abaixo é um sistema de administração de apólices ou de sinistros. Se é isso de que precisa, procure plataformas centrais de seguros, como a Guidewire, a Duck Creek ou a Sapiens, e leia esta secção como uma comparação em termos financeiros e operacionais. Em segundo lugar, esta é a minha interpretação da posição de cada produto, não uma referência. As funcionalidades e as condições de licenciamento estão sujeitas a alterações, pelo que deve verificar junto do fornecedor.

Características principais Melhor para Limitações
SAP S/4HANA Componentes de finanças, aquisições, análise de dados e seguros, tais como o FS-CD (cobranças e pagamentos) e o FS-RI (resseguro) Grandes grupos seguradores compostos por várias entidades Implementações demoradas e dispendiosas que dependem fortemente de parceiros
Microsoft Dynamics 365 Business Central Finanças, compras e elaboração de relatórios com integração estreita com o Microsoft 365 e o Power BI Pequenas e médias seguradoras, agências e corretores Não existe um motor de apólices nem de sinistros; as estruturas de grupos complexas requerem extensões
Microsoft Dynamics 365 Finance e SCM Finanças avançadas, contabilidade multientidade, aquisições e opções Power Platform Seguradoras de média a grande dimensão que já utilizam a Microsoft As funcionalidades da cadeia de abastecimento podem ficar, em grande parte, por utilizar; a lógica dos seguros provém dos parceiros
Odoo Plataforma modular com uma edição «Community» de código aberto, módulos de contabilidade, CRM e módulos personalizáveis Agências, corretores e transportadoras de menor dimensão que procuram flexibilidade A lógica dos seguros constrói-se, não se compra; a qualidade depende do parceiro
Oracle NetSuite Cloud: gestão financeira, contabilidade multissubsidiária, faturação e relatórios integrados Seguradoras, MGAs e empresas de insurtech em crescimento com várias entidades As funcionalidades específicas do setor dos seguros requerem personalização ou módulos adicionais; os custos aumentam com o número de utilizadores e módulos
Sage Intacct Cloud: gestão financeira, consolidação de múltiplas entidades e dimensões flexíveis de relatórios Corretores especializados em finanças, MGAs e seguradoras de média dimensão As finanças vêm em primeiro lugar; as operações, as políticas e os sinistros requerem outros sistemas

Como escolher o melhor software de seguros ERP

Comece por três perguntas. Onde termina o seu PAS e onde deve começar o ERP? Com quantas entidades, moedas e entidades reguladoras lida? E quem irá manter a personalização no terceiro ano?

Responder a estas perguntas por si só é mais difícil do que parece, porque todos os fornecedores lhe dirão que o seu produto é adequado. Um parceiro que já tenha trabalhado com diferentes ERPs em diversos setores pode apresentar as vantagens e desvantagens de cada um em relação ao seu caso de utilização concreto, incluindo os mais complexos. Trabalhamos com SAP, Microsoft e Odoo, pelo que não temos um único produto a promover. Se estiver a migrar de um sistema SAP mais antigo para o S/4HANA, a nossa equipa de migração do SAP planeia a transição. Se o Odoo parecer a opção mais adequada, os nossos serviços de implementação do Odoo tratam da implementação. Com mais de 3 500 colaboradores, a Innowise também pode cobrir todas as outras necessidades do projeto, desde a integração e os testes até ao suporte após a entrada em funcionamento.

Pode também utilizar o nosso guia para a escolha de um sistema ERP como lista de verificação.

Superar os desafios da implementação do ERP

Deixem-me começar com um número em que não confio. Vai encontrar afirmações de que entre 55% e 75% de ERP projetos falham, normalmente sem uma definição clara do que constitui um fracasso. Existem dados mais fiáveis. O relatório de 2026 da Panorama Consulting revelou que mais de um quarto das organizações excedeu os orçamentos dos seus projetos, tendo as necessidades tecnológicas adicionais sido apontadas como a principal causa. As causas abaixo são todas bastante comuns, o que as torna mais fáceis de resolver.

Efectivos e âmbito

Entre as organizações que excederam os seus orçamentos, a compilação de dados da NetSuite aponta a subestimação das necessidades de pessoal (38%), o alargamento do âmbito do projeto (35%) e problemas técnicos (34%) como as principais razões. Designe um responsável por cada processo, orçamente o tempo da sua própria equipa para além da fatura do parceiro e fixe o âmbito após a conceção, com um processo de alterações por escrito. O padrão é monótono, o que é uma boa notícia, porque problemas monótonos têm soluções monótonas.

Os desajustados foram descobertos demasiado tarde

A avaliação da própria Panorama é que as organizações muitas vezes só descobrem incompatibilidades fatais tarde demais, recorrendo então a tecnologia adicional, à expansão do âmbito do projeto e a soluções personalizadas. Simule os cenários mais desfavoráveis numa prova de conceito antes de assinar o contrato completo, enquanto desistir ainda não implica custos elevados.

Integração de sistemas antigos

Os sistemas de seguros mais antigos podem não dispor de uma API utilizável e já não há ninguém que os tenha programado a trabalhar na empresa. A McKinsey observa que as seguradoras que enfrentam grandes substituições optam frequentemente por abordagens incrementais, tais como a modernização progressiva e a eliminação gradual dos sistemas legados. Também gosto dessa abordagem para o ERP: colocar o middleware à frente, avançar um fluxo de cada vez e retirar os componentes antigos apenas quando os números se confirmarem.

Regulamentação e risco de terceiros

Desde 17 de janeiro de 2025, a Lei da Resiliência Operacional Digital da UE aplica-se às companhias de seguros, entre outras entidades financeiras. Esta lei exige que mantenham um registo dos acordos contratuais com prestadores de serviços de TIC terceiros, incluindo fornecedores ERP e prestadores de alojamento na nuvem. Os intermediários de seguros de micro, pequena e média dimensão estão isentos, mas os de maior dimensão estão abrangidos. Verifique os direitos de auditoria, os planos de saída e as obrigações de comunicação de incidentes no contrato ERP antes de assinar. Durante a auditoria já será tarde demais. Outros setores regulamentados enfrentam requisitos semelhantes. Os projetos farmacêuticos ERP, por exemplo, envolvem validação e registos de auditoria.

As pessoas e a adoção

Um sistema em que ninguém confia dá origem a folhas de cálculo paralelas no espaço de um mês. No mesmo resumo da NetSuite, 77% das empresas que concluíram uma implementação ERP apontaram o apoio da liderança como o fator de sucesso mais importante. Atribua aos supervisores de sinistros e aos responsáveis financeiros a responsabilidade pela implementação. A IT não pode fazê-lo por eles.

As demonstrações mostram apenas o cenário ideal

Apresente-nos os seus desafios mais difíceis relacionados com o ERP e vamos resolvê-los juntos.

Por que escolher o Innowise para a solução ERP destinada ao setor dos seguros?

A Innowise possui as certificações ISO 9001, ISO 27001 e ISO 27017 e é um Parceiro Certificado de Soluções Microsoft, um Parceiro AWS e um Parceiro de Implementação e Desenvolvimento Odoo. Dispomos também de experiência em SAP, abrangendo SAP Activate, S/4HANA, SAP HANA, SAP Analytics Cloud, SAP Fiori e ABAP Cloud. A lista completa encontra-se na nossa página de certificações.

Os certificados não constroem sistemas ERP; por isso, a melhor prova é o trabalho. Implementámos sistemas ERP para diversos setores, incluindo o dos seguros, e pode ver os projetos abaixo.

Odoo partner.
SAP Partner.
ISO 9001.
ISO 27001.
Microsoft Digital & App Innovation Azure.
Microsoft Infrastrusture Azure.

Projetos em destaque do ERP

Implementação do Odoo ERP
A Innowise implementou o Odoo 17 Enterprise como um único sistema integrado para vendas, compras, produção, finanças, serviços, recursos humanos e relatórios.
100% operações unificadas num único sistema ERP
100% rastreabilidade das operações
Ver estudo de caso
Avaliação do cliente
Ver estudo de caso
Client review logo. Avaliação do cliente
Odoo ERP implementation.
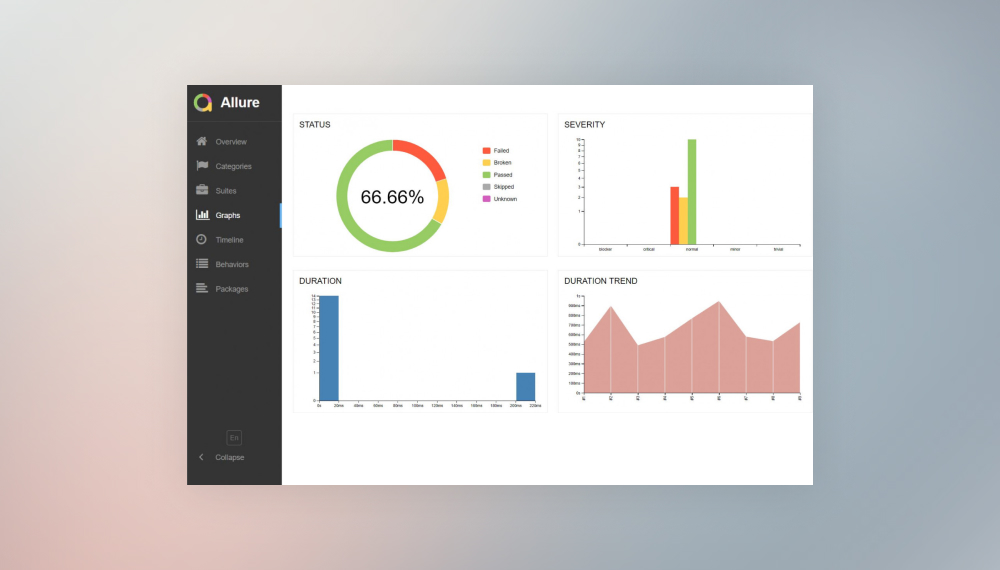
Testes automatizados para as principais soluções de ERP
A Innowise realizou testes automatizados do ERP para garantir que a integração de novas funcionalidades não comprometesse a integridade do sistema existente.
2x lançamento mais rápido de funcionalidades, em comparação com o controlo de qualidade manual
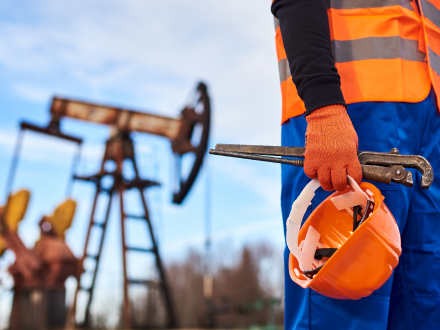
Atualização do software de gestão de dados para a indústria extrativa, petrolífera e do gás
A Innowise melhorou um conjunto de plataformas de petróleo e gás personalizadas para otimizar os processos de exploração e extração de recursos.
1-3 segundos para gerar relatórios
Desenvolvimento de uma calculadora de fluxos de royalties
A Innowise desenvolveu um sistema prático para armazenar, calcular e editar os fluxos de royalties de produtos biofarmacêuticos numa base trimestral.
Desenvolvimento de sistemas de gestão de recursos empresariais
Desenvolvemos aplicações móveis e web baseadas na nuvem para monitorizar e gerir, em tempo real, o estado, a localização e o horário de trabalho de equipamentos e máquinas.
Atualização da aplicação de controlo de tempo e tarefas
A Innowise desenvolveu uma solução personalizada para a Web e dispositivos móveis que permite aos utilizadores acompanhar facilmente as tarefas de gestão de documentos, o tempo de trabalho e a segurança.
Redesenho e reconstrução do site da MedSpa Network
A Innowise reformulou o site da MedSpa Network no WordPress, permitindo à sua equipa controlar as atualizações diárias de conteúdo.
2 meses desde o início até ao lançamento
3-5 leads por semana, em comparação com 1 por mês
Ver estudo de caso
Avaliação do cliente
Ver estudo de caso
Client review logo. Avaliação do cliente
MedSpa Network website redesign and rebuild.
Bot de IA para a campanha de marketing do TBC Bank
A Innowise criou um bot bilingue no Telegram que gera selfies geradas por IA com o embaixador da marca do TBC Bank, uma estrela do futebol.
3,000 utilizadores envolvidos
2 idiomas suportados
Ver estudo de caso
Avaliação do cliente
Ver estudo de caso
Client review logo. Avaliação do cliente
AI Telegram bot..
01 / 01
Close popup icon

Conclusão

A questão mais importante em todo este tema não é qual o ERP que se deve comprar. É onde terminam os vossos sistemas de apólices e sinistros, onde começa o ERP e quem é responsável por cada transição. Se definir bem esse mapa, a maioria das decisões relativas aos fornecedores tornar-se-á óbvia. Se o definir mal, o melhor software do mercado irá reproduzir o caos das vossas folhas de cálculo numa interface mais apelativa. Comece por algo simples: um fluxo, uma entidade, dados reais. Se quiser uma segunda opinião sobre o mapa, a nossa equipa de consultoria ERP pode dar-lhe uma.

FAQ

Um PAS gere o ciclo de vida de uma apólice: cotação, emissão, aditamento, renovação e cancelamento. Um sistema de seguros ERP gere as atividades comerciais associadas: contabilidade, contas a pagar, comissões, aquisições, recursos humanos e relatórios. A maioria das seguradoras necessita de ambos, interligados por eventos como "apólice emitida" ou "sinistro pago".

Sim, embora o método dependa do que o sistema legado oferece. As APIs modernas são o caso mais simples. Os sistemas mais antigos podem necessitar de middleware, troca de ficheiros programada ou conectores ao nível da base de dados. Comece com acesso apenas de leitura e adicione caminhos de escrita posteriormente. O nosso serviço de integração ERP abrange esta situação.

Uma vez que grande parte das suas receitas provém de comissões, e estas dependem de eventos relacionados com as apólices, extratos das seguradoras e regras relativas aos fundos dos clientes. Um pacote de contabilidade geral pode ter dificuldade em conciliar os extratos das seguradoras com as comissões esperadas sem ferramentas adicionais ou trabalho manual. Muitas jurisdições também exigem que os fundos dos clientes sejam mantidos separadamente e conciliados. Os corretores não precisam tanto de um produto sofisticado, mas sim de uma configuração que lide com estas duas questões de forma adequada.

As soluções prontas a usar são adequadas quando os seus processos se aproximam do padrão e a principal dificuldade reside na área financeira. As soluções personalizadas são adequadas quando os seus produtos ou a lógica de comissões constituem uma vantagem competitiva, ou quando a integração com sistemas antigos é complexa. Muitas empresas acabam por optar por uma plataforma acompanhada de módulos personalizados. O custo que mais surpreende as pessoas é a manutenção, e não o desenvolvimento inicial.

Os fornecedores Cloud e ERP normalmente oferecem encriptação, controlo de acesso e registo de atividades, mas são o contrato e a configuração que determinam se é possível comprovar isso. Solicite provas de certificação ISO 27001 e ISO 27017, condições relativas à residência dos dados, direitos de auditoria e um plano de saída. Para as seguradoras da UE, o DORA acrescenta as obrigações relativas ao registo de terceiros descritas acima.

Indiretamente. O sistema de sinistros toma a decisão, e o ERP agiliza as etapas seguintes: processamento de pagamentos, lançamento de reservas, verificação dos beneficiários e visibilidade do estado para o serviço de apoio ao cliente. As maiores reduções no tempo de ciclo resultam normalmente de um melhor encaminhamento e avaliação; por isso, combine o ERP com alterações no fluxo de trabalho dos sinistros, em vez de esperar que ele resolva uma fila lenta de peritos.

Mostrar tudo

Índice

    Contacte-nos

    Agende uma chamada ou preencha o formulário abaixo e entraremos em contacto consigo assim que analisarmos o seu pedido.

    Envie-nos uma mensagem de voz
    Anexar documentos
    Enviar ficheiro

    Pode anexar um ficheiro com um máximo de 2MB. Formatos de ficheiro válidos: pdf, jpg, jpeg, png.

    Ao clicar em «Enviar», autoriza a Innowise a tratar os seus dados pessoais de acordo com a nossa Política de Privacidade , para lhe fornecer informações relevantes. Ao enviar o seu número de telefone, aceita que possamos contactá-lo através de chamadas de voz, SMS e aplicações de mensagens. Poderão aplicar-se tarifas de chamadas, mensagens e dados.

    Pode também enviar-nos o seu pedido
    para contact@innowise.com
    O que é que acontece a seguir?
    1

    Assim que recebermos e analisarmos o seu pedido, entraremos em contacto consigo para detalhar as necessidades do seu projeto e assinar um NDA para garantir a confidencialidade.

    2

    Depois de analisarmos os seus desejos, necessidades e expectativas, a nossa equipa elaborará uma proposta de projeto com o âmbito do trabalho, dimensão da equipa, tempo e estimativas de custos.

    3

    Marcaremos uma reunião consigo para discutir a oferta e acertar os pormenores.

    4

    Por fim, assinaremos um contrato e começaremos a trabalhar no seu projeto imediatamente.

    Mais serviços abrangidos

    arrow