ERP inom försäkringsbranschen: en komplett guide till branschlösningar

29 oktober 2026 Lästid: 20 min
Chef för ERP-konsulter
Verifierad expert
Varje artikel på Innowise är skriven av författare med praktisk erfarenhet. De har en förståelse för ämnet som sträcker sig bortom teorin och bidrar med insikter från verkliga projekt.
Över 19 års erfarenhet
Verifierad expert
Över 19 års erfarenhet
Kiryl är specialist på optimering av SAP:s ekosystem. Han tar sig igenom komplexiteten i Enterprise Resource Planning och skräddarsyr SAP-moduler till specifika arbetsflöden för att säkerställa att kunderna får ut maximal effektivitet från sin digitala kärna.
Expertis
ERP Projektledning Processoptimering
Låt oss prata

Viktiga punkter

  • Programvaran ERP för försäkringsbranschen är sällan en enskild produkt. I praktiken innebär det ett ekonomi- och driftssystem som är kopplat till ett policyadministrationssystem (PAS), eller ett ERP-system som utökats med försäkringsspecifika moduler. Att veta vilken typ du köper sparar månader av arbete.
  • Pengarna finns i överlämningarna. Provisioner, reserver, återförsäkring och skadeersättningar flyter mellan systemen, och det är där fel och förseningar hopar sig.
  • Ingen av de välkända ERP-leverantörerna levererar en komplett motor för försäkringsavtal och skadehantering. Planera för integrationen och planera datamigreringen innan du planerar invigningsfesten.
  • Budgetöverskridanden beror oftast på underskattade personalbehov och omfattningsglidning, medan tekniska problem kommer på tredje plats.
Sammanfatta artikeln med AI

Försäkringsbolag är inte kända för att satsa för lite på teknik. Ändå, konstaterar McKinsey att försäkringskostnadskvoterna globalt sett är 10% högre än 2005, trots att branschen satsat stora summor på automatisering och digitala verktyg. Samtidigt har telekom-, bil- och flygbranscherna minskat sina kostnader avsevärt. Samma analys visar att tekniken faktiskt ökade arbetsproduktiviteten med 14% inom skadeförsäkring och 24% inom livförsäkring. Verktygen fungerade alltså i enskilda processer, men den totala kostnaden minskade inte. Min tolkning är att problemet ligger mellan systemen.

Att överbrygga den klyftan är vad ett ERP-system är avsett att göra. I den här guiden går jag igenom vad ERP-programvara för försäkringsbranschen är och inte är, vad den ger dig, vilka moduler som är viktiga, hur jag skulle gå tillväga vid implementeringen och hur de största leverantörerna står sig i jämförelse. Jag påpekar också var marknadsföringen kring detta ämne överdriver, till att börja med branschens vana att kalla vilket finanspaket som helst för en försäkringslösning.

Vad är programvaran Insurance ERP?

ERP står för Enterprise Resource Planning (ERP). Ett system och en databas för de funktioner som alla företag har, såsom ekonomi, inköp, HR och rapportering. Försäkringsbranschen medför komplikationer som gör en generisk lösning besvärlig. Man tar ut premier innan man vet vad produkten kommer att kosta. Intäkterna kommer in över månader eller år. En del av risken överförs till återförsäkrare, så pengar flödar i båda riktningarna. Förmedlare tjänar provisioner som beror på vad som händer med försäkringen senare. Och tillsynsmyndigheterna vill ha insyn i allt detta.

Försäkring ERP kan betyda tre saker. Den första är ett generellt ERP-system som hanterar ekonomi, inköp och HR och ansluter till försäkringsgivarens kärnsystem. Den andra är en allmän ERP utökad med försäkringsspecifika moduler för försäkringsavtal, provisioner eller skadeärenden, vilket är vanligt bland försäkringsförmedlare och mindre försäkringsbolag. Den tredje är en kärnprogramvarusvit för försäkring som marknadsförs som ERP eftersom ordet låter bättre i en presentationsdeck.

Skillnaden jämfört med klassisk försäkringsprogramvara handlar i grunden om ansvarsområden. Ett PAS hanterar försäkringsbrevets livscykel: offert, teckning, tillägg, förnyelse, uppsägning. Ett skadesystem hanterar skadeprocessen. ERP hanterar det som verksamheten gör runt omkring dessa: huvudboken, leverantörerna, personalen, rapporteringen. Tänk på PAS som produktionslinjen och ERP som byggnadens elinstallationer och bokföringsavdelningen. En produktionslinje kan fungera ett tag med dåliga elinstallationer, men du märker det vid kvartalsslutet när lamporna flimrar.

De flesta försäkringsbolag börjar ändå inte från noll. I Adactas undersökning från 2025 bland 110 europeiska försäkringsproffs var föråldrade system den främsta drivkraften för modernisering av kärnverksamheten, enligt 48,2% av de tillfrågade. I en liknande undersökning 65% av de brittiska och irländska försäkringsbolagen rapporterade att deras organisationer redan hade påbörjat moderniseringen av sina kärnsystem. Denna undergrupp utgjorde 18,2% av urvalet, ungefär 20 personer, så betrakta det som en stämningsbild, inte en fullständig kartläggning. Det är också värt att komma ihåg att Adacta säljer kärnsystem för försäkringsbranschen, så de har ett eget intresse i detta.
Försäkring ERP PAS Fristående punktverktyg
Huvudsaklig sysselsättning Ansvarar för ekonomi, inköp, personalfrågor och rapportering samt samordnar verksamheten Hanterar policyns livscykel från offert till förnyelse Ta itu med en uppgift, till exempel ett kalkylblad för provisioner eller en faktureringsapp
Har uppgifter om Huvudbok, leverantörer, anställda, konsoliderade rapporter Försäkringsvillkor, försäkringsskydd, premieberäkning, tilläggsklausuler Oavsett vad teamet skrev in i dem
Typisk svaghet Ingen djupgående policy- eller skadelogik som standard Bredda finans- och backoffice-funktionerna Manuell avstämning och dubbla poster
Fungerar bäst när Ekonomi och drift har vuxit ur kalkylblad och separata appar Komplexiteten i produkterna och försäkringsbedömningen är det största problemet Teamet är litet och processen är enkel

Försäkring ERP – grundläggande förmåner

  • En huvudbok för premier, skadereglering och provisioner
  • Provisioner som beräknas utifrån försäkringshändelser
  • Uppdaterade betalnings- och mottagaruppgifter
  • En revisionsspår som ingen behöver återskapa
  • Utrymme för att lägga till produkter, enheter och länder

En huvudbok för premier, skadereglering och provisioner

Ekonomiavdelningen slutar stämma av exportdata från olika system och avslutar månaden utifrån en enda uppsättning siffror. Revisorer och tillsynsmyndigheter får rapporter som bygger på samma källa.

Financial analysts collaborate on yearly performance data, analyzing trends for executive decision-making.

Provisioner som beräknas utifrån försäkringshändelser

Enligt McKinsey går cirka 85% av de amerikanska skadeförsäkringspremierna och 95% av livförsäkringspremierna via agenter, mäklare och förvaltande generalagenter. När en försäkring sägs upp i förtid måste provisionen återkrävas. I ett kalkylblad måste någon komma ihåg detta. I ett ERP som är kopplat till försäkringssystemet sköter regeln detta automatiskt.

Finance team tracks revenue growth with data-driven insights, using analytics to visualize profit trends.

Uppdaterade betalnings- och mottagaruppgifter

En ERP kan inte upptäcka en iscensatt olycka. Det är specialutredningsenheternas uppgift. Men en studie från 2022 utförd av Coalition Against Insurance Fraud uppskattar att bedrägerier kostar USA ungefär $308,6 miljarder per år, varav livförsäkringar står för $74,7 miljarder och sak- och olycksfallsförsäkringar för $45 miljarder. Ett gemensamt register över betalningsmottagare gör det åtminstone enklare att upptäcka en fordringsägare som förekommer med fyra olika stavningar eller en faktura som har betalats två gånger.

Accounts specialist verifies electronic invoices, streamlining workflow with automated billing tools.

En revisionsspår som ingen behöver återskapa

Varje bokföring, godkännande och ändring registreras med användare och tidsstämpel. Revisorerna ställer samma frågor varje år, och det är skönt att kunna svara på dem direkt från systemet istället för ur minnet.

Automated workflow connects users to documents and analytics, speeding up approval and reporting.

Utrymme för att lägga till produkter, enheter och länder

Med bokföring för flera enheter och flera valutor kan du lansera en ny produktlinje eller öppna en filial utan att behöva bygga upp en ny administrativ avdelning vid sidan av den befintliga.

Logistics planner uses interactive world map to optimize multi-leg itineraries for clients.

Användning av ERP för försäkringsbolag: viktiga moduler och funktioner

Försäkringspolicyhantering och riskbedömning

Denna modul innehåller försäkringsvillkor, försäkringsskydd, tilläggsklausuler, förnyelser samt de teckningsregler som avgör vad ni accepterar och på vilka villkor. De flesta generella ERP-systemen inkluderar inte detta, så antingen behåller försäkringsgivaren sitt befintliga PAS och ERP läser data därifrån, eller så utökas ERP med en försäkringsmodul. Oavsett vilket är integrationen viktigare än skärmdesignen. Ett PAS exponerar vanligtvis REST- eller SOAP-API:er, medan äldre installationer kan förlita sig på filexporter och databasvyer. Middleware översätter sedan försäkringshändelser (tecknad, tillagd, uppsagd) till poster som huvudboken förstår. Få den händelselistan rätt redan från början, så blir resten enklare. Detta är den viktigaste delen av ERP-integrationsarbetet inom försäkringsbranschen.

Här definierar du produkter, täckningsalternativ, tariffer och de regler som omvandlar riskdata till ett pris. Frågan man bör ställa sig är hur mycket av detta som kan ändras utan en utvecklare. Om det tar en hela release-cykel att lansera en ny tariff har du en prissättningsmotor endast till namnet. Allmänna ERP-system innehåller sällan en sådan. Prissättningen sker vanligtvis i PAS eller en dedikerad prissättningstjänst, och ERP behöver endast de finansiella resultaten: premier, taxe:er, avgifter och provisionsbelopp. Placera motorn där prissättningsspecialisterna kan nå den.

Detta omfattar producentregister, licenser, anställningsvillkor, provisionsscheman, överprovisioner, kontoutdrag och utbetalningar. Komplexiteten ligger i reglerna. Satserna varierar beroende på produkt, kanal och volym, och de ändras i efterhand genom uppsägningar och tillägg. Den funktion jag skulle testa först är återkravet. Mata in en försäkring i systemet som såldes i januari, upphävdes i april och där en bonusnivå uppnåddes i mars, och se om kontoutdraget blir korrekt. Om någon måste rätta till det har du just hittat dina verkliga krav.

Skadesystemet avgör försäkringsskyddet, fastställer reserver och hanterar ärendet. ERP hanterar följande: bokföring av reserver, utbetalningar till skadelidande och reparatörer, registrering av återkrav och subrogation. Länken är vanligtvis ett API eller en meddelandekö, där betalningsinstruktioner skickas i en riktning och bekräftelser kommer tillbaka.

Det är lärorikt att se vart tiden tar vägen. McKinsey beskriver hur Aviva har infört mer än 80 AI-modeller inom skadehanteringen, vilket har minskat tiden för skadebedömning i komplexa ärenden med 23 dagar, förbättrat noggrannheten i ärendehanteringen med 30% och minskat antalet klagomål med 65%. Det är, för att vara tydlig, inte ett ERP-resultat. Men titta på vad man riktade in sig på: bedömning och vidarebefordran, överlämningarna, snarare än betalningshanteringen. Ett ERP-system som betalar ut snabbt efter ett långsamt beslut om skadereglering har inte löst särskilt mycket.

CRM innehåller leads, försäkringstagare, interaktioner, förnyelser och möjligheter till korsförsäljning. Inom en ERP-svit delar den kund- och försäkringsdata med ekonomiavdelningen, så att en kundtjänstmedarbetare ser att en premie är förfallen innan hen lovar något. En fristående CRM är ofta starkare när det gäller försäljningsfunktioner, och då återkommer integrationsfrågan: kund-ID:t måste stämma överens mellan CRM, PAS och ERP, annars får man tre herr Smith. Jag skrev om detta i vårt inlägg om integration mellan CRM och ERP, och min kollega jämförde verktyg i vår guide till bästa CRM-lösningen för försäkringsbranschen. För “var är min skadeanmälan?” kan en ERP-ansluten chattbot svara utifrån betalnings- och skadedata utan att en människa behöver ingripa.

Detta är kärnan: huvudbok, leverantörs- och kundfordringar, redovisning av premier och provisioner, redovisning av återförsäkring, konsolidering av flera enheter, budgetering, skatte- och myndighetsrapportering, samt inköp och HR. Försäkringsbranschen ställer krav som en standardbokföring kanske inte hanterar särskilt bra, såsom intjänade kontra icke intjänade premier, reserver och återbetalningar från återförsäkring. Kontrollera dessa med verkliga data i demoversionen, inte med bilder. Om leverantören behöver “återkomma till dig” angående icke intjänade premier, så är det ett svar. AI-funktioner dyker nu upp i finansmoduler, såsom automatiserad avstämning och prognoser, och vår översikt över ERP-trender visar vilka som är verkliga.

Vilka moduler bör ERP ha?

Innowise granskar dina nuvarande PAS, anspråk och CRM-verktyg och visar vilka funktioner en ERP bör ha.

Hur man implementerar ERP för försäkringsbolag

Det mesta av arbetet i ett försäkringsprojekt (ERP) handlar om kopplingarna till befintliga system och om de data som ska överföras. Så här går vi tillväga på Innowise.

01 arrow-icon.
Kartläggning av upptäckter och processer

Ange vilket system som hanterar uppgifter om försäkringar, skadeanmälningar, förmånstagare, provisioner och huvudbok, samt var överlämningarna sker. ERP-konsulttjänster inleds vanligtvis här.

02 arrow-icon.
Tillvägagångssätt och val av leverantör

Bestäm om du ska köpa, utöka eller bygga, och gör sedan en kortlista över plattformar utifrån dina faktiska scenarier.

03 arrow-icon.
Lösningsdesign

Definiera datamodellen, de policy- och anspråkshändelser som utlöser uppdateringar samt varje integrationspunkt.

04 arrow-icon.
Datarensning och migrering

Rensa upp format, fyll i luckor, standardisera ID:n och kör sedan testkörningar. Se ERP datamigrering och våra migrationstjänster.

05 arrow-icon.
Konfiguration och integration

Konfigurera huvudbok, provisioner och arbetsflöden samt koppla samman PAS, skadeärenden och CRM. Börja med skrivskyddat läge och lägg till skrivvägar när siffrorna stämmer överens.

06 arrow-icon.
Testning

Simulera negativa scenarier: avbokningar under avtalsperioden, retroaktiva godkännanden, återbetalningar från återförsäkring samt månadsavslut med öppna skadeståndsanspråk.

07 arrow-icon.
Stegvis införande och utbildning

Gå live stegvis: först ekonomi, sedan provisioner och därefter skadereglering. Utbilda personalen efter roll. ERP-implementering-supporten är till hjälp här.

08
Stöd och förbättringar

Åtgärda de problem som framkommer vid faktisk användning, och lägg sedan till nästa arbetsflöde.

arrow-icon. arrow-icon.
01 Kartläggning av upptäckter och processer

Ange vilket system som hanterar uppgifter om försäkringar, skadeanmälningar, förmånstagare, provisioner och huvudbok, samt var överlämningarna sker. ERP-konsulttjänster inleds vanligtvis här.

arrow-icon. arrow-icon.
02 Tillvägagångssätt och val av leverantör

Bestäm om du ska köpa, utöka eller bygga, och gör sedan en kortlista över plattformar utifrån dina faktiska scenarier.

arrow-icon. arrow-icon.
03 Lösningsdesign

Definiera datamodellen, de policy- och anspråkshändelser som utlöser uppdateringar samt varje integrationspunkt.

arrow-icon. arrow-icon.
04 Datarensning och migrering

Rensa upp format, fyll i luckor, standardisera ID:n och kör sedan testkörningar. Se ERP datamigrering och våra migrationstjänster.

arrow-icon. arrow-icon.
05 Konfiguration och integration

Konfigurera huvudbok, provisioner och arbetsflöden samt koppla samman PAS, skadeärenden och CRM. Börja med skrivskyddat läge och lägg till skrivvägar när siffrorna stämmer överens.

arrow-icon. arrow-icon.
06 Testning

Simulera negativa scenarier: avbokningar under avtalsperioden, retroaktiva godkännanden, återbetalningar från återförsäkring samt månadsavslut med öppna skadeståndsanspråk.

arrow-icon. arrow-icon.
07 Stegvis införande och utbildning

Gå live stegvis: först ekonomi, sedan provisioner och därefter skadereglering. Utbilda personalen efter roll. ERP-implementering-supporten är till hjälp här.

arrow-icon. arrow-icon.
08 Stöd och förbättringar

Åtgärda de problem som framkommer vid faktisk användning, och lägg sedan till nästa arbetsflöde.

Teamen ägnar veckor åt att jämföra leverantörer och ungefär en timme åt den fråga som avgör projektet: vilket system som förvaltar kundregistret. När man har klargjort det först blir integrationsarbetet betydligt mer förutsägbart.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Direktör för global utveckling

De bästa programvarorna och leverantörerna för ERP-försäkringar

Så, vilket är det bästa försäkringssystemet ERP? Det som passar din storlek, dina befintliga system och dina behov av anpassning – vilket är ett otillfredsställande svar som jag ska försöka göra lite mer tillfredsställande. Två förbehåll först. Ingen av de sex produkterna nedan är ett system för försäkringsadministration eller skadehantering. Om det är vad du behöver bör du titta på centrala försäkringsplattformar som Guidewire, Duck Creek eller Sapiens, och läsa detta avsnitt som en jämförelse av ekonomi och drift. För det andra är detta min tolkning av varje produkts position, inte en benchmark. Funktioner och licensvillkor kan ändras, så kontrollera med leverantören.

Viktiga egenskaper Bäst för Begränsningar
SAP S/4HANA Komponenter inom ekonomi, upphandling, analys och försäkring, såsom FS-CD (inkasso och utbetalningar) och FS-RI (återförsäkring) Stora försäkringskoncerner med flera dotterbolag Långa och kostsamma implementeringar som i hög grad är beroende av samarbetspartner
Microsoft Dynamics 365 Business Central Ekonomi, inköp och rapportering med nära kopplingar till Microsoft 365 och Power BI Små och medelstora försäkringsbolag, försäkringsagenturer och försäkringsmäklare Ingen försäkrings- eller skadehanteringsmotor; komplexa gruppstrukturer kräver tillägg
Microsoft Dynamics 365 Finance och SCM Avancerad ekonomi, redovisning för flera enheter, upphandling och Power Platform-alternativ Medelstora till stora försäkringsbolag som redan använder Microsoft Funktioner i leveranskedjan kan i stor utsträckning förbli outnyttjade; försäkringslogiken kommer från samarbetspartner
Odoo Modulär plattform med en Community-version med öppen källkod, bokföring, CRM och anpassningsbara moduler Agenturer, mäklare och mindre transportföretag som söker flexibilitet Försäkringslogik skapas, den köps inte; kvaliteten beror på samarbetspartnern
Oracle NetSuite Cloud – ekonomi, redovisning för flera dotterbolag, fakturering och inbyggda rapporteringsfunktioner Växande försäkringsbolag, MGA-företag och insurtech-företag med flera enheter Försäkringsspecifika funktioner kräver anpassning eller tillägg; kostnaderna ökar i takt med antalet användare och moduler
Sage Intacct Cloud: ekonomistyrning, konsolidering av flera enheter och flexibla rapporteringsdimensioner Finansinriktade mäklare, MGA:er och medelstora försäkringsbolag Ekonomin först; drift, policy och skadeärenden kräver andra system

Så här väljer du den bästa programvaran för försäkring ERP

Börja med tre frågor. Var slutar er PAS, och var måste ERP börja? Hur många enheter, valutor och tillsynsmyndigheter hanterar du? Och vem kommer att sköta underhållet av anpassningarna under det tredje året?

Att svara på dessa frågor är svårare än det låter, eftersom varje leverantör kommer att hävda att just deras produkt passar. En partner som har arbetat med olika ERP-system inom olika branscher kan redogöra för för- och nackdelarna med varje system utifrån just ditt användningsfall, inklusive de besvärliga. Vi arbetar med SAP, Microsoft och Odoo, så vi har inget enskilt produkt att marknadsföra. Om du byter från ett äldre SAP-system till S/4HANA planerar vårt SAP-migreringsteam övergången. Om Odoo verkar vara det bättre alternativet, täcker våra Odoo-implementeringstjänster hela uppbyggnaden. Med över 3 500 medarbetare kan Innowise även tillgodose alla övriga behov i projektet, från integration och testning till support efter driftsättningen.

Du kan också använda vår guide till val av ett ERP-system som en checklista.

Att övervinna utmaningarna vid implementeringen av ERP

Låt mig börja med en siffra som jag inte litar på. Man ser påståenden om att 55% till 75% av ERP-projekt misslyckas, oftast utan en tydlig definition av vad som räknas som ett misslyckande. Det finns bättre data. Panorama Consultings rapport från 2026 visade att mer än en fjärdedel av organisationerna överskred sina projektbudgetar, där ytterligare teknikbehov angavs som den främsta orsaken. Orsakerna nedan är alla ganska vanliga, vilket gör dem lättare att hantera.

Personal och omfattning

Bland de organisationer som överskred sina budgetar, NetSuites sammanställning av data anger underskattad personalbehov (38%), utökat omfång (35%) och tekniska problem (34%) som de främsta orsakerna. Utse en ansvarig för varje process, budgetera för den tid som din egen personal lägger ner utöver partnerns faktura och lås omfattningen efter utformningen med en skriftlig ändringsprocess. Mönstret är tråkigt, vilket är den goda nyheten, eftersom tråkiga problem har tråkiga lösningar.

De missanpassade upptäcktes för sent

Panoramas egen bedömning är att organisationer ofta upptäcker allvarliga brister för sent och sedan tar till extra teknik, utökad omfattning och skräddarsydda lösningar. Testa de värsta scenarierna i en proof of concept innan du undertecknar det fullständiga avtalet, medan det fortfarande är billigt att dra sig ur.

Integration av äldre system

Äldre försäkringssystem kanske saknar användbara API:er, och ingen av dem som skrev koden arbetar kvar där. McKinsey konstaterar att försäkringsbolag som står inför stora systembyten ofta väljer stegvisa lösningar, till exempel att successivt modernisera och avveckla äldre system. Jag gillar den strategin även för ERP: placera middleware i främre ledet, flytta ett flöde i taget och fasa ut gamla komponenter först när siffrorna stämmer överens.

Reglering och risker kopplade till tredje part

Sedan den 17 januari 2025 har EU:s lag om digital operativ motståndskraft gäller för försäkringsbolag, bland andra finansiella aktörer. Den kräver att de för ett register över avtalsmässiga överenskommelser med externa IKT-tjänsteleverantörer, inklusive ERP-leverantörer och molnhostingleverantörer. Mikroföretag samt små och medelstora försäkringsförmedlare är undantagna, men större aktörer omfattas. Kontrollera revisionsrättigheter, avslutningsplaner och skyldigheter att rapportera incidenter i ERP-avtalet innan du undertecknar det. Under revisionen är det för sent. Andra reglerade branscher har liknande krav. Läkemedelsprojekt enligt ERP innefattar till exempel validering och revisionsspår.

Människor och adoption

Ett system som ingen litar på leder till att det uppstår ”skuggkalkylblad” inom en månad. I samma NetSuite-sammanställning angav 77% av de företag som genomfört en ERP-implementering att stöd från ledningen var den viktigaste framgångsfaktorn. Låt skadereglerare och ekonomichefer ta ansvar för införandet. IT kan inte göra det åt dem.

Demonstrationer visar bara det optimala scenariot

Skicka oss era svåraste utmaningar med ERP, så löser vi dem tillsammans.

Varför välja Innowise som lösning för försäkringsbranschen istället för ERP?

Innowise är certifierat enligt ISO 9001, ISO 27001 och ISO 27017 och är en certifierad Microsoft Solutions Partner, en AWS-partner samt en Odoo-partner för implementering och utveckling. Vi har även expertis inom SAP som omfattar SAP Activate, S/4HANA, SAP HANA, SAP Analytics Cloud, SAP Fiori och ABAP Cloud. Den fullständiga listan finns på vår certifieringssida.

Certifikat bygger inte ERP-system, så det bästa beviset är vårt arbete. Vi har implementerat ERP-system för många branscher, däribland försäkringsbranschen, och du kan se projekten nedan.

Odoo partner.
SAP Partner.
ISO 9001.
ISO 27001.
Microsoft Digital & App Innovation Azure.
Microsoft Infrastrusture Azure.

Utvalda ERP-projekt

Implementering av Odoo ERP
Innowise implementerade Odoo 17 Enterprise som ett enda integrerat system för försäljning, inköp, produktion, ekonomi, service, HR och rapportering.
100% samordnade verksamheter inom ett enda ERP-system
100% spårbarhet i verksamheten
Läs fallstudien
Kundrecension
Läs fallstudien
Client review logo. Kundrecension
Odoo ERP implementation.
Automatiserad testning av ledande ERP-lösningar
Innowise genomförde automatiserade ERP-tester för att säkerställa att integreringen av nya funktioner inte äventyrade det befintliga systemets stabilitet och driftsäkerhet.
2x snabbare lansering av nya funktioner jämfört med manuell kvalitetskontroll
Uppgradering av programvara för datahantering inom utvinnings-, olje- och gasindustrin
Innowise har uppgraderat en uppsättning anpassade olje- och gasplattformar för att optimera resursutforsknings- och utvinningsprocesser.
1-3 sekunder för att skapa rapporter
Utveckling av ett beräkningsverktyg för royaltyintäkter
Innowise har utvecklat ett smidigt system för att lagra, beräkna och redigera royaltyintäkter från biofarmaceutiska produkter på kvartalsbasis.
Utveckling av system för hantering av företagsresurser
Vi har utvecklat molnbaserade mobil- och webbapplikationer för att i realtid spåra och hantera utrustningens och maskinernas status, plats och arbetsschema.
Uppgradering av appen för tids- och uppgiftsredovisning
Innowise har vidareutvecklat en skräddarsydd webb- och mobilösning som gör det möjligt för användarna att enkelt följa upp dokumenthanteringsuppgifter, arbetstid och säkerhet.
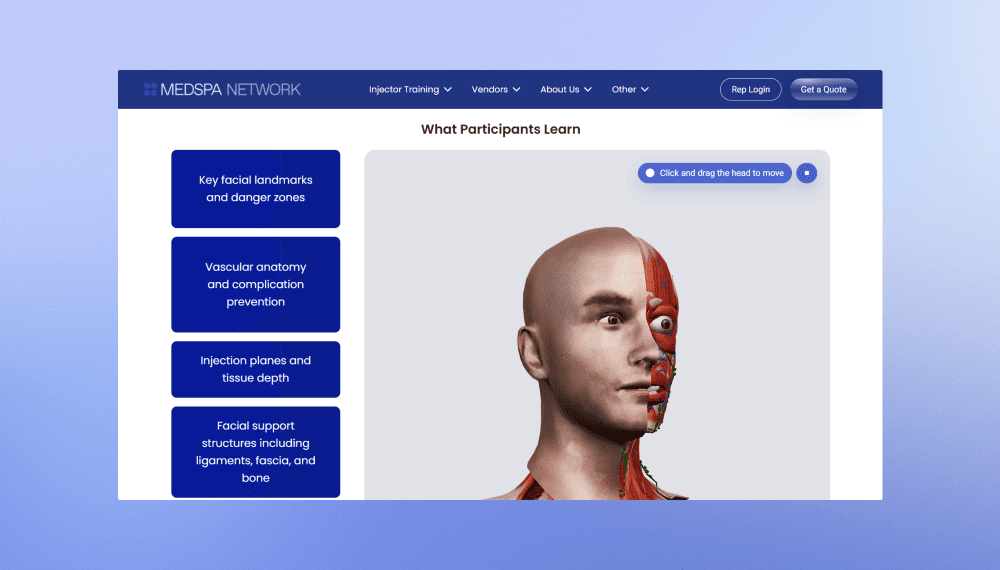
Omdesign och ombyggnad av MedSpa Networks webbplats
Innowise byggde om MedSpa Networks webbplats i WordPress, vilket gav företagets team möjlighet att själva sköta de dagliga innehållsuppdateringarna.
2 månader från projektstart till lansering
3-5 leads per vecka (en ökning från 1 per månad)
Läs fallstudien
Kundrecension
Läs fallstudien
Client review logo. Kundrecension
MedSpa Network website redesign and rebuild.
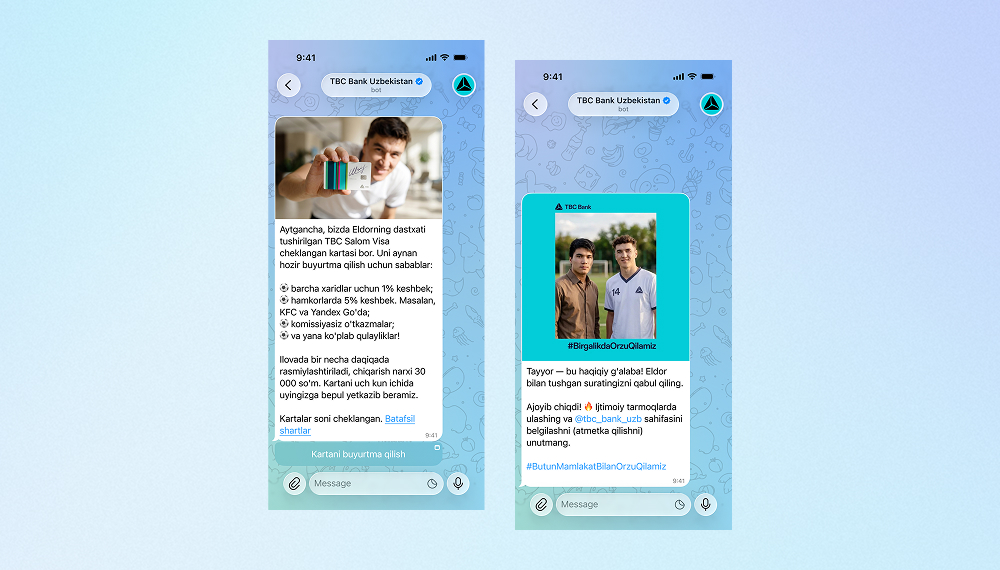
AI-bot för TBC Banks marknadsföringskampanj
Innowise har utvecklat en tvåspråkig Telegram-bot som skapar AI-selfies med TBC Banks fotbollsstjärna som varumärkesambassadör.
3,000 engagerade användare
2 språk som stöds
Läs fallstudien
Kundrecension
Läs fallstudien
Client review logo. Kundrecension

AI Telegram bot..
01 / 01
Close popup icon

Slutsats

Den viktigaste frågan i hela detta ämne är inte vilken ERP man ska köpa. Det är var era policy- och skadesystem slutar, var ERP börjar och vem som ansvarar för varje överlämning. Får ni den kartläggningen rätt blir de flesta leverantörsbesluten självklara. Får ni den fel kommer den bästa programvaran på marknaden bara att återskapa ert kalkylbladskaos i ett snyggare gränssnitt. Börja i liten skala: ett flöde, en enhet, verkliga data. Om du vill ha en andra åsikt om kartläggningen kan vårt ERP-konsultteam ge dig en sådan.

FAQ

Ett PAS hanterar försäkringens hela livscykel: offerter, utfärdande, tillägg, förnyelse och uppsägning. Ett försäkringssystem ERP hanterar verksamheten kring försäkringen: huvudbok, leverantörsskulder, provisioner, inköp, HR och rapportering. De flesta försäkringsbolag behöver båda systemen, kopplade till varandra genom händelser som "försäkring tecknad" eller "ersättning utbetald".

Ja, men metoden beror på vad det befintliga systemet erbjuder. Moderna API:er är det enkla fallet. Äldre system kan behöva mellanprogramvara, schemalagd filöverföring eller kopplingar på databasnivå. Börja med skrivskyddade vägar och lägg till skrivvägar senare. Vår ERP-integrationstjänst täcker detta.

Eftersom en stor del av deras intäkter kommer från provisioner, och provisionerna är beroende av försäkringshändelser, försäkringsgivarnas avräkningsrapporter och reglerna för kundmedel. Ett vanligt bokföringsprogram kan ha svårt att stämma av försäkringsgivarnas kontoutdrag mot förväntade provisioner utan ytterligare verktyg eller manuellt arbete. Många jurisdiktioner kräver dessutom att kundmedel förvaras separat och stäms av. Mäklare behöver inte nödvändigtvis en avancerad lösning, utan snarare ett system som hanterar dessa två saker på rätt sätt.

Färdiga lösningar passar när era processer i stort sett följer standarden och ekonomiavdelningen är det största problemet. Skräddarsydda lösningar passar när era produkter eller provisionslogiken utgör en konkurrensfördel, eller när integrationen med äldre system är omfattande. Många företag väljer till slut en plattform i kombination med skräddarsydda moduler. Den kostnad som ofta överraskar är underhållet, inte själva utvecklingen.

Leverantörer av Cloud och ERP erbjuder vanligtvis kryptering, åtkomstkontroll och loggning, men det är avtalet och konfigurationen som avgör om du kan bevisa detta. Begär bevis på certifiering enligt ISO 27001 och ISO 27017, villkor för datalagring, revisionsrättigheter och en utträdesplan. För försäkringsbolag inom EU tillkommer enligt DORA de skyldigheter avseende tredjepartsregister som beskrivs ovan.

Indirekt. Skadesystemet fattar beslutet, och ERP påskyndar de efterföljande stegen: betalningshantering, reserveringsbokföring, kontroll av betalningsmottagare samt statusöversikt för kundtjänsten. De största tidsbesparingarna uppnås vanligtvis genom bättre vidarebefordran och bedömning, så kombinera ERP med förändringar i skadehanteringsflödet istället för att förvänta dig att det ska lösa problemet med en långsam kö hos skadereglerarna.

Visa alla

Innehållsförteckning

    Kontakta oss

    Boka ett samtal eller fyll i formuläret nedan så återkommer vi till dig när vi har behandlat din förfrågan.

    Skicka ett röstmeddelande till oss
    Bifoga dokument
    Ladda upp filen

    Du kan bifoga 1 fil på upp till 2 MB. Giltiga filformat: pdf, jpg, jpeg, png.

    Genom att klicka på Skicka samtycker du till att Innowise behandlar dina personuppgifter enligt vår integritetspolicy för att förse dig med relevant information. Genom att lämna ditt telefonnummer samtycker du till att vi kan kontakta dig via röstsamtal, SMS och meddelandeappar. Avgifter för samtal, SMS och datatrafik kan tillkomma.

    Du kan också skicka din förfrågan till oss

    på contact@innowise.com
    Vad händer härnäst?
    1

    När vi har tagit emot och behandlat din förfrågan återkommer vi till dig för att diskutera era projektbehov och underteckna ett sekretessavtal (NDA).

    2

    Efter att ha undersökt dina önskemål, behov och förväntningar kommer vårt team att ta fram ett projektförslag med arbetsomfattning, teamstorlek, tids- och kostnadsberäkningar.

    3

    Vi ordnar ett möte med dig för att diskutera erbjudandet och fastställa detaljerna.

    4

    Slutligen signerar vi avtalet och påbörjar arbetet med ert projekt omgående.

    Fler tjänster vi täcker

    arrow