So entwickeln Sie eine Mobile-Banking-App: Wichtigste Funktionen, Schritte und Trends

12. Oktober 2026 20 min lesen
Leiter der Mobilfunkabteilung
Verifizierter Experte
Jeder Artikel bei Innowise stammt von Autoren mit praktischer Erfahrung. Sie verstehen das Thema nicht nur theoretisch, sondern bringen auch Erkenntnisse aus konkreten Projekten ein.
9+ Jahre Erfahrung
Verifizierter Experte
9+ Jahre Erfahrung
Pavel kümmert sich um die Bereitstellung leistungsstarker mobiler Apps für iOS und Android. Mit seinem Hintergrund in nativer Technik stellt er sicher, dass plattformübergreifende und native Produkte reibungslos skalieren und ein einwandfreies Nutzererlebnis bieten.
Fachwissen
Plattformübergreifende Apps iOS und Android Produktlieferung
Gespräch vereinbaren

Wichtige Erkenntnisse

  • Überlegen Sie, ob Sie wirklich eine neue App brauchen. Manchmal reicht eine Neugestaltung aus. Manchmal liegt das eigentliche Problem jedoch in der Architektur, in veralteten Integrationen oder in einem Code, dessen Änderung zu kostspielig geworden ist.
  • Beginnen Sie mit den Kundenaufträgen, die am wichtigsten sind. Der Zugriff auf das Konto, Zahlungen, die Kartenverwaltung, der Support und übersichtliche Transaktionsstatus sollten reibungslos funktionieren, bevor Sie weitere Funktionen hinzufügen.
  • Sicherheit und Compliance frühzeitig einbeziehen. Authentifizierung, KYC/AML, Zahlungsregeln, Datenverarbeitung und Betrugsbekämpfung werden sowohl das Produkt als auch die technische Umsetzung prägen.
  • Behandeln Sie Integrationen als Teil des Kernumfangs. Kernbankensysteme, Kartenabwickler, Zahlungssysteme, KYC-Anbieter, Tools zur Betrugsbekämpfung, Open-Banking-APIs und CRM-Plattformen können über Erfolg oder Misserfolg des Projekts entscheiden.
  • Betrachten Sie das gesamte Bankensystem, nicht nur die mobilen Bildschirme. Backend-Arbeiten, Altsysteme, Tests, Migrationen, Sicherheitsüberprüfungen und Abhängigkeiten von Drittanbietern bestimmen in der Regel die tatsächlichen Kosten und den Zeitplan.
Artikel mit KI zusammenfassen

Wann hat dich deine Banking-App das letzte Mal genervt? Bei mir war das wahrscheinlich gestern. 

Stellen Sie sich nun vor, Sie wären die Bank, die dieses Produkt entwickelt hat. Ein Produkt, über das sich die Leute beschweren, das sie nach Möglichkeit meiden und das sie nur nutzen, weil sie keine bessere Alternative haben. Keine besonders erfreuliche Situation.

Wenn Sie eine Banking-App entwickeln möchten, der die Nutzer vertrauen und die sie nutzen können, ohne dabei über ihr Smartphone zu schimpfen, erwartet Sie eine lange Checkliste: Produktumfang, UX, Sicherheit, Architektur, Integrationen, Tests, Compliance, Kosten usw. Der erste Punkt auf dieser Checkliste ist einfacher: Lesen Sie dies Leitfaden zur Entwicklung von Mobile-Banking-Apps bevor Sie kostspielige Entscheidungen treffen.

Bei Innowise arbeiten wir mit Banken an mobilen Produkten – von der frühen Produktplanung über die Entwicklung, Integration und Testphase bis hin zur Markteinführung. Daher konzentriert sich dieser Leitfaden auf die Entscheidungen, die in der Praxis in der Regel am wichtigsten sind.

Überblick über den Mobile-Banking-Markt

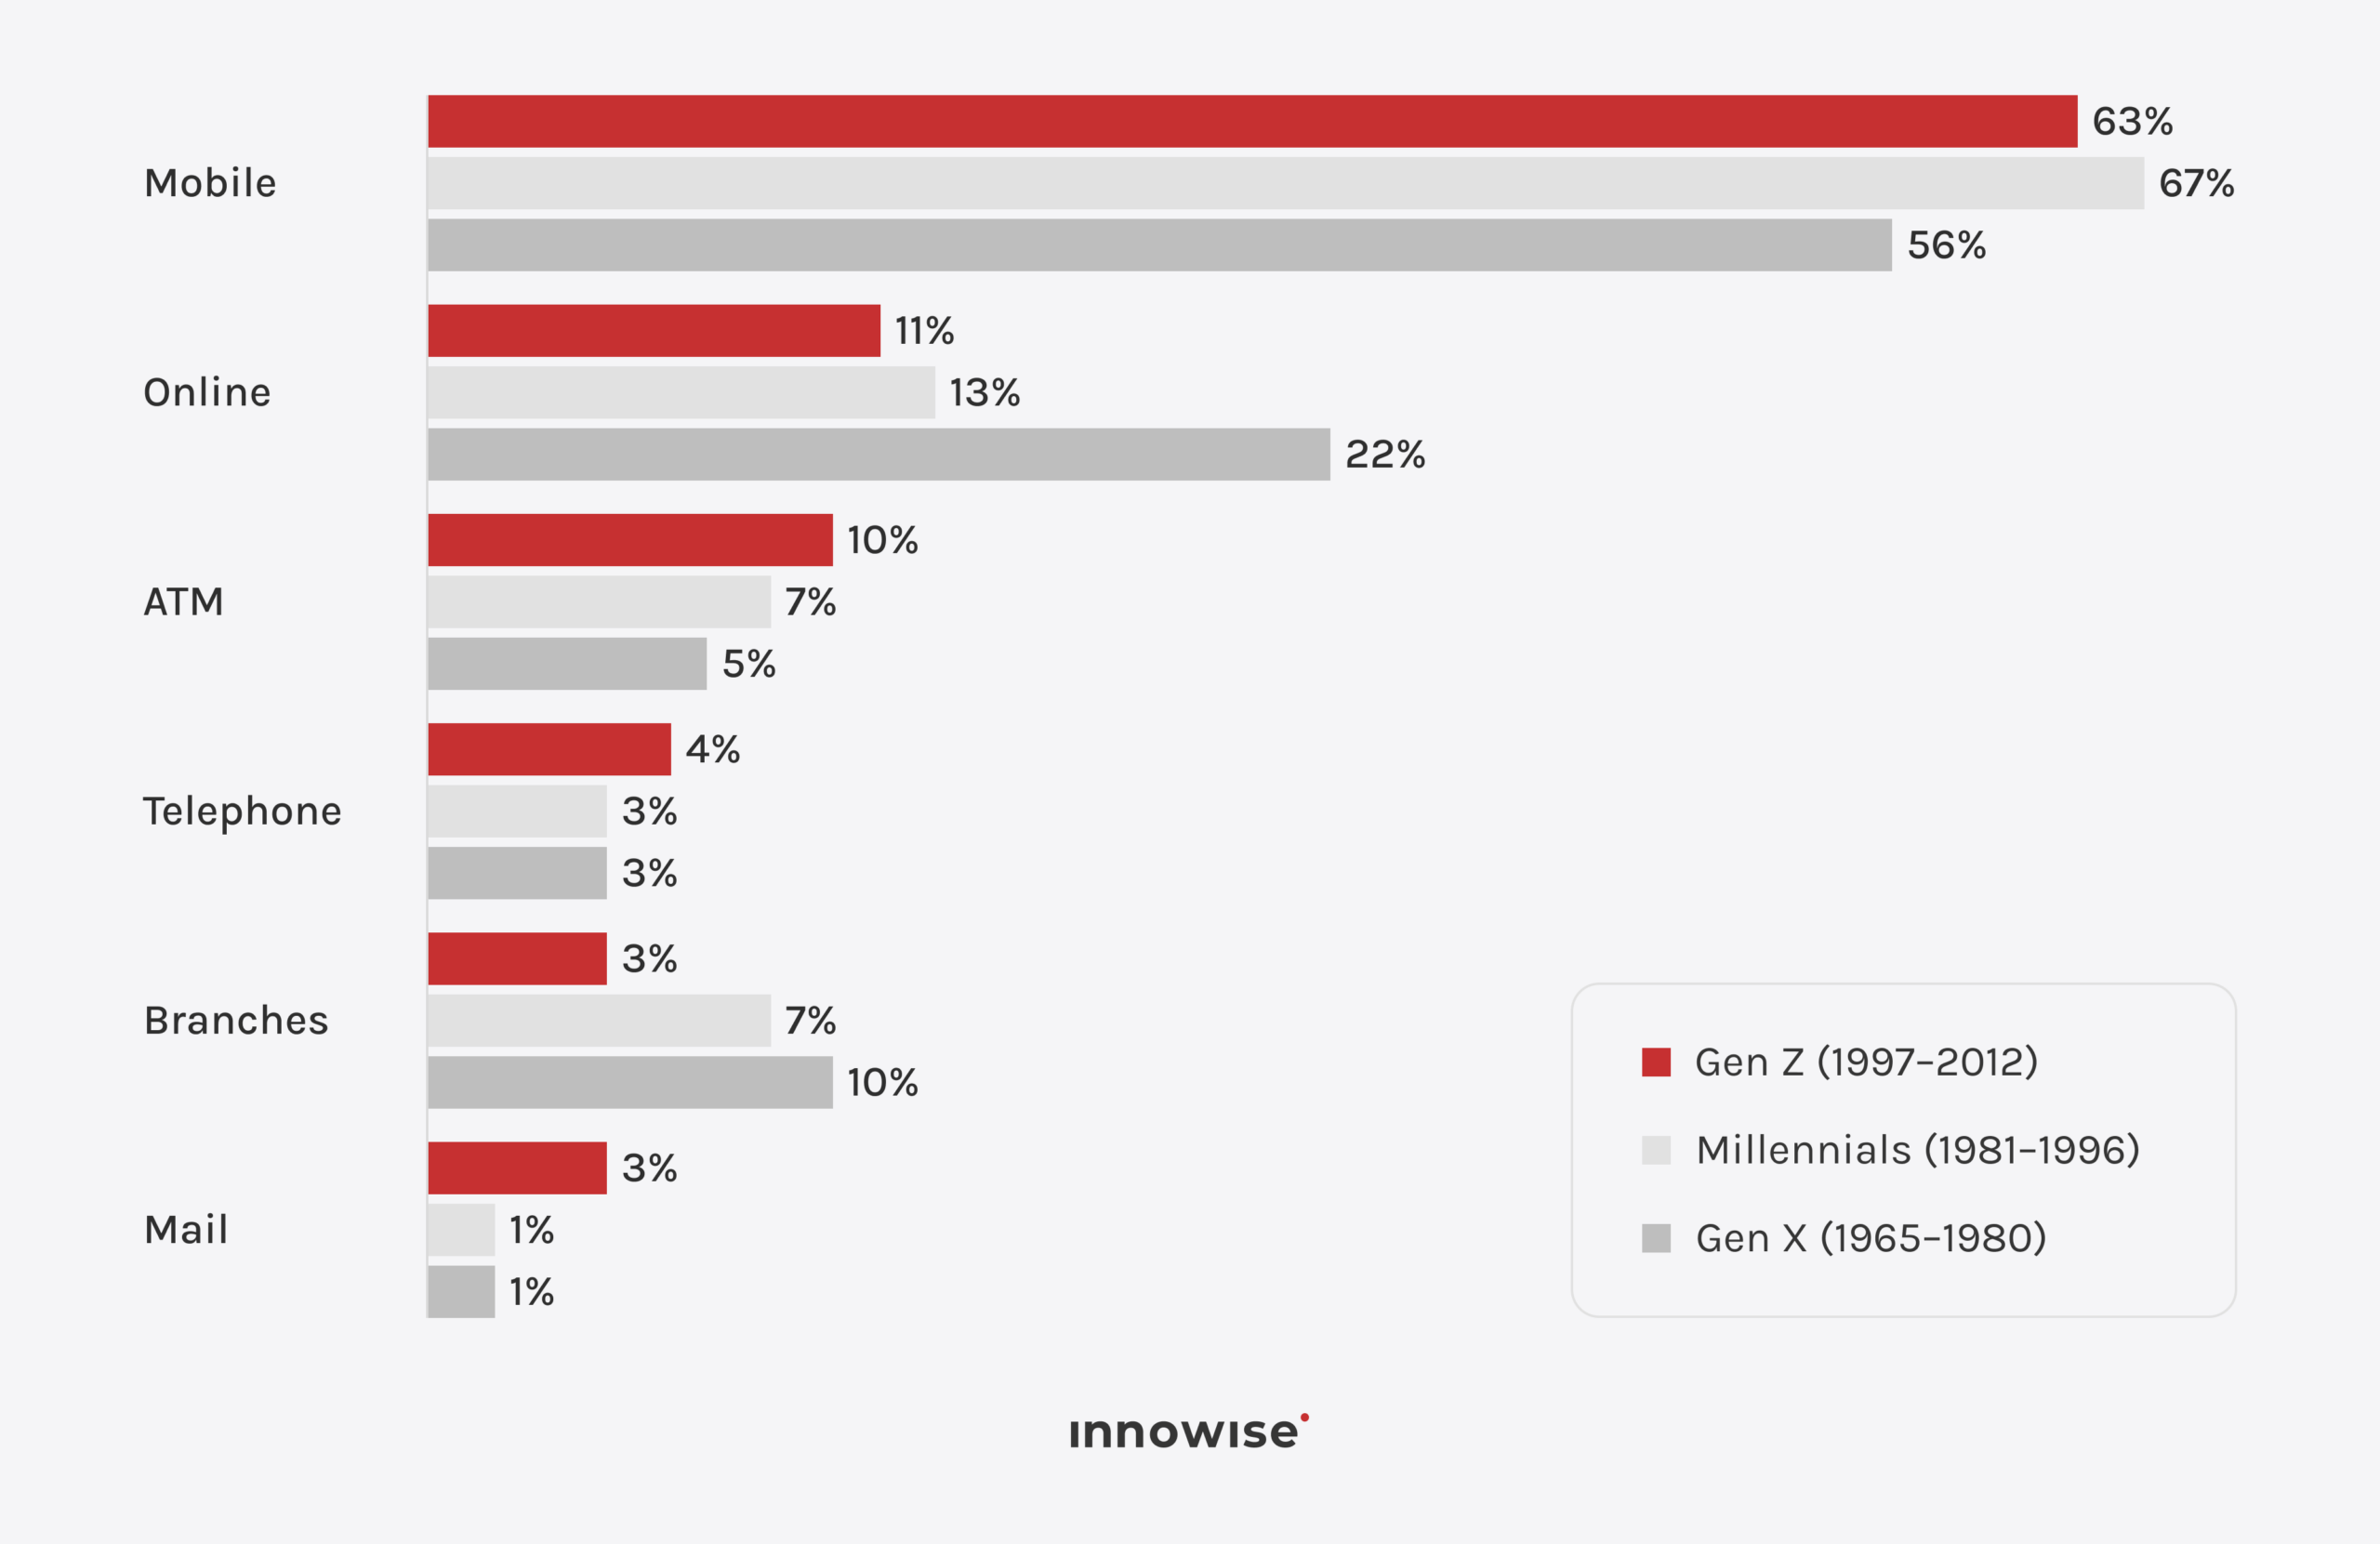
Mobile Banking ist bereits der wichtigste Kanal für Bankgeschäfte für viele Kunden. In den USA, 54% der Verbraucher gaben an, dass mobile Apps im Jahr 2025 ihre bevorzugte Methode zur Verwaltung ihrer Bankkonten seien, verglichen mit 22% beim Online-Banking und 9% in den Filialen. Bei den Millennials lag dieser Wert bei 67%.

Im Vereinigten Königreich sieht es ähnlich aus. 75% der Erwachsenen in Großbritannien nutzten im Jahr 2024 Mobile Banking, laut UK Finance, und das Mobile-Banking hat das Desktop-Banking als gängigste Methode für den Zugriff auf ein Konto abgelöst. In der gesamten EU, Im Jahr 2024 nutzten 67,21 TP180T der 16- bis 74-Jährigen Online-Banking, gegenüber 54,61 TP180T im Jahr 2019.

Die wirtschaftliche Argumentation geht über die Kundenpräferenzen hinaus. McKinsey-Berichte dass Banken mit besser ausgebauten mobilen Kanälen in der Lage sind, mehr als 80% routinemäßige Kundeninteraktionen in der App und verzeichnen deutlich mehr Kundenaktivität und mobile Umsätze als Unternehmen mit durchschnittlicher Leistung.

Braucht also jede Bank eine App? Nicht buchstäblich jede. Aber wenn Ihre Kunden bereits erwarten, über das Handy ihren Kontostand abzurufen, Geld zu überweisen, Karten zu verwalten und Hilfe zu erhalten, wird eine mangelhafte App zu einem sehr offensichtlichen geschäftlichen Problem.

Bei Innowise prüfen wir in der Regel zunächst das Produktmodell, die bestehenden Systeme und die Integrationsanforderungen, bevor wir eine maßgeschneiderte Lösung oder einen anderen Ansatz empfehlen.

Arten von Mobile-Banking-Apps

Mobile-Banking-Apps lassen sich in einige wenige große Kategorien einteilen, die sich hauptsächlich danach richten, wer sie nutzt und welche Aufgaben die Nutzer mit ihrem Geld erledigen möchten. Ein Privatkunde, der seinen Kontostand abfragt, hat ganz andere Anforderungen als ein Finanzvorstand, der einen Zahlungsstapel genehmigt, oder ein Private-Banking-Kunde, der seine Anlagen überprüft. Im Folgenden werden die wichtigsten Kategorien vorgestellt und erläutert, für welche Zwecke sie jeweils konzipiert sind.

TypAnwendungsfälleWichtigste FeaturesBeispiele
App für das PrivatkundengeschäftAlltagsbankgeschäfteKonten, Überweisungen, Rechnungen, Karten, KundendienstChase, Bank of America
Neobank oder digitale Banking-AppAlltagsbankgeschäfte – „Mobile First“Digitales Onboarding, Zahlungsverkehr, Budgetierung, Devisenhandel, Konten in mehreren WährungenRevolut, Chime, N26
App für Firmenkunden oder UnternehmensbankingUnternehmensfinanzen und ZahlungsverkehrZugriff für mehrere Benutzer, Genehmigungen, Sammelzahlungen, KontokontrollenHSBCnet, CitiDirect
Private-Banking- oder Vermögensverwaltungs-AppAnlagen und VermögensverwaltungPortfolio-Übersichten, Anlagen, Analysen, Zugang für BeraterUBS, Morgan Stanley

Es gibt jede Menge Hybride.

Eine Privatkundenbank könnte Anlageinstrumente in ihr Angebot aufnehmen. Eine Neobank kann in den Bereich der Geschäftskonten vorstoßen. Eine App für Firmenkunden könnte Karten, Ausgabenverwaltung und Tools zur Cashflow-Steuerung anbieten. Die Kategorien helfen bei der Planung, doch Ihr tatsächliches Produktmodell ist wichtiger als die Bezeichnung.

Wichtigste Funktionen der Mobile-Banking-App

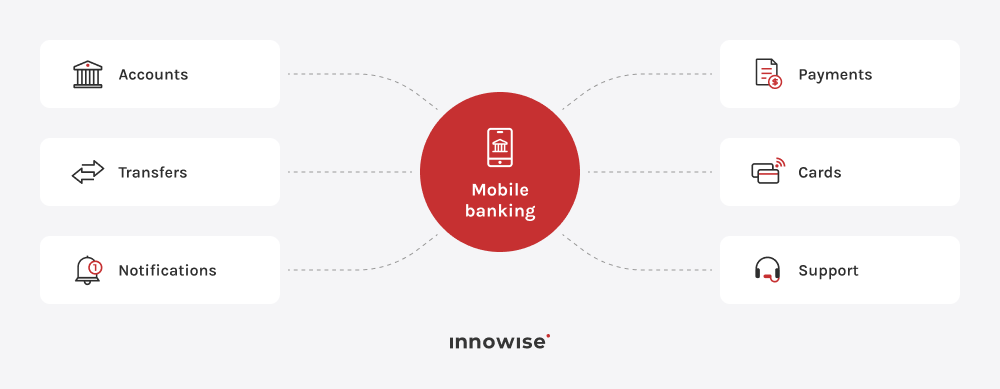
Eine Banking-App muss Kunden dabei helfen, ihre Finanzen zu verstehen, Geld zu überweisen, den Zugriff darauf zu kontrollieren und Hilfe zu erhalten, wenn etwas schiefgeht.

Das ist der Kern.

Alles andere verdient sich danach seinen Platz.

Kernfunktionen des Mobile Banking

Zu den Kernfunktionen gehören die alltäglichen Bankgeschäfte, die Kunden schnell und sicher über ihr Smartphone erledigen möchten.

Kundenbetreuung

Öffnen Sie die App, und der Kunde sollte schnell erkennen, was mit seinen Konten geschieht. Zu den typischen Funktionen gehören:

  • aktuelle und verfügbare Guthaben
  • Kontoangaben
  • Transaktionsverlauf
  • ausstehende Transaktionen
  • Filter und Suche
  • Kontoauszüge
  • gegebenenfalls zum Herunterladen verfügbare Dokumente.

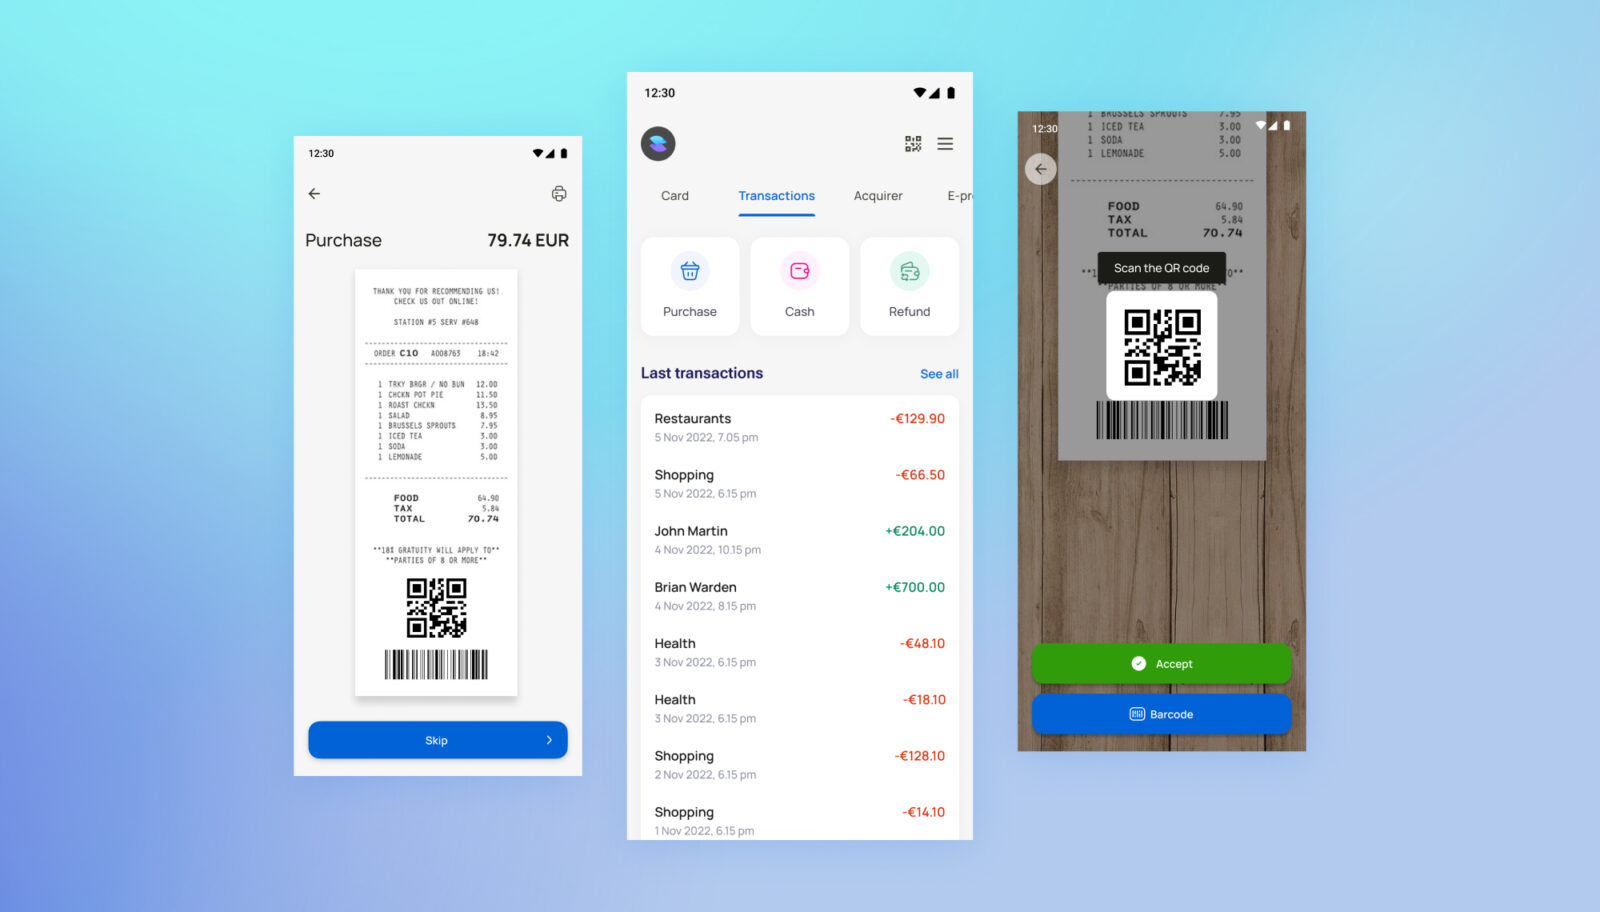
Der Transaktionsverlauf verdient mehr Beachtung, als ihm normalerweise zuteilwird. Kunden betrachten rohe Prozessor-Codes oder Händler-Strings nicht als “Daten”. Sie sehen eine Zahlung, die sie nicht erkennen, und fragen sich sofort, ob jemand ihre Karte gestohlen hat.

Lesbare Händlernamen, eindeutige Statusangaben zu ausstehenden Transaktionen, verständliche Datumsangaben, Gebühren und Zahlungsstatusangaben können viel Verwirrung vermeiden.

Zahlungen und Überweisungen

Kaum ein Bankgeschäft ist wichtiger als der Geldtransfer. Ein Kunde muss wissen, wer das Geld erhält, wie viel vom Konto abgebucht wird, wie viel es kostet und wann es ankommt.

Zu den gemeinsamen Merkmalen gehören:

  • Überweisungen zwischen eigenen Konten
  • Inlands- und Auslandsüberweisungen
  • P2P-Zahlungen
  • Rechnungszahlungen
  • gerettete Begünstigte
  • wiederkehrende Zahlungen
  • Übertragungsgrenzen
  • Zahlungsbelege
  • Zahlungsverfolgung
  • Stornierung, sofern die Zahlungsmethode dies zulässt.

Fehlerzustände sind ebenso wichtig. Eine Zahlung kann abgelehnt, verzögert, doppelt verbucht, zur Überprüfung zurückgehalten oder von einem System akzeptiert werden, während ein anderes System die erwartete Antwort nicht erhält. Die App benötigt Ausdrücke für all diese Fälle.

Kartenverwaltung

Kartenverwaltung sollte dringende Maßnahmen sofort ermöglichen. Ein Kunde hat beim Abendessen seine Karte verloren? Dann sollte er sie sperren können. Eine verdächtige Transaktion entdeckt? Dann möchte er die jüngsten Transaktionen sofort einsehen können.

Zu den gemeinsamen Merkmalen gehören:

  • Kartendetails anzeigen, sofern zulässig
  • Einfrieren und Auftauen
  • Ausgabenobergrenzen ändern
  • Online- oder internationale Nutzung verwalten
  • PIN-Steuerung
  • Eine verlorene oder gestohlene Karte melden
  • einen Ersatz bestellen
  • Karten mit unterstützten digitalen Geldbörsen verknüpfen
  • Kartentransaktionen anzeigen
  • Eine Streitigkeit einleiten oder den Support kontaktieren.

Kundenerlebnis

Eine Banking-App muss auch die langweiligen Dinge gut bewältigen:

  • digitales Onboarding
  • Profilverwaltung
  • Benachrichtigungseinstellungen
  • sichere Nachrichtenübermittlung
  • Support-Chat
  • Serviceanfragen
  • Datei hochladen
  • Suche nach Filialen oder Geldautomaten, sofern zutreffend
  • Barrierefreiheitseinstellungen
  • Einwilligungs- und Datenschutz-Einstellungen.

Versuchen Sie nicht, alle Bankdienstleistungen gleichermaßen sichtbar zu machen.

Kunden haben in der Regel eine Handvoll häufiger Aufträge und eine Vielzahl gelegentlicher Aufträge. Ihre Navigation sollte dies widerspiegeln.

Interaktive Demo: Erleben Sie die wichtigsten Funktionen des Mobile Banking in Aktion

Sie fragen sich, wie das alles in einem konkreten Produkt aussehen könnte? Hier ist ein Beispiel.

Diese Mobile-Banking-Demo ist ein Beispiel dafür, wie wir bei Innowise die Kernabläufe des Bankgeschäfts in einem mobilen Produkt gestalten können. Sie zeigt, wie Zahlungen, Karten, Ausgabenübersichten, Kreditprodukte, Benachrichtigungen und Sicherheitseinstellungen in einer realistischen Benutzeroberfläche miteinander kombiniert werden können.

Klicken Sie sich einfach durch. Es ist viel einfacher, die Benutzererfahrung einer Online-Banking-Anwendung zu beurteilen, wenn man sich darin bewegen kann.

Möchten Sie das für Ihre Bank?

Erfahren Sie, wie sich die richtigen Funktionen, Integrationen und die Benutzererfahrung in Ihrem Produkt miteinander verbinden lassen.

Fortschrittliche Funktionen von Mobile-Banking-Apps und Trends für 2026

Dank fortschrittlicher Funktionen geht die App über das alltägliche Bankgeschäft hinaus und bietet schnellere Zahlungen, umfassendere Finanztools, strengere Kontrollen und neue Möglichkeiten zur Nutzung der Dienste.

Bank-Apps werden im Jahr 2026 einen immer größeren Teil der Kundenreise abdecken. Aufgaben, für die früher ein Anruf, ein Besuch in der Filiale oder eine andere Dienstleistung erforderlich waren, können nun direkt in der App erledigt werden. 

Das eröffnet einige wirklich nützliche Möglichkeiten. Und bei unsachgemäßer Handhabung auch jede Menge neue Wege, andere zu verärgern. 

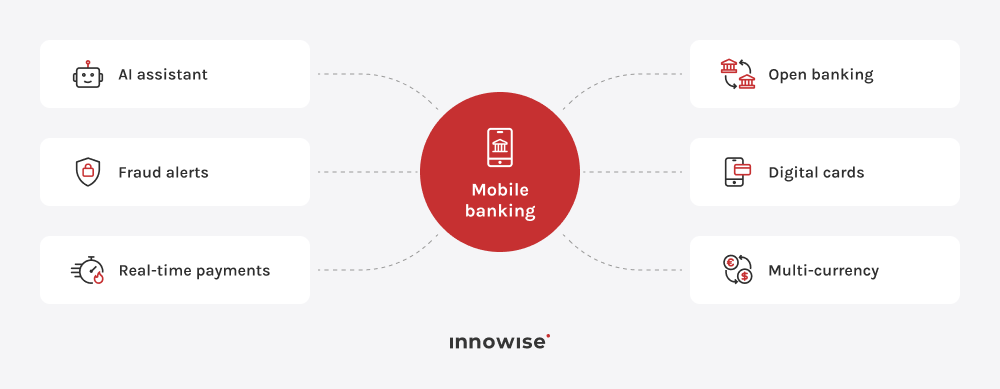
  • KI-Finanzassistenten. KI-Assistenten können Fragen zum Konto beantworten, Transaktionen erläutern, Nutzern bei der Suche nach Funktionen helfen und sie bei gängigen Serviceanfragen unterstützen. Ihr Aufgabenbereich sollte klar definiert sein, insbesondere im Hinblick auf sensible Finanzvorgänge und die Weitergabe an den Support.
  • Tipps zum Umgang mit Geld und Einblicke in das Ausgabeverhalten. Bank-Apps können Konto- und Transaktionsdaten nutzen, um wiederkehrende Abbuchungen, anstehende Rechnungen, Ausgabengewohnheiten, den Stand der Ersparnisse oder Zeiträume, in denen das Geld knapp werden könnte, anzuzeigen. Der Nutzen liegt darin, diese Informationen leicht verständlich zu machen und auf ihre Grundlage hin handeln zu können.
  • Betrugsaufdeckung und Sicherheitskontrollen. Moderne Banking-Apps können ungewöhnliche Aktivitäten erkennen, bei Bedarf eine zusätzliche Verifizierung anfordern und den Nutzern eine schnelle Möglichkeit bieten, verdächtige Transaktionen zu überprüfen oder zu melden. Diese Kontrollmechanismen werden häufig in Verbindung mit Geräteprüfungen, Authentifizierungsregeln und der Transaktionsüberwachung eingesetzt.
  • Echtzeit-Zahlungen. Mit Echtzeit-Zahlungen können Kunden innerhalb von Sekunden Geld senden und empfangen, sofern die lokale Zahlungsinfrastruktur dies unterstützt. Die App sollte während des gesamten Vorgangs den Zahlungsstatus, die Empfängerdaten, die Gebühren und die Bestätigung übersichtlich anzeigen.
  • Open Banking und Kontenbündelung. Open Banking ermöglicht es Kunden, Konten anderer Banken zu verknüpfen und so einen besseren Überblick über ihre Finanzen an einem Ort zu erhalten. Je nach Markt und verfügbaren APIs kann es zudem die Auslösung von Zahlungen und andere Dienste unterstützen.
  • Sofort verfügbare digitale Karten und erweiterte Kartensteuerungsfunktionen. Digitale Karten können direkt in der App ausgestellt werden, manchmal noch bevor die physische Karte eintrifft. Kunden können unter Umständen auch Limits, Online-Zahlungen, die Nutzung im Ausland, die Verknüpfung mit digitalen Geldbörsen und andere Karteneinstellungen verwalten.
  • Embedded Finance. Embedded Finance integriert Bankdienstleistungen in Produkte und Plattformen von Drittanbietern. Für Banken kann dies bedeuten, dass sie Konten, Karten, Zahlungs- oder Kreditdienstleistungen über APIs bereitstellen, während Teile der Kundenreise weiterhin in der Bank-App stattfinden.
  • Bankgeschäfte in mehreren Währungen und grenzüberschreitende Bankgeschäfte. Dank der Funktionen für mehrere Währungen können Kunden Geld in verschiedenen Währungen halten, umtauschen und überweisen. Dabei sind transparente Wechselkurse, Gebühren, Abwicklungszeiten und die endgültigen Eingangsbeträge von entscheidender Bedeutung.
  • Sprachgesteuertes Banking. Sprachfunktionen können Nutzern dabei helfen, sich in der App zurechtzufinden, grundlegende Kontoinformationen abzurufen oder auf ausgewählte Dienste zuzugreifen. Sie sind besonders nützlich für die Barrierefreiheit und einfache freihändige Interaktionen.
  • Persönliche Finanzplanung. Zu den Tools für die private Finanzplanung gehören unter anderem die Budgetplanung, Ausgabenkategorien, die Nachverfolgung wiederkehrender Zahlungen, Sparziele und Cashflow-Übersichten. Ihre Aufgabe ist einfach: Sie sollen den Nutzern helfen zu verstehen, was mit ihrem Geld geschieht und worauf sie möglicherweise achten müssen.

Von uns realisierte Projekte im Bankensektor

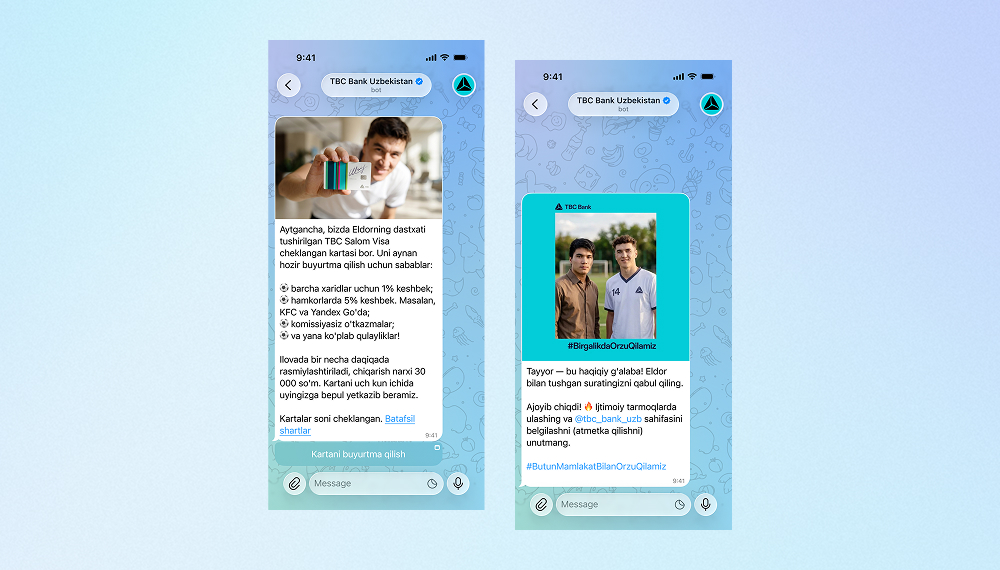
KI-Bot für die Marketingkampagne der TBC Bank
Innowise hat einen zweisprachigen Telegram-Bot entwickelt, der mithilfe von KI Selfies mit dem Fußballstar und Markenbotschafter der TBC Bank generiert.
3,000 aktive Nutzer
2 unterstützte Sprachen
Fallstudie anzeigen
Kundenbewertung
Fallstudie anzeigen
Client review logo. Kundenbewertung
AI Telegram bot..
Entwicklung eines Repositorys für das Datenmanagement im Bankwesen
Wir haben ein zentrales Repository entwickelt, um große Datenmengen zu Firmenkunden, Konten und Transaktionen zu speichern, zu verarbeiten und zu sichern.
Code-Optimierung und Erweiterung einer Android-basierten App für POS-Terminals
Optimierung der POS-Terminal-Software Innowise zur Erweiterung der Funktionalität, Behebung festgestellter Fehler und Vereinheitlichung der Codebasis.
100% Einhaltung des EMV-Standards
Entwicklung einer Omnichannel-Investitionsplattform
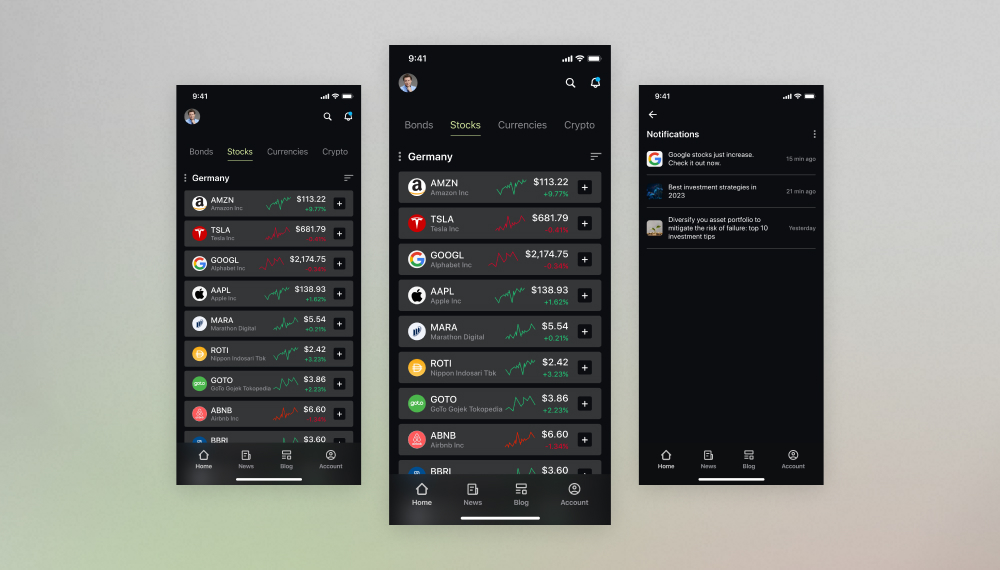
Wir haben eine funktionsreiche Finanzanwendung entwickelt, mit der sich Bankeinlagen, Aktienanlagen, Vermögensportfolios, Altersvorsorge und vieles mehr aus einer Hand verwalten lassen.
Entwicklung einer KYC-Lösung für mobile Anwendungen
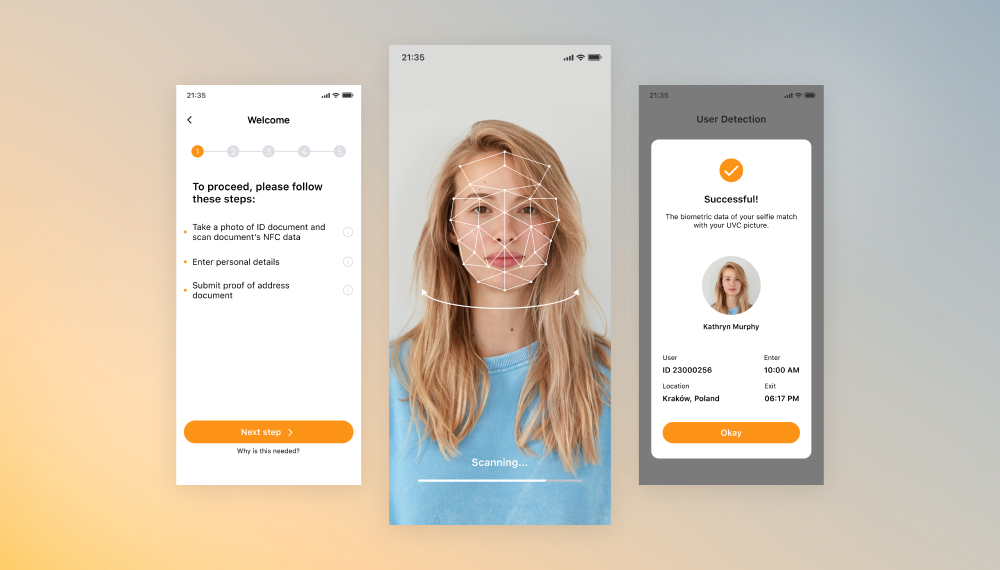
Wir haben die Software für die Kundenidentitäts- und Zugriffsverwaltung für iOS und Android aktualisiert, um eine nahtlose plattformübergreifende Nutzung und biometrische Authentifizierung zu ermöglichen.
Optimierung der mobilen App für Banken
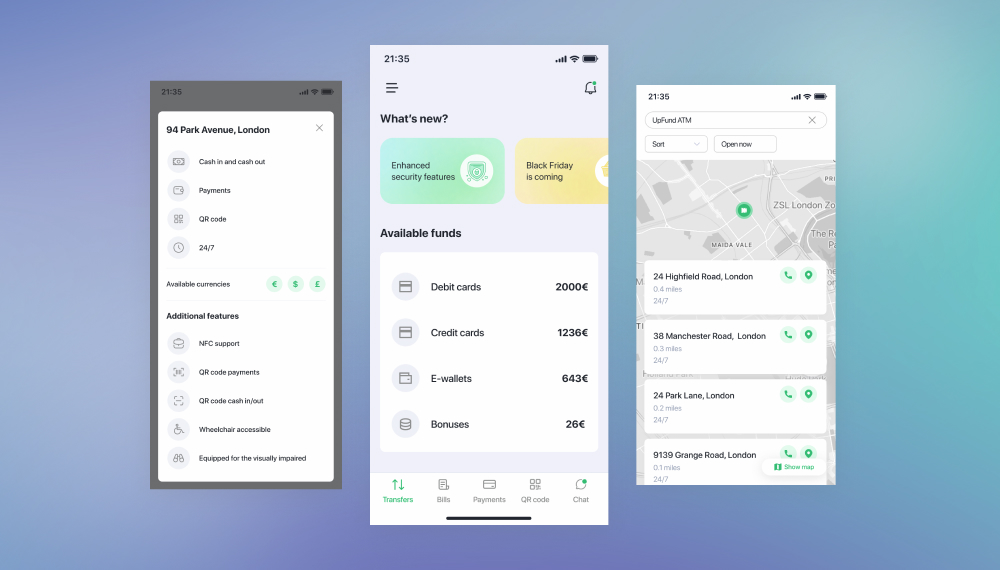
Wir haben eine Software für Kartenausgabegeräte entwickelt, die Ein- und Auszahlungen über QR-Codes ermöglicht und die Anbindung der Geldautomaten an Google Maps gewährleistet.
Entwicklung von Web-Apps für den Bankensektor zum Thema Geldüberweisungen
Innowise hat eine komplexe SaaS-Plattform entwickelt, die Geldüberweisungen und Tracking-Analysen ermöglicht.
25-30 Validierungen für jede Art von Transaktion
Entwicklung einer Open-Banking-Plattform
Innowise hat eine Open-Banking-Plattform entwickelt und bietet API-Aggregationsdienste an.
100% Einhaltung der technischen Regulierungsstandards der PSD2
01 / 01
Close popup icon

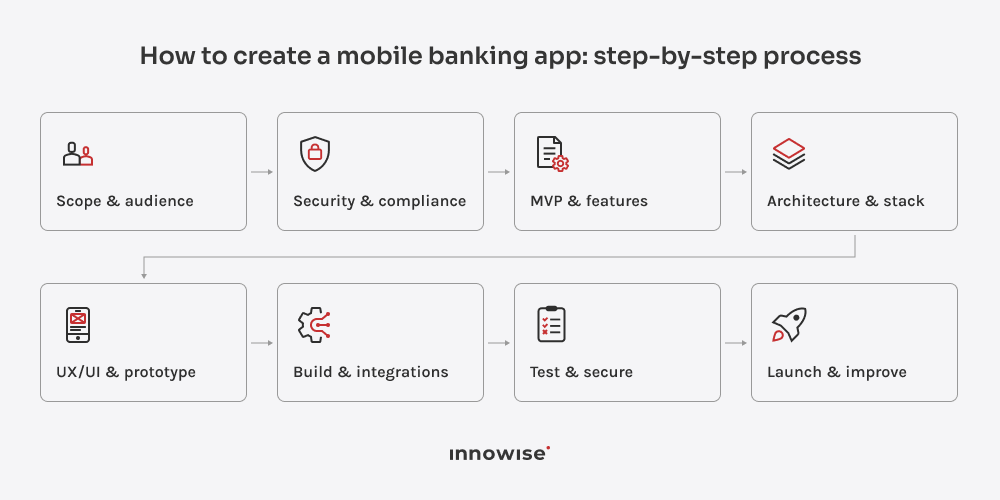
So erstellen Sie eine Mobile-Banking-App: Schritt-für-Schritt-Anleitung

Um eine Mobile-Banking-App zu entwickeln, sollten Sie zunächst die produkt- und betriebsbezogenen Rahmenbedingungen berücksichtigen und sich anschließend mit den Funktionen, der Architektur, der Benutzererfahrung, der technischen Umsetzung, den Integrationen, den Tests und der Markteinführung befassen.

Die Reihenfolge ist entscheidend.

Schritt 1: Produktumfang und Zielgruppe definieren

Die Bank kennt ihre Kunden, Märkte und Produkte bereits. Hier geht es darum, genau zu definieren, welche Funktionen die App abdecken soll und wer welche Teile davon nutzen wird.

Legen Sie den Fokus auf reale Bankgeschäfte:

  • Welche Kundensegmente werden die App nutzen?
  • Welche Produkte und Dienstleistungen sollten auf Mobilgeräten verfügbar sein?
  • Welche Routen gehören in die erste Version?
  • Welche Benutzerrollen benötigen unterschiedliche Zugriffsrechte oder Berechtigungen?
  • Welche Länder, Währungen und Zahlungsmethoden sind davon betroffen?
  • mit welchen Systemen und Anbietern die App eine Verbindung herstellen muss.

Dadurch erhält das Team eine klare Produktabgrenzung, bevor mit der Funktionsplanung begonnen wird. Außerdem hilft dies dabei, unverzichtbare Bankabläufe von Ideen zu unterscheiden, die auf spätere Releases warten können.

Schritt 2: Bewertung der regulatorischen und sicherheitstechnischen Anforderungen

Wenn du trainierst So entwickeln Sie eine sichere Mobile-Banking-App, beziehen Sie die Teams aus den Bereichen Sicherheit, Compliance, Recht und Risikomanagement frühzeitig in das Projekt ein, damit sie Einfluss auf die Konzeption nehmen können. In der Regel müssen Sie dabei folgende Bereiche abdecken:

  • KYC-/AML-Prüfungen und Kundenidentifizierung
  • MFA und Biometrie
  • Verschlüsselung
  • sicherer Umgang mit Finanzdaten
  • Gerätesicherheit
  • Maßnahmen zur Betrugsbekämpfung
  • Zahlungsbedingungen
  • Datenschutz und Einwilligung
  • Prüfungsanforderungen
  • Anforderungen an den Speicherort der Daten
  • Kontrollen durch Drittanbieter

Die genaue Liste hängt vom jeweiligen Land, den Lizenzen, der Produktart, den Zahlungsmethoden und den betreffenden Daten ab. Nehmen wir als Beispiel eine US-Privatkundenbank, die Debitkarten ausstellt: KYC/AML, Kartenanforderungen, Betrugsbekämpfung und Kundenauthentifizierung prägen einen Großteil des Produkts. Nehmen wir nun eine EU-Bank, die SEPA-Sofortüberweisungen anbietet. Die Zahlung muss den Empfänger innerhalb von 10 Sekunden erreichen, während die Überprüfung des Zahlungsempfängers und andere Compliance-Prüfungen dennoch in diesen Ablauf integriert werden müssen.

Deshalb sollten diese Anforderungen frühzeitig in Produktregeln umgesetzt werden. Bei der “starken Authentifizierung” muss beispielsweise festgelegt werden, wann biometrische Daten ausreichen, wann eine zusätzliche Überprüfung erforderlich ist und was auf einem neuen Gerät oder nach fehlgeschlagenen Anmeldeversuchen geschieht.

Schritt 3: Das MVP und den Funktionsumfang festlegen

Ein MVP für den Bankensektor muss dennoch wie ein Bankprodukt funktionieren. Es macht keinen Sinn, einen “minimalen” Überweisungsablauf zu veröffentlichen, wenn die Transaktionszustände verwirrend sind oder die Fehlerbehebung noch nicht ausgearbeitet wurde.

Bei einer App für das Privatkundengeschäft könnte die erste Version Folgendes umfassen:

  • Einführung und Anmeldung
  • Kontoübersicht
  • Transaktionsverlauf
  • Überweisungen
  • Grundlegende Kartensteuerung
  • Benachrichtigungen
  • Profil- und Sicherheitseinstellungen
  • Support

Ein MVP für das Firmenkundengeschäft sieht anders aus. Rollen, Genehmigungen, Zahlungsstapel und Kontorechte könnten Vorrang vor der Hälfte der Verbraucherfunktionen haben, die man normalerweise mit Mobile Banking verbindet.

Für eine Neobank, digitale Kundenanmeldung, Einzahlungen, Karten und Zahlungen können die gesamte erste Erfahrung prägen.

Der Trick besteht darin, einen zusammenhängenden Bereich des Bankwesens auszuwählen. Eine willkürliche Zusammenstellung “einfacher” Funktionen ist kein MVP.

Wenn Sie die erste Version von Anfang an richtig hinbekommen wollen, bietet das Modell Innowise MVP-Entwicklungsdienste kann dabei helfen, den Umfang festzulegen, das Konzept zu testen und es in einen produktionsreifen Produktplan umzusetzen.

Schritt 4: Entwerfen Sie die Architektur und wählen Sie den Tech-Stack aus

Eine gängige Architektur für Mobile Banking sieht – stark vereinfacht dargestellt – wie folgt aus:

Mobile-App → API und Integrationsschicht → Backend-Dienste → Daten und Kernbankensysteme

Die API- und Backend-Ebenen übernehmen die Authentifizierung, die Berechtigungsverwaltung, die Transaktionslogik, den Datenzugriff sowie die Verbindungen zu Bankensystemen und Drittanbietern. Diese Trennung erweist sich insbesondere dann als nützlich, wenn die App mit einer älteren Bankinfrastruktur zusammenarbeiten muss.

Ein typischer Stack kann Folgendes umfassen:

EbeneTechnologien
MobileSwift, Kotlin, Flutter, React Native
BackendJava, .NET, Node.js, Go
DatenbankenPostgreSQL, MySQL, gegebenenfalls NoSQL
APIsREST, GraphQL, wo sinnvoll
CloudAWS, Azure, GCP
InfrastrukturDocker, Kubernetes, CI/CD

Wählen Sie die passende Technologieplattform unter Berücksichtigung Ihrer bestehenden Infrastruktur, Ihrer Sicherheitsanforderungen, der erforderlichen Integrationen, des Transaktionsvolumens und der Fachkenntnisse Ihres Teams aus. Unser Leitfaden zu den Der beste Tech-Stack für die Entwicklung mobiler Apps dort wird diese Entscheidung ausführlicher behandelt.

Für die mobile Ebene müssen Sie sich außerdem zwischen nativer und plattformübergreifender Entwicklung entscheiden. Die native Entwicklung bietet Ihnen einen direkteren Zugriff auf plattformspezifische Funktionen, während die plattformübergreifende Entwicklung es Teams ermöglicht, mehr Code zwischen iOS und Android gemeinsam zu nutzen. Lesen Sie dazu unseren Leitfaden zur Entwicklung nativer und plattformübergreifender Apps wegen der Kompromisse.

Schritt 5: Gestaltung der UX/UI und Erstellung eines Prototyps

Ein großer Teil von So entwickeln Sie eine Mobile-Banking-App Nun, man konzipiert es von Anfang an für schwierige Wege. Im Ernst.

Entwickeln Sie Prototypen für die Situationen, in denen es im Bankwesen zu Problemen kommt: fehlgeschlagene Identitätsprüfung, ausstehende Überweisungen, Kontowiederherstellung, nicht verfügbare Dienste oder Stornierungen von Zahlungen. Diese Fälle sagen viel mehr über die Qualität der Benutzererfahrung aus als ein perfekt gestaltetes Dashboard.

Erstellen Sie vor Beginn der Entwicklung einen Überblick über den gesamten Prozess, einschließlich der Fehlerzustände. Innowise’s Design mobiler Apps Diese Dienstleistungen können dabei helfen, diese Abläufe in getestete Prototypen und serienreife Schnittstellen umzusetzen.

Schritt 6: Entwicklung der App, des Backends und der Integrationen

Hier müssen die mobile App, das Backend, die Bankensysteme und Drittanbieter als ein einheitliches Produkt zusammenwirken.

Zu den wichtigsten Integrationen gehören in der Regel:

IntegrationZweck
Kernbankensystem und HauptbuchKonten, Salden und Transaktionen
Zahlungs- und KartenplattformenÜberweisungen, Rechnungen, Kartenausgabe und Kontrollen
KYC-/AML-AnbieterIdentitätsprüfung und Compliance-Prüfungen
Kredit-, Betrugs- und RisikodienstleistungenRisikoprüfungen, Betrugsaufdeckung und Kreditentscheidungen
Open-Banking-APIs und digitale GeldbörsenExterne Konten und Zahlungsmöglichkeiten
CRM-, Support- und KommunikationstoolsSupport, Benachrichtigungen und Kundenkommunikation

Planen Sie Integrationen unter Berücksichtigung möglicher Fehler ein. Anbieter können Zeitüberschreitungen verursachen, Antworten können verspätet eintreffen und Anfragen können doppelt gesendet werden. Legen Sie Wiederholungsversuche, Schutz vor Duplikaten, Zeitüberschreitungen, Abgleich, Statuszuordnung und Kundenmeldungen fest, bevor solche Fälle in die Produktion gelangen.

Schritt 7: Funktion, Leistung und Sicherheit testen

Bei Banking-Apps sollten die Tests den Geldflüssen und den Daten über den gesamten Transaktionsverlauf hinweg folgen.

Bei einer Überweisung sind der Betrag, der Empfänger, die Gebühren, die Limits, der Transaktionsnachweis, die Benachrichtigung, der Prüfpfad und die Behandlung doppelter Aufträge zu überprüfen.

Ein solider Testplan sollte Folgendes umfassen:

  • Unit- und API-Tests
  • End-to-End-Banking-Prozesse
  • Unterstützte Geräte und Betriebssysteme
  • Auslastung und schlechte Netzwerkbedingungen
  • Berechtigungen und Authentifizierung
  • Sicherheits- und Penetrationstests
  • Transaktionsabgleich
  • Ausfälle von Anbietern
  • App-Updates und Abwärtskompatibilität.

Achten Sie besonders auf instabile Verbindungen. Ein Netzwerkausfall mitten in einer Überweisung sollte den Kunden niemals im Unklaren darüber lassen, ob das Geld tatsächlich überwiesen wurde.

Mit Testen von mobilen Apps Die Dienstleistungen umfassen Funktions-, Leistungs-, Kompatibilitäts-, Usability- und Sicherheitstests.

Schritt 8: Einführen, überwachen und kontinuierlich verbessern

Nutzen Sie schrittweise Rollouts, Feature-Flags oder begrenzte Kundengruppen, damit Sie schnell reagieren können, falls etwas schiefgeht.

Legen Sie vor dem Start fest, welche Kennzahlen Sie beobachten möchten und wer für die jeweiligen Vorfälle verantwortlich ist: Abstürze, fehlgeschlagene Zahlungen, Probleme bei der Anmeldung, langsame Dienste, Ausfälle bei Anbietern, Abbrüche beim Onboarding, Bewertungen im App Store und Spitzen bei den Supportanfragen.

Nutzen Sie nach der Veröffentlichung das tatsächliche Nutzerverhalten, um die Roadmap zu gestalten. Wiederkehrende Supportanfragen, abgebrochene Abläufe, langsame Bildschirme und Aktionen, die Nutzer mehrmals wiederholen, weisen in der Regel auf die nächsten Punkte hin, die es zu beheben gilt.

Planen Sie Ihre Banking-App richtig

Machen Sie sich vor Beginn der Entwicklung ein klares Bild vom MVP, den Integrationen, der Sicherheit und dem Bereitstellungsansatz.

Entwicklungsherausforderungen und praktische Lösungen

Die größten Herausforderungen bei der Entwicklung von Mobile-Banking-Lösungen liegen in der Regel an der Schnittstelle zwischen Systemen, Vorschriften und Teams.

HerausforderungWarum das wichtig istPraktische Lösung
Integration von AltsystemenVeraltete APIs, uneinheitliche Datenformate und lückenhafte Dokumentation können die Bereitstellung verlangsamen und zu Fehlern führenSysteme frühzeitig bewerten, APIs oder Middleware dort einführen, wo dies sinnvoll ist, Verbindungen separat testen, schrittweise migrieren
Sicherheit und BenutzerfreundlichkeitEine zu strenge Authentifizierung kann Nutzer frustrieren, während schwache Sicherheitsmaßnahmen das Risiko erhöhenSetzen Sie biometrische Verfahren, risikobasierte Prüfungen, verstärkte Identitätsprüfungen und Usability-Tests ein
TransaktionsgenauigkeitFehlfunktionen können zu Duplikaten, Verzögerungen, unvollständigen Zuständen oder verwirrenden Transaktionsdatensätzen führen.Nutzung von Idempotenz, Validierung, Abgleich, Prüfprotokollen und Wiederherstellungslogik
Leistung und VerfügbarkeitHoher Datenverkehr oder Ausfälle bei Drittanbietern können wichtige Transaktionen blockierenLasttests durchführen, Kapazitäten planen, Dienste überwachen, Caching gegebenenfalls einsetzen, Failover-Pfade vorbereiten
Laufende WartungÄnderungen am Betriebssystem, Sicherheitslücken, gesetzliche Vorschriften und das Produktwachstum sorgen dafür, dass die Arbeit weitergehtSicherstellung der Regressionsabdeckung, der Release-Prozesse, der Sicherheitspatches, der Überwachung sowie eines klaren Wartungsplans

Eine weitere Herausforderung ist die Zuständigkeit. Weisen Sie jeder wichtigen Kundenreise – von der Kontoeröffnung über Überweisungen bis hin zum Kartenersatz und zu Streitfällen – einen klaren Verantwortlichen zu, damit jemand für das gesamte Kundenergebnis verantwortlich ist.

Entwicklungskosten für Mobile-Banking-Apps

Die Kosten für die Entwicklung von Mobile-Banking-Apps Das hängt weniger von der Anzahl der Bildschirme ab als vielmehr davon, womit die App eine Verbindung herstellen, welche Daten sie verarbeiten, wie sie diese sichern und welche Funktionen sie unterstützen muss. Den größten Einfluss haben in der Regel der Umfang des Backends, Integrationen, Compliance-Anforderungen und die bestehende Bankinfrastruktur.

ProjektumfangWas dazu typischerweise gehörtEntwicklungsaufwand
PrototypWichtige Nutzerpfade, Benutzeroberfläche, anklickbare Abläufe, geringer Aufwand im BackendNiedrig
App, die bestehende Bankensysteme nutztMobile App, APIs, Authentifizierung, bestehende Kern- und ZahlungsverbindungenMittelmäßig
App mit neuen Backend-DienstenMobile App, Backend-Entwicklung, verschiedene Integrationen, Sicherheits- und BetriebswerkzeugeHoch
Umfassende Banking-PlattformMobile, Backend-Domänen, komplexe Integrationen, Infrastruktur, Compliance, operative ToolsSehr hoch

Der Kostenvoranschlag steigt schnell an, sobald das Projekt neue Zahlungs- oder Kartenanbindungen, KYC/AML-Anbieter, Betrugsbekämpfungssysteme, Datenmigrationen, komplexe Sicherheitsanforderungen oder umfangreiche Backend-Arbeiten umfasst. Um ein genaues Budget zu erstellen, sollten Sie diese Abhängigkeiten zunächst erfassen, bevor Sie die Kosten für die eigentliche Mobilentwicklung schätzen.

Erfahren Sie, was Ihre Banking-App kostet

Entwickeln Sie Ihre Mobile-Banking-App mit Innowise

Innowise deckt den gesamten Entwicklungsprozess einer Banking-App ab: Produktkonzeption, UX/UI, Entwicklung für Mobilgeräte und Backend, Integrationen, Qualitätssicherung, Bereitstellung sowie Support nach dem Launch. Das bedeutet weniger Übergaben zwischen verschiedenen Anbietern und ein einziges Team, das sich um die gesamte App, Zahlungsverkehr, Identitätsmanagement, Karten, APIs, Infrastruktur und Tests kümmert.

Wir können zudem ein bestehendes Bankprodukt vor Beginn der Entwicklung bewerten, einschließlich Architektur, Codequalität, Sicherheitslücken, Backend-Abhängigkeiten, Leistung und Migrationsbeschränkungen. Sie können sich unsere Zertifizierungen bei der Prüfung der Sicherheits- und Lieferanforderungen für Ihr Projekt.

Abschließende Gedanken

Das Mobile Banking wird sich weiterhin in Richtung schnellerer Zahlungen, eines umfassenderen Kontozugangs, höherer Sicherheit und weiterer Dienste innerhalb der App entwickeln.

Entwickeln Sie also mit Blick auf Veränderungen. Die App sollte in der Lage sein, neue Anbieter hinzuzufügen, neue Zahlungsmethoden zu unterstützen, neue Anforderungen zu erfüllen und zu wachsen, ohne dass alle paar Jahre eine umfassende Neuprogrammierung erforderlich wird.

FAQ

Die Entwicklung einer Mobile-Banking-App umfasst die App selbst sowie alles, was erforderlich ist, damit Bankdienstleistungen über diese App funktionieren: Backend-Dienste, APIs, Authentifizierung, Zahlungen, Karten, Identitätsprüfungen, Integrationen, Sicherheit und Tests. Wenn Sie sich fragen, wie man eine Mobile-Banking-App entwickelt, kann Innowise den gesamten Entwicklungszyklus abdecken – von der Produktplanung über die Markteinführung bis hin zum Support.
Das hängt vom Umfang hinter der Schnittstelle ab. Backend-Entwicklung, Altsysteme, Integrationen, KYC/AML, Zahlungsverkehr, Karten, Betrugsbekämpfung, Sicherheit, Migration und Tests können die Schätzung erheblich beeinflussen. Bei Innowise ermitteln wir zunächst diese Abhängigkeiten und erstellen dann eine Schätzung für das Projekt auf der Grundlage des tatsächlichen Arbeitsaufwands.

Der Zeitrahmen hängt vom Funktionsumfang, der Architektur, den Integrationen, den Compliance-Maßnahmen und der bestehenden Infrastruktur ab. Eine Bank mit gut dokumentierten APIs und etablierten Diensten kann wesentlich schneller vorankommen als eine Bank, bei der umfangreiche Backend- und Integrationsarbeiten erforderlich sind.

Ja, sofern die Lizenzen, die Zuständigkeit, die Compliance-Struktur, das Verwahrungsmodell und die Risikorichtlinien der Bank dies zulassen. Die App kann Kryptoguthaben, den Umtausch, Überweisungen oder Dienste von Drittanbietern unterstützen, doch müssen zunächst die zugrunde liegenden Aspekte der Verwahrung, Sicherheit, Transaktionsüberwachung und regulatorischen Rahmenbedingungen geklärt werden.

Zu den aktuellen Trends im Mobile Banking zählen KI-Assistenten, Echtzeit-Zahlungen, Kontenbündelung, digitale Karten, strengere Betrugsbekämpfung, Embedded Finance, Bankgeschäfte in mehreren Währungen und umfangreichere Tools zur Finanzverwaltung. Wählen Sie die Funktionen aus, die einen echten Kundenbedarf decken.

Die Sicherheit sollte Authentifizierung, Verschlüsselung, Datenspeicherung, APIs, Transaktionskontrollen, Betrugsüberprüfungen, Infrastruktur, Tests, Überwachung und Wiederherstellung umfassen. Bei Innowise werden diese Anforderungen bereits in der Architektur- und Entwurfsphase berücksichtigt und nicht erst kurz vor der Veröffentlichung hinzugefügt.

Beginnen Sie mit den Chime- oder Revolut-Funktionen, die für Ihre Zielgruppe sinnvoll sind, wie beispielsweise Onboarding, Karten, Devisenhandel, Zahlungsverkehr oder Sparen. Legen Sie anschließend die Lizenzen, Bankpartner, Zahlungswege, Backend-Systeme und Anbieter fest, die zur Unterstützung dieser Funktionen erforderlich sind.

Achten Sie auf Erfahrung im Bankwesen, fundierte Kenntnisse im Bereich Mobile und Backend, Sicherheitspraktiken, Integrationskompetenzen und die Fähigkeit, mit Ihren bestehenden Systemen zu arbeiten. Und fragen Sie sich, ob Ihre aktuelle App tatsächlich neu entwickelt werden muss. Bei Innowise würden wir uns zunächst das Produkt, die Architektur, die Integrationen und die technischen Einschränkungen ansehen, bevor wir den Umfang des Projekts empfehlen.

Mehr anzeigen Weniger anzeigen

Inhaltsübersicht

    Kontakt aufnehmen

    Vereinbaren Sie ein Gespräch oder füllen Sie das Formular aus. Wir kontaktieren Sie, sobald wir Ihre Anfrage bearbeitet haben.

    Sprachnachricht senden
    Datei beifügen
    Datei hochladen

    Sie können 1 Datei mit bis zu 2 MB anhängen. Gültige Dateiformate: pdf, jpg, jpeg, png.

    Mit dem Klicken auf Senden erklären Sie sich damit einverstanden, dass Innowise Ihre personenbezogenen Daten gemäß unserer Datenschutzerklärung verarbeitet, um Ihnen relevante Informationen bereitzustellen. Mit Angabe Ihrer Telefonnummer stimmen Sie zu, dass wir Sie per Sprachanruf, SMS oder Messaging-Apps kontaktieren. Es können Gebühren für Anrufe, Nachrichten und Datenübertragung anfallen.

    Sie können Ihre Anfrage auch an folgende E-Mail-Adresse
    senden: contact@innowise.com
    Wie geht es weiter?
    1

    Sobald wir Ihre Anfrage erhalten und geprüft haben, melden wir uns bei Ihnen, klären erste Fragen und unterzeichnen ein NDA, um die Vertraulichkeit zu gewährleisten.

    2

    Nach genauer Prüfung Ihrer Anforderungen, Bedürfnisse und Erwartungen wird unser Team einen Projektvorschlag mit Angaben zu Arbeitsumfang, Teamgröße, Zeitaufwand und Kosten erstellen.

    3

    Wir vereinbaren einen Termin, um das Angebot gemeinsam zu besprechen und alle Details festzulegen.

    4

    Abschließend unterzeichnen wir den Vertrag und starten umgehend mit der Umsetzung Ihres Projekts.

    Weitere von uns abgedeckte Dienstleistungen

    arrow