Wiadomość została wysłana.
Przetworzymy Twoją prośbę i skontaktujemy się z Tobą tak szybko, jak to możliwe.
Formularz został pomyślnie przesłany.
Więcej informacji można znaleźć w skrzynce pocztowej.
6 października 2026 r.
5 minut czytania

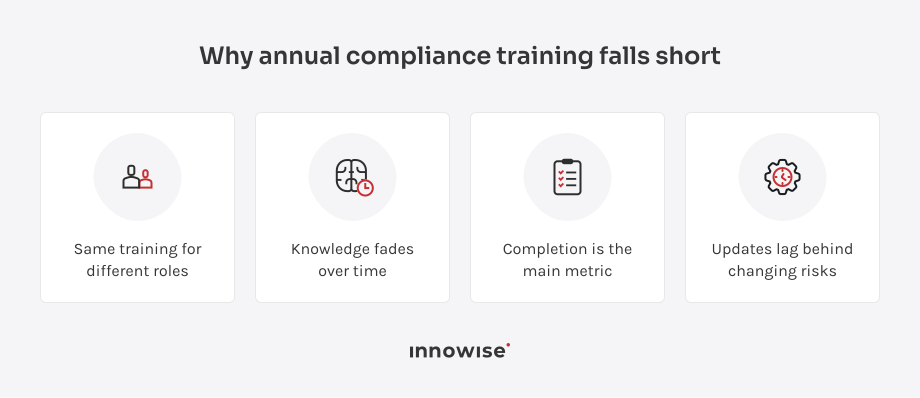
Instytucje finansowe co roku przeznaczają znaczne środki na szkolenia z zakresu zgodności z przepisami i dokładnie monitorują ich ukończenie. Jednak ukończenie modułu nie świadczy o tym, jak dana osoba postąpi w sytuacji, gdy właściwy wybór nie jest oczywisty. Jeśli podczas audytów wciąż wykrywane są te same błędy, nasuwa się proste pytanie: dlaczego osoby, które ukończyły szkolenie, nadal popełniają te błędy?
W październiku 2024 r. bank TD Bank przyznał się do winy w postępowaniu dotyczącym naruszenia ustawy o tajemnicy bankowej oraz zmowy w celu prania brudnych pieniędzy. W Uchwała Departamentu Sprawiedliwości Stanów Zjednoczonych nałożyła kary w wysokości ponad $1,8 miliarda oraz wskazała na nieodpowiedni program przeciwdziałania praniu pieniędzy, który obowiązywał od stycznia 2014 r. do października 2023 r. Równolegle Decyzja OCC o nałożeniu kary w wysokości $450 milionów wskazano niedociągnięcia w zakresie należytej staranności wobec klientów, klasyfikacji ryzyka klientów, procedur dotyczących podejrzanych działań oraz szkoleń, a także w zakresie obsady kadrowej i zarządzania.
Podobnie, FCA… Grzywna w wysokości 21,1 mln funtów ($28,4 mln) nałożona na Monzo W lipcu 2025 r. widać, jak ta luka może się przejawiać w praktyce. Organ nadzorczy wykrył niedociągnięcia w systemie kontroli przestępstw finansowych banku w miarę rozwoju firmy Monzo, w tym niewystarczające wytyczne dotyczące badania sygnałów ostrzegawczych z monitoringu transakcji oraz wykonywanie zadań przez pracowników pozbawionych doświadczenia lub odpowiedniego przeszkolenia. Sam rejestr zrealizowanych zadań nie ujawniłby tych problemów.

Tekst jest zwięzły i warto go uważnie przeczytać.
Depozyt tokenizowany pozostaje depozytem oferowanym przez daną instytucję. Bank ponosi odpowiedzialność za zobowiązanie bazowe. Technologia rozproszonego rejestru zmienia sposób przedstawiania i przenoszenia roszczenia, a nie jego istotę w ramach istniejących ram prawnych. Na tym polega cała treść orzeczenia.
A teraz kwestia, której poświęcono znacznie mniej uwagi. Instytucje nadal ponoszą odpowiedzialność za spełnienie istniejących wymogów dotyczących ryzyka prawnego, technologicznego, cyberbezpieczeństwa oraz ryzyka związanego z podmiotami zewnętrznymi, a OSFI oczekuje, że banki będą konsultować się ze swoimi głównymi organami nadzorczymi przed wprowadzeniem na rynek nowego produktu. Kwestia prawna została więc rozstrzygnięta, natomiast kwestia operacyjna pozostaje otwarta. Są to dwa różne problemy, przy czym ten drugi wiąże się z dużymi kosztami.
Każdemu bankowi, który to czyta, ująłbym to w ten sposób: nie musicie już udowadniać, że wasz produkt jest zgodny z prawem. Nadal musicie jednak wykazać, że potraficie go wprowadzić w życie.
Zmiany nie zawsze mogą poczekać do corocznego szkolenia. Nowe produkty lub zaktualizowane procedury zmieniają zakres wiedzy, jaką powinni posiadać pracownicy, na długo przed kolejną zaplanowaną sesją szkoleniową.
„Ukończenie” oznacza, że pracownik ukończył moduł. „Kompetencja” wskazuje, czy pracownik ten podjąłby właściwą decyzję w rzeczywistej sytuacji, gdy sama zasada nie daje jednoznacznej odpowiedzi.
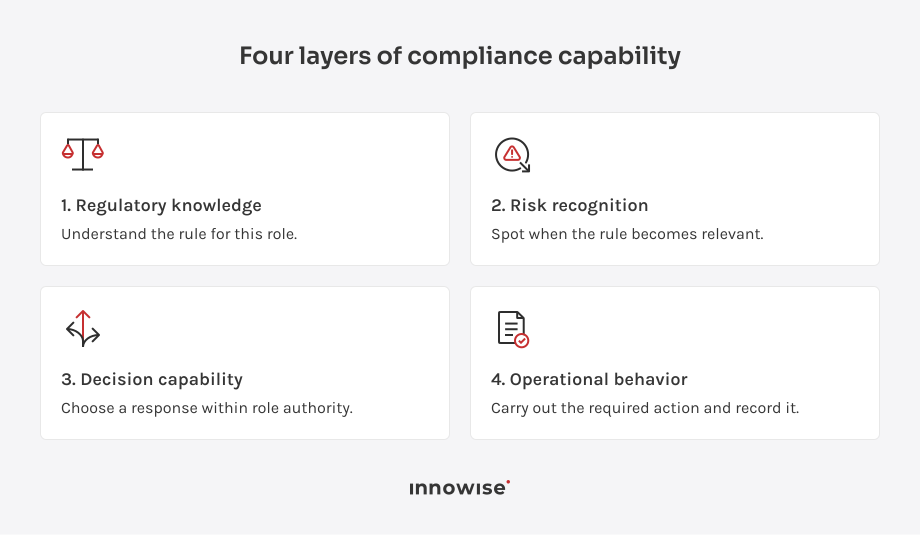
Przez „zdolność do przestrzegania przepisów” rozumiem umiejętność stosowania zasad w miejscu pracy, którą dzielę na cztery poziomy:
Luka może pojawić się w dowolnej warstwie, a sposób reagowania zależy od tego, gdzie ona wystąpi. Pracownik, który zna zasadę i zdaje sobie sprawę z ryzyka, może mimo to wybrać niewłaściwy sposób postępowania, a szkolenie, które powtarza tę zasadę, nie wyeliminuje tej konkretnej luki.
Weźmy na przykład analityka ds. monitorowania transakcji, który analizuje alert. Może on zidentyfikować wskaźnik ryzyka, ale nie być w stanie wyjaśnić, jaki kolejny krok wymaga procedura banku. Ocena pokazuje wówczas, na którą część decyzji należy zwrócić uwagę podczas planowania szkolenia z zakresu zgodności dla banków.
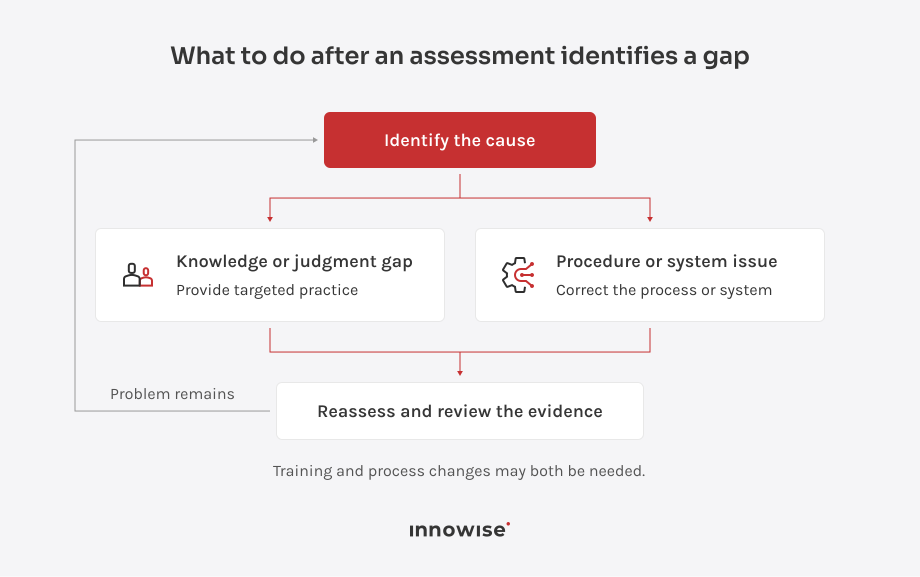
Gdy ocena wskaże, gdzie leży problem, bank musi sprawdzić, czy ten sam problem pojawia się ponownie po szkoleniu lub zmianie procesu. Krótki test przeprowadzony tuż po szkoleniu pokazuje jedynie, jak dobrze pracownicy zapamiętali materiał w danym momencie. Proponowałbym ponowne sprawdzenie tej samej umiejętności w późniejszym terminie, wykorzystując nowy scenariusz, i porównanie wyniku z pierwszą oceną.
Jeśli ten sam problem pojawi się ponownie, szukałbym przyczyny poza samym szkoleniem. Jeśli błąd związany z wdrożeniem wciąż się powtarza, sprawdziłbym zarówno procedurę, jak i stopień zrozumienia jej przez pracownika. Nawet jeśli pracownicy znają zasady, sprzeczne instrukcje mogą prowadzić do powtarzających się błędów.
Dla szkolenie z zakresu zgodności bankowej, dalsze działania należy podjąć w momencie ponownego pojawienia się słabości, a nie czekać na kolejny coroczny cykl szkoleń. Luki w wiedzy lub ocenie sytuacji mogą wymagać dodatkowych ćwiczeń. Problem proceduralny wymaga wprowadzenia zmian w procedurach, a następnie przeprowadzenia kolejnej oceny w celu sprawdzenia, czy problem nadal występuje.
Gdy bank zorientuje się, które kompetencje wymagają uwagi, technologia może pomóc w dwóch etapach tego procesu. Sztuczna inteligencja może pomóc w przygotowaniu materiałów szkoleniowych dostosowanych do tych potrzeb, natomiast oprogramowanie do oceny pozwala powiązać dalsze działania z pierwotnym problemem.
Dla zgromadzone szkolenia online dotyczące zgodności z przepisami and Szkolenie z zakresu zgodności z przepisami dotyczącymi sztucznej inteligencji, zalecam rozpoczęcie od sprawdzonych źródeł regulacyjnych oraz wewnętrznych zasad obowiązujących w banku. Projekt powinien odzwierciedlać zakres obowiązków i uprawnień pracownika, a przed przekazaniem go pracownikom powinien zostać zatwierdzony przez osobę odpowiedzialną za kontrolę zgodności. Szkolenie z zakresu zarządzania sztuczną inteligencją i zgodności z przepisami należy również określić, w jaki sposób ta weryfikacja jest dokumentowana oraz w jaki sposób projekty są zwracane do poprawek.
Oprogramowanie do oceny okazuje się przydatne, gdy bank ponownie sprawdza tę samą kwestię po wprowadzeniu zmiany. Współpraca Innowise z Vidda Solutions, norweskim dostawcą rozwiązań RegTech, pokazuje jeden ze sposobów, jak to zrobić. Platforma wykorzystuje oceny oparte na rolach i ryzyku oraz przedstawia zalecenia dla poszczególnych pracowników. Osoby odpowiedzialne za testy mogą oznaczyć zalecenie jako wdrożone i ponownie uruchomić ocenę w późniejszym terminie, co pozwala im śledzić, czy luka nadal występuje w miarę upływu czasu. Można przeczytać pełne studium przypadku aby przyjrzeć się tej konfiguracji z bliska.
Nie rozpoczynałbym szkoleń z zakresu zgodności dla pracowników banku od wdrożenia nowego systemu zarządzania nauczaniem (LMS) ani rozbudowy biblioteki kursów. Zamiast tego wybrałbym jedno stanowisko o wysokim ryzyku i sprawdziłbym, jak pracownicy radzą sobie w trudnych sytuacjach w porównaniu z wymaganiami tego stanowiska. Wszelkie ujawnione luki wskażą bankowi, na czym należy skoncentrować szkolenia, a także pomogą później sprawdzić postępy. Gdy bank będzie już w stanie monitorować kompetencje na jednym stanowisku w dłuższej perspektywie czasowej, będzie mógł zastosować to samo podejście w odniesieniu do innych stanowisk.

Skorzystaj z modelu kompetencji, aby sprawdzić, czy problem leży po stronie szkolenia, czy też procesu, który go otacza
Wiadomość została wysłana.
Przetworzymy Twoją prośbę i skontaktujemy się z Tobą tak szybko, jak to możliwe.
Każdy startup ma swoją historię, którą warto poznać. Niektórzy zabiegają o pierwszych klientów, inni zastanawiają się, jak poradzić sobie z kolejnym milionem. A gdzieś po drodze niemal każdy założyciel staje przed pytaniem, na które nie da się odpowiedzieć samą ambicją. 4 listopada, TechCrunch Founder Summit 2026 sprawi, że Boston zapełni się ludźmi, którzy znają te wyzwania z własnego doświadczenia. Założyciele firm, inwestorzy i liderzy branży technologicznej spotkają się, by porozmawiać o finansowaniu, decyzjach dotyczących produktów, rozwoju oraz wszystkich wnioskach, które rzadko trafiają do prezentacji inwestycyjnych.
Egor Grischenko, współzałożyciel i wiceprezes ds. rozwoju biznesowego w firmie Innowise, dołączy do grona uczestników i jest szczególnie ciekawy tego, czym obecnie zajmują się założyciele firm. Produkt, który przerósł swoją pierwotną architekturę? Funkcja oparta na sztucznej inteligencji, której wdrożenie okazuje się trudniejsze niż oczekiwano? Zespół inżynierów, który z trudem nadąża za popytem? Pomagaliśmy już firmom w pokonywaniu tego typu wyzwań i chcielibyśmy wymienić się spostrzeżeniami, podzielić się kilkoma wnioskami z naszych własnych projektów oraz sprawdzić, w jakich obszarach nasza wiedza inżynierska mogłaby się przydać.
Będziesz w Bostonie? Powiedz Egorowi, nad czym pracujesz, co działa, a z czym wolałbyś już nigdy więcej nie mieć do czynienia. Czekamy na Ciebie!