Votre message a été envoyé.
Nous traiterons votre demande et vous contacterons dès que possible.
Le formulaire a été soumis avec succès.
Vous trouverez de plus amples informations dans votre boîte aux lettres.
Sélection de la langue
6 octobre 2026
5 min de lecture

Chaque année, les établissements financiers investissent massivement dans la formation à la conformité et en suivent de près la progression. Cependant, le fait d’avoir suivi un module ne permet pas de savoir comment une personne agira lorsque le choix à faire n’est pas évident. Si les audits ne cessent de mettre en évidence les mêmes erreurs, une question simple se pose : pourquoi les personnes ayant suivi la formation continuent-elles à commettre ces erreurs ?
En octobre 2024, la TD Bank a plaidé coupable dans le cadre d'une procédure concernant des infractions à la loi sur le secret bancaire et à la législation sur le blanchiment d'argent. La Résolution du ministère américain de la Justice a infligé plus de $1,8 milliard d'amendes et a mis en évidence un programme de lutte contre le blanchiment d'argent insuffisant, couvrant la période allant de janvier 2014 à octobre 2023. Une enquête parallèle Décision de l'OCC imposant une amende de $450 millions a mis en évidence des lacunes en matière de vigilance à l'égard de la clientèle, de notation des risques liés aux clients, de procédures relatives aux activités suspectes et de formation, ainsi qu'en matière d'effectifs et de gouvernance.
De même, la FCA… Amende de 21,1 millions de livres sterling ($28,4 millions) infligée à Monzo En juillet 2025, on voit comment cette lacune peut se manifester dans la pratique. L’autorité de régulation a constaté des faiblesses dans les contrôles de la banque en matière de criminalité financière à mesure que Monzo se développait, notamment des instructions insuffisantes concernant le suivi des alertes issues de la surveillance des transactions et des tâches confiées à des collaborateurs manquant d’expérience ou de formation. Un simple bilan des tâches accomplies n’aurait pas permis de mettre en évidence ces problèmes.

Le texte est concis et mérite d'être lu attentivement.
Un dépôt tokenisé reste un dépôt proposé par l'établissement. La banque conserve la responsabilité de l'obligation sous-jacente. La technologie des registres distribués modifie la manière dont le droit est représenté et transféré, mais pas sa nature au regard du cadre réglementaire en vigueur. C'est là tout le sens de cette décision.
Passons maintenant à un aspect qui a beaucoup moins retenu l’attention. Les établissements restent responsables du respect des exigences existantes en matière de risques juridiques, technologiques, cybernétiques et liés aux tiers, et le BSIF attend des banques qu’elles consultent leurs autorités de surveillance principales avant de lancer un nouveau produit. La question juridique est donc réglée, tandis que la question opérationnelle reste largement ouverte. Il s’agit là de deux problèmes distincts, et c’est le second qui s’avère le plus coûteux.
Je formulerais les choses ainsi à l'intention de toute banque qui lirait ces lignes : vous n'avez plus à faire valoir que votre produit est légal. Vous devez toutefois encore prouver que vous êtes en mesure de le gérer.
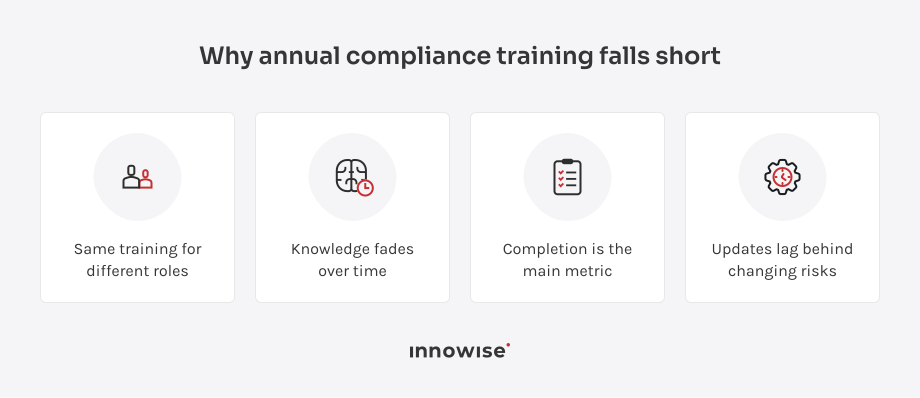
Les changements ne peuvent pas toujours attendre la session annuelle de formation. L'apparition de nouveaux produits ou la mise à jour des procédures modifient les connaissances requises des salariés bien avant la prochaine session de formation prévue.
La mention « Achèvement » indique qu'un collaborateur a terminé un module. La mention « Compétence » indique si ce collaborateur serait en mesure de prendre la bonne décision dans une situation réelle lorsque la règle à elle seule ne permet pas de déterminer clairement la réponse.
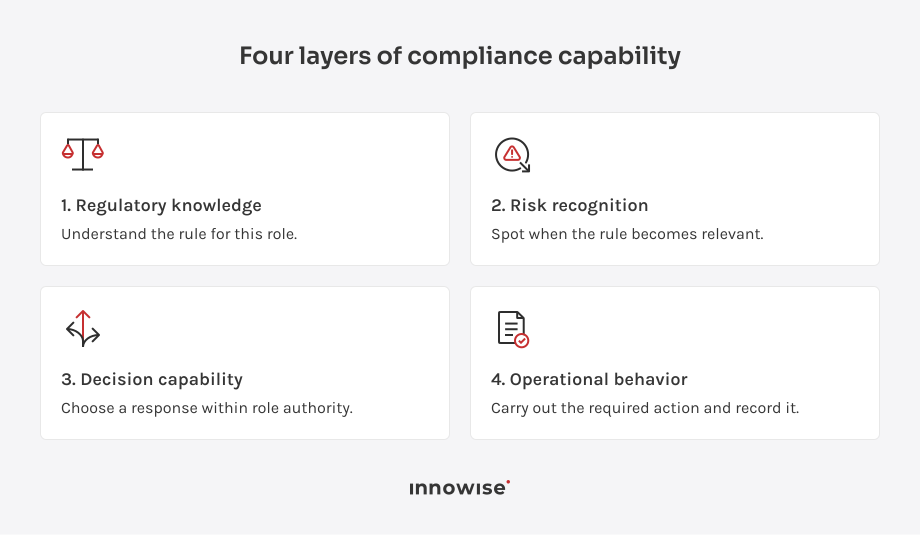
Par « capacité de conformité », j'entends la capacité à appliquer les règles sur le lieu de travail, que je décompose en quatre niveaux :
Une lacune peut apparaître à n'importe quel niveau, et la réaction dépend de l'endroit où elle se produit. Un salarié qui connaît la règle et identifie le risque peut tout de même choisir une mauvaise réaction, et une formation qui se contente de répéter la règle ne comblera pas cette lacune particulière.
Prenons l'exemple d'un analyste chargé de la surveillance des transactions qui examine une alerte. Il peut identifier un indicateur de risque, mais être incapable d'expliquer la prochaine étape requise par la procédure de la banque. L'évaluation met alors en évidence la partie de la décision qui nécessite une attention particulière lors de la planification. formation à la conformité destinée aux banques.
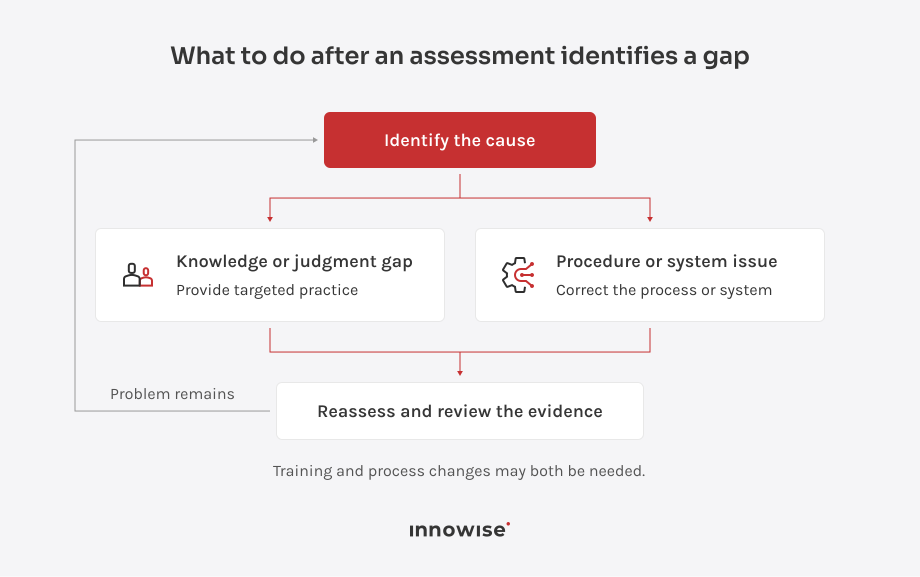
Une fois que l'évaluation a permis d'identifier l'origine du problème, la banque doit vérifier si ce même problème réapparaît après une formation ou une modification des processus. Un petit questionnaire réalisé juste après la formation ne permet de déterminer que le niveau de mémorisation des employés à ce moment-là. Je recommanderais de réévaluer cette même compétence ultérieurement, à l'aide d'un nouveau scénario, et de comparer le résultat avec celui de la première évaluation.
Si le même problème se reproduit, je chercherais la cause au-delà de la formation. Si une erreur d'intégration se répète, je vérifierais à la fois la procédure et la compréhension qu'en a l'employé. Même lorsque les employés connaissent la règle, des instructions contradictoires peuvent entraîner des erreurs répétées.
Pour formation à la conformité bancaire, un suivi doit être effectué dès la réapparition d'une lacune, plutôt que d'attendre la prochaine session annuelle. Une lacune en matière de connaissances ou de jugement peut nécessiter davantage d'entraînement. Un problème lié au processus nécessite des changements de procédure, suivis d'une nouvelle évaluation afin de vérifier si le problème persiste.
Une fois que la banque a identifié les compétences à renforcer, la technologie peut intervenir à deux niveaux du processus. L'intelligence artificielle peut aider à élaborer des supports de formation adaptés à ce besoin, tandis que les logiciels d'évaluation permettent d'assurer un suivi en lien direct avec le problème initial.
Pour formation en ligne sur la conformité archivée and Formation à la conformité en matière d'IA, je recommande de commencer par consulter les sources réglementaires officielles et les politiques internes de la banque. Le projet doit refléter le rôle et les compétences de l'employé, et un responsable de la conformité doit l'approuver avant qu'il ne soit remis aux employés. Formation à la gouvernance et à la conformité en matière d'IA devrait également préciser comment cette révision est consignée et comment les projets sont renvoyés pour être modifiés.
Un logiciel d’évaluation s’avère utile lorsque la banque réexamine le même problème après avoir apporté une modification. La collaboration entre Innowise et Vidda Solutions, un fournisseur norvégien de solutions RegTech, illustre l’une des façons d’y parvenir. La plateforme utilise des évaluations basées sur les rôles et les risques et fournit des recommandations à chaque collaborateur. Les responsables des tests peuvent marquer une recommandation comme « mise en œuvre » et relancer l'évaluation ultérieurement, ce qui leur permet de vérifier si l'écart persiste au fil du temps. Vous pouvez lire l' étude de cas complète pour découvrir la configuration plus en détail.
Je ne commencerais pas la formation à la conformité des employés de la banque en mettant en place un nouveau système de gestion de l'apprentissage (LMS) ou en élargissant le catalogue de formations. Je choisirais plutôt un poste à haut risque et j'observerais comment les employés gèrent les situations difficiles par rapport aux exigences du poste. Les lacunes qui apparaîtront permettront à la banque d’identifier les axes prioritaires de formation et faciliteront le suivi des progrès ultérieurement. Une fois que la banque sera en mesure de suivre l’évolution des compétences pour un poste donné au fil du temps, elle pourra appliquer la même approche à d’autres postes.

Utilisez le modèle de compétences pour déterminer si le problème réside dans la formation ou dans le processus qui l'entoure.
Votre message a été envoyé.
Nous traiterons votre demande et vous contacterons dès que possible.
Chaque start-up a une histoire qui mérite d'être racontée. Certaines sont à la recherche de leurs premiers clients, d'autres cherchent comment gérer leur prochain million. Et à un moment ou à un autre, presque tous les fondateurs sont confrontés à une question à laquelle l'ambition seule ne suffit pas pour répondre. Le 4 novembre, Sommet des fondateurs de TechCrunch 2026 permettra à Boston d'accueillir des personnes qui connaissent ces défis de première main. Des fondateurs, des investisseurs et des dirigeants du secteur technologique se réuniront pour discuter de financement, de choix de produits, de croissance et de toutes ces leçons qui figurent rarement dans un dossier de présentation.
Egor Grischenko, cofondateur et vice-président du développement commercial chez Innowise, sera présent parmi les participants, et il a particulièrement hâte de découvrir ce qui occupe les fondateurs ces derniers temps. Un produit qui a dépassé les capacités de son architecture d’origine ? Une fonctionnalité d’IA dont le lancement s’avère plus compliqué que prévu ? Une équipe d’ingénieurs qui peine à suivre le rythme de la demande ? Nous avons aidé des entreprises à surmonter ce genre de défis, et nous serions ravis d’échanger nos points de vue, de partager quelques enseignements tirés de nos propres projets et de voir en quoi notre expertise en ingénierie pourrait vous être utile.
Tu seras à Boston ? Dites à Egor ce que vous développez, ce qui fonctionne bien et ce que vous aimeriez ne plus jamais avoir à dépanner. Nous avons hâte de vous rencontrer !