Ihre Nachricht wurde gesendet.
Wir werden Ihre Anfrage bearbeiten und uns so schnell wie möglich mit Ihnen in Verbindung setzen.
Das Formular wurde erfolgreich abgeschickt.
Weitere Informationen finden Sie in Ihrem Briefkasten.
Sprache auswählen
06. Oktober 2026
5 Minuten Lesezeit

Finanzinstitute investieren jedes Jahr erhebliche Mittel in Compliance-Schulungen und überwachen deren Abschluss genau. Doch der Abschluss eines Moduls sagt nichts darüber aus, wie sich jemand verhalten wird, wenn die richtige Entscheidung unklar ist. Wenn bei Audits immer wieder dieselben Fehler festgestellt werden, stellt sich eine einfache Frage: Warum machen Menschen, die die Schulung absolviert haben, diese Fehler immer noch?
Im Oktober 2024 bekannte sich die TD Bank in einem Verfahren wegen Verstößen gegen das Bankgeheimnisgesetz und wegen Verschwörung zur Geldwäsche schuldig. Die Beschluss des US-Justizministeriums verhängte Strafen in Höhe von über $1,8 Milliarden und beschrieb ein unzureichendes Programm zur Bekämpfung der Geldwäsche, das sich über den Zeitraum von Januar 2014 bis Oktober 2023 erstreckte. Ein paralleles Maßnahme der OCC zur Verhängung einer Geldstrafe in Höhe von $450 Millionen Es wurden Mängel bei der Sorgfaltspflicht gegenüber Kunden, bei der Risikoeinstufung von Kunden, bei den Verfahren zur Erfassung verdächtiger Aktivitäten sowie bei der Schulung festgestellt, ebenso wie in den Bereichen Personalausstattung und Unternehmensführung.
Ebenso die FCA’s Geldstrafe in Höhe von 21,1 Millionen Pfund ($28,4 Millionen) gegen Monzo Im Juli 2025 zeigte sich, wie sich diese Lücke in der Praxis auswirken kann. Die Aufsichtsbehörde stellte im Zuge des Wachstums von Monzo Schwachstellen bei den Kontrollmechanismen der Bank zur Bekämpfung von Finanzkriminalität fest, darunter unzureichende Vorgaben für die Untersuchung von Warnmeldungen aus der Transaktionsüberwachung sowie die Ausführung von Aufgaben durch Mitarbeiter, denen es an Erfahrung oder Schulung mangelte. Eine reine Abschlussquote hätte diese Probleme nicht aufgezeigt.

Der Text ist kurz und sollte sorgfältig gelesen werden.
Eine tokenisierte Einlage bleibt eine von dem Institut angebotene Einlage. Die Bank trägt weiterhin die Verantwortung für die zugrunde liegende Verbindlichkeit. Die Distributed-Ledger-Technologie verändert lediglich die Art und Weise, wie der Anspruch dargestellt und übertragen wird, nicht jedoch dessen Wesen im Rahmen der bestehenden Rechtsordnung. Das ist der Kern der Entscheidung.
Nun zu dem Aspekt, dem weitaus weniger Aufmerksamkeit geschenkt wurde: Die Institute bleiben weiterhin für die bestehenden Anforderungen in den Bereichen Recht, Technologie, Cybersicherheit und Risiken durch Dritte verantwortlich, und das OSFI erwartet von den Banken, dass sie sich vor der Einführung eines neuartigen Produkts mit ihren federführenden Aufsichtsbehörden abstimmen. Die rechtliche Frage ist also geklärt, während die operative Frage noch völlig offen ist. Das sind zwei unterschiedliche Probleme, wobei das zweite mit hohen Kosten verbunden ist.
Ich würde es für jede Bank, die dies liest, folgendermaßen formulieren: Sie müssen nicht mehr argumentieren, dass Ihr Produkt legal ist. Sie müssen weiterhin nachweisen, dass Sie es betreiben können.
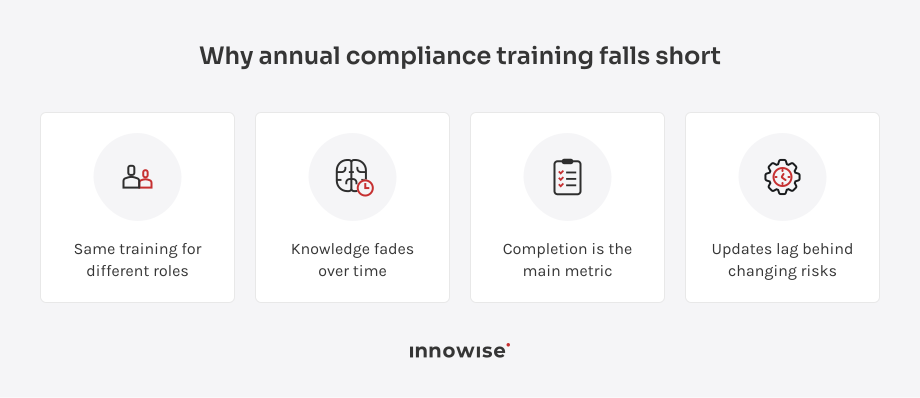
Veränderungen können nicht immer bis zur jährlichen Schulung warten. Neue Produkte oder überarbeitete Kontrollverfahren verändern den Wissensbedarf der Mitarbeiter schon lange vor der nächsten geplanten Schulungsrunde.
„Abschluss“ gibt an, dass ein Mitarbeiter ein Modul abgeschlossen hat. „Kompetenz“ gibt an, ob dieser Mitarbeiter in einem konkreten Fall die richtige Entscheidung treffen würde, wenn die Regel allein keine eindeutige Antwort liefert.
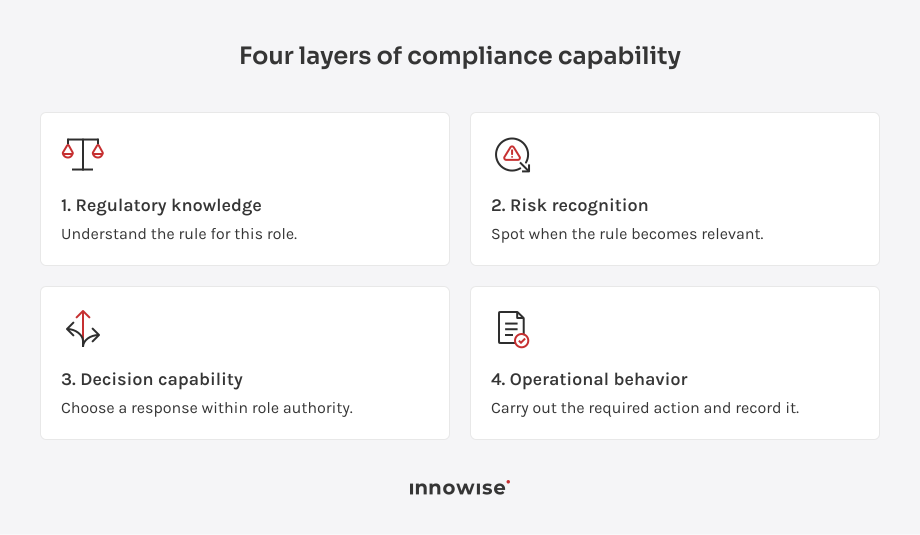
Mit „Compliance-Fähigkeit“ meine ich die Fähigkeit, die Regeln am Arbeitsplatz anzuwenden, die ich in vier Ebenen unterteile:
Eine Wissenslücke kann in jeder Ebene auftreten, und die Reaktion hängt davon ab, wo sie auftritt. Ein Mitarbeiter, der die Regel kennt und das Risiko erkennt, kann sich dennoch für die falsche Reaktion entscheiden, und ein Kurs, in dem die Regel wiederholt wird, schließt diese spezielle Wissenslücke nicht.
Nehmen wir als Beispiel einen Analysten für Transaktionsüberwachung, der eine Warnmeldung prüft. Möglicherweise erkennt er zwar einen Risikoindikator, kann aber nicht erklären, welcher nächste Schritt gemäß den Verfahren der Bank erforderlich ist. Die Bewertung zeigt dann, welcher Teil der Entscheidung bei der Planung besonders berücksichtigt werden muss. Compliance-Schulungen für Banken.
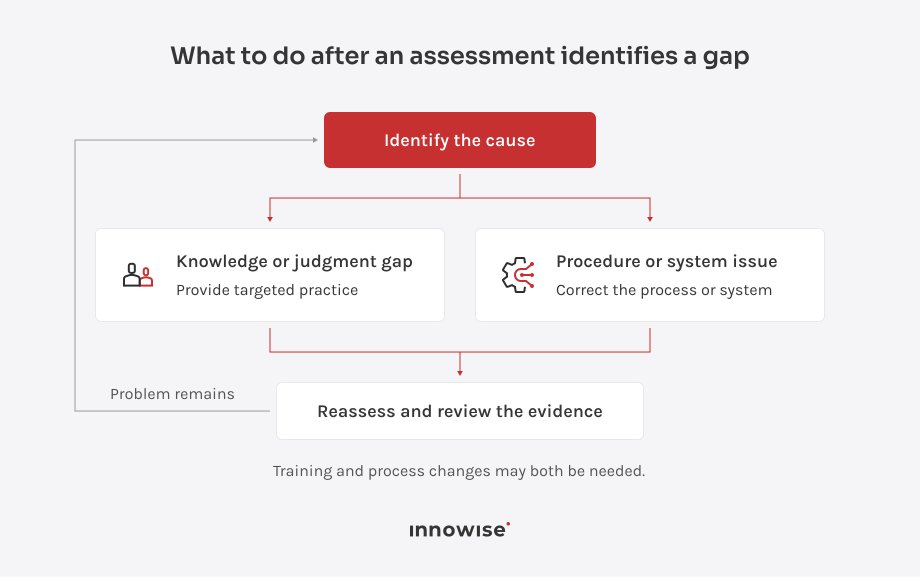
Nachdem die Bewertung aufgezeigt hat, wo das Problem liegt, muss die Bank prüfen, ob dasselbe Problem nach einer Schulung oder einer Prozessänderung erneut auftritt. Ein kurzer Test direkt nach der Schulung zeigt lediglich, wie gut sich die Mitarbeiter den Stoff in diesem Moment noch merken können. Ich würde dieselbe Kompetenz später anhand eines neuen Szenarios erneut überprüfen und das Ergebnis mit der ersten Bewertung vergleichen.
Sollte dasselbe Problem erneut auftreten, würde ich über die Schulung hinausdenken. Wenn ein Fehler bei der Einarbeitung immer wieder auftritt, würde ich sowohl die Vorgehensweise als auch das Verständnis des Mitarbeiters überprüfen. Selbst wenn Mitarbeiter die Regel kennen, können widersprüchliche Anweisungen zu wiederholten Fehlern führen.
Für Schulungen zur Einhaltung von Vorschriften im Bankwesen, sollte eine Nachkontrolle erfolgen, sobald eine Schwäche erneut auftritt, anstatt auf den nächsten jährlichen Kurs zu warten. Eine Wissens- oder Einschätzungslücke kann mehr Übung erfordern. Ein prozessbezogenes Problem erfordert Verfahrensänderungen, gefolgt von einer weiteren Beurteilung, um festzustellen, ob das Problem weiterhin besteht.
Sobald die Bank weiß, welche Kompetenz verbessert werden muss, kann Technologie bei zwei Aspekten des Prozesses helfen. KI kann dabei helfen, Schulungsmaterialien für diesen Bedarf zu erstellen, während Bewertungssoftware dafür sorgt, dass die Nachverfolgung an das ursprüngliche Problem gekoppelt bleibt.
Für Online-Compliance-Schulung gespeichert and Schulung zur Einhaltung von KI-Vorschriften, empfehle ich, zunächst auf anerkannte behördliche Quellen und die bankinternen Richtlinien zurückzugreifen. Der Entwurf sollte die Rolle und die Befugnisse des Mitarbeiters widerspiegeln und von einem Compliance-Prüfer genehmigt werden, bevor er an die Mitarbeiter ausgehändigt wird. Schulungen zu KI-Governance und Compliance sollte außerdem festlegen, wie diese Überprüfung dokumentiert wird und wie Entwürfe zur Überarbeitung zurückgeschickt werden.
Bewertungssoftware erweist sich als nützlich, wenn die Bank denselben Sachverhalt nach einer Änderung erneut überprüft. Die Zusammenarbeit von Innowise mit Vidda Solutions, einem norwegischen RegTech-Anbieter, zeigt einen Weg auf, wie dies umgesetzt werden kann. Die Plattform nutzt rollen- und risikobasierte Bewertungen und gibt Empfehlungen für einzelne Mitarbeiter. Testverantwortliche können eine Empfehlung als umgesetzt markieren und die Bewertung später erneut starten, um zu verfolgen, ob die Lücke im Laufe der Zeit weiterhin besteht. Sie können den vollständige Fallstudie um sich die Einrichtung genauer anzusehen.
Ich würde die Compliance-Schulungen für Bankmitarbeiter nicht damit beginnen, ein neues LMS einzuführen oder die Kursbibliothek zu erweitern. Stattdessen würde ich eine risikoreiche Position auswählen und beobachten, wie die Mitarbeiter mit schwierigen Situationen umgehen – im Vergleich zu den Anforderungen der jeweiligen Stelle. Etwaige sich abzeichnende Lücken zeigen der Bank, worauf sie den Schwerpunkt der Schulungen legen sollte, und helfen später dabei, die Fortschritte zu überprüfen. Sobald die Bank die Kompetenzen in einer bestimmten Funktion über einen längeren Zeitraum hinweg nachverfolgen kann, lässt sich derselbe Ansatz auch auf andere Funktionen übertragen.

Nutzen Sie das Kompetenzmodell, um festzustellen, ob das Problem in der Schulung oder im damit verbundenen Prozess liegt.
Ihre Nachricht wurde gesendet.
Wir werden Ihre Anfrage bearbeiten und uns so schnell wie möglich mit Ihnen in Verbindung setzen.
Diesen Oktober ist Innowise wieder unterwegs, mit einer neuen US-Roadshow die uns durch 13 Städte von Detroit bis Chicago führt.
Wenn uns unsere bisherigen Roadshows eines gezeigt haben, dann ist es, wie viel besser manche Gespräche von Angesicht zu Angesicht sind. Das ist eine Gelegenheit, sich richtig auszutauschen, Ideen in Ruhe zu besprechen und manchmal Chancen zu entdecken, die per E-Mail oder am Telefon einfach nicht zur Sprache kommen würden.
Diesmal äußerte sich Vasili Kovalevich, Senior Vice President für Geschäftsentwicklung, Egor Grishenko, Vizepräsident für Geschäftsentwicklung, und Egor Chareichyk, Vertriebsleiter, werden den ganzen Oktober über durch die USA reisen. Sie haben bereits Termine mit einigen unserer bestehenden Kunden vereinbart, würden aber auch gerne unterwegs neue Kontakte knüpfen.
Wenn Sie also in einer dieser Städte ansässig sind und ein Projekt im Sinn haben, eine technische Herausforderung besprechen möchten oder einfach nur neugierig sind, wie eine Zusammenarbeit mit Innowise aussehen könnte, kommen Sie doch einfach vorbei und sagen Sie Hallo.
Es muss kein formelles Treffen oder eine große Präsentation sein. Manchmal reichen schon ein Kaffee und ein gutes Gespräch aus, um herauszufinden, ob es etwas gibt, das es wert ist, gemeinsam weiterzuverfolgen.
Sind Sie gerade in der Nähe? Dann treffen wir uns doch. Nehmen Sie Kontakt mit unserem Team auf, und wir finden einen passenden Termin.