Så här utvecklar du en mobilbankapp: viktiga funktioner, steg och trender

12 oktober 2026 20 min läsning
Chef för mobil utveckling
Verifierad expert
Varje artikel på Innowise är skriven av författare med praktisk erfarenhet. De har en förståelse för ämnet som sträcker sig bortom teorin och bidrar med insikter från verkliga projekt.
9+ års erfarenhet
Verifierad expert
9+ års erfarenhet
Pavel driver leveransen av högpresterande mobilappar för iOS och Android. Med en bakgrund inom native engineering ser han till att plattformsoberoende och inbyggda produkter skalar smidigt och ger en felfri användarupplevelse.
Expertis
Plattformsoberoende appar iOS och Android Produktleverans
Låt oss prata

Viktiga lärdomar

  • Fundera på om du verkligen behöver en ny app. Ibland räcker det med en omdesign. Ibland ligger det djupare problemet i arkitekturen, gamla integrationer eller en kodbas som har blivit för kostsam att ändra.
  • Börja med de kunduppdrag som är viktigast. Åtkomst till kontot, betalningar, kortkontroll, support och tydliga transaktionsstatusar bör fungera väl innan du lägger till ytterligare funktioner.
  • Se till att säkerhet och efterlevnad tas med redan från början. Autentisering, KYC/AML, betalningsregler, datahantering och bedrägerikontroller kommer att forma både produkten och den tekniska uppbyggnaden.
  • Betrakta integrationer som en del av kärnomfattningen. Kärnbankfunktioner, kortbehandlingsföretag, betalningssystem, KYC-leverantörer, verktyg för bedrägeribekämpning, API:er för öppen bankverksamhet och CRM-plattformar kan vara avgörande för projektets framgång eller misslyckande.
  • Beakta hela banksystemet, inte bara mobilskärmarna. Backend-arbete, äldre system, testning, migrering, säkerhetsgranskningar och beroenden av tredjepartsprodukter är oftast avgörande för de faktiska kostnaderna och tidsplanen.
Sammanfatta artikeln med AI

När var det senast som din bankapp irriterade dig? För mig var det nog igår. 

Föreställ dig nu att du är den bank som har skapat den där produkten. Den produkt som folk klagar på, undviker när de kan och bara använder för att de inte har något bättre alternativ. Det är ingen särskilt trevlig situation att befinna sig i.

Om du vill utveckla en bankapp som människor kan lita på och använda utan att behöva svära åt sin telefon, väntar en lång checklista: produktomfång, användarupplevelse, säkerhet, arkitektur, integrationer, testning, regelefterlevnad, kostnad osv. Den första punkten på checklistan är enklare: läs det här Guide till utveckling av appar för mobilbank innan du börjar fatta kostsamma beslut.

På Innowise samarbetar vi med banker kring mobilprodukter – från den tidiga produktplaneringen till utveckling, integrationer, testning och lansering – och därför är den här guiden uppbyggd kring de beslut som i praktiken oftast är viktigast.

Översikt över marknaden för mobilbanker

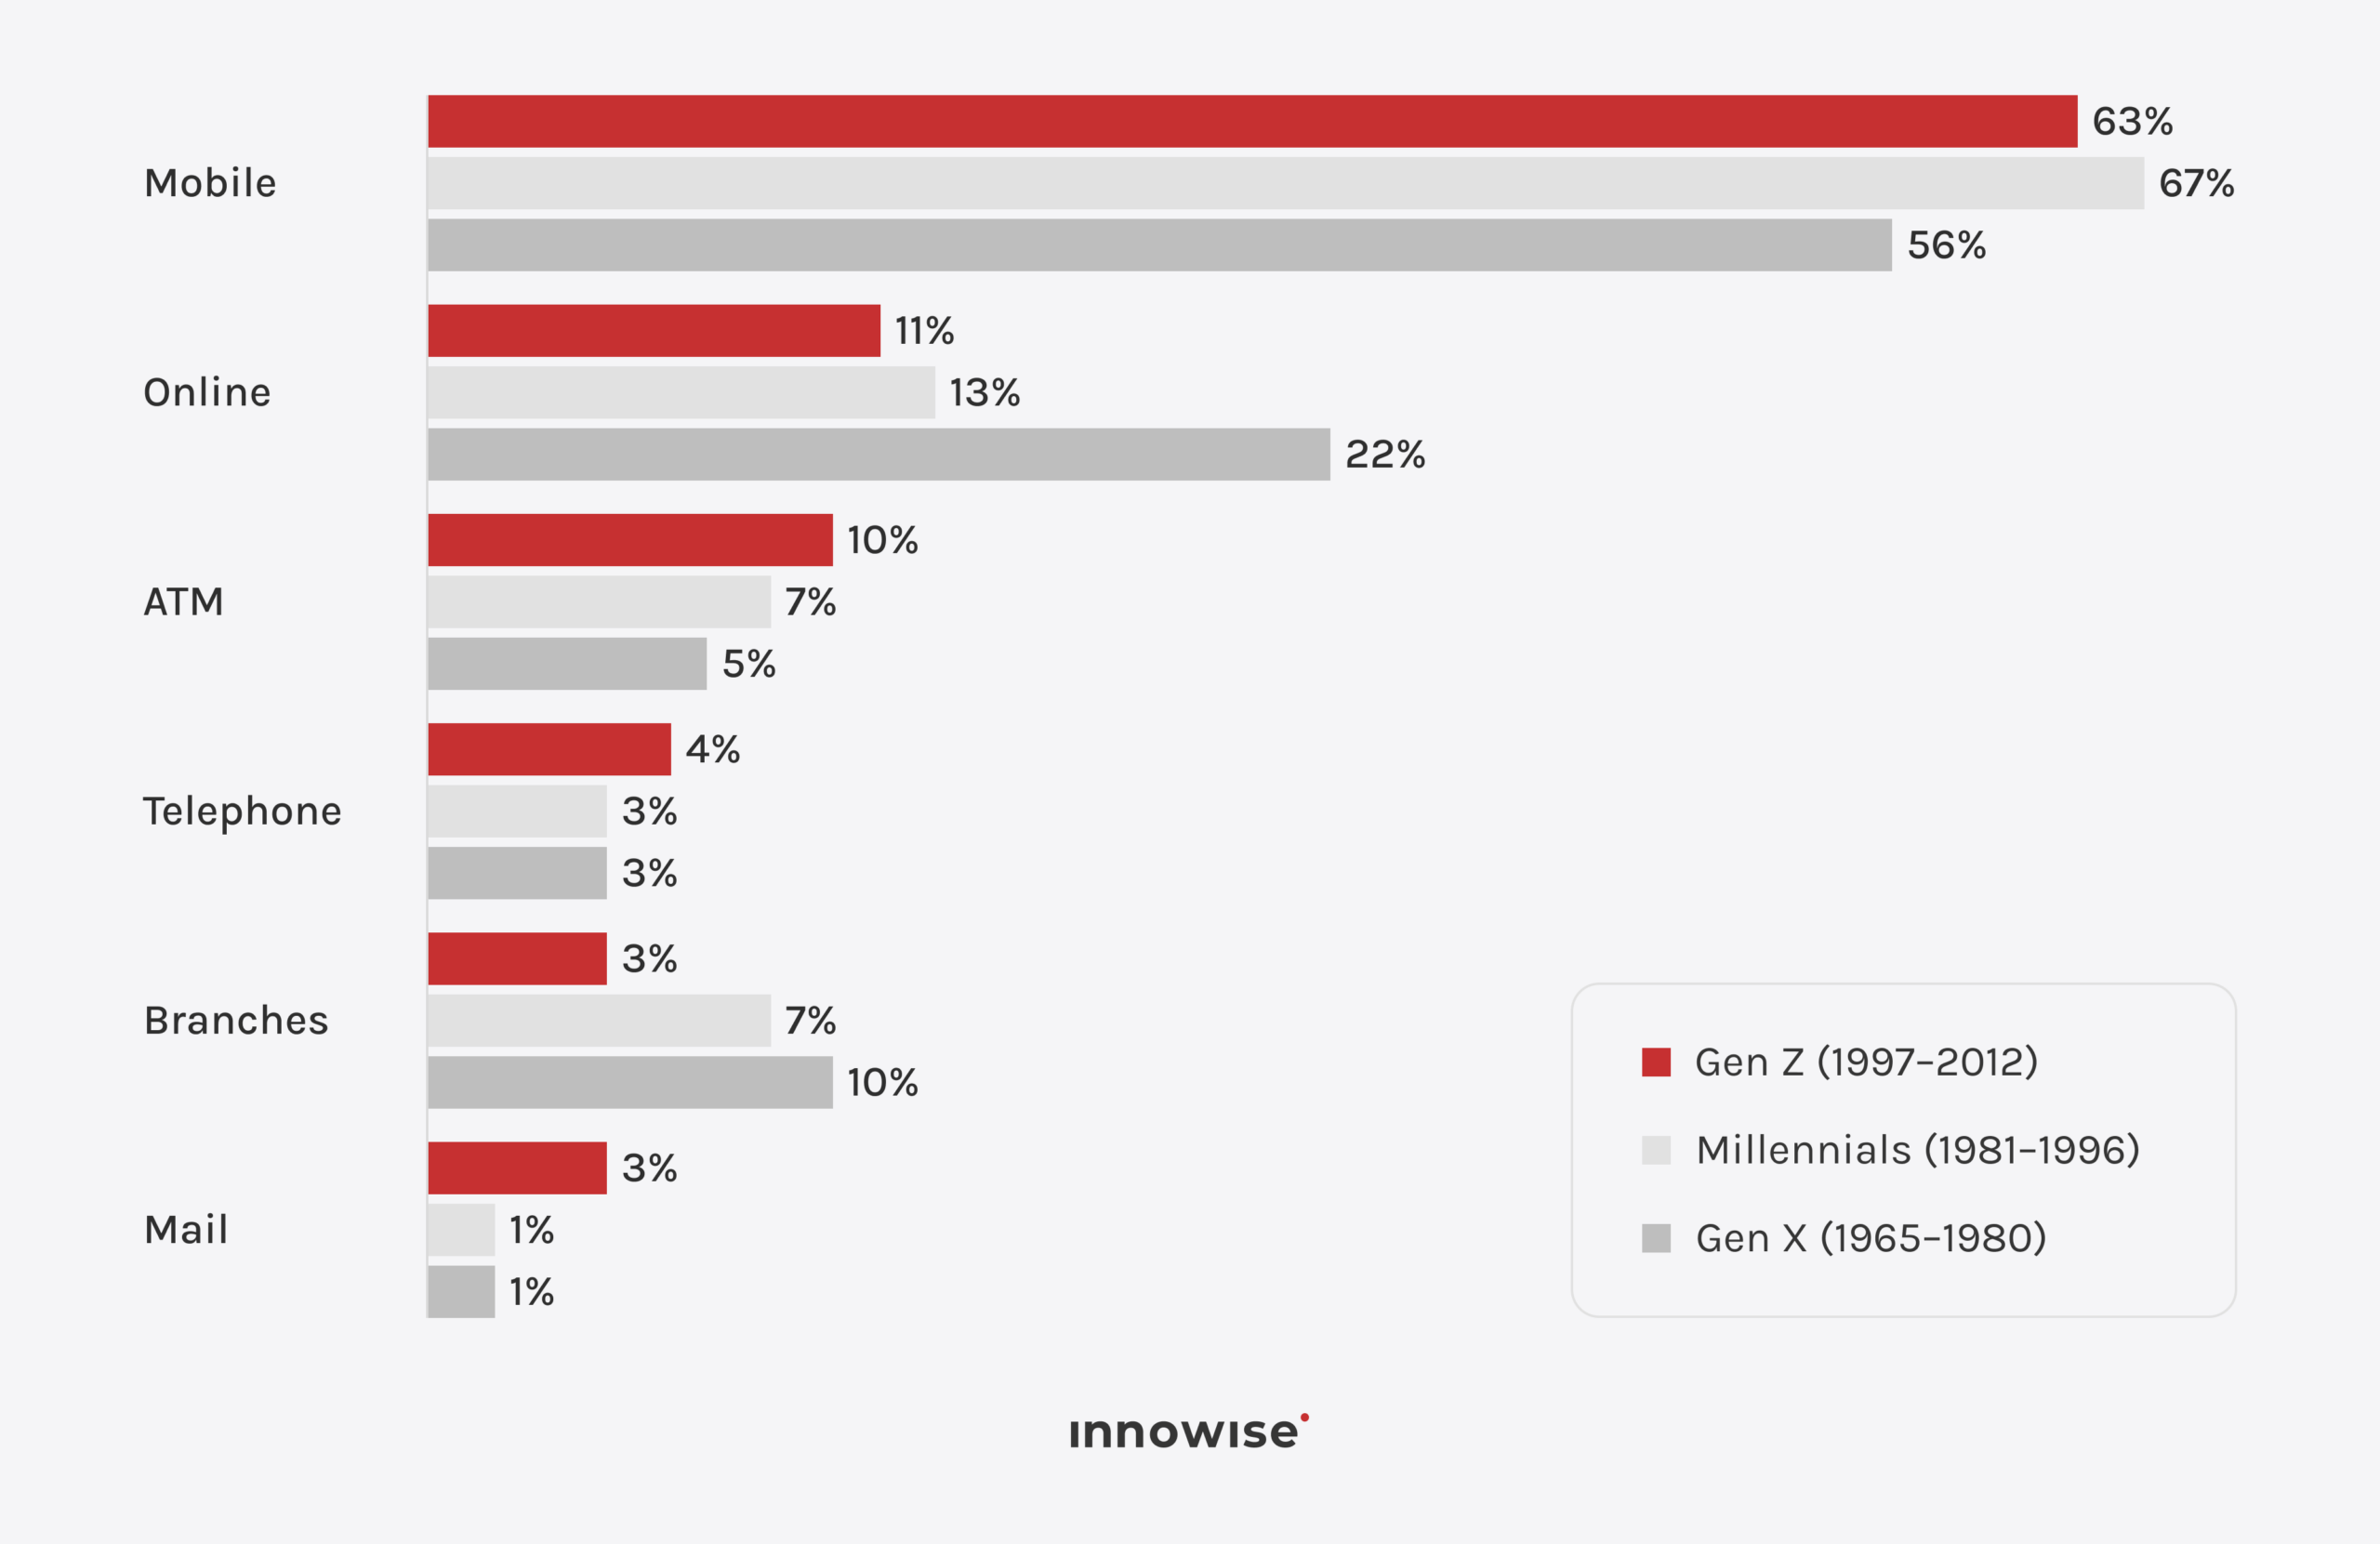
Mobilbank är redan den viktigaste bankkanalen för många kunder. I USA, 54% av konsumenterna uppgav att mobilappar var deras föredragna sätt att hantera sina bankkonton år 2025, jämfört med 22% för internetbanker och 9% för bankkontor. Bland Mill-generationen uppgick siffran till 67%.

I Storbritannien ser situationen ungefär likadan ut. 75% av de vuxna i Storbritannien använde mobilbank 2024, enligt UK Finance, och mobilbanker har nu gått om stationära banker som det vanligaste sättet att komma åt sitt konto. I hela EU, 67,21 TP180T personer i åldern 16–74 år använde internetbanker år 2024, en ökning från 54,6% år 2019.

Affärsargumenten sträcker sig bortom kundernas preferenser. McKinsey-rapporter att banker med bättre utvecklade mobilkanaler kan hantera mer än 80% rutinmässiga kundkontakter i appen och uppvisar betydligt högre kundaktivitet och mobilförsäljning än företag med genomsnittliga resultat.

Behöver alltså varje bank en app? Inte bokstavligen varenda en. Men om dina kunder redan förväntar sig att kunna kolla saldon, överföra pengar, hantera kort och få hjälp via mobilen, blir en undermålig app ett mycket uppenbart affärsproblem.

Hos Innowise brukar vi börja med att granska produktmodellen, befintliga system och integrationsbehov innan vi rekommenderar en skräddarsydd lösning eller en annan strategi.

Olika typer av appar för mobilbank

Appar för mobilbank kan delas in i några övergripande kategorier, främst utifrån vem som använder dem och vad användarna behöver göra med sina pengar. En privatkund som kontrollerar sitt saldo har helt andra behov än en ekonomichef som godkänner en betalningsomgång eller en privatkund som granskar sina investeringar. Här följer de viktigaste kategorierna och vad de är avsedda för.

TypAnvändningsfallViktiga egenskaperExempel
App för privatbankverksamhetPrivatbankärenden i vardagenKonton, överföringar, räkningar, kort, supportChase, Bank of America
Neobank eller app för digital bankverksamhetMobilanpassad vardagsbankverksamhetDigital kundregistrering, betalningar, budgetering, valutahandel, konton i flera valutorRevolut, Chime, N26
App för företags- eller affärsbankverksamhetFöretagets ekonomi och betalningshanteringÅtkomst för flera användare, godkännanden, massbetalningar, kontokontrollHSBCnet, CitiDirect
Privatbank eller förmögenhetsappInvesteringar och förmögenhetsförvaltningPortföljöversikter, investeringar, analys, tillgång till rådgivareUBS, Morgan Stanley

Det finns massor av hybrider.

En detaljhandelsbank kan lägga till investeringsverktyg. En neobank kan börja erbjuda företagskonton. En app för företagsbankverksamhet kan erbjuda kort, utgiftshantering och verktyg för kassaflöde. Kategorierna underlättar planeringen, men din faktiska produktmodell är viktigare än benämningen.

Viktiga funktioner i mobilbankappen

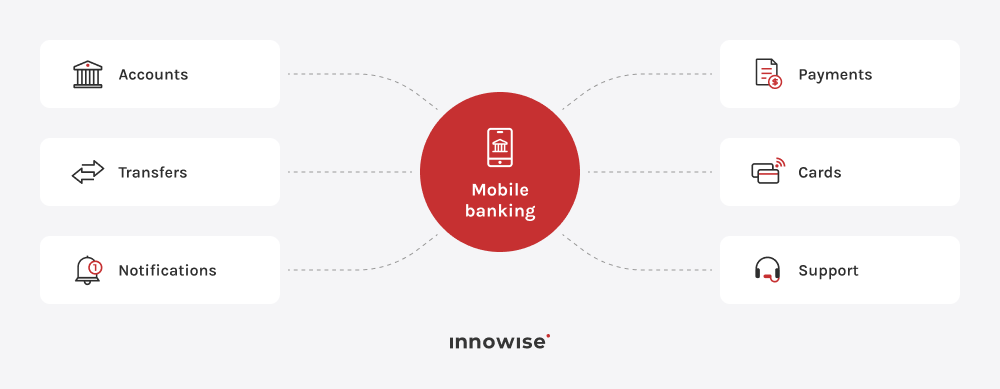
En bankapp ska hjälpa kunderna att få en överblick över sina pengar, överföra dem, styra vem som har tillgång till dem och få hjälp när något går fel.

Det är kärnan.

Allt annat får sin plats efter det.

Viktiga funktioner inom mobilbank

De viktigaste funktionerna omfattar de vardagliga bankärenden som kunderna förväntar sig att kunna sköta snabbt och säkert via sina mobiltelefoner.

Kontohantering

Öppna appen så ska kunden snabbt kunna förstå vad som händer med sina konton. Typiska funktioner är bland annat:

  • aktuella och tillgängliga saldon
  • kontouppgifter
  • transaktionshistorik
  • väntande transaktioner
  • filter och sökning
  • kontoutdrag
  • dokument som kan laddas ner, där så är relevant.

Transaktionshistoriken förtjänar mer uppmärksamhet än den brukar få. Kunderna ser inte råa processorkoder eller handlarsträngar som “data”. De ser en betalning som de inte känner igen och undrar omedelbart om någon har stulit deras kort.

Lättlästa handelsnamn, tydliga statuser för väntande transaktioner, begripliga datum, avgifter och betalningsstatusar kan undvika en hel del förvirring.

Betalningar och överföringar

Få banktransaktioner är viktigare än att överföra pengar. En kund behöver veta vem som får pengarna, hur mycket som dras från kontot, vad det kostar och när pengarna kommer fram.

Gemensamma drag är bland annat:

  • överföringar mellan egna konton
  • lokala och internationella banköverföringar
  • P2P-betalningar
  • fakturabetalningar
  • räddade stödmottagare
  • återkommande betalningar
  • överföringsgränser
  • betalningskvitton
  • betalningsuppföljning
  • avbokning om betalningssättet tillåter det.

Felstillstånd är lika viktiga. En betalning kan avvisas, försenas, dubbelbokföras, hållas tillbaka för kontroll eller godkännas av ett system medan ett annat system inte får det förväntade svaret. Appen behöver funktioner för att hantera allt detta.

Korthantering

Korttjänsterna bör göra det möjligt att vidta akuta åtgärder omedelbart. Har en kund tappat bort sitt kort under middagen? Då bör hen kunna spärra det. Har hen upptäckt en misstänkt transaktion? Då vill hen kunna se den senaste aktiviteten direkt.

Gemensamma drag är bland annat:

  • visa kortuppgifter där detta är tillåtet
  • låsa och låsa upp
  • ändra utgiftsgränser
  • hantera användning online eller internationell användning
  • PIN-kontroller
  • anmäla ett förlorat eller stulet kort
  • beställa en ersättningsvara
  • ansluta kort till kompatibla digitala plånböcker
  • visa korttransaktioner
  • inled en tvist eller kontakta supporten.

Kundupplevelse

En bankapp måste också klara av de tråkiga uppgifterna på ett bra sätt:

  • digital introduktion
  • profilhantering
  • meddelandeinställningar
  • säker meddelandehantering
  • supportchatt
  • serviceförfrågningar
  • uppladdning av dokument
  • sökning efter filial eller bankomat där så är relevant
  • tillgänglighetsinställningar
  • inställningar för samtycke och integritet.

Försök inte att ge alla banktjänster lika stor synlighet.

Kunderna har oftast ett fåtal vanliga uppdrag och en lång rad mer sporadiska uppdrag. Din navigering bör spegla detta.

Interaktiv demonstration: se mobilbankens viktigaste funktioner i praktiken

Undrar du hur allt detta kan se ut i en faktisk produkt? Här är ett exempel.

Denna demo av mobilbanktjänster är ett exempel på hur vi på Innowise kan strukturera centrala bankflöden i en mobilapp. Den visar hur betalningar, kort, översikter över utgifter, kreditprodukter, aviseringar och säkerhetsinställningar kan integreras i ett verkligt gränssnitt.

Klicka dig runt. Det är mycket lättare att bedöma användarupplevelsen i en bankapp när man kan navigera sig igenom den.

Vill du ha det här för din bank?

Se hur rätt funktioner, integrationer och användarupplevelse kan samverka i din produkt.

Avancerade funktioner i mobilbankappar och trender för 2026

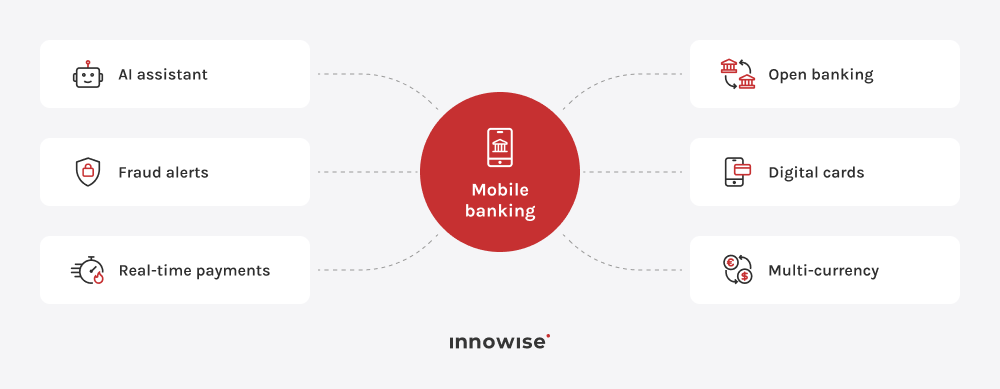
De avancerade funktionerna gör att appen går utöver vanliga bankärenden och erbjuder snabbare betalningar, mer omfattande finansiella verktyg, bättre kontrollmöjligheter och nya sätt att interagera med tjänsterna.

Bankapparna år 2026 tar över en allt större del av kundresan. Uppgifter som tidigare krävde ett telefonsamtal, ett besök på kontoret eller någon annan tjänst kan nu skötas direkt i appen. 

Det öppnar upp för några riktigt användbara möjligheter. Och, om det hanteras på fel sätt, massor av nya sätt att irritera folk. 

  • Finansiella assistenter baserade på AI. AI-assistenter kan besvara frågor om konton, förklara transaktioner, hjälpa användare att hitta funktioner och vägleda dem genom vanliga serviceärenden. Deras ansvarsområde bör vara tydligt definierat, särskilt när det gäller känsliga finansiella åtgärder och överlämningar till supporten.
  • Råd om pengar och insikter om utgifter. Bankappar kan använda konto- och transaktionsdata för att visa återkommande avgifter, kommande räkningar, utgiftsmönster, framsteg i sparandet eller perioder då kontantbeholdningen kan börja ta slut. Värdet ligger i att göra den informationen lätt att förstå och agera utifrån.
  • Upptäckt av bedrägerier och säkerhetskontroller. Moderna bankappar kan upptäcka ovanlig aktivitet, begära ytterligare verifiering vid behov och ge användarna ett snabbt sätt att granska eller rapportera misstänkta transaktioner. Dessa kontrollåtgärder fungerar ofta tillsammans med enhetskontroller, autentiseringsregler och transaktionsövervakning.
  • Betalningar i realtid. Med realtidsbetalningar kan kunderna skicka och ta emot pengar på några sekunder, förutsatt att den lokala betalningsinfrastrukturen stöder detta. Appen bör visa tydlig information om betalningsstatus, mottagaruppgifter, avgifter och bekräftelse under hela processen.
  • Öppen bankverksamhet och kontoaggregering. Med öppen bankverksamhet kan kunderna koppla samman konton hos andra banker och få en samlad överblick över sin ekonomi på ett och samma ställe. Det kan även möjliggöra betalningsinitiering och andra tjänster, beroende på marknaden och tillgängliga API:er.
  • Digitala kort som skapas direkt och avancerade kortinställningar. Digitala kort kan utfärdas direkt i appen, ibland redan innan det fysiska kortet har anlänt. Kunderna kan även hantera kreditgränser, onlinebetalningar, internationell användning, kopplingar till digitala plånböcker och andra kortinställningar.
  • Inbyggda finansiella tjänster. Med inbyggda finansiella tjänster integreras banktjänster i produkter och plattformar från tredje part. För bankerna kan detta innebära att de gör konton, kort, betalningar eller lånetjänster tillgängliga via API:er, samtidigt som delar av kundresan förblir inom bankappen.
  • Bankverksamhet med flera valutor och gränsöverskridande bankverksamhet. Funktioner för flera valutor gör det möjligt för kunderna att inneha, växla och överföra pengar i olika valutor. Tydliga växelkurser, avgifter, avvecklingstider och slutliga mottagna belopp är det viktigaste i detta sammanhang.
  • Röststyrd bankverksamhet. Röstfunktioner kan hjälpa användarna att navigera i appen, kontrollera grundläggande kontoinformation eller få tillgång till utvalda tjänster. De är särskilt användbara för tillgänglighet och enkla handsfree-interaktioner.
  • Privatekonomi. Verktyg för privatekonomi kan omfatta budgetering, utgiftskategorier, uppföljning av återkommande betalningar, sparmål och översikter över kassaflödet. Deras syfte är enkelt: att hjälpa användarna att förstå vad som händer med deras pengar och vad som kan behöva uppmärksammas.

Bankprojekt som vi har genomfört

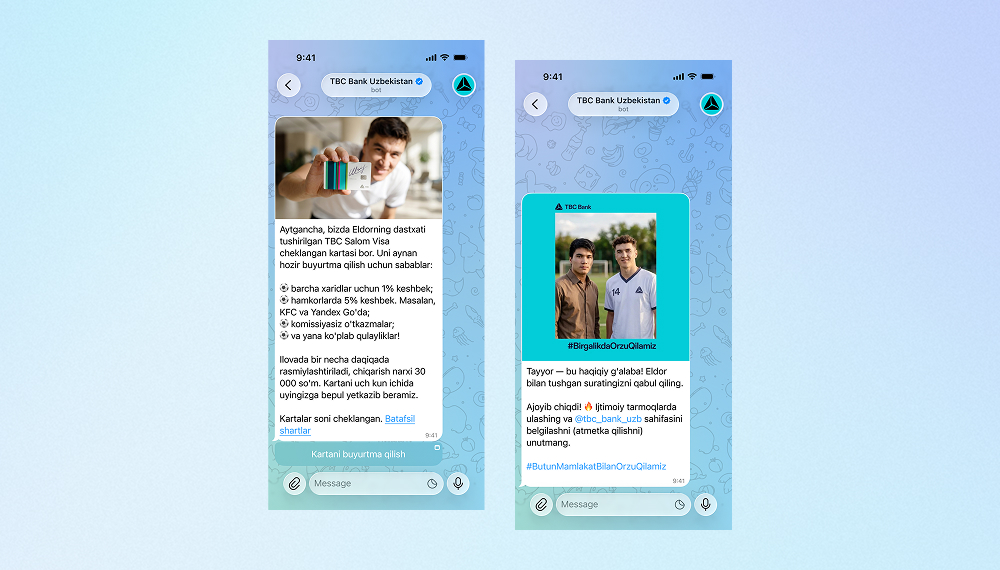
AI-bot för TBC Banks marknadsföringskampanj
Innowise har utvecklat en tvåspråkig Telegram-bot som skapar AI-selfies med TBC Banks fotbollsstjärna som varumärkesambassadör.
3,000 engagerade användare
2 språk som stöds
Läs fallstudien
Kundrecension
Läs fallstudien
Client review logo. Kundrecension
AI Telegram bot..
Utveckling av ett datalager för hantering av bankdata
Vi har utvecklat ett centraliserat datalager för att lagra, bearbeta och skydda stora datamängder som rör företagskunder, konton och transaktioner.
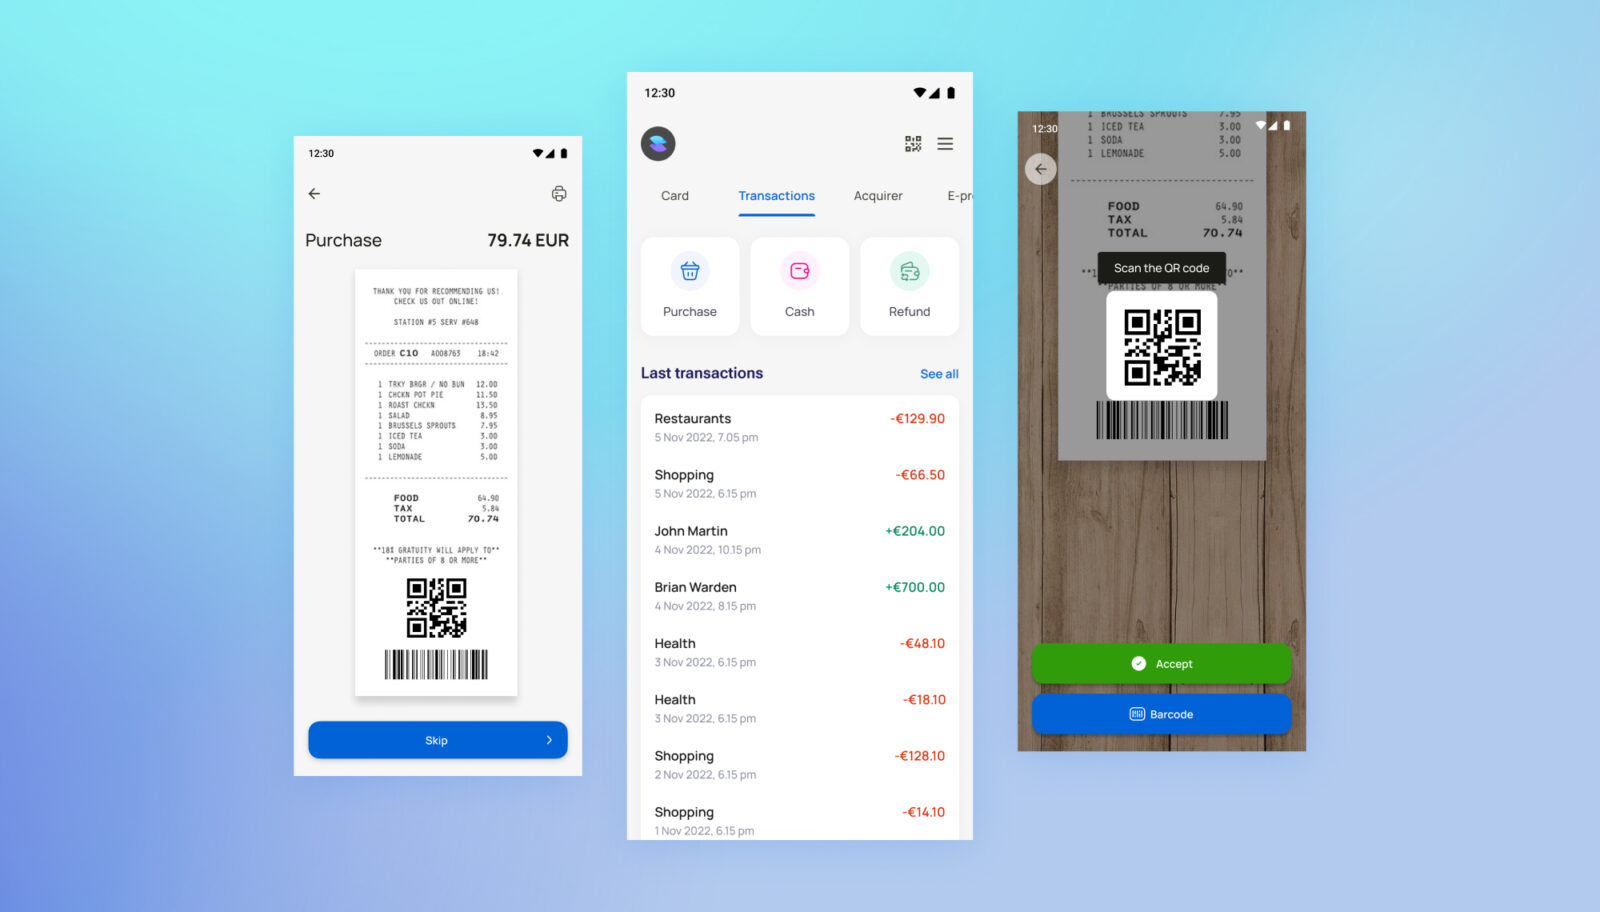
Refaktorering och förbättring av en Android-baserad POS-terminalapp
Innowise – optimerad programvara för kassaterminaler, vilket förbättrar funktionaliteten, åtgärdar identifierade fel och harmoniserar kodbasen.
100% efterlevnad av EMV-standarden
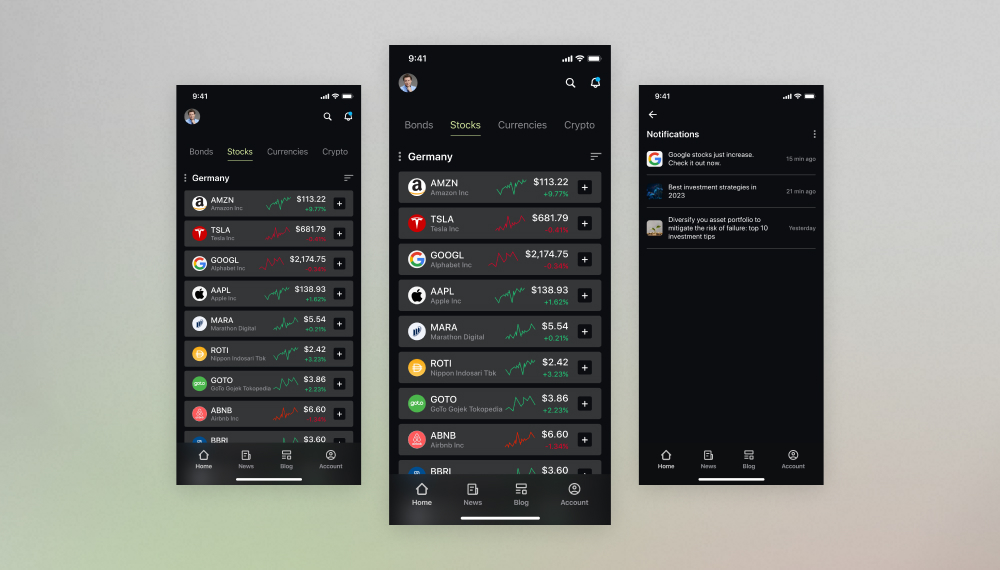
Utveckling av en investeringsplattform för alla kanaler
Vi har utvecklat en funktionsrik finansapp som samlar bankinsättningar, aktieinvesteringar, tillgångsportföljer, pensionssparande och mycket mer under ett och samma tak.
Utveckling av en KYC-lösning för mobilappar
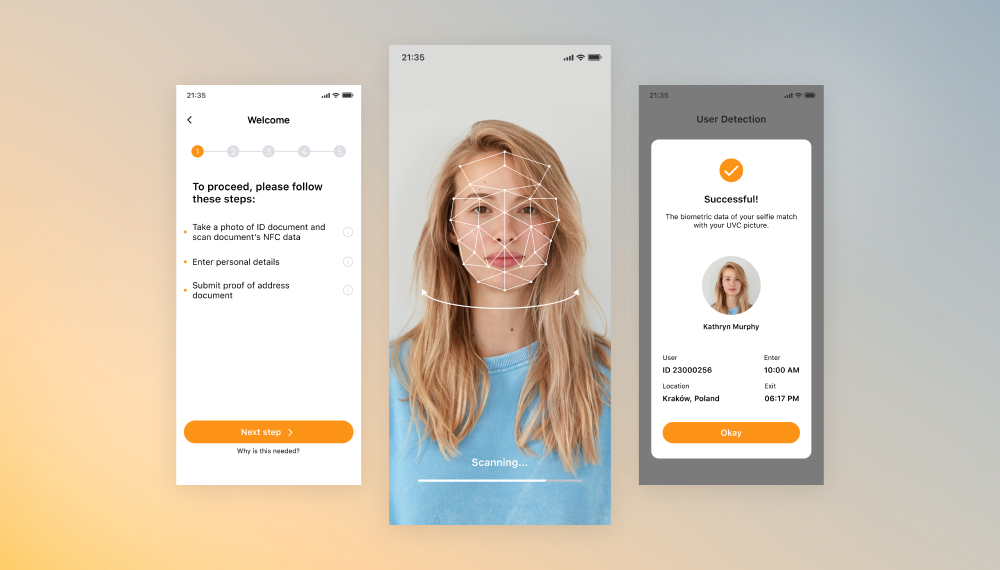
Vi har uppgraderat programvaran för hantering av kundidentitet och åtkomst för iOS och Android för att möjliggöra smidig plattformsoberoende användning och biometrisk verifiering.
Optimering av bankcentrerade mobilappar
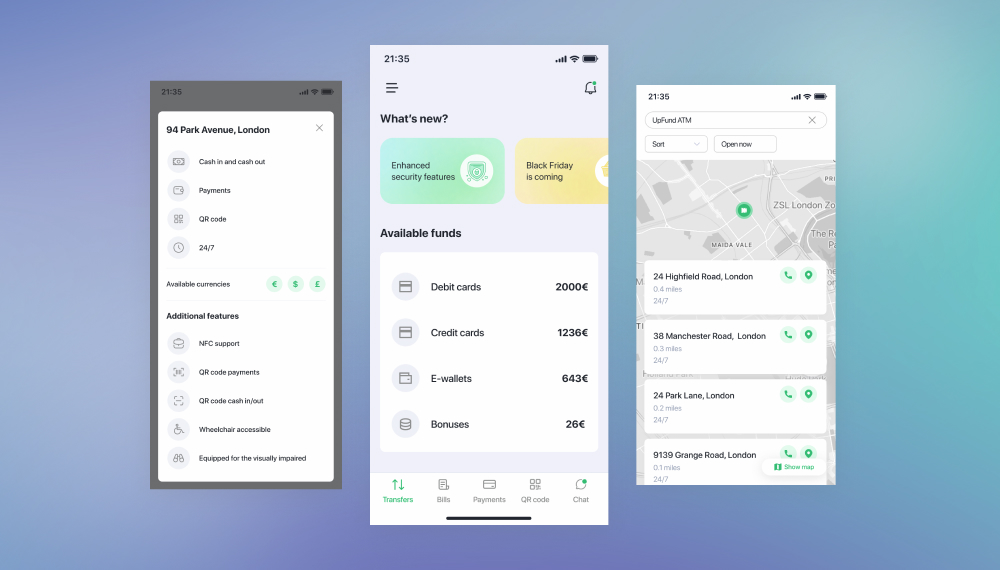
Vi har utvecklat programvara för kortutfärdningsmaskiner som möjliggör insättningar och uttag via QR-koder och säkerställer att bankomaterna integreras med Google Maps.
Utveckling av webbappar för banktjänster för penningöverföringar
Innowise utvecklade en komplex SaaS-plattform från grunden som möjliggör penningöverföringar och spårningsanalys.
25-30 valideringar för varje typ av transaktion
Utveckling av plattformar för öppen bankverksamhet
Innowise har utvecklat en öppen bankplattform och tillhandahållit API-aggregeringstjänster.
100% Efterlevnad av de tekniska standarderna enligt PSD2
01 / 01
Close popup icon

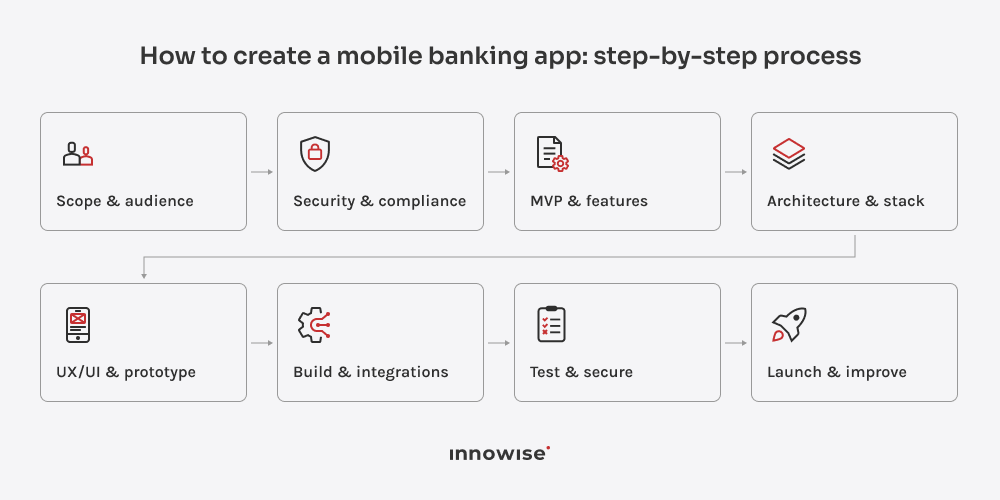
Så här skapar du en mobilbankapp: steg-för-steg-guide

För att utveckla en mobilbankapp bör du börja med produkt- och driftsmässiga begränsningar och sedan gå vidare till funktioner, arkitektur, användarupplevelse, teknik, integrationer, testning och lansering.

Ordningen är viktig.

Steg 1: Fastställ produktens omfattning och målgrupp

Banken känner redan till sina kunder, marknader och produkter. Här handlar det om att exakt definiera vad appen ska omfatta och vem som ska använda vilka delar av den.

Utgå från verkliga bankupplevelser:

  • vilka kundsegment som kommer att använda appen
  • vilka produkter och tjänster som bör finnas tillgängliga på mobilen
  • vilka resor som ska ingå i den första lanseringen
  • vilka användarroller som kräver olika åtkomst eller behörigheter
  • vilka länder, valutor och betalningssätt som omfattas
  • vilka system och leverantörer appen behöver ansluta till.

Detta ger teamet en tydlig produktavgränsning innan planeringen av funktioner inleds. Det bidrar också till att skilja mellan nödvändiga bankprocesser och idéer som kan vänta till senare versioner.

Steg 2: Utvärdera lagstiftnings- och säkerhetskrav

Om du tränar Hur man utvecklar en säker mobilbankapp, se till att säkerhets-, regelefterlevnads-, juridik- och riskteam involveras i projektet i tillräckligt tidigt skede för att kunna påverka utformningen. Vanligtvis behöver ni gå igenom områden som:

  • KYC-/AML-kontroller och kundverifiering
  • MFA och biometri
  • Kryptering
  • säker hantering av finansiell information
  • enhetssäkerhet
  • bedrägerikontroller
  • betalningsregler
  • integritet och samtycke
  • revisionskrav
  • krav på datalagring
  • kontroller av tredjepartsleverantörer

Den exakta listan beror på land, licenser, produkttyp, betalningssätt och vilka uppgifter som berörs. Ta till exempel en amerikansk detaljhandelsbank som utfärdar betalkort: KYC/AML, kortkrav, bedrägerikontroller och kundautentisering kommer att prägla stora delar av produkten. Ta nu en EU-bank som erbjuder omedelbara SEPA-överföringar. Betalningen måste nå mottagaren inom 10 sekunder, samtidigt som verifiering av betalningsmottagaren och andra efterlevnadskontroller fortfarande måste anpassas till det flödet.

Därför bör dessa krav omsättas i produktregler i ett tidigt skede. Vid “stark autentisering” måste man till exempel fastställa när biometriska uppgifter är tillräckliga, när en extra kontroll krävs och vad som händer på en ny enhet eller efter misslyckade inloggningsförsök.

Steg 3: Definiera MVP och funktionsuppsättningen

En MVP för bankverksamhet måste fortfarande fungera som en bankprodukt. Det är meningslöst att lansera ett “minimalt” överföringsflöde om transaktionsstatusarna är förvirrande eller om återhämtningen efter fel inte har utarbetats.

För en app inom privatbankssektorn kan den första versionen innehålla följande:

  • introduktion och inloggning
  • kontoöversikt
  • transaktionshistorik
  • överföringar
  • grundläggande kortkommandon
  • meddelanden
  • profil- och säkerhetsinställningar
  • stöd

En MVP för företagsbankverksamhet kommer att se annorlunda ut. Roller, godkännanden, betalningsbatcher och kontorättigheter kan komma att prioriteras före hälften av de konsumentfunktioner som folk vanligtvis förknippar med mobilbanker.

För en neobank, digital onboarding, finansiering, kort och betalningar kan vara avgörande för hela den första upplevelsen.

Hemligheten ligger i att välja en sammanhängande del av bankverksamheten. En slumpmässig samling av “enkla” funktioner är inte en MVP.

Om du vill få den första versionen rätt redan från början, så är Innowise:s MVP-utvecklingstjänster kan bidra till att fastställa omfattningen, testa konceptet och omvandla det till en produktplan som är redo för utveckling.

Steg 4: Utforma arkitekturen och välj teknikstacken

En vanlig arkitektur för mobilbanker ser, i mycket förenklad form, ut så här:

mobilapp → API och integrationslager → backend-tjänster → data och kärnbanksystem

API- och backend-lagren hanterar autentisering, behörigheter, transaktionslogik, datatillgång samt anslutningar till banksystem och tredjepartsleverantörer. Denna uppdelning är särskilt användbar när appen behöver fungera tillsammans med äldre bankinfrastruktur.

En typisk stack kan innehålla:

LagerTeknik
MobileSwift, Kotlin, Flutter, React Native
BackendJava, .NET, Node.js, Go
DatabaserPostgreSQL, MySQL, NoSQL där så är lämpligt
APIREST, GraphQL där så är lämpligt
CloudAWS, Azure, GCP
InfrastrukturDocker, Kubernetes, CI/CD

Välj den lösning som passar bäst utifrån din befintliga infrastruktur, dina säkerhetskrav, integrationer, transaktionsvolym och teamets kompetens. Vår guide till den bästa teknikstacken för utveckling av mobilappar där detta beslut beskrivs mer ingående.

När det gäller mobilplattformen måste du också välja mellan native-utveckling och plattformsoberoende utveckling. Native-utveckling ger dig mer direkt tillgång till plattformsspecifika funktioner, medan plattformsoberoende utveckling gör det möjligt för teamen att dela mer kod mellan iOS och Android. Se vår Guide till utveckling av plattformsspecifika respektive plattformsoberoende appar för avvägningarna.

Steg 5: Utforma UX/UI och skapa en prototyp

En stor del av Hur man utvecklar en mobilbankapp Det handlar om att utforma det med tanke på svåra resor redan från början. Allvarligt talat.

Skapa prototyper för de situationer där bankärenden kan bli krångliga: misslyckad verifiering, väntande överföringar, återställning av konton, otillgängliga tjänster eller återförda betalningar. Dessa fall säger mycket mer om användarupplevelsens kvalitet än en snyggt utformad instrumentpanel.

Kartlägg hela processen, inklusive felstillstånd, innan utvecklingen påbörjas. Innowise:s design av mobilapp Tjänsterna kan bidra till att omvandla dessa idéflöden till testade prototyper och gränssnitt som är klara för produktion.

Steg 6: Utveckla appen, backend-systemet och integrationerna

Det är här som mobilappen, backend-systemet, banksystemen och tredjepartsleverantörerna måste fungera som en enda produkt.

De viktigaste integrationerna omfattar vanligtvis:

IntegrationSyfte
Kärnbanksystem och huvudbokKonton, saldon och transaktioner
Betalnings- och kortplattformarÖverföringar, fakturor, kortutfärdning och kontroller
KYC/AML-leverantörerIdentitetsverifiering och efterlevnadskontroller
Kredit-, bedrägeri- och risktjänsterRiskbedömningar, bedrägeriupptäckt och kreditbeslut
API:er för öppen bankverksamhet och digitala plånböckerExterna konton och betalningsalternativ
CRM-, support- och kommunikationsverktygSupport, aviseringar och kundkommunikation

Utforma integrationer med tanke på eventuella fel. Tjänsteleverantörer kan drabbas av timeout, svar kan komma för sent och förfrågningar kan dupliceras. Definiera omförsök, skydd mot dubbletter, timeouts, avstämning, statusmappning och kundmeddelanden innan sådana situationer uppstår i produktionsmiljön.

Steg 7: Testa funktionalitet, prestanda och säkerhet

När det gäller bankappar bör testningen följa pengarna och uppgifterna genom hela transaktionen.

Vid en överföring ska du kontrollera belopp, mottagare, avgifter, gränser, transaktionshistorik, meddelanden, revisionsspår och hantering av dubbla begäranden.

En gedigen testplan bör omfatta följande:

  • enhetstestning och API-testning
  • bankupplevelser från början till slut
  • Täckning av enheter och operativsystem
  • belastning och dåliga nätverksförhållanden
  • behörigheter och autentisering
  • säkerhets- och penetrationstestning
  • transaktionsavstämning
  • leverantörsfel
  • appuppdateringar och bakåtkompatibilitet.

Var särskilt uppmärksam på instabila anslutningar. Om nätverksförbindelsen bryts mitt i en överföring ska kunden aldrig behöva undra om pengarna har överförts eller inte.

Innowises testning av mobilappar Tjänsterna omfattar funktionstestning, prestandatestning, kompatibilitetstestning, användbarhetstestning och säkerhetstestning.

Steg 8: Lansera, övervaka och kontinuerligt förbättra

Använd stegvisa lanseringar, funktionsflaggor eller begränsade kundgrupper så att du kan reagera snabbt om något går fel.

Innan lanseringen bör du fastställa vilka indikatorer du ska bevaka och vem som ansvarar för respektive händelse: krascher, misslyckade betalningar, inloggningsproblem, långsamma tjänster, driftstörningar hos leverantörer, avhopp under onboarding-processen, recensioner i appbutiker och toppar i supportförfrågningar.

Efter lanseringen bör du utgå från användarnas faktiska beteende när du utformar utvecklingsplanen. Återkommande supportärenden, avbrutna flöden, långsamma skärmbilder och åtgärder som användarna måste försöka flera gånger pekar oftast på vad som bör åtgärdas härnäst.

Planera din bankapp på rätt sätt

Se till att ha en tydlig bild av MVP, integrationer, säkerhet och leveransstrategi innan utvecklingen påbörjas

Utmaningar inom utveckling och praktiska lösningar

De största utmaningarna vid utveckling av mobilbankstjänster ligger oftast i gränslandet mellan system, regelverk och team.

UtmaningVarför det är viktigtPraktisk lösning
Integration av äldre systemFöråldrade API:er, inkonsekventa dataformat och bristfällig dokumentation kan fördröja leveransen och orsaka felUtvärdera systemen i ett tidigt skede, inför API:er eller mellanprogramvara där det är lämpligt, testa anslutningarna separat, migrera stegvis
Säkerhet och användarvänlighetOmfattande autentisering kan vara frustrerande för användarna, medan bristfälliga säkerhetsåtgärder ökar riskenAnvänd biometri, riskbaserade kontroller, utökad verifiering och användbarhetstester
TransaktionsnoggrannhetFel kan leda till dubbletter, förseningar, ofullständiga tillstånd eller förvirrande transaktionsposterAnvänd idempotens, validering, avstämning, revisionsloggar och återställningslogik
Prestanda och tillgänglighetHög trafik eller driftstörningar hos tredje part kan hindra viktiga resorBelastningstest, kapacitetsplanering, övervakning av tjänster, användning av caching där så är lämpligt, förberedelse av failover-vägar
Löpande underhållFörändringar i operativsystem, säkerhetsbrister, lagstiftning och produktutveckling håller verksamheten i rörelseSäkerställa regressionstäckning, release-processer, säkerhetsuppdateringar, övervakning och en tydlig underhållsplan

En ytterligare utmaning är ansvarsfördelningen. Tilldela en tydlig ansvarig för varje större kundresa, från kontoöppning och överföringar till kortersättning och tvister, så att någon bär ansvaret för hela kundupplevelsen.

Kostnad för utveckling av mobilbankapp

Kostnaden för utveckling av appar för mobilbank Det beror mindre på antalet skärmar och mer på vad appen måste ansluta till, bearbeta, säkra och stödja. Backend-omfattningen, integrationer, efterlevnadskrav och befintlig bankinfrastruktur har vanligtvis störst inverkan.

Projektets räckviddVad det vanligtvis innebärUtvecklingsinsats
PrototypViktiga användarresor, användargränssnitt, klickbara flöden, begränsat arbete med backendLägre
App som använder befintliga banksystemMobilapp, API:er, autentisering, befintliga kärn- och betalningsanslutningarMåttlig
App med nya backend-tjänsterMobilapp, backend-utveckling, flera integrationer, säkerhets- och driftsverktygHög
Komplett bankplattformMobil, backend-domäner, komplexa integrationer, infrastruktur, efterlevnad, operativa verktygMycket hög

Kostnadsberäkningen stiger snabbt så snart projektet utökas med nya betalnings- eller kortanslutningar, KYC/AML-leverantörer, bedrägeribekämpningssystem, datamigrering, komplexa säkerhetskrav eller omfattande backend-arbete. För att få en korrekt budget bör du kartlägga dessa beroenden innan du gör en kostnadsberäkning för själva mobilutvecklingen.

Se vad din bankapp kommer att kosta

Skapa din mobilbankapp med Innowise

Innowise omfattar hela utvecklingsprocessen för en bankapp: produktutveckling, UX/UI, mobil- och backend-utveckling, integrationer, kvalitetssäkring, driftsättning samt support efter lansering. Det innebär färre överlämningar mellan olika leverantörer och ett enda team som arbetar med appen, betalningar, identitetshantering, kort, API:er, infrastruktur och testning.

Vi kan även utvärdera en befintlig bankprodukt innan utvecklingen påbörjas, bland annat vad gäller arkitektur, kodkvalitet, säkerhetsbrister, beroenden i backend-systemet, prestanda och begränsningar vid migrering. Du kan ta del av vår certifieringar när du kontrollerar säkerhets- och leveranskraven för ditt projekt.

Avslutande tankar

Mobilbankerna kommer att fortsätta utvecklas mot snabbare betalningar, bredare tillgång till konton, bättre säkerhet och fler tjänster i appen.

Så bygg för förändring. Appen bör kunna lägga till nya leverantörer, stödja nya betalningssätt, uppfylla nya krav och växa utan att det krävs en omfattande ombyggnad vartannat år.

FAQ

Utveckling av mobilbankappar omfattar själva appen och allt som krävs för att banktjänsterna ska fungera via den: backend-tjänster, API:er, autentisering, betalningar, kort, identitetskontroller, integrationer, säkerhet och testning. Om du undrar hur man skapar en mobilbankapp kan Innowise ta hand om hela utvecklingscykeln, från produktplanering till lansering och support.
Det beror på projektets omfattning. Backend-utveckling, äldre system, integrationer, KYC/AML, betalningar, kort, bedrägeribekämpning, säkerhet, migrering och testning kan alla påverka kostnadsberäkningen avsevärt. På Innowise kartlägger vi först dessa faktorer och gör sedan en kostnadsberäkning utifrån det faktiska arbetsomfånget.

Tidsplanen beror på funktionsuppsättningen, arkitekturen, integrationerna, arbetet med regelefterlevnad och den befintliga infrastrukturen. En bank med väl dokumenterade API:er och etablerade tjänster kan gå framåt mycket snabbare än en bank som behöver genomföra omfattande arbete med backend-system och integrationer.

Ja, i de fall där bankens tillstånd, jurisdiktion, regelefterlevnadsramverk, förvaringsmodell och riskpolicy tillåter det. Appen kan hantera kryptovalutasaldon, växling, överföringar eller tjänster från tredje part, men de underliggande aspekterna av förvaring, säkerhet, transaktionsövervakning och regelverk måste först klargöras.

Aktuella trender inom mobilbanker omfattar AI-assistenter, betalningar i realtid, kontoaggregering, digitala kort, skärpta bedrägerikontroller, inbyggda finansiella tjänster, banktjänster i flera valutor och mer avancerade verktyg för ekonomihantering. Välj de funktioner som tillgodoser ett verkligt kundbehov.

Säkerheten bör omfatta autentisering, kryptering, datalagring, API:er, transaktionskontroller, bedrägerikontroller, infrastruktur, testning, övervakning och återställning. Hos Innowise beaktas dessa krav redan i arkitektur- och designfaserna, istället för att läggas till strax före lanseringen.

Börja med de funktioner i Chime eller Revolut som är relevanta för din målgrupp, till exempel onboarding, kort, valutaväxling, betalningar eller sparande. Definiera sedan vilka licenser, bankpartner, betalningskanaler, backend-system och leverantörer som krävs för att stödja dessa funktioner.

Leta efter erfarenhet inom banksektorn, gedigen expertis inom mobilteknik och backend, säkerhetsrutiner, integrationskompetens samt förmågan att arbeta med era befintliga system. Fråga också om er nuvarande app verkligen behöver byggas om. Hos Innowise skulle vi först granska produkten, arkitekturen, integrationerna och de tekniska begränsningarna innan vi rekommenderar projektets omfattning.

Visa mer Visa mindre

Innehållsförteckning

    Kontakta oss

    Boka ett samtal eller fyll i formuläret nedan så återkommer vi till dig när vi har behandlat din förfrågan.

    Skicka ett röstmeddelande till oss
    Bifoga dokument
    Ladda upp filen

    Du kan bifoga 1 fil på upp till 2 MB. Giltiga filformat: pdf, jpg, jpeg, png.

    Genom att klicka på Skicka samtycker du till att Innowise behandlar dina personuppgifter enligt vår integritetspolicy för att förse dig med relevant information. Genom att lämna ditt telefonnummer samtycker du till att vi kan kontakta dig via röstsamtal, SMS och meddelandeappar. Samtals-, meddelande- och datataxor kan gälla.

    Du kan också skicka din förfrågan till oss

    på contact@innowise.com
    Vad händer härnäst?
    1

    När vi har tagit emot och behandlat din förfrågan återkommer vi till dig för att diskutera dina projektbehov och underteckna ett sekretessavtal (NDA).

    2

    Efter att ha undersökt dina önskemål, behov och förväntningar kommer vårt team att ta fram ett projektförslag med arbetsomfattning, teamstorlek, tids- och kostnadsberäkningar.

    3

    Vi ordnar ett möte med dig för att diskutera erbjudandet och fastställa detaljerna.

    4

    Slutligen undertecknar vi ett kontrakt och börjar arbeta med ditt projekt direkt.

    Fler tjänster vi täcker

    arrow