Trendy w branży fintech w 2027 r.: przyszłość technologii finansowych i bankowości cyfrowej

Hero image.
Dyrektor ds. Dostarczania Usług i Kierownik Centrum Kompetencyjnego
Zweryfikowany ekspert
Każdy artykuł na stronie Innowise jest tworzony przez autorów posiadających praktyczne doświadczenie. Rozumieją oni dany temat nie tylko z teoretycznego punktu widzenia, ale także dzielą się spostrzeżeniami wynikającymi z rzeczywistych projektów.
10+ lat doświadczenia
Zweryfikowany ekspert
10+ lat doświadczenia
Siarhei specjalizuje się w środowiskach regulacyjnych o wysokiej stawce oraz w pokonywaniu złożonych przeszkód związanych z realizacją projektów. Przekształca abstrakcyjne wymagania biznesowe w bezpieczne, skalowalne architektury, dbając o to, by każdy projekt był solidny pod względem technicznym i gotowy na przyszłe wyzwania.
Wiedza
FinTech Regtech AI i ML
Poznajmy się

Kluczowe punkty

  • Zdecentralizowana bankowość stanowi kolejny etap rozwoju wykraczający poza model banków cyfrowych i neobanków. 
  • Wbudowane finanse sięgają głębiej, zmieniając aplikacje w pełne centra finansowe.
  • Otwarte finanse odblokowują bogatsze dane, dając fintechom 360-stopniowy wgląd w użytkowników.
  • Płatności w czasie rzeczywistym to nowa norma, umożliwiająca natychmiastowe zwroty, wypłaty i pożyczki just-in-time.
  • Zgodność z przepisami, ekologiczne finansowanie i weryfikacja tożsamości są teraz wbudowane w każdy inteligentny stos fintech.
Podsumuj artykuł za pomocą AI

W ciągu ostatnich kilku lat fintech zdecydowanie zmienił się z "wschodzącego" trendu w część codzienności. A jeśli działasz w branży, prawdopodobnie odczułeś tę zmianę na własnej skórze. To, co kiedyś było nowatorskie, teraz jest na porządku dziennym. Według Market.us oczekuje się, że globalny rynek fintech osiągnie poziom $1,38 biliona do 2034 r.Oznacza to niemal 20% wzrostu rocznie w ciągu najbliższej dekady. 

Jak więc będzie wyglądał rok 2027 dla firm z branży fintech? Krótko mówiąc: to moment, który zadecyduje o ich przyszłości. Rynek szybko się zmienia, a pozostawanie w miejscu nie wchodzi w grę. Trzeba być czujnym, elastycznym i wyprzedzać nadchodzące zmiany.

Właśnie dlatego przygotowałem tę listę. Są to rzeczywiste trendy które kształtują kolejną fazę technologii finansowej. Potraktuj to jako ściągawkę z tego, co jest ważne, co się zmienia i gdzie leżą największe możliwości.

Przejdźmy do rzeczy.

Bar chart showing fintech market growth to $1.38T by 2034, led by AI, blockchain, and API trends.
TrendOpis
AI agenci i autonomiczne finanseInteligentne systemy AI obsługują teraz autonomicznie całe przepływy pracy, w tym decyzje, działania i zgodność.
Finanse wbudowane ewoluują w ekosystemyUsługi finansowe, takie jak pożyczki, ubezpieczenia i oszczędności, są wbudowane w platformy niefinansowe za pośrednictwem orkiestrowanych, komponowalnych architektur.
Handel agentowy wkracza do głównego nurtuAgenci AI dokonują teraz prawdziwych zakupów online, a Visa i Mastercard tworzą protokoły do ich weryfikacji i umożliwiają bezpieczne, wolne od botów płatności.
Otwarte finanse i własność danychOtwarte finanse wykraczają poza bankowość i obejmują pełne spektrum danych, takich jak lista płac, emerytury i podatki, umożliwiając tworzenie produktów finansowych opartych na zachowaniach w czasie rzeczywistym.
Płatności w czasie rzeczywistym jako podstawowa infrastrukturaSystemy natychmiastowego rozliczania zmieniają strategie produktowe dzięki automatyzacji płynności, ustalaniu cen na podstawie zdarzeń i wykrywaniu oszustw w milisekundach.
Podstawowa modernizacja bankowościFintechy zastępują starsze systemy modułowymi rdzeniami natywnymi dla chmury, aby obsługiwać szybsze wydania, dane w czasie rzeczywistym i odporność na regulacje.
Superaplikacje przekształcają się w finansowe systemy operacyjneSuperaplikacje stają się ujednoliconymi centrami, w których ludzie mogą obsługiwać płatności, bankowość, ubezpieczenia, zakupy i nie tylko w jednym płynnym doświadczeniu.
RegTech zasilany przez AIZgodność jest teraz ciągła i wbudowana, z mechanizmami ryzyka w czasie rzeczywistym, możliwymi do wyjaśnienia modelami i architekturami polityki jako kodu, które zwiększają odporność.
Ciągła tożsamość i biometria behawioralnaWeryfikacja tożsamości obejmuje teraz całą sesję użytkownika, wykorzystując zachowanie, dane biometryczne i wyzwalacze oparte na ryzyku, aby przeciwdziałać fałszerstwom i oszustwom syntetycznym.
Waluty cyfrowe i tokenizacjaCBDC i tokenizowane aktywa świata rzeczywistego stają się standardowymi szynami finansowymi, wymagającymi bezpiecznego przechowywania, inteligentnych kontraktów i logiki zgodnej z przepisami.
Zdecentralizowane banki nowej generacjiInstytucje finansowe przenoszą się do łańcucha za pomocą deobanków, które łączą przejrzystość blockchain, inteligentne kontrakty i projektowanie zgodne z przepisami.
Hiperpersonalizacja jako standard UXPersonalizacja w czasie rzeczywistym oparta na danych behawioralnych i AI na nowo definiuje interakcje z produktami, dostosowując kredyty, oszczędności i interfejsy do indywidualnych potrzeb.
Inteligentniejsze zielone finansowanie i ESGESG ewoluuje od raportowania do infrastruktury, a dane podlegające audytowi AI, ceny uwzględniające emisje i projektowanie produktów przyjaznych dla klimatu stają się obowiązkowe.
Włączenie finansowe poprzez innowacje brzegoweGłosowe, wielojęzyczne narzędzia fintech rozszerzają usługi finansowe na niedostatecznie obsługiwanych użytkowników za pośrednictwem rozwiązań o niskiej przepustowości, natywnych dla urządzeń mobilnych i bezekranowych.
W 2027 roku branża fintech wkracza w nową erę, na którą wpływają rosnące znaczenie sztucznej inteligencji z zdolnością do samodzielnego działania, decentralizacja oraz tokenizowane produkty bankowe. W Innowise postrzegamy to jako okazję do ponownego przemyślenia sposobu funkcjonowania platform finansowych. Śledzimy trendy, ale jeszcze większą wagę przywiązujemy do rzeczywistych potrzeb naszych klientów, dostarczając praktyczne, przyszłościowe rozwiązania, które sprawdzają się w rzeczywistych warunkach.
Dmitry Nazarevich, CTO.
Dmitry Nazarevich
Dyrektor ds. technologii

Trend 1. Agenci AI i autonomiczne finanse przekształcają back office (i nie tylko)

Sztuczna inteligencja w branży fintech zaczyna samodzielnie myśleć. W 2027 roku wkraczamy w erę agentic AI, czyli inteligentnych systemów, które nie tylko interpretują dane, ale także podejmują decyzje, uruchamiają działania i obsługują całe procesy bez udziału człowieka.

Pomyśl o tym w ten sposób: zamiast pulpitów nawigacyjnych czekających na dane wejściowe, Agenci AI proaktywnie zatwierdzają pożyczki, uzgadniają transakcje, sygnalizują ryzyko naruszenia przepisów, a nawet negocjują warunki umów. Są częścią systemów wieloagentowych, które współpracują w ramach infrastruktury, wykorzystując frameworki takie jak LangChain i wektorowe bazy danych takie jak Pinecone do pobierania kontekstu w czasie rzeczywistym.

Ten skok nie nastąpił z dnia na dzień. Sprowadziły nas tu trzy siły:

  1. Dojrzałość techniczna. Obecnie dysponujemy technologią niezbędną do uruchomienia systemów autonomicznych, w tym bezserwerowego wnioskowania, warstw orkiestracji, routingu agentów i protokołów awaryjnych.
  2. Narzędzia dla przedsiębiorstw. Platformy takie jak Arize, TruEra i WhyLabs oferują możliwość obserwacji, wyjaśniania i monitorowania zgodności.
  3. Presja regulacyjna. Zgodnie z wymogami EU AI Act i DORA, firmy z branży fintech muszą zadbać o to, by systemy sztucznej inteligencji potrafiły uzasadnić swoje decyzje, rejestrować tok rozumowania oraz w razie potrzeby przekazywać sprawę w ręce ludzi. W przypadku zastosowań wysokiego ryzyka, takich jak ocena zdolności kredytowej, termin dostosowania się do wymogów został przesunięty z 2 sierpnia 2026 r. i upływa teraz w grudniu 2027 r.

Ale oto, co często jest pomijane: najlepsi agenci AI w finansach są nie tylko inteligentni - są również empatyczni. Według ostatnich badań przeprowadzonych przez Deloitteinteligentna emocjonalnie sztuczna inteligencja już teraz wpływa na zadowolenie i lojalność klientów, co jest szczególnie ważne w przypadku interakcji o wysokim poziomie stresu, takich jak spory dotyczące oszustw lub odrzucone transakcje.

Co to oznacza dla liderów branży fintech?

  • Przemyśl swoją architekturę. Agenci AI wymagają infrastruktury, która obsługuje identyfikowalność, decyzje w czasie rzeczywistym i autonomiczną eskalację.
  • Zacznij od domen niskiego ryzyka. Zadania takie jak weryfikacja KYC, analizowanie umów i dopasowywanie faktur są idealnymi punktami wejścia.
  • Projektowanie dla zaufania. Upewnij się, że Twoi agenci wiedzą, kiedy przerwać, wyjaśnić lub eskalować.
Bar chart showing AI in the fintech market growth to $52.19B in 2029.

Trend 2. Finanse wbudowane ewoluują w ekosystemy wbudowane 

W 2027 roku finanse wbudowane nie polegają już wyłącznie na dodaniu interfejsu API płatności do aplikacji. Nacisk przeniósł się z pojedynczych funkcji na całe procesy finansowe.

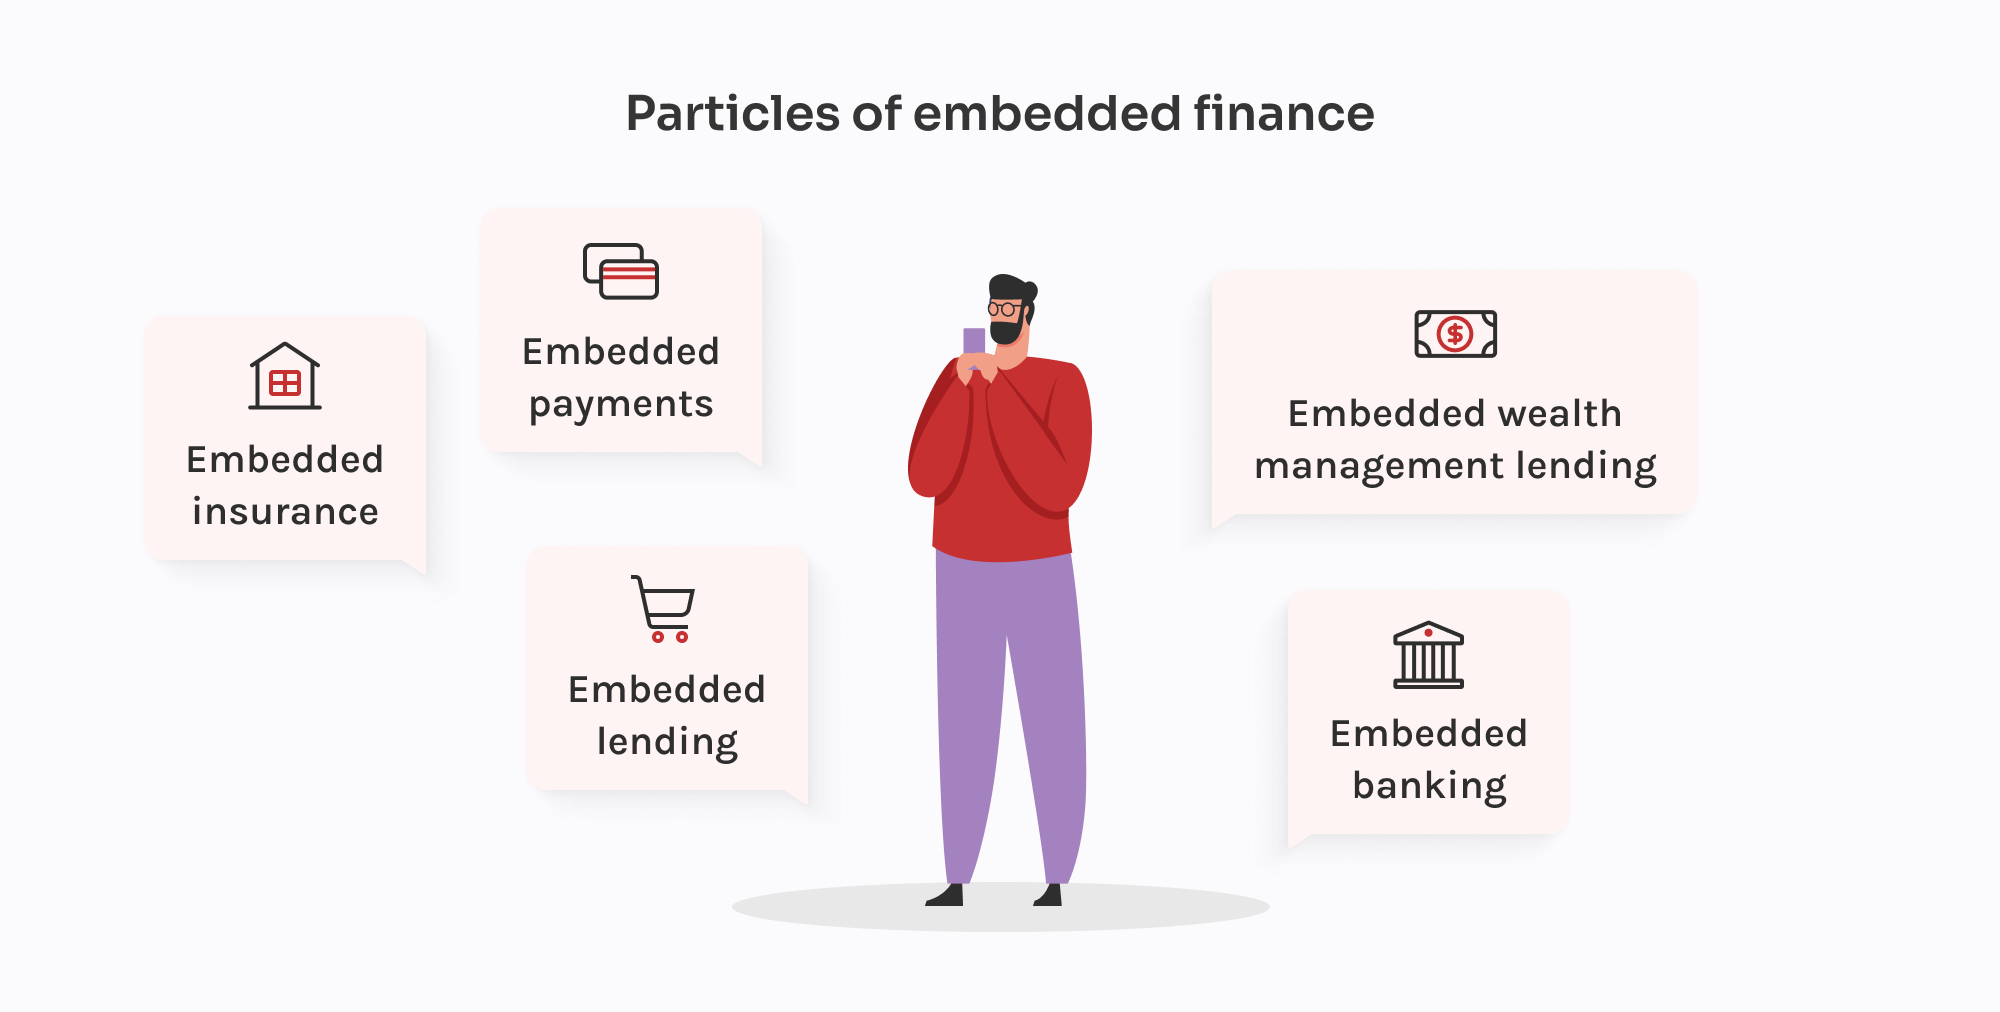
Dzisiejsze wbudowane finanse integrują możliwości finansowe, takie jak pożyczki, ubezpieczenia, oszczędności, listy płac, a nawet zarządzanie majątkiem bezpośrednio z doświadczeniami użytkowników na platformach, które nie są tradycyjnymi instytucjami finansowymi.

Aby to osiągnąć, fintechy odchodzą od platform BaaS typu "wszystko w jednym" na rzecz zintegrowanych ekosystemów. Łączą usługi różnych dostawców: jednego do onboardingu (np. Alloy), drugiego do KYC (np. Persona), trzeciego do zakładania kont (np. Griffin), a do tego własne mechanizmy zapewnienia zgodności z przepisami, procedury awaryjne i raportowanie. Takie podejście pozwala elastycznie łączyć usługi, ale wymaga samodzielnego zarządzania ich integracją.

A organy regulacyjne nadrabiają zaległości. W Stanach Zjednoczonych OCC i FDIC badają relacje z bankami sponsorującymi. W UE platformy oferujące wbudowane usługi finansowe muszą wykazać, że kontrolują dane klientów, przepływ środków i mechanizmy zarządzania ryzykiem. Minęły już czasy "wystarczy podłączyć i uruchomić". Jeśli Twój dostawca BaaS nie przejdzie audytu, Ty również.

Co się zmieniło? Finanse wbudowane w 2027 r. to strategia produktowa. Wymaga takich samych inwestycji w obserwowalność, zgodność i odporność na awarie, jak każdy regulowany stos finansowy.

Co to oznacza dla liderów branży fintech?

  • Starannie dobieraj partnerów. Twój dostawca BaaS jest teraz zależny od zgodności, a nie tylko od kwestii technicznych.
  • Myśl nie tylko o płatnościach. Pożyczki, ubezpieczenia, oszczędności i świadczenia są teraz standardowymi wbudowanymi pionami.
  • Budowanie odporności. Uwzględnienie obserwowalności, warstw zgodności i mechanizmów awaryjnych w architekturze od pierwszego dnia.
Illustration showing components of embedded finance: payments, lending, insurance, banking, and wealth management.

Trend 3. Handel agentowy wchodzi do głównego nurtu dzięki protokołom Visa i Mastercard

2026 przynosi rozwój handlu obsługiwanego przez agentów AI (agentic commerce)w którym autonomiczne systemy przeglądają oferty, wybierają produkty i dokonują transakcji na platformach e-commerce w czasie rzeczywistym. Branża płatnicza intensywnie pracuje nad dostosowaniem się do tego modelu.

Zarówno Visa i Mastercard uruchomiły rozwiązania do obsługi transakcji opartych na AI. Ich celem jest umożliwienie sprzedawcom wiarygodnej weryfikacji agentów AI, uproszczenie procesu finalizacji zakupów i obsługa płatności, które mogą odbywać się bez kliknięcia „kup” przez człowieka.

Trusted Agent Protocol firmy Visa, już dostępny na GitHub i wspierany przez partnerów takich jak Microsoft, Stripe, Nuvei i Worldpay, umożliwia zweryfikowanym agentom sygnalizowanie zamiaru zakupu, identyfikowanie konsumenta stojącego za sesją i bezpieczne przekazywanie danych uwierzytelniających do płatności. Z kolei Mastercard wprowadził Agent Pay Merchant Acceptance Framework. Rozwiązanie koncentruje się na skalowalności: pozwala sprzedawcom uwierzytelniać agentów AI przed transakcją, zapewniając przejrzystość i interoperacyjność między platformami. 

Działania te odzwierciedlają rosnącą pilność. Firma Adobe Insights zgłosiła 269% – gwałtowny wzrost w ujęciu rok do roku w generatywny AI ruch w sklepach detalicznych w marcu 2026 r., przy czym agenci oparci na sztucznej inteligencji mają obecnie wpływ na cały proces obsługi klienta i realizują go w całości, często bez bezpośredniego udziału klienta w czasie rzeczywistym.

Co napędza tę zmianę?

  • Otwarte standardy, takie jak Cloudflare's Web Bot Auth, opracowany we współpracy z Shopify, Checkout.com i Adyen
  • Ekosystemy agentów AI zbudowane przez OpenAI (Agentic Commerce Protocol) i Google (Agent Payments Protocol)
  • Rosnąca sieć wspierających: Coinbase, Salesforce, Klarna, Amex a inni dostosowują się do wspólnych protokołów

Co to oznacza dla liderów branży fintech?

  • Przygotuj się na płatności natywne AI. Weryfikacja agentów, przekazywanie danych uwierzytelniających i przepływy zgody w czasie rzeczywistym to nowa podstawa.
  • Wspieranie otwartych standardów. Zgodność z protokołami interoperacyjnymi (takimi jak Visa's TAP lub Google's AP2) określi, jak łatwo system integruje się ze stosem handlu agentowego.
  • Ponowne przemyślenie zapobiegania oszustwom. Aktywność agentów AI może przypominać ruch botów, choć nie musi oznaczać zagrożenia. Ramy zaufania muszą równoważyć bezpieczeństwo i użyteczność bez blokowania legalnych zautomatyzowanych transakcji.

Trend 4. Otwarte finanse: od dostępu do danych do ich własności

Otwarta bankowość otworzyła drzwi. Otwarte finanse otwierają je szeroko.

Do 2027 roku znacznie wykroczymy poza podstawową agregację kont. Teraz chodzi o dostęp do pełnego spektrum usług: emerytur, ubezpieczeń, kredytów hipotecznych, wynagrodzeń, danych podatkowych, a nawet portfeli kryptowalutowych – wszystko to będzie przepływać przez ujednoliconą warstwę API. Pełna kontrola, przenoszalność i własność.

Przepisy takie jak PSD3 i Rozporządzenie w sprawie usług płatniczych (PSR) w UE popychają tę zmianę jeszcze dalej. TPP (dostawcy zewnętrzni) są zobowiązani do przestrzegania wyższych standardów zarządzania cyklem życia tokenów, bezpiecznych przepływów przekierowań i odwoływania zgody w czasie rzeczywistym. W zamian fintechy otrzymują bardziej przejrzyste ramy, na których mogą się opierać i bardziej niezawodny dostęp do danych klientów.

Ale tutaj robi się ciekawie: najbardziej przyszłościowe fintechy zamieniają je w paliwo produktowe.

  • Platformy majątkowe wykorzystują otwarte API finansowe do tworzenia modeli ryzyka w czasie rzeczywistym.
  • Pożyczkodawcy generują dynamiczne oceny zdolności do spłaty zobowiązań na podstawie płatności za media i historii płac.
  • Ubezpieczyciele wykorzystują sygnały behawioralne i dane o lokalizacji do personalizowania cen w trakcie sesji.

Ale nic z tego nie działa bez orkiestracji. Dane nadal są dostarczane w dziesiątkach formatów o niespójnej jakości. Właśnie dlatego bramy API, takie jak Gravitee i Kong i silniki normalizacji danych, takie jak Flinks lub Railzstają się kluczowymi elementami infrastruktury fintech.

Co to oznacza dla liderów branży fintech?

  • Nie czytaj tylko kont, czytaj zachowania. Otwarte finanse pozwalają zrozumieć pełne życie finansowe.
  • Zainwestuj w orkiestrację. Bez czystej, niezawodnej warstwy danych dostęp do API nic nie znaczy.
  • Przygotowanie do PSD3. Bezpieczna zgoda, kontrola dostępu w czasie rzeczywistym i możliwość przenoszenia danych nie są już opcjonalne.
Diagram showing open finance connecting banking, loans, payroll, crypto, savings, and investments.

Przekształć otwarte dane finansowe w inteligentniejsze produkty dzięki Innowise.

Trend 5. Płatności w czasie rzeczywistym są teraz warstwą strategiczną

W 2027 r. płatności w czasie rzeczywistym (RTP) stały się podstawową funkcją. Systemy takie jak FedNow w Stanach Zjednoczonych, SEPA Instant w Europie, UPI w Indiach i PIX w Brazylii umożliwiają rozliczanie transakcji przez całą dobę, siedem dni w tygodniu, w obszarach płatności detalicznych, zarządzania środkami oraz transakcji B2B, a oczekiwania uległy odpowiedniej zmianie.

O ile wcześniej najważniejsza była szybkość, o tyle w przyszłości kluczową rolę odegra elastyczność. Prawdziwa przewaga polega na tym, jak płatności uruchamiają kolejne działania:zarządzanie płynnością w czasie rzeczywistym, natychmiastowe zwroty, wypłaty realizowane w ramach innych usług, kredytowanie na żądanie i ustalanie cen na podstawie zdarzeń. To nowe standardy konkurencyjnych produktów fintech.

Na tę zmianę wpływa również ISO 20022– standard wymiany komunikatów zawierających rozbudowane dane, stanowiący podstawę nowoczesnej infrastruktury płatniczej. Banki i fintechy, które go wdrażają, zyskują lepsze możliwości zapobieganie oszustwom, uzgadniania transakcji i zapewniania zgodności z przepisami, co zwiększa szybkość i skuteczność przetwarzania danych płatniczych.

Ale szybkość wiąże się z presją. Płatności w czasie rzeczywistym skracają czas na wykrycie oszustwa do zaledwie kilku sekund. Procesy zapewnienia zgodności z przepisami nie mogą czekać na raporty wsadowe. Właśnie dlatego nowoczesne systemy RTP opierają się na architekturze sterowanej zdarzeniami, analityce strumieniowej i zautomatyzowanych mechanizmach oceny ryzyka.

Dostawcy tacy jak Volante, Moov i Dwolla umożliwiają fintechom przejście od powolnych systemów opartych na plikach do infrastruktury RTP opartej na API, która integruje się bezpośrednio z ERP, aplikacjami mobilnymi i globalnymi szynami bankowymi.

Co to oznacza dla liderów branży fintech?

  • Przenieś wykrywanie oszustw na czas rzeczywisty - Statyczne zasady i analizy wsadowe nie wystarczą.
  • Przyjęcie kompleksowej normy ISO 20022 - Bogatsze dane umożliwiają inteligentniejszą logikę produktu i ocenę ryzyka.
  • Konstrukcja zapewniająca widoczność płynności - szyny czasu rzeczywistego oznaczają nowe możliwości automatyzacji finansów.
Diagram showing RTP payment flow: from initiation to authorization, validation, acceptance, and notification.

Trend 6. Modernizacja podstawowych systemów bankowych staje się rzeczywistością

Większość innowacji fintech powstaje w warstwach otaczających podstawowe systemy bankowe: UX, API i analityce. Jednak w 2027roku modernizacja obejmuje wreszcie także systemy centralne. Starsze systemy bankowe są zastępowane modułowymi rozwiązaniami natywnymi dla chmury, które pozwalają fintechom i bankom cyfrowym szybciej tworzyć bezpieczniejsze i bardziej skalowalne produkty.

Platformy takie jak Mambu, Thought Machine i 10x Banking przewodzą tej inicjatywie. Ich podstawowe systemy bankowe zostały zaprojektowane z myślą o podejściu „API-first”, są oparte na zdarzeniach i wystarczająco elastyczne, by obsługiwać wszystko – od wpłat w czasie rzeczywistym po dynamiczne produkty kredytowe.

Co napędza tę zmianę? Połączenie konieczności i możliwości.

  • Starsze rdzenie są zbyt wolne dla finansów wbudowanych. Uruchomienie produktu może zająć miesiące lub dłużej w przypadku systemów monolitycznych.
  • Nowoczesne stosy wspierają szybką iterację. Nowe funkcje można wydać w ciągu kilku dni, z pełnymi ścieżkami audytu i testami w piaskownicy.
  • AI i personalizacja wymagają danych w czasie rzeczywistym A starsze systemy nigdy nie były tworzone z myślą o takiej szybkości reakcji.
  • Presja regulacyjna jest coraz większa. W ramach ram takich jak DORA i NIS2, instytucje finansowe muszą udowodnić odporność operacyjną i gotowość do reagowania na incydenty. Nowoczesne rdzenie to umożliwiają.

„Modernizacja” nie oznacza jednak po prostu całkowitej wymiany starych systemów. Rozsądniejszym podejściem w 2027 roku są jest stopniowa modernizacja,czyli przenoszenie kluczowych funkcji (np. udzielania pożyczek, onboardingu, KYC i płatności) do modułowych usług przy jednoczesnym stopniowym ograniczaniu zależności od starszych systemów.

Co to oznacza dla liderów branży fintech?

  • Priorytet dla modułowości. Wybierz systemy, które umożliwiają skalowanie funkcji bez konieczności przepisywania podstaw.
  • Myśl o długoterminowej zgodności. Nowoczesne rdzenie są łatwiejsze w audycie, testowaniu i odzyskiwaniu danych, gdy coś pójdzie nie tak.
  • Budowanie interoperacyjności. Twoi przyszli partnerzy, kanały i organy regulacyjne będą oczekiwać płynnego przepływu danych, a nie eksportu wsadowego.

Trend 7. Super-aplikacje dojrzewają do finansowych systemów operacyjnych

W 2027 roku superaplikacje z branży fintech zyskują na znaczeniu jako Wielopionowe ekosystemy finansowe. Są to platformy, które łączą płatności, bankowość, ubezpieczenia, inwestycje, handel, a nawet usługi niefinansowe w jednym, głęboko spersonalizowanym środowisku.

Model superaplikacji, zapoczątkowany w Azji przez firmy takie jak WeChat, Alipay i Paytm, jest obecnie reinterpretowany na rynkach zachodnich. Zamiast jednej megaaplikacji obserwujemy rozwój modułowych centrów finansowych– platform integrujących kluczowe usługi za pośrednictwem modułowych interfejsów API, bankowości white-label i infrastruktury finansów wbudowanych. To raczej finansowe systemy operacyjne niż pojedyncze aplikacje.

Co jest przyczyną tej zmiany w 2027 roku?

  • Konwergencja usług. Konsumenci oczekują zarządzania kredytami, kupowania ubezpieczeń, inwestowania drobnych i wysyłania przekazów pieniężnych bez konieczności przełączania aplikacji lub kont.
  • Orkiestracja oparta na danych. Dzięki CDP, otwartym finansowym interfejsom API i warstwom tożsamości opartym na zgodzie, superaplikacje mogą personalizować oferty w trakcie sesji, wyświetlając odpowiednią usługę we właściwym czasie.
  • Dojrzałość Fintech-as-a-service. Dzięki platformom takim jak Unit i Solaris wdrażanie wielousługowych rozwiązań fintechowych przebiega szybciej niż kiedykolwiek.
  • Wpływ Big Tech. Apple, Google, Meta i Shopify po cichu wbudowują płatności, kredyty i funkcje lojalnościowe w podstawowe platformy i zmierzają w kierunku terytorium super-aplikacji bez brandingu.

Istnieją jednak pewne niuanse. W USA i UE nadzór regulacyjny ogranicza łączenie usług w jednej zamkniętej aplikacji.Zamiast tego widzimy architektury superaplikacji federacyjnych gdzie fintechy współpracują ze sobą za pośrednictwem wspólnych szyn KYC, otwartych interfejsów API i doświadczeń pod wspólną marką.

Po stronie przedsiębiorstw, super-aplikacje B2B również zyskują na popularności, łącząc fakturowanie, zarządzanie płynnością finansową, zarządzanie wydatkami, pożyczki i zamówienia w ujednoliconych interfejsach dla MŚP.

Co to oznacza dla liderów branży fintech?

  • Plan rozszerzalności platformy. Nawet jeśli dziś nie jesteś super-aplikacją, budowanie modułowych usług sprawi, że będziesz kompatybilny z ekosystemem w przyszłości.
  • Posiadaj interfejs lub zasilaj go. Fintechy staną się albo front-endem doświadczenia finansowego, albo infrastrukturą stojącą za nim.
  • Traktuj partnerstwo jako produkt. Interoperacyjność, zarządzanie danymi i wspólna logika UX zdefiniują udaną współpracę super-aplikacji.
  • Nie ścigaj Azji na oślep. Zachodnie superaplikacje nie będą wyglądać jak WeChat. Regulacje, zachowania użytkowników i modele zaufania różnią się, podobnie jak podejście.

Uruchamiaj produkty finansowe nowej generacji bez starszych ograniczeń.

Trend 8. Ewolucja RegTech: zgodność z przepisami wspierana przez AI i odporność w czasie rzeczywistym

W 2027 r. kwestie zgodności z przepisami są głęboko zintegrowane z procesem projektowania produktów i doświadczeniem użytkownika. Otoczenie regulacyjne zmusza firmy z branży fintech do szybszego, bardziej przejrzystego i odpowiedzialnego podejmowania decyzji oraz zarządzania ryzykiem.

Unijne rozporządzenie DORA zaczęło być stosowane w życie w 2025 r., ale wiele fintechów wciąż skaluje jej wdrażanie: wykrywanie incydentów w czasie rzeczywistym, audyty dostawców i identyfikowalność w całej infrastrukturze. W międzyczasie EU AI Act jeszcze bardziej podnosi stawkę i wymaga od systemów wysokiego ryzyka (takich jak scoring kredytowy lub wykrywanie oszustw) zapewnienia wyjaśnialności, ograniczania stronniczości i przejrzystości modeli.

Właśnie dlatego technologia RegTech przekształciła się z rozwiązania do pojedynczych zadań w pełnoprawną warstwę architektury. Widzimy:

  • Silniki KYC/AML uwzględniające kontekst , które dostosowują przepływy w oparciu o ryzyko, geografię i zachowanie w czasie rzeczywistym
  • Narzędzia do audytu modeli (TruEra, Giskard) osadzone bezpośrednio w potokach ML w celu wychwycenia dryfu, stronniczości i kruchej logiki, zanim zrobią to organy regulacyjne.
  • Systemy typu polityka jako kod z historią wersji, wycofywaniem i wdrażaniem CI/CD, tak jak frontend
  • Alerty i raportowanie z zerowym opóźnieniem synchronizacja z interfejsami API regulatora i wewnętrznymi pulpitami nawigacyjnymi

Organy regulacyjne na całym świecie coraz częściej mają te same oczekiwania: jeśli Twoja platforma wykorzystuje AI do podejmowania decyzji, musisz potrafić je wyjaśnić i uzasadnić. Nie dotyczy to tylko UE. Również FCA, MAS i US OCC przykładają do tego dużą wagę.

Co to oznacza dla liderów branży fintech?

  • Wyjaśnialność to teraz zgodność. Jeśli twój model nie jest w stanie wyjaśnić samego siebie, nie przejdzie kontroli.
  • Stronniczość to ryzyko biznesowe. Wskaźniki uczciwości są uwzględniane w audytach, zwłaszcza w zakresie udzielania pożyczek i zatrudniania.
  • Zgodność z przepisami musi być skalowalna jak oprogramowanie. Testowanie, automatyzacja, wycofywanie i możliwość audytu nie podlegają negocjacjom.
  • RegTech ma znaczenie strategiczne. Nie chodzi o unikanie kar. Chodzi o zdobycie zaufania i pozostanie elastycznym na każdym rynku.
Bar chart showing RegTech market growth to $40.21B in 2034 at 10.97% CAGR.

Trend 9. Ciągła weryfikacja tożsamości staje się standardem bezpieczeństwa w branży fintech

Jeszcze w 2023 lub 2024 roku uwierzytelnianie ciągłe miało raczej charakter eksperymentalny — było obiecujące, ale nie stało się jeszcze standardem. W 2027 roku i jest już podstawowym wymogiem dla platform fintech obsługujących operacje wysokiego ryzyka, takie jak natychmiastowe wypłaty, interfejsy API otwartej bankowości i płatności w czasie rzeczywistym.

Co się zmieniło?
Po pierwsze, atakujący osiągnęli wyższy poziom. Deepfakes, phishing generowany przez AI i syntetyczne tożsamości są bardziej wyrafinowane i skalowalne niż kiedykolwiek wcześniej. Statyczne dane uwierzytelniające i kontrole urządzeń nie wystarczą. Fintechy są pod presją, aby udowodnić, a nie tylko zgadywać, że osoba stojąca za sesją jest tym, za kogo się podaje.

Dzisiejsze zaawansowane systemy fintech łączą następujące mechanizmy:

  • Biometria behawioralna - kadencja pisania, ruch kursora, nacisk na ekran dotykowy
  • Pasywne potwierdzanie obecności żywej osoby (liveness detection) - ciągła analiza mikroekspresji twarzy (za pośrednictwem zestawów SDK, takich jak iProov, BioID)
  • Odciski palców urządzeń i sieci - przy użyciu platform takich jak FingerprintJS, ThreatMetrix
  • Silniki wykrywania anomalii - zbudowane na narzędziach takich jak Sift, Arkose Labs lub własnych modelach ML
  • Wyzwalacze autoryzacji oparte na ryzyku - zaimplementowane poprzez warstwy orkiestracji (np. Auth0 Actions, ForgeRock Trees)

Jeśli podczas sesji pojawią się nietypowe zachowania, takie jak niestandardowy rytm pisania lub nagła zmiana adresu IP czy systemu operacyjnego, system sygnalizuje ryzyko w czasie rzeczywistym. Następnie może automatycznie zastosować dodatkowe środki bezpieczeństwa: zablokować transakcję, zażądać ponownego uwierzytelnienia biometrycznego lub skierować użytkownika do bardziej rygorystycznego procesu weryfikacji. Wszystko to bez interwencji człowieka i sztywno zakodowanych reguł.

Co ważne, te środki bezpieczeństwa są teraz z założenia świadome prywatności: są zgodne z RODO, minimalizują ilość danych i są zrozumiałe dla audytorów.

Co to oznacza dla liderów branży fintech?

  • Bezpieczeństwo musi być dynamiczne. Odejście od binarnych kontroli "zaliczony/niezaliczony".
  • Sygnały behawioralne to infrastruktura. Architektura potoków dla bezpiecznej telemetrii sesji, a nie tylko dzienników.
  • Przejrzystość modelu ma znaczenie. Oczekuj, że organy regulacyjne zapytają, dlaczego zaufałeś lub zablokowałeś sesję.
  • Testowanie przypadków brzegowych. Beztarciowy UX jest łatwy, gdy wszystko idzie dobrze. Dojrzałe stosy uwzględniają próby oszustw, zmienność sieci i fałszywe alarmy.
Odporność cybernetyczna w 2027 roku wymaga systemów, które się uczą i dostosowują. Firmy z branży fintech powinny włączyć do codziennej działalności systemy punktacji oparte na ryzyku, dynamiczną weryfikację oraz symulacje zagrożeń oparte na sztucznej inteligencji. Prawdziwe bezpieczeństwo nie jest statyczne – ewoluuje wraz z każdą sesją, każdym sygnałem i każdym pojawiającym się zagrożeniem. Mając u boku odpowiednich partnerów w dziedzinie cyberbezpieczeństwa, takich jak Innowise, zbudujesz odporność, która z każdym wyzwaniem staje się coraz silniejsza.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Globalny dyrektor ds. rozwoju

Trend 10. Waluty cyfrowe i tokenizacja zmieniają infrastrukturę finansową

W 2027 rokuCBDC, tokenizowane aktywa i programowalny pieniądz stają się podstawą infrastruktury finansowej i są aktywnie wdrażane zarówno w publicznych, jak i prywatnych ekosystemach fintech.

Zacznijmy od CBDC (cyfrowe waluty banków centralnych). Ponad 146 krajów bada tę kwestię lub prowadzi programy pilotażowe, a coraz więcej z nich uruchomiło programy detaliczne i hurtowe. W UE cyfrowe euro przechodzi ostatnie etapy procesu legislacyjnego, a pilotaż na żywo zaplanowano na drugą połowę 2027 r. Bank Anglii przygotowuje grunt pod wprowadzenie cyfrowego funta, a Stany Zjednoczone badają możliwości przeprowadzenia pilotażowych programów instytucjonalnych skupiających się na rozliczeniach międzybankowych.

Tymczasem, tokenizacja aktywów z świata rzeczywistego (RWA) osiągnęła punkt krytyczny. Fundusze, obligacje i nieruchomości są obecnie natywnie emitowane w postaci tokenów bezpośrednio na blockchainie. Platformy takie jak Franklin Templeton, BlackRock i UBS oferują już tokenizowane klasy udziałów lub uruchamiają cyfrowe struktury funduszowe.

W tym środowisku fintechy potrzebują czegoś więcej niż tylko funkcji "krypto". Potrzebują:

  • Główne systemy gotowe do obsługi tokenów z integracją inteligentnych kontraktów
  • Przechowywanie zgodne z przepisami i szyny KYC (Fireblocks, MetaMask Institutional, Anchorage)
  • Interoperacyjność wielu łańcuchów (za pośrednictwem LayerZero, Chainlink CCIP lub mostów tokenowych)
  • Logika zarządzania, która obsługuje programowalne finanse np. harmonogramy nabywania uprawnień, logika zgodności i wyzwalacze dywidendy wbudowane w aktywa

Co to oznacza dla liderów branży fintech?

  • CBDC będą wywierać presję na tradycyjną architekturę płatności. Przygotuj się na integrację opartą na API.
  • Tokenizacja przejdzie od klasy aktywów do standardu aktywów. Planowanie interoperacyjności i zgodności ze standardami.
  • Inteligentne kontrakty wymagają kontroli, a nie tylko kodu. Obejmuje testowanie, ścieżki aktualizacji i wbudowaną logikę zasad.
  • Fintechy muszą odróżnić innowacje oparte na DLT od regulacyjnych szarych stref. Twórz z myślą o przejrzystości prawnej i zgodności z przepisami.
Bar chart showing tokenized assets market growth to $10.9T in 2030 at 328% CAGR.

Trend 11. Zdecentralizowana bankowość wchodzi do regulowanego głównego nurtu

Autor: 2027roku zdecentralizowana bankowość przestanie być eksperymentem i stanie się realnym modelem operacyjnym. Pojawiają się pierwsze deobanki – w pełni regulowane platformy finansowe zbudowane na infrastrukturze blockchain, łączące przejrzystość DeFi z wygodą użytkowania i zgodnością z przepisami charakterystyczną dla tradycyjnych finansów.

Podczas gdy neobanki zdigitalizowały warstwę interfejsu użytkownika, deobanki przebudowują podstawową infrastrukturę bankową. Inteligentne kontrakty obsługują teraz autonomicznie depozyty, pożyczki, płynność i programy nagród, a programowalne mechanizmy zgodności zapewniają gotowość każdej operacji do audytu. Ta zmiana przenosi finanse z „aplikacji opartych na zewnętrznej infrastrukturze” do natywnych ekosystemów on-chainktóre z założenia są otwarte, modułowe i nie wymagają uzyskiwania zezwoleń na uczestnictwo.

Dlaczego ma to znaczenie w 2027 roku

  • Nadchodzi regulowany DeFi. Rządy i banki centralne pilotują ramy, które pozwalają zdecentralizowanym instytucjom działać pod nadzorem KYC/AML przy jednoczesnym zachowaniu przejrzystości łańcucha.
  • Programowalna płynność zaczyna działać. Zautomatyzowana optymalizacja płynności i modele podziału przychodów tworzą szybsze cykle rozliczeniowe i nowe źródła dochodów dla banków i fintechów.
  • Hybrydowa integracja TradFi-DeFi. Bramki wymiany walut fiducjarnych na kryptoaktywa i odwrotnie, płatności kartą i mikrousługi oparte na API sprawiają, że zdecentralizowana bankowość jest tak płynna, jak konwencjonalna aplikacja.
  • Odporna, globalna infrastruktura. Portfele niepowiernicze i architektury wielołańcuchowe zmniejszają ryzyko pojedynczego punktu awarii i otwierają dostęp do finansowania bez granic.

Co to oznacza dla liderów branży fintech?

  • Przygotuj się na możliwość komponowania. Przyszłe stosy bankowe będą modułowe, natywne dla blockchain i interoperacyjne w wielu sieciach.
  • Projektowanie pod kątem regulacji od pierwszego dnia. Warstwowy KYC, polityka jako kod i ciągłe ścieżki audytu zdefiniują zgodne operacje DeFi.
  • Przemyśl wzrost. Deobanki oferują strategiczne zróżnicowanie dzięki niższym kosztom operacyjnym, przejrzystym rozliczeniom i możliwości globalnego skalowania bez pośredników.
Model bankowości zdecentralizowanej stanowi kolejny etap ewolucji finansów cyfrowych. Dzięki nagrodom w postaci tokenów, weryfikacji poleceń w łańcuchu bloków oraz płynnej integracji z portfelami platformy te zapewniają doświadczenie w pełni zgodne z Web3. To, co wyróżnia deobanki, to sposób, w jaki łączą one przejrzystość i automatyzację charakterystyczną dla DeFi z zgodnością z przepisami i użytecznością tradycyjnych finansów. W 2027 roku na nowo definiują one pojęcie banku.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Globalny dyrektor ds. rozwoju

Trend 12. Hiperpersonalizacja staje się standardem UX

W 2027 rokuklienci oczekują, że platformy będą przewidywać ich potrzeby, a nie tylko na nie reagować. Dlatego też hiperpersonalizacja przestaje być luksusem i staje się podstawową funkcją produktów finansowych.

Przeszliśmy od podstawowej segmentacji odbiorców do dostosowywania ofert do zachowań użytkowników w czasie rzeczywistym. Rekomendacje produktów, oferty kredytowe i zachęty do oszczędzania są spersonalizowane w oparciu o sposób interakcji użytkowników, to, co ignorują, a nawet ich rytm transakcji.

AI odgrywa tutaj główną rolę, ale prawdziwym wyróżnikiem jest sposób integracji wykorzystywanych narzędzi. Wiodące platformy używają:

  • Platformy danych klientów (CDP) takich jak Segment lub mParticle, aby ujednolicić dane behawioralne, finansowe i pomocnicze
  • Repozytoria cech (feature stores) takich jak Feast czy Tecton, aby dostarczać dane w czasie rzeczywistym do silników personalizacji
  • Potoki przetwarzania danych AI (często budowane za pomocą narzędzi takich jak Vertex AI lub Databricks) do oceny kontekstu w milisekundach

Tworzy to aplikację pożyczkową, która dostosowuje oferty spłaty do aktualnej zdolności klienta do regulowania zobowiązań, lub neobank, który dostosowuje swój układ interfejsu użytkownika w oparciu o sposób, w jaki każdy klient się angażuje. Nawet przepływy UX, takie jak onboarding lub re-auth, mogą teraz dostosowywać się do użytkownika.

Co więcej, w 2027 roku rośnie znaczenie etycznej personalizacji. Organy regulacyjne pytają: Czy ta hiper-targetowana oferta kredytowa jest pomocna czy drapieżna? Fintechy potrzebują nie tylko trafności, ale także przejrzystości i kontroli użytkownika.

Co to oznacza dla liderów branży fintech?

  • Hiperpersonalizacja to kompetencja produktowaa nie cecha, więc zainwestuj odpowiednio
  • Wyjaśnialność i sprawiedliwość modelu nie są już opcjonalne, a organy regulacyjne obserwują
  • Zasady rezygnacji i wyrażania zgody musi ewoluować wraz z głębokością personalizacji
  • Modułowa architektura UI/UX pozwala na eksperymentowanie w różnych segmentach

Trend 13. Inteligentniejsze zielone finansowanie i ESG

Zrównoważony rozwój w branży fintech nie jest niczym nowym, ale w 2027roku przechodzi znaczącą transformację. Branża wychodzi poza kalkulatory emisji dwutlenku węgla i oznaczenia ESG ukryte w panelach analitycznych. Fintech klimatyczny staje się bardziej zaawansowany technologicznie, podlega ściślejszym regulacjom i wreszcie zyskuje możliwość skalowania.

Zacznijmy od danych. Fintechy podłączają teraz AI do swoich silników ESG. Widzimy modele dostrojone do przesiewania ujawnień korporacyjnych, wykrywania greenwashingu i wydobywania prawdziwych spostrzeżeń z oceanów nieustrukturyzowanych raportów. Narzędzia takie jak ESG Book i Greenomy wprowadzają czystsze, gotowe do audytu interfejsy API. Oznacza to już nie tylko pokazanie wyniku emisji dwutlenku węgla, ale także udowodnienie go na żądanie w formacie czytelnym dla organów regulacyjnych.

Również w obszarze regulacji zachodzą ważne zmiany. Unijna dyrektywa CSRD zobowiązuje duże przedsiębiorstwa (a co za tym idzie, obsługujące je firmy z branży fintech) do ujawniania ustrukturyzowanych danych dotyczących ESG. Chociaż pakiet Omnibus z 2026 r. znacznie zawęził zakres stosowania dyrektywy CSRD, obecnie ma ona zastosowanie głównie do dużych przedsiębiorstw zatrudniających ponad 1 000 pracowników i osiągających obroty w wysokości 450 mln euro. Równolegle nowe przepisy ujednolicają sposób definiowania i wykorzystywania ratingów ESG. Oznacza to, że fintechy nie mogą po prostu polegać na etykietach stron trzecich. Potrzebują identyfikowalności, wyjaśnialności modeli i sprawnego przekazywania informacji klientom podlegającym ścisłej kontroli regulacyjnej.

Po stronie produktowej, zielone finansowanie w końcu się rozwija. Widzimy platformy mikroinwestycyjne, które kierują wolne środki do portfeli pozytywnych dla klimatu, produkty kredytowe z cenami opartymi na emisjach oraz narzędzia dla MŚP, które automatyzują raportowanie ESG. 

Co to oznacza dla liderów branży fintech?

  • ESG to wymóg dotyczący produktu i zgodności. Traktuj ją jak podstawową infrastrukturę.
  • Przepływy danych ESG muszą być Czyste, wytłumaczalne i gotowe do przejścia testów regulacyjnych.
  • Nie zatrzymuj się na kompensowaniu emisji. Myśl w kategoriach zachęt, zintegrowanej analityki śladu węglowego i modeli cenowych uwzględniających emisje.
  • Jeśli używasz AI w swoich przepływach pracy ESG, upewnij się, że możesz pokazać swoją pracę. Przejrzystość buduje zaufanie.

Zmień zgodność z wymogami ESG w przewagę konkurencyjną dzięki Innowise.

Trend 14. Włączenie finansowe poprzez innowacje brzegowe

W przeszłości inkluzywność finansowa była traktowana jako kolejny punkt na liście zadań w ramach społecznej odpowiedzialności biznesu (CSR). Jednak w 2027 roku szybko staje się strategią rozwoju branży fintech. Siłą napędową tej zmiany są innowacje pojawiające się na obrzeżach infrastruktury.

Mówimy o narzędziach, które pozwalają zarejestrować nowego użytkownika w 30 sekund za pomocą głosu, w jego ojczystym języku, nawet na telefonie z Androidem za 50 dolarów i przy niestabilnym dostępie do internetu. Platformy wprowadzają agentów AI obsługiwanych głosem, którzy działają bez ekranu, wykorzystując rozpoznawanie mowy i lokalne modele językowe. Systemy identyfikacji cyfrowej, takie jak indyjski Aadhaar czy nigeryjski NIN, są integrowane bezpośrednio z procesami onboardingu w fintechach. Powstają też mikrousługi umożliwiające oferowanie pożyczek, ubezpieczeń i produktów oszczędnościowych grupom klientów, które tradycyjne banki dotąd pomijały ze względu na niską rentowność ich obsługi.

Takie innowacje nie ograniczają się już do obszarów wiejskich. W ośrodkach miejskich fintechy wykorzystują dane behawioralne do udzielania kredytów osobom pracującym za pośrednictwem platform internetowych bez tradycyjnych zaświadczeń o dochodach. Wbudowane modele finansowe pojawiają się w platformach logistycznych ostatniej mili, aplikacjach handlu nieformalnego i przepływach przekazów pieniężnych diaspory.

Co to oznacza dla liderów branży fintech?

  • Jeśli Twój produkt nie może działać w trybie offline, w przeglądarce lub przy niskiej przepustowości, nie jest inkluzywny.
  • Voice-first UX, obsługa wielu języków i natywne przepływy mobilne mają fundamentalne znaczenie dla przyjęcia produktu i jego zasięgu.
  • Ponowne przemyślenie wdrożenia. Krajowe systemy identyfikacji cyfrowej, alternatywne modele kredytowe i wbudowany KYC rozszerzą całkowity rynek adresowalny.
  • Nie lekceważ monetyzacji. Inkluzja to droga do zupełnie nowych modeli biznesowych.

Przekształć swoją strategię usług finansowych z Innowise

Teraz, gdy zapoznałeś się z trendami fintech kształtującymi rok 2027, łatwiej wyznaczyć dalszy kierunek. Jednak sama wiedza nie wystarczy, by utrzymać przewagę. Liczy się działanie.

W Innowise nie tylko śledzimy trendy, ale przekształcamy je w prawdziwe strategie, dostosowane do Twojej firmy. Niezależnie od tego, czy ponownie zastanawiasz się nad swoją mapą drogową, czy budujesz ją od podstaw, jesteśmy tutaj, aby zadawać właściwe pytania, kwestionować przestarzałe myślenie i pomóc Ci realizować kolejne kroki..

Wspólnie kształtujmy to, co będzie dalej.

Spis treści

    Skontaktuj się z nami

    Umów się na rozmowę lub wypełnij poniższy formularz, a my odezwiemy się do Ciebie po przetworzeniu Twojego zgłoszenia.

    Wyślij nam wiadomość głosową
    Załącz dokumenty
    Prześlij plik

    Można załączyć 1 plik o rozmiarze do 2 MB. Prawidłowe formaty plików: pdf, jpg, jpeg, png.

    Klikając "Wyślij", wyrażasz zgodę na przetwarzanie Twoich danych osobowych przez Innowise zgodnie z naszą Polityką prywatności w celu przekazania Ci odpowiednich informacji. Podając numer telefonu, zgadzasz się na kontakt za pośrednictwem połączeń głosowych, SMS-ów lub komunikatorów. Mogą obowiązywać opłaty za połączenia, wiadomości i transmisję danych.

    Możesz także wysłać swoje zapytanie
    na contact@innowise.com
    Co dalej?
    1

    Po otrzymaniu i przeanalizowaniu Twojego zapytania skontaktujemy się z Tobą, aby omówić szczegółowe wymagania dotyczące projektu i podpisać umowę o zachowaniu poufności (NDA).

    2

    Po zapoznaniu się z Twoimi potrzebami i oczekiwaniami nasz zespół przygotuje propozycję realizacji projektu, uwzględniającą zakres prac, liczebność zespołu, przewidywany czas realizacji i szacunkowe koszty.

    3

    Zorganizujemy spotkanie w celu omówienia oferty i ustalenia szczegółów.

    4

    Na koniec podpiszemy umowę, błyskawicznie rozpoczynając pracę nad projektem.

    Interesują Cię inne usługi?

    arrow