Tendências da Fintech para 2027: o futuro da tecnologia financeira e da banca digital

Hero image.
Diretor de Entrega e Responsável pelo Centro de Competência
Especialista verificado
Todos os artigos da Innowise são escritos por autores com experiência prática. Estes compreendem o tema para além da teoria e partilham perspetivas baseadas em projetos reais.
10+ anos de experiência
Especialista verificado
10+ anos de experiência
Siarhei é especialista em ambientes regulamentares de alto risco e em desafios complexos de implementação. Ele transforma requisitos empresariais abstratos em arquiteturas seguras e escaláveis, garantindo que cada projeto seja tecnicamente sólido e preparado para o futuro.
Especialização
Fintech Regtech IA & ML
Contacto

Principais conclusões

  • A banca descentralizada marca a próxima evolução para além dos bancos digitais e dos neobancos. 
  • As finanças incorporadas estão a ir mais longe, transformando as aplicações em centros financeiros completos.
  • As finanças abertas estão a revelar dados mais ricos, dando às fintechs uma visão de 360° dos utilizadores.
  • Os pagamentos em tempo real são o novo normal, possibilitando reembolsos instantâneos, pagamentos e empréstimos just-in-time.
  • A conformidade, as finanças ecológicas e as verificações de identidade estão agora integradas em todas as fintechs inteligentes.
Resumo por IA

Nos últimos anos, a fintech deixou de ser uma tendência "emergente" e passou a ser algo muito presente. E se trabalha no setor, provavelmente já sentiu essa mudança em primeira mão. O que costumava ser de ponta é agora o mínimo indispensável. De acordo com a Market.us, espera-se que o mercado global de fintech atinja 1,38 biliões de dólares até 2034. É um crescimento de quase 20% todos os anos para a próxima década. 

Então, como será o ano de 2027 para as empresas de fintech? Resumindo: é um momento decisivo. O mercado está a evoluir rapidamente e ficar parado não é uma opção. É preciso manter-se atento, ser flexível e antecipar-se ao que está para vir.

Foi exatamente por isso que elaborei esta lista. Estas são as tendências reais que estão a moldar a próxima fase da tecnologia financeira. Pense nisto como o seu guia rápido sobre o que é importante, o que está a mudar e onde se encontram as maiores oportunidades.

Vamos a isso.

Bar chart showing fintech market growth to $1.38T by 2034, led by AI, blockchain, and API trends.
TendênciaDescrição
Agentes de IA e finanças autónomasOs sistemas inteligentes de IA tratam agora de fluxos de trabalho completos de forma autónoma, incluindo decisões, ações e conformidade.
O financiamento incorporado evolui para ecossistemasOs serviços financeiros, como empréstimos, seguros e poupanças, são integrados em plataformas não financeiras através de arquiteturas orquestradas e componíveis.
O comércio agêntico entra na corrente principalOs agentes de IA estão agora a fazer compras reais online, e a Visa e a Mastercard estão a desenvolver os protocolos para os verificar e permitir pagamentos seguros e sem bots.
Finanças abertas e propriedade de dadosAs finanças abertas vão para além do setor bancário e incluem dados de espetro total, como salários, pensões e impostos, permitindo produtos financeiros em tempo real e orientados para o comportamento.
Pagamentos em tempo real como infraestrutura de baseOs sistemas de liquidação instantânea estão a remodelar as estratégias de produtos com a automatização da liquidez, a fixação de preços baseada em eventos e a deteção de fraudes em milissegundos.
Modernização do sistema bancário centralAs fintechs estão a substituir os sistemas legados por núcleos modulares e nativos da cloud para suportar lançamentos mais rápidos, dados em tempo real e resiliência regulamentar.
As super-aplicações transformam-se em sistemas operativos financeirosAs super-aplicações estão a tornar-se centros unificados onde as pessoas podem efetuar pagamentos, operações bancárias, seguros, compras e muito mais numa única experiência.
RegTech com IAA conformidade é agora contínua e integrada, com motores de risco em tempo real, modelos explicáveis e arquiteturas de políticas como código que impulsionam a resiliência.
Identidade contínua e biometria comportamentalA verificação da identidade abrange agora toda a sessão do utilizador, utilizando o comportamento, a biometria e os acionadores baseados no risco para combater os deepfakes e as fraudes sintéticas.
Moedas digitais e tokenizaçãoOs CBDC e os ativos do mundo real tokenizados estão a tornar-se carris financeiros padrão, exigindo custódia segura, contratos inteligentes e lógica preparada para a conformidade.
Bancos descentralizados de última geraçãoAs instituições financeiras estão a migrar para on-chain com os deobanks, que combinam a transparência da cadeia de blocos, os contratos inteligentes e um design preparado para a conformidade.
Hiper-personalização como norma UXA personalização em tempo real, impulsionada por dados comportamentais e IA, está a redefinir as interações dos produtos, adaptando o crédito, as poupanças e as interfaces ao indivíduo.
Financiamento ecológico mais inteligente e ESGOs critérios ESG estão a evoluir dos relatórios para as infraestruturas, tornando-se obrigatórios os dados auditáveis por IA, a fixação de preços conscientes das emissões e a conceção de produtos com impacto positivo no clima.
Inclusão financeira através da inovação na periferiaAs ferramentas fintech multilingues e que privilegiam a voz estão a alargar os serviços financeiros a utilizadores mal servidos através de experiências com pouca largura de banda, nativas dos telemóveis e sem ecrã.
A Fintech está a entrar numa nova era em 2027, marcada pelo impacto crescente da IA autónoma, pela descentralização e pelos produtos bancários tokenizados. Na Innowise, vemos isto como uma oportunidade para repensar a forma como as plataformas financeiras funcionam. Acompanhamos de perto as tendências, mas estamos ainda mais atentos às necessidades reais dos nossos clientes, oferecendo soluções práticas e preparadas para o futuro que funcionam no mundo real.
Dmitry Nazarevich, CTO.
Dmitry Nazarevich
Diretor de Tecnologia

Tendência 1. Os agentes de IA e as finanças autónomas estão a remodelar o back office (e não só)

A IA no setor da fintech está a começar a pensar por si própria. Em 2027estamos a entrar na era da IA agêntica: sistemas inteligentes que não só interpretam dados, como também tomam decisões, desencadeiam ações e gerem fluxos de trabalho completos sem a intervenção humana.

Pense da seguinte forma: em vez de painéis de controlo à espera de dados, Agentes de IA estão a aprovar empréstimos de forma proativa, a reconciliar transações, a assinalar riscos de conformidade ou mesmo a negociar termos contratuais. Fazem parte de sistemas multiagentes que colaboram em toda a sua infraestrutura, ligados através de estruturas como a LangChain e alimentados por bases de dados vetoriais como a Pinecone para recuperação de contexto em tempo real.

Este salto não aconteceu de um dia para o outro. Três forças trouxeram-nos até aqui:

  1. Maturidade técnica. Dispomos agora da tecnologia necessária para permitir sistemas autónomos, incluindo inferência sem servidor, camadas de orquestração, encaminhamento de agentes e protocolos de contingência.
  2. Ferramentas empresariais. Plataformas como Arize, TruEra e WhyLabs oferecem observabilidade, explicabilidade e controlo de conformidade integrados.
  3. Pressão regulamentar. No âmbito do Regulamento da IA da UE e os DORA, as fintechs têm de garantir que os sistemas de IA consigam justificar as suas decisões, registar o seu raciocínio e passar o controlo a seres humanos quando necessário. Os casos de utilização de alto risco, como a pontuação de crédito, têm agora até dezembro de 2027 para cumprir os requisitos, uma vez que o prazo foi adiado em relação a 2 de agosto de 2026.

Mas há uma coisa que muitas vezes passa despercebida: os melhores agentes de IA no setor financeiro não são apenas inteligentes, são também empáticos. De acordo com um estudo recente da Deloitte, a IA emocionalmente inteligente já está a influenciar a satisfação e a fidelidade do cliente, o que é particularmente importante em interações de elevado stress, como disputas por fraude ou transações recusadas.

O que isto significa para os líderes das fintechs:

  • Repensar a sua arquitetura. Os agentes de IA necessitam de uma infraestrutura que suporte a rastreabilidade, decisões em tempo real e escalonamento autónomo.
  • Comece com domínios de baixo risco. Tarefas como a triagem KYC, a análise de contratos e a correspondência de faturas são pontos de entrada ideais.
  • Conceber para a confiança. Assegure-se de que os seus agentes sabem quando devem fazer uma pausa, explicar ou encaminhar.
Bar chart showing AI in the fintech market growth to $52.19B in 2029.

Tendência 2. O financiamento incorporado está a evoluir para ecossistemas incorporados 

Em 2027, o financiamento incorporado já não se resume a colocar uma API de pagamento numa aplicação. A conversa passou de caraterísticas para fluxos.

As finanças incorporadas de hoje integram capacidades financeiras como empréstimos, seguros, poupanças, folhas de pagamento e até gestão de património diretamente nas experiências dos utilizadores em plataformas que não são instituições financeiras tradicionais.

Para tal, as fintechs estão a passar de plataformas BaaS tudo-em-um para ecossistemas orquestrados. Estão a colocar serviços em camadas entre fornecedores: um para a integração (por exemplo, Alloy), outro para o KYC (por exemplo, Persona), um terceiro para a criação de contas (por exemplo, Griffin) e a sua própria lógica para o controlo da conformidade e a elaboração de relatórios. É componível, mas só se controlar a camada que une tudo.

E as entidades reguladoras estão a recuperar o atraso. Nos EUA, o OCC e os FDIC estão a examinar minuciosamente as relações com os bancos patrocinadores. Na UE, as plataformas que incorporam financiamento estão a ser solicitadas a provar controlo dos dados dos clientes, do fluxo de fundos e da lógica de risco. Longe vão os dias de "basta ligar e lançar". Se o seu fornecedor de BaaS falhar numa auditoria, o mesmo acontece consigo.

Então, o que é que mudou? As finanças integradas em 2027 constituem uma estratégia de produto. Exige o mesmo investimento em observabilidade, conformidade e tolerância a falhas que qualquer pilha financeira regulamentada.

O que isto significa para os líderes das fintechs:

  • Escolher cuidadosamente os parceiros. O seu fornecedor de BaaS é agora uma dependência de conformidade e não apenas uma dependência técnica.
  • Pensar para além dos pagamentos. Os empréstimos, os seguros, as poupanças e os benefícios são agora verticais incorporados padrão.
  • Construir para a resiliência. Inclua observabilidade, camadas de conformidade e fallbacks na sua arquitetura desde o primeiro dia.
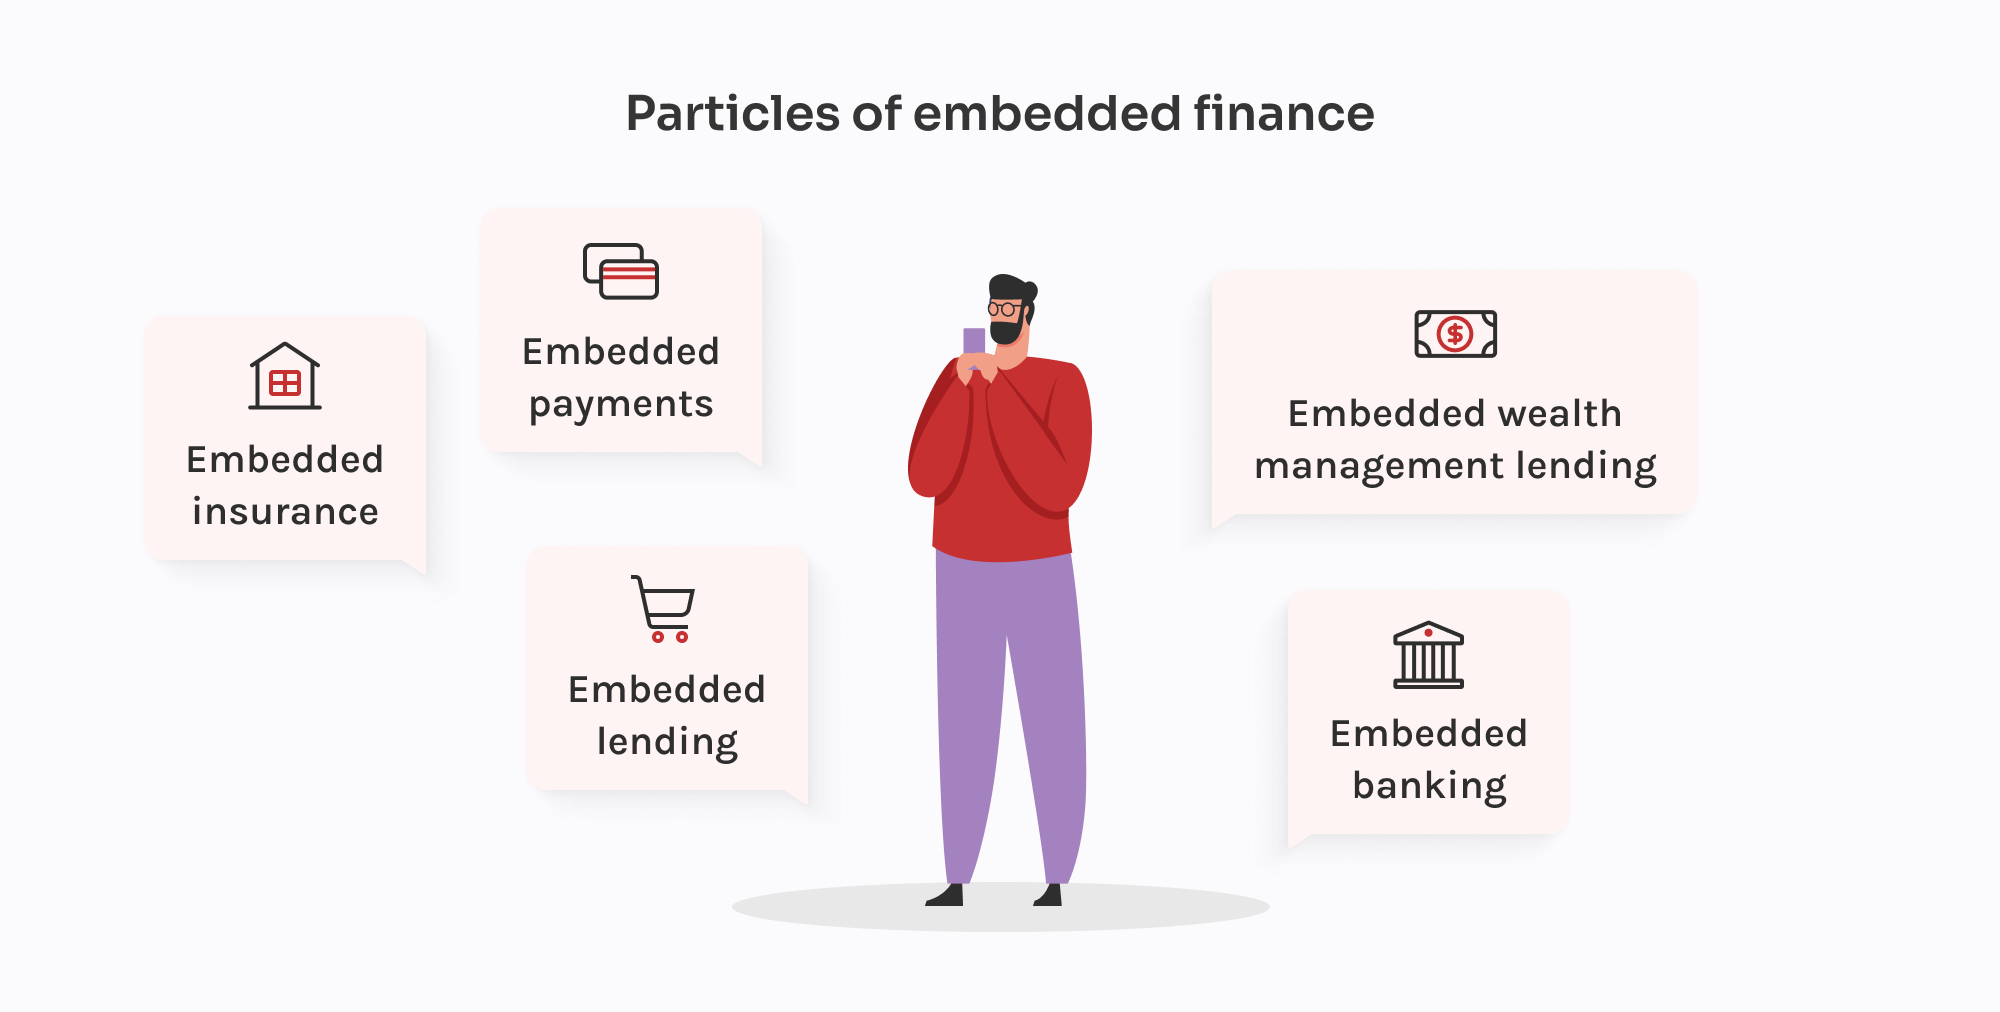
Illustration showing components of embedded finance: payments, lending, insurance, banking, and wealth management.

Tendência 3. O comércio agêntico entra na corrente principal com os protocolos Visa e Mastercard

2026 marca a ascensão de comércio agêntico, em que sistemas autónomos navegam, selecionam e efetuam transações em plataformas de comércio eletrónico em tempo real. E agora, o setor dos pagamentos está a correr para lhes dar resposta.

Tanto a Visa e os Mastercard lançaram estruturas para suportar transações baseadas em IA. O seu objetivo é permitir que os comerciantes verifiquem com confiança os agentes de IA, reduzam o atrito no checkout e processem pagamentos que podem ocorrer sem que um humano clique em "comprar".

O Trusted Agent Protocol da Visa, já disponível no GitHub e apoiado por parceiros como a Microsoft, Stripe, Nuvei e Worldpay, permite que agentes verificados sinalizem a intenção de compra, identifiquem o consumidor por trás da sessão e transmitam credenciais de pagamento de forma segura. A Mastercard, por sua vez, apresentou o Agent Pay Merchant Acceptance Framework. Centra-se na escala: permite que os comerciantes autentiquem os agentes de IA antes da transação, com transparência e interoperabilidade incorporadas entre plataformas. 

Estas medidas refletem uma urgência crescente. A Adobe Insights registou um aumento homólogo de 269% no tráfego proveniente de IA generativa no retalho em março de 2026, com os agentes de IA a influenciarem e a concluírem agora percursos completos dos clientes, muitas vezes sem o envolvimento em tempo real do consumidor.

O que está a impulsionar esta mudança?

  • Normas abertas como Web Bot Auth da Cloudflare, desenvolvido com Shopify, Checkout.com e Adyen
  • Ecossistemas de agentes de IA criados pela OpenAI (Agentic Commerce Protocol) e Google (Agent Payments Protocol)
  • Uma rede crescente de apoiantes: Coinbase, Salesforce, Klarna, Amex e outros estão a alinhar-se por protocolos partilhados

O que isto significa para os líderes das fintechs:

  • Preparar-se para os pagamentos nativos de IA. A verificação do agente, a passagem de credenciais e os fluxos de consentimento em tempo real são a nova base de referência.
  • Apoiar normas abertas. O alinhamento com protocolos interoperáveis (como o TAP da Visa ou o AP2 da Google) determinará a facilidade com que o seu sistema se integra na pilha de comércio agêntico.
  • Repensar a prevenção da fraude. Os agentes de IA parecem bots, até não o serem. Os quadros de confiança devem equilibrar a segurança e a facilidade de utilização sem bloquear as transações automatizadas legítimas.

Tendência 4. Finanças abertas: do acesso aos dados à sua propriedade

A banca aberta entreabriu a porta. As finanças abertas abrem-na de par em par.

Até 2027, teremos ido muito além da simples agregação de contas. Agora, o que está em causa é o acesso a todo o espectro: pensões, seguros, hipotecas, salários, dados fiscais e até carteiras de criptomoedas, tudo a passar por uma camada de API unificada. Controlo total, portabilidade e propriedade.

Regulamentos como PSD3 e o Regulamento dos serviços de pagamento (PSR) na UE estão a impulsionar ainda mais a mudança. Os TPPs (fornecedores terceiros) estão a ser obrigados a cumprir padrões mais elevados para a gestão do ciclo de vida dos tokens, fluxos de redirecionamento seguros e revogação de consentimento em tempo real. Em troca, as fintechs obtêm estruturas mais claras para se basearem e um acesso mais fiável aos dados dos clientes.

Mas é aqui que as coisas se tornam interessantes: as fintechs mais inovadoras estão a transformá-lo em combustível para produtos.

  • As plataformas de gestão de património estão a utilizar APIs financeiras abertas para criar modelos de risco em tempo real.
  • Os credores estão a gerar pontuações dinâmicas de capacidade financeira utilizando os pagamentos de serviços públicos e o historial dos salários.
  • Seguradoras estão a utilizar sinais comportamentais e dados de localização para personalizar os preços durante a sessão.

Mas nada disso funciona sem orquestração. Os dados continuam a chegar em dezenas de formatos com uma qualidade inconsistente. É por isso que gateways de API como Gravitee e os Kong e motores de normalização como Flinks ou Railz estão a tornar-se partes essenciais da pilha fintech.

O que isto significa para os líderes das fintechs:

  • Não se limite a ler as contas, leia os comportamentos. As finanças abertas permitem-lhe compreender toda a vida financeira.
  • Investir na orquestração. Sem uma camada de dados limpa e fiável, o seu acesso à API não significa nada.
  • Preparar-se para a PSD3. O consentimento seguro, o controlo de acesso em tempo real e a portabilidade dos dados já não são opcionais.
Diagram showing open finance connecting banking, loans, payroll, crypto, savings, and investments.

Transforme dados financeiros abertos em produtos mais inteligentes com a Innowise.

Tendência 5. Os pagamentos em tempo real são agora uma camada estratégica

Em 2027, os pagamentos em tempo real (RTP) tornaram-se uma capacidade fundamental. Sistemas como o FedNow nos EUA, o SEPA Instant na Europa, o UPI na Índia e o PIX no Brasil estão a permitir liquidações 24 horas por dia, 7 dias por semana, em fluxos de retalho, de tesouraria e B2B, e as expectativas evoluíram em conformidade.

Se no passado a velocidade era a principal motivação, no futuro a palavra de ordem é a flexibilidade. A verdadeira vantagem reside na forma como os pagamentos desencadeiam ações a jusante: reposicionamento da liquidez em tempo real, reembolsos instantâneos, pagamentos integrados, empréstimos just-in-time e preços baseados em eventos. Estas são as novas linhas de base para produtos fintech competitivos.

A transição é também marcada por ISO 20022, o padrão de mensagens rico em dados que sustenta a infraestrutura de pagamentos moderna. Os bancos e as empresas de tecnologia financeira que o adotam obtêm melhorias na prevenção da fraude, na reconciliação e na conformidade, o que torna os dados de pagamento mais rápidos e inteligentes.

Mas a velocidade vem acompanhada de pressão. Os pagamentos em tempo real reduzem a janela de deteção de fraudes para segundos. As operações de conformidade não podem esperar por relatórios em lote. É por isso que as pilhas modernas de RTP são construídas em torno de arquitetura orientada a eventos, análise de fluxo contínuoe o motores de risco automatizados.

Fornecedores como Volante, Moove o Dwolla estão a permitir que as fintechs passem de sistemas lentos, baseados em ficheiros, para uma infraestrutura RTP baseada em API que se integra diretamente com ERPs, aplicações móveis e rails bancários globais.

O que isto significa para os líderes das fintechs:

  • Mudar a deteção de fraudes para tempo real - as regras estáticas e as revisões por lotes não se aguentam.
  • Adotar a norma ISO 20022 de ponta a ponta - dados mais ricos permitem uma lógica de produto e uma classificação de risco mais inteligentes.
  • Conceção para visibilidade da liquidez - Os carris em tempo real significam novas oportunidades para a automatização da tesouraria.
Diagram showing RTP payment flow: from initiation to authorization, validation, acceptance, and notification.

Tendência 6. Sistemas bancários centrais : a modernização torna-se realidade

A maior parte da inovação fintech vive na periferia: camadas de UX, APIs, análises. Mas em 2027, o núcleo está finalmente a recuperar o atraso. Os sistemas bancários antigos estão a ser substituídos por núcleos modulares e nativos da nuvem que permitem às fintechs e aos bancos digitais criar produtos mais rápidos, mais seguros e mais escaláveis.

Plataformas como Mambu, Thought Machinee o 10x Banking estão na vanguarda. Os seus sistemas bancários centrais são concebidos para serem orientados para a API, baseados em eventos e suficientemente flexíveis para suportar tudo, desde depósitos em tempo real até produtos de crédito dinâmicos.

O que está a motivar esta mudança? Uma mistura de necessidade e oportunidade.

  • Os núcleos antigos são demasiado lentos para as finanças incorporadas. O lançamento de um produto pode demorar meses ou mais com sistemas monolíticos.
  • As pilhas modernas permitem uma iteração rápida. As novas funcionalidades podem ser lançadas em dias, com pistas de auditoria completas e testes em ambiente restrito.
  • A IA e a personalização exigem dados em tempo real e os sistemas antigos nunca foram concebidos para esse tipo de capacidade de resposta.
  • A pressão regulamentar está a aumentar. Em quadros como DORA e os NIS2, as instituições financeiras têm de provar a resiliência operacional e a prontidão de resposta a incidentes. Os núcleos modernos tornam isso possível.

No entanto, «modernização» não significa simplesmente demolir os sistemas antigos. A jogada inteligente em 2027 é modernização progressiva : transferir funções-chave (por exemplo, empréstimos, integração, KYC, pagamentos) para serviços compostáveis, eliminando gradualmente as dependências herdadas.

O que isto significa para os líderes das fintechs:

  • Dar prioridade à modularidade. Escolha sistemas que lhe permitam escalar funcionalidades sem ter de reescrever a base.
  • Pensar na conformidade a longo prazo. Os núcleos modernos são mais fáceis de auditar, testar e recuperar quando as coisas correm mal.
  • Construir para a interoperabilidade. Os seus futuros parceiros, canais e reguladores esperam um fluxo de dados contínuo, em vez de exportações em lote.

Tendência 7. As super-aplicações transformam-se em sistemas operativos financeiros

Em 2027, as super-aplicações de fintech estão a emergir como ecossistemas financeiros multi-verticais. Trata-se de plataformas que combinam pagamentos, serviços bancários, seguros, investimentos, comércio e até serviços não financeiros num ambiente único e profundamente personalizado.

Com origem na Ásia, com empresas como WeChat, Alipay e Paytm, o modelo de super-app está agora a ser reinterpretado nos mercados ocidentais. Em vez de uma mega-app, estamos a assistir à ascensão de centros financeiros modulares: plataformas que integram serviços críticos através de APIs componíveis, white-label banking e infraestruturas incorporadas. Pense nelas menos como aplicações e mais como sistemas operativos financeiros.

O que está a impulsionar essa mudança em 2027?

  • Convergência de serviços. Os consumidores esperam poder gerir o crédito, comprar seguros, investir os trocos e enviar remessas sem mudar de aplicação ou de conta.
  • Orquestração baseada em dados. Com CDPs, APIs financeiras abertas e camadas de identidade baseadas em consentimento, as superaplicações podem personalizar as ofertas durante a sessão, apresentando o serviço certo no momento certo.
  • Maturidade das fintech como serviço. Com plataformas como a Unit e a Solaris, o lançamento de pilhas de fintech multisserviço é mais rápido do que nunca.
  • A influência da Big Tech. A Apple, a Google, a Meta e a Shopify estão a incorporar discretamente pagamentos, crédito e funcionalidades de fidelização nas plataformas principais e estão a avançar para o território das super-aplicações sem a marca.

Mas há nuances. Nos EUA e na UE, controlo regulamentar está a limitar o agrupamento de serviços numa única aplicação de jardim murado. Em vez disso, estamos a assistir a arquiteturas super-app federadas onde as fintechs se associam através de carris KYC partilhados, APIs abertas e experiências de marca conjunta.

Do lado das empresas, as super-aplicações B2B estão também a ganhar força, combinando faturação, tesouraria, gestão de despesas, empréstimos e aquisições em interfaces unificadas para as PME.

O que isto significa para os líderes das fintechs:

  • Planear a extensibilidade da plataforma. Mesmo que não seja uma super-app hoje, a criação de serviços modulares torna-o compatível com o ecossistema de amanhã.
  • Possuir a interface ou alimentá-la. As fintechs tornar-se-ão ou o front-end da experiência financeira ou a infraestrutura por detrás dela.
  • Tratar as parcerias como um produto. A interoperabilidade, a governação de dados e a lógica de experiência do utilizador partilhada definirão as colaborações bem sucedidas de super-app.
  • Não siga a Ásia cegamente. As super-apps ocidentais não se vão parecer com o WeChat. A regulamentação, o comportamento dos utilizadores e os modelos de confiança são diferentes, pelo que a sua abordagem também deve ser diferente.

Lançar produtos financeiros de última geração sem limites de legado.

Tendência 8. A RegTech evolui: conformidade orientada pela IA e resiliência em tempo real

Em 2027, a conformidade está profundamente integrada na conceção dos produtos e na experiência do utilizador. O quadro regulamentar está a obrigar as empresas de tecnologia financeira a serem mais rápidas, mais claras e mais responsáveis na forma como tomam decisões e gerem os riscos.

O DORA da UE entrou em vigor em 2025, mas muitas fintechs ainda estão a aumentar a implementação: deteção de incidentes em tempo real, auditorias de fornecedores e rastreabilidade em toda a infraestrutura. Entretanto, a Regulamento da IA da UE está a aumentar ainda mais a fasquia e exige que os sistemas de alto risco (como a pontuação de crédito ou a deteção de fraudes) provem a explicabilidade, a atenuação de enviesamentos e a transparência do modelo.

É por isso que a RegTech amadureceu de uma solução pontual para uma camada de arquitetura real. Estamos a ver:

  • KYC/AML sensível ao contexto motores que adaptam os fluxos com base no risco, na geografia e no comportamento em tempo real
  • Ferramentas de auditoria de modelos (TruEra, Giskard) incorporadas diretamente nos pipelines de ML para detetar desvios, enviesamentos e lógica frágil antes que os reguladores o façam
  • Sistemas de política como código com histórico de versões, reversão e implantação de CI/CD, tal como o seu front-end
  • Alertas e relatórios de latência zero sincronizado com APIs de reguladores e painéis de controlo internos

Os reguladores mundiais estão a convergir para a mesma expetativa: se a sua plataforma utiliza IA para tomar uma decisão, tem de a explicar e defender. Não se trata de uma questão exclusiva da UE. A FCA, MASe o OCC dos EUA estão todos a apostar forte nisto.

O que isto significa para os líderes das fintechs:

  • A explicabilidade é agora a conformidade. Se o seu modelo não se consegue explicar a si próprio, não passará no exame minucioso.
  • O enviesamento é um risco comercial. Os critérios de equidade estão a ser integrados nas auditorias, especialmente no que se refere à concessão de empréstimos e à contratação.
  • A conformidade precisa de ser dimensionada como o software. Os testes, a automatização, a reversão e a auditabilidade não são negociáveis.
  • A RegTech é estratégica. Não se trata de evitar sanções. Trata-se de ganhar confiança e manter-se ágil em qualquer mercado.
Bar chart showing RegTech market growth to $40.21B in 2034 at 10.97% CAGR.

Tendência 9. A identidade contínua passa a ser a tendência dominante na segurança das fintechs

Ainda em 2023 ou 2024, a autenticação contínua era mais uma experiência — promissora, mas ainda não era a norma. Avancemos até 2027e é agora uma expetativa de base em plataformas fintech que lidam com fluxos de alto risco, como pagamentos instantâneos, APIs bancárias abertas e pagamentos em tempo real.

O que é que mudou?
Por um lado, os atacantes subiram de nível. Os deepfakes, o phishing gerado por IA e as identidades sintéticas são mais sofisticados e mais escaláveis do que nunca. As credenciais estáticas e as verificações de dispositivos não são suficientes. As fintechs estão sob pressão para provar, e não apenas adivinhar, que a pessoa por trás da sessão é quem ela diz ser.

As stacks fintech avançadas de hoje combinam:

  • Biometria comportamental - cadência de digitação, movimento do cursor, pressão no ecrã tátil
  • Deteção passiva de prova de vida (liveness) - análise contínua de microexpressões faciais (através de SDKs como iProov, BioID)
  • Impressão digital de dispositivos + redes - utilizando plataformas como FingerprintJS, ThreatMetrix
  • Motores de deteção de anomalias - construídos com base em ferramentas como o Sift, Arkose Labs ou modelos de ML desenvolvidos internamente
  • Acionadores de autenticação baseados no risco - implementadas através de camadas de orquestração (por exemplo, Auth0 Actions, ForgeRock Trees)

Se uma sessão tiver um comportamento anormal, como padrões de escrita invulgares ou uma mudança repentina de IP/OS, o sistema assinala o risco em tempo real. Em seguida, pode aumentar silenciosamente: bloquear a transação, solicitar uma nova autenticação biométrica ou encaminhar o utilizador através de um fluxo de elevado atrito. Sem intervenção humana ou regras codificadas.

É importante salientar que estas medidas de segurança são agora concebidas com a privacidade em mente: estão em conformidade com o RGPD, minimizam os dados e são explicáveis aos auditores.

O que isto significa para os líderes das fintechs:

  • A segurança deve ser dinâmica. Abandonar os controlos binários de "aprovação/reprovação".
  • Os sinais comportamentais são infraestruturas. Arquitetar pipelines para telemetria de sessão segura, não apenas registos.
  • A transparência dos modelos é importante. É de esperar que os reguladores perguntem porque é que confiou ou bloqueou uma sessão.
  • Teste de casos extremos. A experiência de utilizador sem restrições é fácil quando tudo corre bem. As pilhas maduras têm em conta as tentativas de fraude, a volatilidade da rede e os falsos positivos.
A resiliência cibernética em 2027 exige sistemas capazes de aprender e adaptar-se. As fintechs devem integrar sistemas de pontuação baseados no risco, verificação dinâmica e simulações de ameaças impulsionadas por IA nas suas operações diárias. A verdadeira segurança não é estática; evolui a cada sessão, a cada sinal e a cada risco emergente. Com os parceiros de cibersegurança certos, como a Innowise, ao seu lado, irá construir uma resiliência que se torna cada vez mais forte a cada desafio.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Diretor de Desenvolvimento Global

Tendência 10. As moedas digitais e a tokenização remodelam a infraestrutura financeira

Em 2027os CBDC, os ativos tokenizados e o dinheiro programável são carris de base a ser ativamente integrados nos ecossistemas fintech públicos e privados.

Comecemos por CBDCs (moedas digitais de bancos centrais). Mais de 146 países estão a explorá-las ou a testá-las em projetos-piloto, e um número crescente já lançou programas para o mercado de retalho e grossista. Na UE, o euro digital está a percorrer as fases finais do processo legislativo, estando previsto um projeto-piloto em condições reais para o segundo semestre de 2027. O Banco de Inglaterra está a preparar o terreno para uma libra digital, e os EUA estão a explorar projetos-piloto institucionais centrados na liquidação interbancária.

Entretanto, tokenização de ativos do mundo real (RWAs) atingiu um ponto de viragem. Os fundos, as obrigações e os bens imobiliários estão agora a ser emitidos nativamente em carris de cadeia de blocos. Plataformas como a Franklin Templeton, a BlackRock e a UBS já estão a oferecer classes de ações tokenizadas ou a lançar invólucros de fundos digitais.

Neste contexto, as fintechs precisam de mais do que uma funcionalidade "cripto". Elas precisam:

  • Sistemas centrais preparados para tokens com integração de contratos inteligentes
  • Custódia conforme e carris KYC (Fireblocks, MetaMask Institutional, Anchorage)
  • Interoperabilidade multi-cadeia (através de LayerZero, Chainlink CCIP ou token bridges)
  • Lógica de governação que apoia finanças programáveisPor exemplo, calendários de aquisição de direitos, lógica de conformidade e acionadores de dividendos incorporados no ativo

O que isto significa para os líderes das fintechs:

  • Os CBDC exercerão pressão sobre a arquitetura tradicional dos pagamentos. Prepare-se para a integração baseada em API.
  • A tokenização passará de classe de ativos a norma de ativos. Planear a interoperabilidade e a conformidade com as normas.
  • Os contratos inteligentes precisam de controlos e não apenas de código. Incluir testes, caminhos de atualização e lógica de política incorporada.
  • As fintechs devem distinguir entre inovação baseada em DLT e zonas cinzentas regulamentares. Construir tendo em mente a clareza jurídica e a conformidade.
Bar chart showing tokenized assets market growth to $10.9T in 2030 at 328% CAGR.

Tendência 11. A banca descentralizada entra no mercado regulamentado

Por 2027a banca descentralizada deixará de ser uma experiência e passará a ser um modelo operacional viável. Estão a surgir os primeiros deobanks : plataformas financeiras totalmente regulamentadas construídas sobre carris de cadeias de blocos, combinando a transparência da DeFi com a facilidade de utilização e a conformidade das finanças tradicionais.

Se os neobancos digitalizaram o front-end, os deobanks fazem a reengenharia do núcleo. Os contratos inteligentes gerem agora depósitos, empréstimos, liquidez e recompensas de forma autónoma, enquanto a conformidade programável garante que todas as ações permanecem prontas para auditoria. Esta mudança faz com que as finanças passem de "aplicações sobre carris" para ecossistemas nativos na cadeia que são abertos, compostáveis e sem permissões por conceção.

Por que é importante em 2027

  • Chega a DeFi regulamentada. Os governos e os bancos centrais estão a testar estruturas que permitem que as instituições descentralizadas operem sob supervisão KYC/AML, mantendo a transparência na cadeia.
  • A liquidez programável é uma realidade. A otimização automatizada da liquidez e os modelos de partilha de receitas criam ciclos de liquidação mais rápidos e novos fluxos de receitas para bancos e fintechs.
  • Integração híbrida TradFi-DeFi. As rampas de entrada e saída entre fiat e cripto, os pagamentos com cartão e os microsserviços API-first fazem com que a banca descentralizada seja tão fluida como uma aplicação convencional.
  • Infraestruturas globais e resilientes. As carteiras sem custódia e as arquiteturas multi-cadeias reduzem o risco de um único ponto de falha e abrem o acesso ao financiamento sem fronteiras.

O que isto significa para os líderes das fintechs

  • Preparar a capacidade de composição. As futuras pilhas bancárias serão modulares, nativas da cadeia de blocos e interoperáveis em várias redes.
  • Conceber para a regulamentação desde o primeiro dia. O KYC escalonado, a política como código e as pistas de auditoria contínuas definirão as operações DeFi conformes.
  • Repensar o crescimento. Os deobanks oferecem uma diferenciação estratégica com custos operacionais mais baixos, uma liquidação transparente e a capacidade de escalar globalmente sem intermediários.
O modelo bancário descentralizado é a próxima evolução das finanças digitais. Com recompensas em tokens, validação de referências na cadeia de blocos e integração perfeita com carteiras, estas plataformas proporcionam uma experiência verdadeiramente nativa da Web3. O que distingue os «deobanks» é a forma como combinam a transparência e a automatização da DeFi com a conformidade e a facilidade de utilização das finanças tradicionais. Em 2027, estarão a redefinir o que significa ser um banco.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Diretor de Desenvolvimento Global

Tendência 12. A hiper-personalização torna-se o padrão UX

Em 2027, os clientes esperam que as plataformas antecipem as suas necessidades e não se limitem a responder-lhes. É por isso que a hiper-personalização está a passar de um luxo para uma capacidade central.

Passámos da segmentação básica de audiências para adaptação comportamental em tempo real. As recomendações de produtos, as ofertas de crédito e as sugestões de poupança estão a ser personalizadas com base na forma como os utilizadores interagem, no que ignoram e até nos seus ritmos de transação.

A IA desempenha aqui um papel central, mas o verdadeiro fator de diferenciação é como os orquestra. As principais plataformas estão a utilizar:

  • Plataformas de dados de clientes (CDP) como Segment ou mParticle para unificar dados comportamentais, financeiros e de apoio
  • Feature stores como o Feast ou o Tecton para fornecer dados em tempo real aos motores de personalização
  • Pipelines de IA (muitas vezes construídos com ferramentas como Vertex AI ou Databricks) para avaliar o contexto em milissegundos

Isto cria uma aplicação de empréstimos que ajusta as ofertas de reembolso com base na acessibilidade em tempo real, ou um neobanco que adapta a disposição da sua interface de utilizador com base na forma como cada cliente interage. Até os fluxos UX, como o onboarding ou o re-auth, podem agora ser ajustados por utilizador.

Além disso, em 2027 há uma maior atenção à ética da personalização. Os reguladores estão a perguntar: Essa oferta de crédito hiper-direcionada é útil ou predatória? As fintechs precisam não só de relevância, mas também de transparência e controlo por parte dos utilizadores.

O que isto significa para os líderes das fintechs:

  • A hiper-personalização é uma competência de produto, não uma funcionalidade, por isso invista em conformidade
  • Explicabilidade e equidade do modelo já não são opcionais, e os reguladores estão atentos
  • Quadros de auto-exclusão e consentimento deve evoluir com a profundidade da personalização
  • Arquitetura modular UI/UX permite a experimentação entre segmentos

Tendência 13. Financiamento ecológico mais inteligente e ESG

A sustentabilidade nas fintech não é nova, mas em 2027está a receber uma atualização importante. Para além das calculadoras de carbono e dos emblemas ESG enterrados num painel. Este ano, as fintech para o clima estão a tornar-se mais inteligentes, mais regulamentadas e, finalmente, escaláveis.

Comecemos pelos dados. As fintechs estão agora a ligar a IA aos seus motores ESG. Estamos a ver modelos aperfeiçoados para analisar as divulgações das empresas, detetar greenwashing e extrair informações reais de oceanos de relatórios não estruturados. Ferramentas como o ESG Book e o Greenomy estão a avançar com APIs mais limpas e prontas para auditoria. Isto significa que já não se trata apenas de mostrar uma pontuação de carbono, mas de a provar, a pedido, num formato que os reguladores possam ler.

E por falar em regulamentação, esta também está a aquecer. A CSRD está a obrigar as grandes empresas (e, por extensão, as fintechs que lhes prestam serviços) a divulgar dados ESG estruturados. No entanto, a Lei Omnibus de 2026 restringiu consideravelmente o âmbito de aplicação da CSRD, pelo que esta se aplica agora principalmente a grandes empresas com mais de 1 000 colaboradores e um volume de negócios de 450 milhões de euros. Paralelamente, novas regras estão a uniformizar como as classificações ESG são definidas e utilizadas. Isso significa que as fintechs não podem confiar apenas em rótulos de terceiros. Elas precisam de rastreabilidade, explicabilidade do modelo e transferências limpas para clientes que estão sob o microscópio.

Do lado dos produtos, as finanças ecológicas estão finalmente a ganhar escala. Estamos a assistir à criação de plataformas de micro-investimento que canalizam as poupanças para carteiras positivas para o clima, produtos de crédito com preços baseados nas emissões e ferramentas para PME que automatizam os relatórios ESG. 

O que isto significa para os líderes das fintechs:

  • O ESG é um produto e um requisito de conformidade. Trate-o como uma infraestrutura de base.
  • Os seus fluxos de dados ESG têm de ser limpos, explicáveis e prontos para passar em qualquer verificação regulamentar.
  • Não se fique pelas compensações. Pense em termos de incentivos, inteligência de carbono incorporada e modelos de preços conscientes das emissões.
  • Se estiver a utilizar IA nos seus fluxos de trabalho ESG, certifique-se de que pode mostrar o seu trabalho. A transparência gera confiança.

Transforme a conformidade ESG no seu superpoder fintech com a Innowise.

Tendência 14. Inclusão financeira através da inovação na periferia

A inclusão financeira costumava ser tratada como mais um requisito de RSE. Mas, em 2027, está a tornar-se rapidamente uma estratégia de crescimento para as fintechs. E o que está a impulsionar esta mudança é a inovação que está a ocorrer nas margens da infraestrutura.

Estamos a falar de ferramentas que permitem integrar um novo utilizador em 30 segundos através da voz, na sua língua materna, num telemóvel Android de 50 $, com dados irregulares. As plataformas estão a lançar agentes de IA que funcionam sem ecrã, tirando partido do reconhecimento de voz e de modelos linguísticos locais. Os sistemas de identificação digital, como o Aadhaar da Índia ou o NIN da Nigéria, estão a ser integrados diretamente no onboarding das fintech. E estão a ser criados micro-serviços para conceder empréstimos, seguros e poupanças a segmentos que os bancos tradicionais ignoraram porque as margens não faziam sentido.

A inovação na periferia também já não é apenas rural. Nos centros urbanos, as fintechs estão a utilizar dados comportamentais para conceder crédito a trabalhadores independentes sem recibos de vencimento. Os modelos financeiros incorporados estão a aparecer em plataformas de logística de última milha, aplicações de comércio informal e fluxos de remessas da diáspora.

O que isto significa para os líderes das fintechs:

  • Se o seu produto não puder funcionar offline, num navegador ou com pouca largura de banda, não é inclusivo.
  • UX de voz em primeiro lugar, suporte multilingue e fluxos móveis nativos são fundamentais para a adoção e o alcance dos produtos.
  • Repensar a integração. Os sistemas nacionais de identificação digital, os modelos de crédito alternativos e o KYC incorporado alargarão o seu mercado total de destinatários.
  • Não subestime a monetização. A inclusão é uma via de acesso a modelos de negócio inteiramente novos.

Transforme a sua estratégia de serviços financeiros com a Innowise

Agora que já viu as tendências das fintech que estão a moldar 2027, o caminho a seguir é mais claro, mas a visão, por si só, não o vai manter à frente. A ação, sim.

Na Innowise, não nos limitamos a seguir as tendências, transformamo-las em estratégias reais, adaptadas ao seu negócio. Quer esteja a repensar o seu roteiro ou a construir a partir do zero, estamos aqui para fazer as perguntas certas, desafiar pensamentos ultrapassados e ajudá-lo a mover-se com confiança.

Vamos juntos dar forma ao que se segue.

Índice

    Contacte-nos

    Agende uma chamada ou preencha o formulário abaixo e entraremos em contacto consigo assim que analisarmos o seu pedido.

    Envie-nos uma mensagem de voz
    Anexar documentos
    Enviar ficheiro

    Pode anexar um ficheiro com um máximo de 2MB. Formatos de ficheiro válidos: pdf, jpg, jpeg, png.

    Ao clicar em «Enviar», autoriza a Innowise a tratar os seus dados pessoais de acordo com a nossa Política de Privacidade , para lhe fornecer informações relevantes. Ao enviar o seu número de telefone, aceita que possamos contactá-lo através de chamadas de voz, SMS e aplicações de mensagens. Poderão aplicar-se tarifas de chamadas, mensagens e dados.

    Pode também enviar-nos o seu pedido
    para contact@innowise.com
    O que é que acontece a seguir?
    1

    Assim que recebermos e analisarmos o seu pedido, entraremos em contacto consigo para detalhar as necessidades do seu projeto e assinar um NDA para garantir a confidencialidade.

    2

    Depois de analisarmos os seus desejos, necessidades e expectativas, a nossa equipa elaborará uma proposta de projeto com o âmbito do trabalho, dimensão da equipa, tempo e estimativas de custos.

    3

    Marcaremos uma reunião consigo para discutir a oferta e acertar os pormenores.

    4

    Por fim, assinaremos um contrato e começaremos a trabalhar no seu projeto imediatamente.

    Mais serviços abrangidos

    arrow