Tendenze fintech 2027: il futuro della tecnologia finanziaria e del banking digitale

Hero image.
Responsabile della delivery e del centro di competenza
Esperto verificato
Ogni articolo pubblicato su Innowise è redatto da autori con esperienza sul campo. Questi autori conoscono l'argomento non solo a livello teorico, ma apportano anche approfondimenti tratti da progetti reali.
10+ anni di esperienza
Esperto verificato
10+ anni di esperienza
Siarhei è specializzato in contesti ad alta complessità normativa e nella gestione di progetti complessi. Trasforma requisiti aziendali astratti in architetture sicure e scalabili, sviluppando soluzioni tecnicamente solide e progettate per affrontare le sfide future.
Competenze specialistiche
Fintech Regtech IA & ML
Parliamo del tuo progetto

Punti chiave

  • Il banking decentralizzato rappresenta la prossima evoluzione dopo le banche digitali e le neobanche. 
  • L'embedded finance si sta espandendo, trasformando le app in veri e propri hub finanziari.
  • L'open finance offre accesso a dati più completi, dando alle fintech una visione a 360° degli utenti.
  • I pagamenti in tempo reale sono ormai la norma e rendono possibili rimborsi, erogazioni e prestiti just-in-time istantanei.
  • La conformità normativa, la finanza sostenibile e la verifica dell'identità sono ormai integrate nelle moderne architetture fintech.
Genera un riassunto con l'IA

Negli ultimi anni, il fintech non è più una tendenza emergente, ma una realtà consolidata. Se lavori nel settore, probabilmente hai vissuto questo cambiamento in prima persona. Quello che fino a poco tempo fa era considerato all'avanguardia oggi è diventato uno standard di mercato. Secondo Market.us, il mercato fintech globale dovrebbe raggiungere i $1,38 trilioni entro il 2034, con una crescita annua vicina al 20% nel prossimo decennio. 

Come si prospetta, quindi, il 2027 per le aziende fintech? In breve, sarà un anno decisivo. Il mercato evolve rapidamente e restare fermi non è un'opzione. Bisogna mantenere alta l'attenzione, adattarsi ai cambiamenti e anticipare le nuove tendenze.

È proprio per questo che ho raccolto le più significative. Sono queste le innovazioni che stanno plasmando la prossima fase della tecnologia finanziaria. Considera questo articolo una guida pratica per capire cosa conta, cosa sta cambiando e dove si trovano le maggiori opportunità.

Entriamo nel merito.

Bar chart showing fintech market growth to $1.38T by 2034, led by AI, blockchain, and API trends.
TendenzaDescrizione
Agenti IA e finanza autonomaI sistemi di IA gestiscono autonomamente interi flussi di lavoro, comprese decisioni, operazioni e attività di conformità normativa.
L'embedded finance si evolve in ecosistemi integratiServizi finanziari come prestiti, assicurazioni e risparmio vengono integrati in piattaforme non finanziarie attraverso architetture modulari e coordinate.
L'agentic commerce si diffonde su larga scalaGli agenti IA effettuano acquisti online, mentre Visa e Mastercard sviluppano protocolli per verificarne l'identità e autorizzare pagamenti sicuri senza interferenze da parte di bot non autorizzati.
Open finance e titolarità dei datiL'open finance va oltre i dati bancari e comprende informazioni su stipendi, pensioni e imposte, rendendo possibili prodotti finanziari in tempo reale basati sui comportamenti degli utenti.
I pagamenti in tempo reale come un'infrastruttura fondamentaleI sistemi di regolamento istantaneo stanno trasformando le strategie di prodotto grazie all'automazione della liquidità, ai prezzi basati sugli eventi e al rilevamento delle frodi in pochi millisecondi.
Modernizzazione dei sistemi core bankingLe fintech sostituiscono i sistemi legacy con piattaforme core modulari e cloud-native per accelerare i rilasci, accedere ai dati in tempo reale e rafforzare la resilienza normativa.
Le super-app si evolvono in sistemi operativi finanziariLe super-app diventano hub unificati dove gli utenti gestiscono pagamenti, operazioni bancarie, assicurazioni, acquisti e altri servizi attraverso un'esperienza fluida.
RegTech basata sull'IALa conformità normativa diventa continua e integrata grazie a sistemi di valutazione del rischio in tempo reale, modelli spiegabili e architetture policy-as-code.
Verifica continua dell'identità e biometria comportamentaleLa verifica dell'identità si estende all'intera sessione dell'utente e combina analisi del comportamento, biometria e controlli basati sul rischio per contrastare deepfake e frodi con identità sintetiche.
Valute digitali e tokenizzazioneLe CBDC e gli asset reali tokenizzati stanno diventando infrastrutture finanziarie standard, che richiedono custodia sicura, smart contract e sistemi predisposti per la conformità normativa.
Banche decentralizzate di nuova generazioneLe istituzioni finanziarie adottano soluzioni on-chain e modelli di banca decentralizzata che combinano trasparenza della blockchain, smart contract e conformità normativa integrata.
L'iperpersonalizzazione come standard di UXLa personalizzazione in tempo reale, basata sui dati comportamentali e sull'IA, ridefinisce le interazioni con i prodotti, adattando credito, risparmio e interfacce alle esigenze individuali.
Finanza sostenibile ed ESG più intelligentiL'ESG si evolve dalla semplice rendicontazione a un elemento dell'infrastruttura finanziaria, con dati verificabili tramite IA, prezzi che tengono conto delle emissioni e prodotti progettati per avere un impatto positivo sul clima.
Inclusione finanziaria grazie all'innovazione nei contesti meno servitiGli strumenti fintech multilingue e con interfacce vocali estendono l'accesso ai servizi finanziari agli utenti meno serviti, attraverso soluzioni mobili, utilizzabili con connessioni lente e senza schermo.
Nel 2027, il settore fintech entra in una nuova era, segnata dal crescente impatto dell'IA agentica, della decentralizzazione e dei prodotti bancari tokenizzati. In Innowise vediamo in questi cambiamenti un'opportunità per ripensare il funzionamento delle piattaforme finanziarie. Seguiamo da vicino le tendenze, ma prestiamo ancora più attenzione alle esigenze concrete dei nostri clienti, sviluppando soluzioni pratiche, pronte per il futuro e capaci di rispondere alle sfide reali.
Dmitry Nazarevich, CTO.
Dmitry Nazarevich
Direttore tecnologico

Trend 1. Gli agenti IA e la finanza autonoma stanno trasformando il back office (e non solo)

Nel settore fintech, l'IA sta iniziando a prendere decisioni in autonomia. Nel 2027entriamo nell'era dell'IA agentica: sistemi intelligenti che non si limitano a interpretare i dati, ma prendono decisioni, avviano operazioni e gestiscono interi flussi di lavoro senza l'intervento umano.

Pensa a questo scenario: anziché limitarsi a mostrare informazioni su dashboard in attesa di input, gli Agenti IA approvano autonomamente prestiti, riconciliano transazioni, segnalano rischi di non conformità e persino negoziano condizioni contrattuali. Operano all'interno di sistemi multiagente che collaborano nell'infrastruttura aziendale, utilizzando framework come LangChain e database vettoriali come Pinecone per recuperare informazioni contestuali in tempo reale.

Questa evoluzione non è avvenuta dall'oggi al domani. Tre fattori l'hanno resa possibile:

  1. Maturità tecnologica.Oggi disponiamo delle tecnologie necessarie per sviluppare sistemi autonomi, tra cui inferenza serverless, livelli di orchestrazione, instradamento degli agenti e meccanismi di fallback.
  2. Strumenti per le aziende.Piattaforme come Arize, TruEra e WhyLabs offrono funzionalità integrate di osservabilità, spiegabilità e monitoraggio della conformità normativa.
  3. Pressione normativa.In base l'Atto IA dell'UE e DORAle fintech devono garantire che i sistemi di IA possano giustificare le proprie decisioni, registrare i passaggi del processo decisionale e trasferire il controllo a un operatore umano quando necessario. Per i casi d'uso ad alto rischio, come la valutazione del merito creditizio, il termine per adeguarsi è stato spostato dal 2 agosto 2026 a dicembre 2027.

C'è però un aspetto che spesso viene trascurato: i migliori agenti IA nel settore finanziario non devono essere soltanto intelligenti, ma anche empatici. Secondo una recente ricerca di Deloitte, l'intelligenza emotiva dell'IA sta già influenzando la soddisfazione e la fidelizzazione dei clienti. Questo aspetto conta soprattutto nelle interazioni più delicate, come le contestazioni per frode o le transazioni rifiutate.

Cosa significa per chi guida un'azienda fintech:

  • Ripensare l'architettura. Gli agenti IA richiedono un'infrastruttura che supporti la tracciabilità, le decisioni in tempo reale e la gestione autonoma delle escalation.
  • Partire da attività a basso rischio. La valutazione preliminare KYC, l'analisi dei contratti e l'abbinamento delle fatture sono ottimi punti di partenza.
  • Progettare sistemi affidabili.. I tuoi agenti devono sapere quando fermarsi, fornire spiegazioni o trasferire un'attività a un operatore umano.
Bar chart showing AI in the fintech market growth to $52.19B in 2029.

Trend 2. L'embedded finance si evolve in ecosistemi integrati 

Nel 2027, l'embedded finance non consiste più semplicemente nell'aggiungere un'API di pagamento a un'app. L'attenzione si è spostata dalle singole funzionalità ai flussi completi.

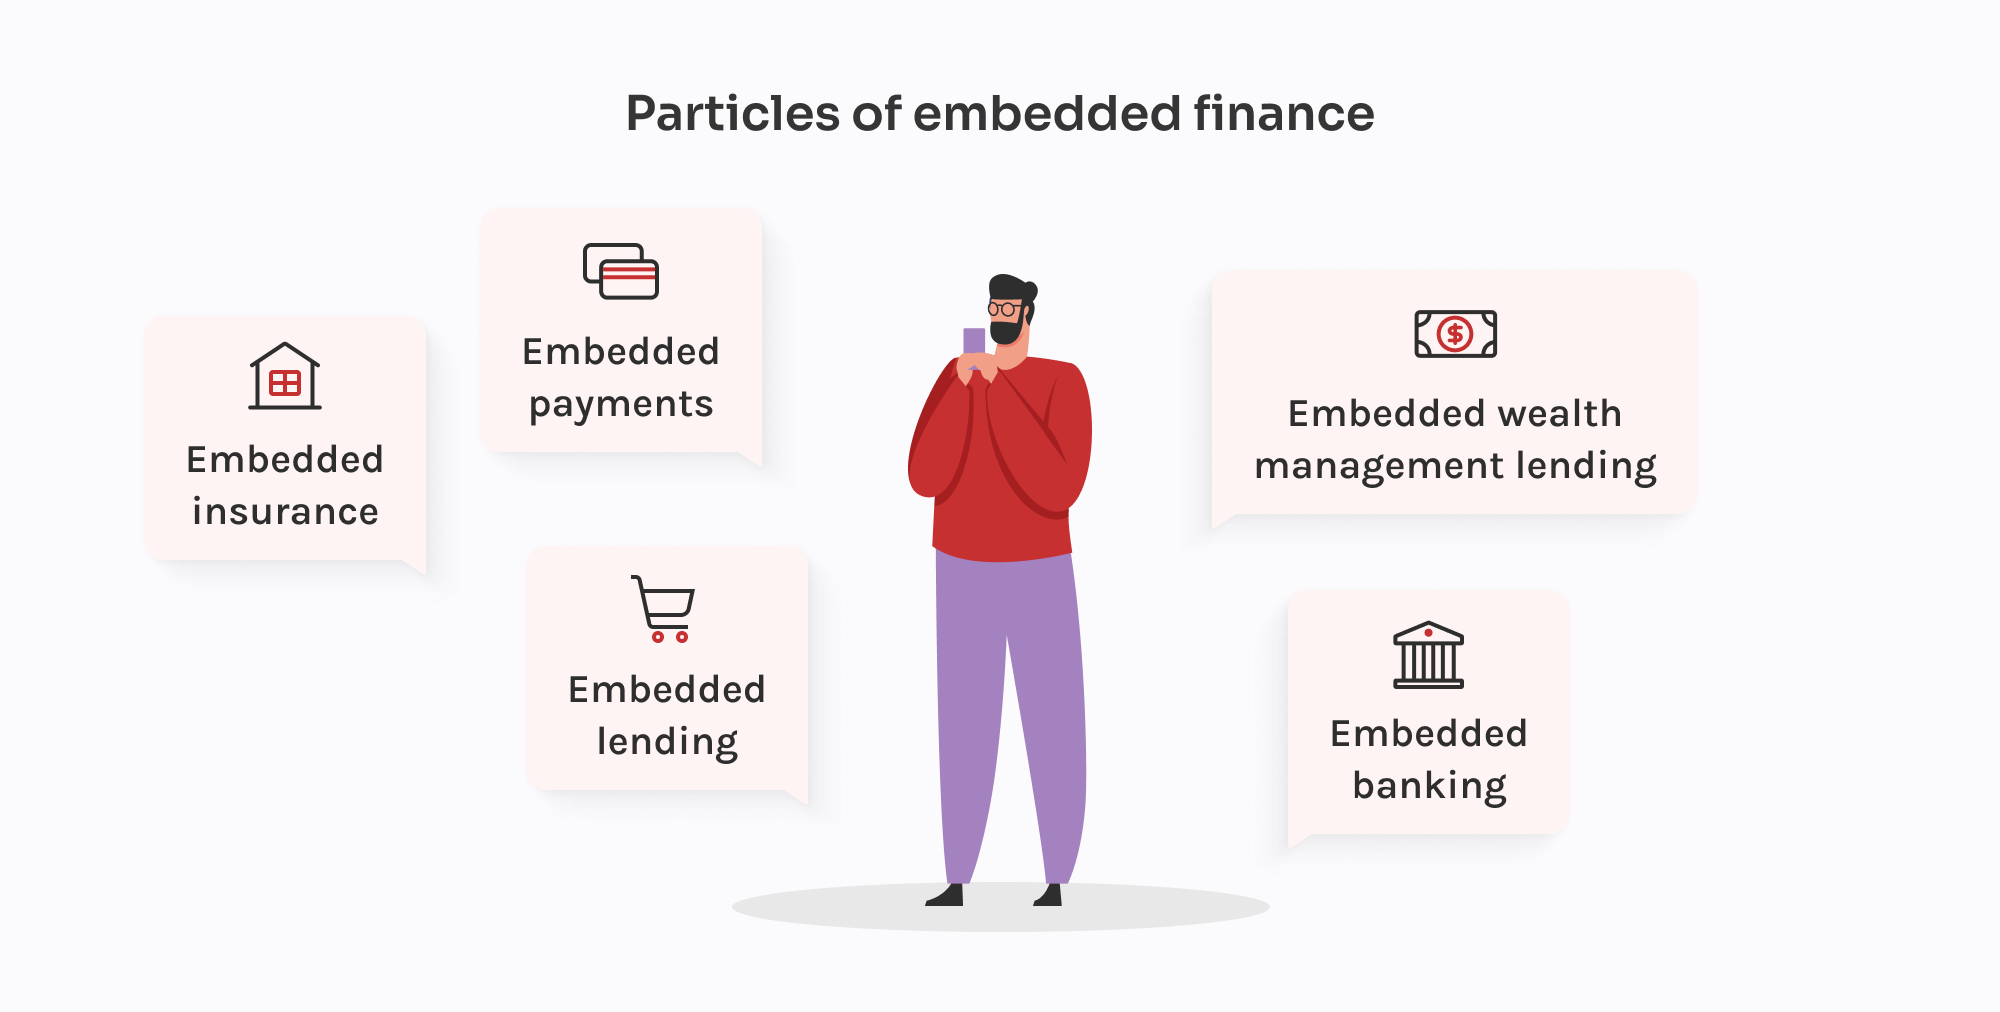
Oggi l'embedded finance integra servizi finanziari come prestiti, assicurazioni, risparmio, gestione delle retribuzioni e persino gestione patrimoniale direttamente nell'esperienza utente di piattaforme che non appartengono al settore finanziario tradizionale.

Per offrire questi servizi, le fintech stanno passando dalle piattaforme Banking-as-a-Service (BaaS) all-in-one a ecosistemi orchestrati. Combinano soluzioni di diversi fornitori: uno per l'onboarding (ad esempio, Alloy), un altro per il KYC (Persona), un terzo per l'apertura dei conti (Griffin), aggiungendo una logica proprietaria per gestire le procedure alternative di conformità normativa e la reportistica. È un'architettura modulare, ma funziona soltanto se hai il controllo del livello di integrazione che collega tutti i componenti.

Anche le autorità di regolamentazione stanno intervenendo. Negli Stati Uniti l'OCC e FDIC stanno esaminando con maggiore attenzione i rapporti con le banche sponsor. Nell'UE, le piattaforme che integrano servizi finanziari devono dimostrare di avere il controllo sui dati dei clienti, sui flussi di denaro e sui meccanismi di gestione del rischio.Sono finiti i tempi in cui bastava collegare un servizio e lanciarlo. Se il tuo fornitore BaaS non supera un audit, anche la tua azienda ne subisce le conseguenze.

Quindi, cosa è cambiato? Nel 2027 l'embedded finance è una strategia di prodotto. Richiede gli stessi investimenti in osservabilità, conformità normativa e tolleranza ai guasti di qualsiasi altra infrastruttura finanziaria regolamentata.

Cosa significa per chi guida un'azienda fintech:

  • Scegliere con attenzione i partner. Il tuo fornitore BaaS rappresenta una dipendenza anche sul piano normativo, non solo su quello tecnico.
  • Andare oltre i pagamenti. Prestiti, assicurazioni, risparmio e benefit sono ormai servizi standard dell'embedded finance.
  • Progettare per la resilienza. Integra osservabilità, controlli di conformità su più livelli e meccanismi di fallback nell'architettura fin dall'inizio.
Illustration showing components of embedded finance: payments, lending, insurance, banking, and wealth management.

Trend 3. L'agentic commerce si diffonde grazie ai protocolli di Visa e Mastercard

2026 segna l'affermazione dell'agentic commerce,un modello in cui sistemi autonomi esplorano piattaforme di e-commerce, selezionano prodotti ed effettuano transazioni in tempo reale. Ora il settore dei pagamenti sta accelerando per supportare questa evoluzione.

Sia Visa e Mastercard hanno introdotto framework per gestire le transazioni effettuate tramite IA. L'obiettivo è permettere agli esercenti di verificare in modo sicuro l'identità degli agenti IA, ridurre gli ostacoli durante il checkout ed elaborare pagamenti che possono avvenire senza che una persona debba cliccare sul pulsante "Acquista".

Il Trusted Agent Protocol di Visa, già disponibile su GitHub e supportato da partner come Microsoft, Stripe, Nuvei e Worldpay, consente agli agenti verificati di comunicare l'intenzione di acquisto, identificare il consumatore associato alla sessione e trasmettere in modo sicuro le credenziali di pagamento. Mastercard, invece, ha introdotto l'Agent Pay Merchant Acceptance Framework. Questo framework punta alla scalabilità e permette agli esercenti di autenticare gli agenti IA prima della transazione, con funzionalità integrate di trasparenza e interoperabilità tra piattaforme. 

Queste iniziative rispondono a un'esigenza sempre più urgente. Secondo Adobe Insights, nel marzo 2026 il traffico verso i siti retail proveniente dall'IA generativa è aumentato del 269% su base annua. in generativo IA. Gli agenti IA influenzano e completano ormai interi percorsi di acquisto, spesso senza che l'utente debba intervenire in tempo reale.

Quali fattori stanno favorendo questo cambiamento?

  • Standard aperti come Web Bot Auth di Cloudflare, sviluppato in collaborazione con Shopify, Checkout.com e Adyen.
  • Ecosistemi di agenti IA sviluppati da OpenIA (Agentic Commerce Protocol) e Google (Agent Payments Protocol).
  • Una rete sempre più ampia di aziende sostenitrici: Coinbase, Salesforce, Klarna, Amexe altre realtà stanno adottando protocolli condivisi.

Cosa significa per chi guida un'azienda fintech:

  • Prepararsi ai pagamenti nativi per l'IA. La verifica degli agenti, la trasmissione delle credenziali e la gestione del consenso in tempo reale stanno diventando requisiti di base.
  • Supportare gli standard aperti. L'adozione di protocolli interoperabili, come TAP di Visa o AP2 di Google, determinerà quanto facilmente il tuo sistema potrà integrarsi nell'ecosistema dell'agentic commerce.
  • Ripensare la prevenzione delle frodi. Gli agenti IA possono assomigliare ai bot, ma non tutte le attività automatizzate sono fraudolente. I sistemi di verifica dell'affidabilità devono bilanciare sicurezza e facilità d'uso, senza bloccare le transazioni automatizzate legittime.

Trend 4. Open finance: dall'accesso ai dati al loro controllo

L'open banking ha aperto la strada. L'open finance amplia ulteriormente le possibilità.

Nel 2027 avremo superato da tempo la semplice aggregazione dei conti bancari. L'obiettivo è avere accesso a una gamma completa di dati finanziari: pensioni, assicurazioni, mutui, retribuzioni, informazioni fiscali e persino portafogli di criptovalute, il tutto attraverso un unico livello API. Questo significa maggiore controllo, portabilità e titolarità dei dati.

Nell'UE normative come la PSD3 e il Regolamento sui servizi di pagamento (PSR) stanno accelerando questa trasformazione. I fornitori terzi (TPP) devono rispettare requisiti più rigorosi per la gestione del ciclo di vita dei token, la sicurezza dei flussi di reindirizzamento e la revoca del consenso in tempo reale. In cambio, le fintech possono contare su un quadro normativo più definito e su un accesso più affidabile ai dati dei clienti.

Ed è qui che emergono le opportunità più interessanti: le fintech più innovative stanno trasformando questi dati in nuove funzionalità di prodotto.

  • Le piattaforme di gestione patrimoniale utilizzano le API di open finance per sviluppare modelli di rischio in tempo reale.
  • Prestatori calcolano valutazioni dinamiche della capacità di rimborso utilizzando i pagamenti delle utenze e lo storico delle retribuzioni.
  • Assicuratori utilizzano dati comportamentali e di geolocalizzazione per personalizzare i prezzi durante la sessione dell'utente.

Tutto questo, però, richiede un'orchestrazione efficace. I dati continuano ad arrivare in decine di formati diversi e con livelli di qualità non uniformi. Per questo, gli API gateway come Gravitee e Kong e motori di normalizzazione come Lampeggianti o Railz stanno diventando parti fondamentali dello stack fintech.

Cosa significa per chi guida un'azienda fintech:

  • Non limitarti ai conti: analizza anche i comportamenti. L'open finance permette di comprendere la situazione finanziaria complessiva degli utenti.
  • Investi nell'orchestrazione. Senza un livello dati pulito e affidabile, l'accesso alle API offre pochi vantaggi.
  • Preparati alla PSD3. La gestione sicura del consenso, il controllo degli accessi in tempo reale e la portabilità dei dati non sono più facoltativi.
Diagram showing open finance connecting banking, loans, payroll, crypto, savings, and investments.

Trasforma i dati dell'open finance in prodotti più intelligenti con Innowise.

Trend 5. I pagamenti in tempo reale diventano un'infrastruttura strategica

Nel 2027 i pagamenti in tempo reale (RTP) sono diventati una funzionalità fondamentale. Sistemi come FedNow negli Stati Uniti, SEPA Instant in Europa, UPI in India e PIX in Brasile consentono il regolamento dei pagamenti 24 ore su 24, 7 giorni su 7, per operazioni retail, di tesoreria e B2B. Di conseguenza, sono cambiate anche le aspettative del mercato.

Se in passato la velocità era la motivazione principale, oggi la flessibilità assume un ruolo sempre più importante. Il vero vantaggio dipende da quali operazioni vengono attivate dai pagamenti:riallocazione della liquidità in tempo reale, rimborsi istantanei, erogazioni integrate, prestiti just-in-time e prezzi basati sugli eventi. Queste funzionalità stanno diventando nuovi standard per i prodotti fintech competitivi.

Questa trasformazione è influenzata anche dallo standard ISO 20022, che definisce messaggi finanziari ricchi di dati ed è alla base delle moderne infrastrutture di pagamento. Le banche e le fintech che lo adottano migliorano la prevenzione delle frodi,la riconciliazione e la conformità normativa grazie a dati di pagamento più completi e strutturati.

La velocità, però, comporta anche nuove sfide. I pagamenti in tempo reale riducono a pochi secondi il tempo disponibile per rilevare le frodi. Le attività di conformità normativa non possono più aspettare l'elaborazione di report in batch. Per questo, le moderne infrastrutture RTP si basano su architettura event-driven, analisi dello streaming e motori di rischio automatizzati.

Fornitori come Volante, Moov e Dwolla aiutano le fintech a sostituire i sistemi lenti basati su file con infrastrutture RTP API-first, integrate direttamente con sistemi ERP, applicazioni mobili e circuiti bancari internazionali.

Cosa significa per chi guida un'azienda fintech:

  • Passare al rilevamento delle frodi in tempo reale - le regole statiche e i controlli in batch non sono più sufficienti.
  • Adottare ISO 20022 lungo l'intero processo - I dati più ricchi consentono di sviluppare logiche di prodotto e modelli di valutazione del rischio più avanzati.
  • Progettare sistemi che offrano visibilità sulla liquidità - le infrastrutture di pagamento in tempo reale aprono nuove opportunità per automatizzare le operazioni di tesoreria.
Diagram showing RTP payment flow: from initiation to authorization, validation, acceptance, and notification.

Trend 6. La modernizzazione dei sistemi core banking entra nel vivo

Gran parte dell'innovazione fintech si è concentrata finora sui livelli più esterni dei sistemi: interfacce utente, API e strumenti di analisi. Ma nel 2027anche il core banking sta recuperando terreno. I sistemi bancari legacy vengono sostituiti da piattaforme core modulari e cloud-native che permettono alle fintech e alle banche digitali di sviluppare prodotti più rapidamente, con maggiore sicurezza e scalabilità.

Piattaforme come Mambu, Macchina del pensiero e Bancario 10x stanno guidando questa trasformazione. I loro sistemi core banking sono progettati secondo un approccio API-first ed event-driven e offrono la flessibilità necessaria per supportare servizi che vanno dai depositi in tempo reale ai prodotti di credito dinamici.

Cosa sta spingendo questo cambiamento? Una combinazione di necessità e opportunità.

  • I sistemi core legacy sono troppo lenti per l'embedded finance.Con architetture monolitiche, il lancio di un nuovo prodotto può richiedere mesi o anche più tempo.
  • Le architetture moderne favoriscono cicli di sviluppo più rapidi. Le nuove funzionalità possono essere rilasciate in pochi giorni, con registri di audit completi e test in ambienti sandbox.
  • L'IA e la personalizzazione richiedono dati in tempo reale e i sistemi legacy non sono stati progettati per garantire questo livello di reattività.
  • La pressione normativa aumenta. Regolamenti sia DORA e NIS2richiedono agli istituti finanziari di dimostrare resilienza operativa e capacità di risposta agli incidenti. I moderni sistemi core banking aiutano a soddisfare questi requisiti.

Modernizzare, però, non significa necessariamente eliminare tutti i vecchi sistemi. Nel 2027 l'approccio più sensato è la modernizzazione progressiva:trasferire le funzionalità principali, come prestiti, onboarding, KYC e pagamenti, verso servizi modulari e componibili, riducendo gradualmente la dipendenza dai sistemi legacy.

Cosa significa per chi guida un'azienda fintech:

  • Privilegiare la modularità. Scegli sistemi che permettano di ampliare le funzionalità senza dover riscrivere l'architettura di base.
  • Pensare alla conformità normativa nel lungo periodo. I moderni sistemi core banking facilitano audit, test e ripristino in caso di problemi.
  • Progettare per l'interoperabilità. I tuoi futuri partner, canali e organismi di regolamentazione si aspetteranno uno scambio continuo di dati, non semplici esportazioni in batch.

Trend 7. Le super-app si evolvono in sistemi operativi finanziari

Nel 2027, le super-app fintech si stanno affermando come ecosistemi finanziari multisettoriali. Sono piattaforme che riuniscono pagamenti, servizi bancari, assicurazioni, investimenti, commercio e persino servizi non finanziari in un unico ambiente altamente personalizzato.

Nato in Asia con piattaforme come WeChat, Alipay e Paytm, il modello delle super-app viene ora reinterpretato nei mercati occidentali. Anziché puntare su un'unica mega-app, assistiamo alla diffusione di hub finanziari modulari: piattaforme che integrano servizi fondamentali attraverso API componibili, soluzioni di white-label banking e infrastrutture integrate. Più che semplici app, possono essere considerate veri e propri sistemi operativi finanziari.

Quali fattori stanno favorendo questa evoluzione nel 2027?

  • Convergenza dei servizi. I consumatori si aspettano di poter gestire il credito, acquistare assicurazioni, investire piccole somme e inviare rimesse senza passare da un'app o da un conto all'altro.
  • Orchestrazione basata sui dati. Grazie alle CDP, alle API di open finance e ai sistemi di gestione dell'identità basati sul consenso, le super-app possono personalizzare le offerte durante la sessione, proponendo il servizio giusto al momento giusto.
  • Maturità del modello Fintech-as-a-Service. Piattaforme come Unit e Solaris rendono più rapido che mai il lancio di infrastrutture fintech che integrano più servizi.
  • Influenza delle Big Tech. Apple, Google, Meta e Shopify stanno integrando gradualmente funzionalità di pagamento, credito e fidelizzazione nelle proprie piattaforme principali, avvicinandosi al modello delle super-app senza adottarne esplicitamente il nome.

Ci sono però differenze importanti. Negli Stati Uniti e nell'UE, i controlli normativi limitano la concentrazione di diversi servizi in un'unica app all'interno di un ecosistema chiuso. Si stanno quindi affermando architetture di super-app federate,in cui le fintech collaborano attraverso infrastrutture KYC condivise, API aperte ed esperienze in co-branding.

Anche nel settore aziendale stanno prendendo piede le super-app B2B, che combinano fatturazione, tesoreria, gestione delle spese, prestiti e acquisti in interfacce unificate per le PMI.

Cosa significa per chi guida un'azienda fintech:

  • Pianificare l'estensibilità della piattaforma. Anche se oggi non offri una super-app, sviluppare servizi modulari ti permetterà di integrarti negli ecosistemi futuri.
  • Controllare l'interfaccia o fornire l'infrastruttura. Le fintech diventeranno il punto di accesso principale all'esperienza finanziaria oppure forniranno l'infrastruttura tecnologica che la rende possibile.
  • Gestire le partnership come un prodotto. Interoperabilità, governance dei dati e logiche UX condivise determineranno il successo delle collaborazioni tra super-app.
  • Non replicare ciecamente il modello asiatico. Le super-app occidentali non saranno identiche a WeChat. Le normative, i comportamenti degli utenti e i modelli di fiducia sono diversi, e anche il tuo approccio deve tenerne conto.

Lancia prodotti finanziari di nuova generazione senza limiti di sistemi legacy.

Trend 8. La RegTech si evolve: conformità normativa basata sull'IA e resilienza in tempo reale

Nel 2027 la conformità normativa è ormai parte integrante della progettazione dei prodotti e dell'esperienza utente. Il quadro normativo spinge le fintech a operare con maggiore rapidità, trasparenza e responsabilità nei processi decisionali e nella gestione dei rischi.

Il regolamento DORA dell'UE è diventato applicabile nel 2025, ma molte fintech stanno ancora estendendo le misure necessarie per adeguarsi ai suoi requisiti: rilevamento degli incidenti in tempo reale, audit dei fornitori e tracciabilità dell'intera infrastruttura. Nel frattempo, l'Atto IA dell'UE introduce requisiti ancora più rigorosi, richiedendo ai sistemi ad alto rischio, come quelli utilizzati per il credit scoring o il rilevamento delle frodi, di dimostrare la spiegabilità delle decisioni, la mitigazione dei bias e la trasparenza dei modelli.

Per questo, la RegTech si è evoluta da una soluzione per singole esigenze a un vero e proprio livello dell'architettura tecnologica. Stiamo assistendo alla diffusione di:

  • Motori KYC/AML sensibili al contesto che adattano i processi in tempo reale in base al rischio, all'area geografica e al comportamento degli utenti.
  • Strumenti di verifica dei modelli (TruEra, Giskard), integrati direttamente nelle pipeline di ML per individuare il drift dei modelli, i bias e le logiche poco robuste prima che emergano durante i controlli normativi.
  • Sistemi policy-as-code con controllo delle versioni, rollback e deployment tramite CI/CD, proprio come per il frontend.
  • Sistemi di avviso e reportistica a latenza quasi nulla sincronizzati con le API delle autorità di regolamentazione e le dashboard interne.

Le autorità di regolamentazione di tutto il mondo stanno convergendo verso un requisito comune: se la tua piattaforma utilizza l'IA per prendere decisioni, devi essere in grado di spiegarle e giustificarle. Non riguarda soltanto l'Unione Europea. Anche la FCA, MAS e OCC statunitense stanno adottando un approccio sempre più rigoroso.

Cosa significa per chi guida un'azienda fintech:

  • La spiegabilità è ormai un requisito di conformità. Se il tuo modello non è in grado di spiegare le proprie decisioni, difficilmente supererà i controlli.
  • I bias dei modelli rappresentano un rischio aziendale. Le metriche di equità sono sempre più presenti negli audit, soprattutto nei settori del credito e delle assunzioni.
  • La conformità deve essere scalabile come il software. Test, automazione, rollback e verificabilità sono requisiti irrinunciabili.
  • La RegTech è strategica. Non serve soltanto a evitare sanzioni, ma anche a conquistare la fiducia dei clienti e mantenere la capacità di adattarsi ai diversi mercati.
Bar chart showing RegTech market growth to $40.21B in 2034 at 10.97% CAGR.

Trend 9. La verifica continua dell'identità diventa uno standard nella sicurezza fintech

Nel 2023 e nel 2024, l'autenticazione continua era ancora una tecnologia sperimentale: promettente, ma non ancora diffusa. Nel 2027, invece,diventa un requisito di base per le piattaforme fintech che gestiscono operazioni ad alto rischio, come le erogazioni istantanee, le API di open banking e i pagamenti in tempo reale.

Cosa è cambiato?
Prima di tutto, gli attacchi informatici sono diventati più sofisticati. Deepfake, phishing generato dall'IA e identità sintetiche sono sempre più difficili da rilevare e possono essere utilizzati su larga scala. Le credenziali statiche e i controlli sui dispositivi non sono più sufficienti. Le fintech devono poter verificare, anziché limitarsi a presumere, che la persona dietro una sessione sia davvero chi dichiara di essere.

Le moderne infrastrutture fintech combinano diverse tecnologie:

  • Biometria comportamentale - ritmo di digitazione, movimenti del cursore e pressione esercitata sul touchscreen.
  • Verifica passiva della presenza reale (liveness detection) - analisi continua delle microespressioni facciali tramite SDK come iProov e BioID.
  • Fingerprinting di dispositivi e reti attraverso piattaforme come FingerprintJS e ThreatMetrix.
  • Sistemi di rilevamento delle anomalie basati su strumenti come Sift, Arkose Labs o modelli di ML sviluppati internamente.
  • Attivazione dell'autenticazione in base al rischio - tramite livelli di orchestrazione come Auth0 Actions e ForgeRock Trees. - implementato attraverso livelli di orchestrazione (ad esempio, azioni Auth0, alberi ForgeRock)

Se una sessione presenta comportamenti anomali, come un ritmo di digitazione insolito o un cambiamento improvviso dell'indirizzo IP o del sistema operativo, il sistema rileva il rischio in tempo reale. Può quindi intervenire automaticamente: bloccare la transazione, richiedere una nuova autenticazione biometrica o indirizzare l'utente verso una procedura di verifica più rigorosa. Il tutto senza intervento umano o regole rigide predefinite.

Un altro aspetto importante è la privacy. Queste misure di sicurezza sono progettate per rispettare il GDPR, ridurre al minimo la raccolta dei dati e permettere di spiegare le decisioni durante gli audit.

Cosa significa per chi guida un'azienda fintech:

  • La sicurezza deve essere dinamica. Supera i controlli binari basati semplicemente su esito positivo o negativo.
  • I segnali comportamentali sono una componente dell'infrastruttura di sicurezza. Progetta pipeline per raccogliere e analizzare in modo sicuro i dati telemetrici delle sessioni, non soltanto i log.
  • La trasparenza dei modelli conta. Preparati a spiegare alle autorità di regolamentazione perché il tuo sistema ha autorizzato o bloccato una sessione.
  • Testa anche i casi limite. Offrire un'esperienza utente senza ostacoli è semplice quando tutto funziona. Le infrastrutture mature devono gestire anche tentativi di frode, instabilità della rete e falsi positivi.
Nel 2027 la resilienza informatica richiede sistemi capaci di apprendere e adattarsi. Le fintech dovrebbero integrare nelle attività quotidiane valutazioni basate sul rischio, verifiche dinamiche e simulazioni di minacce guidate dall'IA. La vera sicurezza non è statica: si evolve a ogni sessione, a ogni nuovo segnale e a ogni rischio emergente. Con un partner specializzato in cybersecurity come Innowise, puoi sviluppare un'infrastruttura sempre più resiliente, capace di affrontare anche le sfide future.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Direttore dello sviluppo globale

Trend 10. Le valute digitali e la tokenizzazione trasformano l'infrastruttura finanziaria

Nel 2027le CBDC, gli asset tokenizzati e la moneta programmabile stanno diventando binari fondamentali delle infrastrutture finanziarie, sia negli ecosistemi fintech pubblici sia in quelli privati.

Partiamo dalle CBDC (valute digitali delle banche centrali). Oltre 146 Paesi stanno valutando o sperimentando queste valute e un numero crescente ha avviato programmi destinati sia ai pagamenti al dettaglio sia alle operazioni tra istituzioni finanziarie. Nell'UE, l'euro digitale sta attraversando le fasi finali dell'iter legislativo, con un progetto pilota operativo previsto per la seconda metà del 2027. La Bank of England sta preparando le basi per una sterlina digitale, mentre gli Stati Uniti stanno valutando progetti pilota istituzionali incentrati sul regolamento interbancario.

Nel frattempo la tokenizzazione di beni reali (RWA) ha raggiunto un punto di svolta. Fondi, obbligazioni e asset immobiliari vengono ora emessi direttamente su infrastrutture blockchain. Società come Franklin Templeton, BlackRock e UBS offrono già classi di quote tokenizzate o stanno lanciando strutture digitali per fondi di investimento.

In questo contesto, le fintech hanno bisogno di molto più di una semplice funzionalità per le criptovalute. Servono:

  • Sistemi core predisposti per la tokenizzazione con integrazione degli smart contract.
  • Servizi di custodia conformi alla normativa e infrastrutture KYC, come Fireblocks, MetaMask Institutional e Anchorage.
  • Interoperabilità multicatena (tramite LayerZero, Chainlink CCIP o token bridge)
  • Logiche di governance a supporto della finanza programmabile,come piani di maturazione dei diritti, regole di conformità e meccanismi di distribuzione dei dividendi integrati negli asset.

Cosa significa per chi guida un'azienda fintech:

  • Le CBDC metteranno sotto pressione le architetture di pagamento tradizionali. Preparati a integrare nuovi sistemi attraverso le API.
  • La tokenizzazione passerà dall'applicazione a singole classi di asset a uno standard condiviso. Pianifica fin da ora l'interoperabilità e il rispetto degli standard.
  • Gli smart contract richiedono controlli, non soltanto codice. Prevedi test, procedure di aggiornamento e regole di conformità integrate.
  • Le fintech devono distinguere l'innovazione basata sulla DLT dalle aree di incertezza normativa. Progetta le soluzioni tenendo conto del quadro giuridico e dei requisiti di conformità.
Bar chart showing tokenized assets market growth to $10.9T in 2030 at 328% CAGR.

Trend 11. Il banking decentralizzato si afferma nel mercato regolamentato

Di 2027il banking decentralizzato non sarà più soltanto un esperimento, ma un modello operativo concreto. Stanno emergendo le prime deobanche: piattaforme finanziarie regolamentate, costruite su infrastrutture blockchain, che combinano la trasparenza della DeFi con la facilità d'uso e la conformità normativa della finanza tradizionale.

Dove le le neobanche hanno digitalizzato il front end, le deobanche stanno riprogettando i sistemi core. Gli smart contract gestiscono autonomamente depositi, prestiti, liquidità e incentivi, mentre i controlli di conformità programmabili rendono ogni operazione tracciabile e verificabile. Questo cambiamento segna il passaggio da applicazioni basate su infrastrutture tradizionali a ecosistemi nativi on-chainche sono aperti, modulari e accessibili senza autorizzazioni preventive.

Perché è importante nel 2027

  • Si afferma la DeFi regolamentata. Governi e banche centrali stanno sperimentando quadri normativi che consentono alle istituzioni decentralizzate di operare sotto la supervisione KYC/AML, mantenendo la trasparenza delle operazioni on-chain.
  • La liquidità programmabile prende piede. L'ottimizzazione automatizzata della liquidità e i modelli di condivisione dei ricavi rendono più rapidi i cicli di regolamento e creano nuove fonti di reddito per banche e fintech.
  • Si sviluppano modelli ibridi TradFi-DeFi. I servizi di conversione tra valute fiat e criptovalute, i pagamenti con carta e i microservizi API-first rendono il banking decentralizzato semplice da utilizzare quanto un'app bancaria tradizionale.
  • Le infrastrutture diventano globali e più resilienti. I wallet non-custodial e le architetture multi-chain riducono il rischio legato a singoli punti di guasto e favoriscono l'accesso ai servizi finanziari senza confini geografici.

Cosa significa per chi guida un'azienda fintech:

  • Preparati a un'architettura modulare. Le future infrastrutture bancarie saranno modulari, native blockchain e interoperabili tra più reti.
  • Integra la conformità normativa fin dall'inizio. KYC a più livelli, policy-as-code e registri di audit continui saranno alla base delle operazioni DeFi regolamentate.
  • Ripensa le strategie di crescita. Le deobank offrono nuove opportunità di differenziazione grazie a costi operativi inferiori, regolamenti trasparenti e alla possibilità di espandersi a livello globale senza intermediari.
Il modello bancario decentralizzato rappresenta la prossima evoluzione della finanza digitale. Grazie agli incentivi in token, alla verifica on-chain dei referral e all'integrazione diretta con i wallet, queste piattaforme offrono un'esperienza nativa Web3. Ciò che distingue le deobank è la capacità di combinare la trasparenza e l'automazione della DeFi con la conformità normativa e la facilità d'uso della finanza tradizionale. Nel 2027 stanno ridefinendo il concetto stesso di banca.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Direttore dello sviluppo globale

Trend 12. L'iperpersonalizzazione diventa uno standard della UX

Nel 2027i clienti si aspettano che le piattaforme anticipino le loro esigenze, anziché limitarsi a rispondere alle richieste. Per questo, l'iperpersonalizzazione sta passando da una funzionalità esclusiva a una capacità fondamentale dei prodotti digitali.

Siamo passati dalla semplice segmentazione del pubblico alla personalizzazione basata sui comportamenti in tempo reale. Suggerimenti sui prodotti, offerte di credito e incentivi al risparmio vengono adattati al modo in cui gli utenti interagiscono con le piattaforme, ai contenuti che ignorano e persino alla frequenza delle loro transazioni.

L'IA svolge un ruolo importante in questo processo, ma il vero vantaggio competitivo dipende da come vengono orchestrati dati, modelli e servizi. Le principali piattaforme utilizzano:

  • Customer Data Platform (CDP) come Segment e mParticle per unificare dati comportamentali, finanziari e relativi all'assistenza clienti.
  • Feature store come Feast e Tecton per fornire dati in tempo reale ai motori di personalizzazione.
  • Pipeline IA spesso sviluppate con strumenti come Vertex AI o Databricks, per analizzare il contesto in pochi millisecondi.

Queste tecnologie permettono, ad esempio, di sviluppare un'app di credito che adatta le condizioni di rimborso alla capacità di pagamento aggiornata in tempo reale, oppure una neobanca che modifica il layout dell'interfaccia in base al comportamento di ogni cliente. Anche i processi UX, come l'onboarding e la riautenticazione, possono adattarsi alle caratteristiche del singolo utente.

Inoltre, nel 2027 cresce anche l'attenzione verso l'etica della personalizzazione. Le autorità di regolamentazione si chiedono se un'offerta di credito altamente personalizzata sia davvero utile per il cliente o potenzialmente predatoria. Le fintech devono quindi offrire non soltanto servizi pertinenti, ma anche trasparenza e controllo agli utenti.

Cosa significa per chi guida un'azienda fintech:

  • L'iperpersonalizzazione è una capacità fondamentale del prodotto, non una semplice funzionalità. Investi di conseguenza.
  • La spiegabilità e l'equità dei modelli non sono più facoltative. Le autorità di regolamentazione prestano sempre maggiore attenzione a questi aspetti.
  • I meccanismi di rinuncia e gestione del consenso devono evolversi insieme al livello di personalizzazione.
  • Un'architettura UI/UX modulare permette di sperimentare soluzioni diverse per ciascun segmento di utenti.

Trend 13. Finanza sostenibile ed ESG sempre più avanzati

La sostenibilità nel fintech non è una novità, ma nel 2027sta attraversando una profonda evoluzione. Non si tratta più soltanto di calcolatori delle emissioni di carbonio e indicatori ESG nascosti nelle dashboard. Le tecnologie finanziarie per il clima stanno diventando più avanzate, più regolamentate e finalmente scalabili.

Partiamo dai dati. Le fintech stanno integrando l'IA nei propri sistemi di analisi ESG. Assistiamo alla diffusione di modelli ottimizzati per analizzare la documentazione aziendale, individuare pratiche di greenwashing ed estrarre informazioni utili da grandi quantità di report non strutturati. Strumenti come ESG Book e Greenomy offrono API più affidabili e dati pronti per gli audit. Non basta più mostrare un indicatore delle emissioni: bisogna anche poterlo verificare, su richiesta, in un formato comprensibile alle autorità di regolamentazione.

Anche i requisiti normativi stanno diventando più rigorosi. La CSRD dell'Unione Europea impone alle grandi aziende, e indirettamente alle fintech che le supportano, di pubblicare dati ESG strutturati. Il pacchetto Omnibus del 2026 ha però ridotto notevolmente l'ambito di applicazione della CSRD, che ora riguarda principalmente le grandi aziende con oltre 1.000 dipendenti e un fatturato di 450 milioni di euro. Parallelamente, nuove norme stanno uniformando i criteri di definizione e utilizzo dei rating ESG. Questo significa che le fintech non possono più affidarsi soltanto alle valutazioni di terze parti. Devono garantire tracciabilità, spiegabilità dei modelli e processi trasparenti di trasmissione dei dati ai clienti soggetti a controlli rigorosi.

Anche sul fronte dei prodotti, la finanza sostenibile si sta espandendo. Stiamo assistendo alla diffusione di piattaforme di microinvestimento che destinano piccole somme a portafogli con un impatto positivo sul clima, prodotti di credito con condizioni economiche legate alle emissioni e strumenti per le PMI che automatizzano la rendicontazione ESG. 

Cosa significa per chi guida un'azienda fintech:

  • L'ESG è un requisito di prodotto e di conformità normativa. Trattalo come una componente fondamentale della tua infrastruttura.
  • I flussi di dati ESG devono essere affidabili, spiegabili e pronti per i controlli normativi.
  • Non limitarti alla compensazione delle emissioni. Considera incentivi, analisi delle emissioni integrate nei prodotti e modelli di prezzo che tengono conto dell'impatto ambientale. Pensate in termini di incentivi, intelligenza del carbonio incorporata e modelli di tariffazione consapevoli delle emissioni.
  • Se utilizzi l'IA nei processi ESG, devi poter dimostrare come funziona.La trasparenza rafforza la fiducia.

Trend 14. Inclusione finanziaria grazie all'innovazione nei contesti meno serviti

Un tempo, l'inclusione finanziaria veniva considerata soprattutto un obiettivo di responsabilità sociale d'impresa (CSR). Nel 2027, invece, sta diventando una vera strategia di crescita per il settore fintech. A favorire questo cambiamento è l'innovazione che si sviluppa nei contesti meno serviti dalle infrastrutture tradizionali.

Parliamo di strumenti che permettono di registrare un nuovo utente in appena 30 secondi, attraverso comandi vocali nella sua lingua madre, utilizzando uno smartphone Android da 50 dollari, anche con una connessione instabile. Le piattaforme stanno introducendo agenti IA che funzionano senza interfaccia visiva, sfruttando il riconoscimento vocale e modelli linguistici locali. Sistemi nazionali di identità digitale, come Aadhaar in India e NIN in Nigeria, vengono integrati direttamente nei processi di onboarding fintech.

Allo stesso tempo, vengono sviluppati microservizi per offrire prestiti, assicurazioni e prodotti di risparmio a segmenti di popolazione che le banche tradizionali hanno trascurato perché non offrivano margini sufficienti. L'innovazione nei contesti meno serviti non riguarda più soltanto le aree rurali. Anche nei centri urbani, le fintech utilizzano dati comportamentali per valutare il merito creditizio dei lavoratori della gig economy privi di busta paga. I modelli di embedded finance trovano applicazione nelle piattaforme di logistica dell'ultimo miglio, nelle app per il commercio informale e nei servizi di rimessa utilizzati dalle comunità della diaspora.

Cosa significa per chi guida un'azienda fintech:

  • Se il tuo prodotto non funziona offline, tramite browser o con una connessione a bassa velocità, non è davvero inclusivo..
  • Interfacce vocali, supporto multilingue ed esperienze mobile native favoriscono l'adozione dei prodotti e permettono di raggiungere un pubblico più ampio.
  • Ripensa l'onboarding. Sistemi nazionali di identità digitale, modelli alternativi di valutazione del credito e KYC integrato possono ampliare il mercato potenziale a cui puoi rivolgerti.
  • Non sottovalutare le opportunità di monetizzazione. L'inclusione finanziaria apre la strada a modelli di business completamente nuovi.

Trasforma la tua strategia per i servizi finanziari con Innowise

Ora che conosci le tendenze fintech che stanno plasmando il 2027, la strada da seguire è più chiara. Ma conoscere le tendenze non basta per restare competitivo: serve passare all'azione.

In Innowise non ci limitiamo a monitorare le tendenze. Le trasformiamo in strategie concrete, su misura per la tua azienda. Che tu stia ripensando la tua roadmap o sviluppando un progetto da zero, ti aiutiamo a porti le domande giuste, mettere in discussione gli approcci ormai superati e prendere decisioni con maggiore sicurezza. muoversi con sicurezza.

Diamo forma al futuro insieme.

Indice dei contenuti

    Contattaci

    Prenota una chiamata oppure compila il modulo qui sotto. Ti contatteremo non appena avremo elaborato la richiesta.

    Inviaci un messaggio vocale
    Allega i documenti
    Carica file

    È possibile allegare 1 file di dimensioni massime di 2 MB. Formati di file validi: pdf, jpg, jpeg, png.

    Cliccando su «Invia», acconsenti al trattamento dei tuoi dati personali da parte di Innowise, in conformità con la nostra Informativa sulla privacy, per fornirti informazioni pertinenti. Inserendo il tuo numero di telefono, accetti che possiamo contattarti tramite chiamate vocali, SMS e app di messaggistica. Potrebbero essere applicati costi per chiamate, messaggi e traffico dati.

    Puoi anche inviarci la tua richiesta
    a contact@innowise.com
    Cosa succede dopo?
    1

    Una volta ricevuta e presa in carico la richiesta, ti ricontatteremo per approfondire le esigenze del progetto e firmare un accordo di riservatezza.

    2

    Dopo aver chiarito le esigenze, obiettivi e aspettative, il nostro team elabora una proposta che definisce le attività previste, la composizione del team, le tempistiche e i costi stimati.

    3

    Fisseremo un incontro per discutere la proposta e definire tutti i dettagli.

    4

    Infine, firmeremo il contratto e inizieremo subito a lavorare sul tuo progetto.

    Altri servizi che copriamo

    arrow