Tendencias en fintech para 2027: el futuro de la tecnología financiera y la banca digital

Hero image.
Director de Entrega y Jefe del Centro de Competencia
Experto verificado
Todos los artículos de Innowise están escritos por autores con experiencia práctica. Entienden el tema más allá de la teoría y aportan conocimientos basados en proyectos reales.
10+ años de experiencia
Experto verificado
10+ años de experiencia
Siarhei está especializado en entornos normativos de alto riesgo y en retos complejos relacionados con la implementación. Transforma los requisitos empresariales abstractos en arquitecturas seguras y escalables, garantizando que cada proyecto sea técnicamente sólido y esté preparado para el futuro.
Experiencia
Fintech Regtech IA & ML
Hablemos

Principales conclusiones

  • La banca descentralizada marca la próxima evolución más allá de los bancos digitales y neobancos. 
  • Las finanzas integradas van más allá, convirtiendo las aplicaciones en centros financieros completos.
  • Las finanzas abiertas están desbloqueando datos más ricos, lo que ofrece a las empresas financieras una visión de 360° de los usuarios.
  • Los pagos en tiempo real son la nueva normalidad, impulsando las devoluciones instantáneas, los pagos y los préstamos justo a tiempo.
  • El cumplimiento de la normativa, las finanzas verdes y las comprobaciones de identidad ya forman parte de todas las tecnologías financieras inteligentes.
Resumir artículo con IA

En los últimos años, la tecnología financiera ha dejado de ser una tendencia "emergente" para convertirse en algo muy presente. Y si usted trabaja en el sector, probablemente haya notado ese cambio en carne propia. Lo que antes era tecnología punta, ahora es lo mínimo imprescindible. Según Market.us, se espera que el mercado mundial de la tecnología financiera alcance los 1,38 billones de dólares en 2034. Eso supone un crecimiento de casi el 20% anual durante la próxima década. 

Entonces, ¿cómo se presenta el año 2027 para las empresas de tecnología financiera? En resumen: es un momento decisivo. El mercado evoluciona rápidamente y quedarse estancado no es una opción. Hay que mantenerse alerta, ser flexible y adelantarse a lo que está por venir.

Precisamente por eso he elaborado esta lista. Estas son las tendencias reales que están dando forma a la próxima fase de la tecnología financiera. Considérelo su guía rápida sobre lo que importa, lo que está cambiando y dónde están las mayores oportunidades.

Vamos a ello.

Bar chart showing fintech market growth to $1.38T by 2034, led by AI, blockchain, and API trends.
TendenciaDescripción
Agentes de IA y finanzas autónomasLos sistemas inteligentes de IA gestionan ahora flujos de trabajo enteros de forma autónoma, incluidas decisiones, acciones y cumplimiento.
Las finanzas integradas evolucionan hacia ecosistemasLos servicios financieros como préstamos, seguros y ahorros se integran en plataformas no financieras a través de arquitecturas orquestadas y componibles.
El comercio basado en agentes entra en la corriente dominanteLos agentes de IA realizan ahora compras reales en línea, y Visa y Mastercard están creando los protocolos para verificarlas y permitir pagos seguros y sin bots.
Finanzas abiertas y propiedad de los datosLas finanzas abiertas van más allá de la banca e incluyen datos de todo el espectro, como nóminas, pensiones e impuestos, lo que permite crear productos financieros en tiempo real y basados en el comportamiento.
Pagos en tiempo real como infraestructura básicaLos sistemas de liquidación instantánea están remodelando las estrategias de productos con la automatización de la liquidez, la fijación de precios basada en eventos y la detección del fraude en milisegundos.
Modernización del núcleo bancarioLas empresas financieras están sustituyendo los sistemas heredados por núcleos modulares nativos de la nube para acelerar los lanzamientos, disponer de datos en tiempo real y cumplir las normativas.
Las superapps se convierten en sistemas operativos financierosLas superapps se están convirtiendo en centros unificados donde la gente puede gestionar pagos, operaciones bancarias, seguros, compras y mucho más en una experiencia sin fisuras.
RegTech con IAEl cumplimiento es ahora continuo e integrado, con motores de riesgo en tiempo real, modelos explicables y arquitecturas de políticas como código que impulsan la resiliencia.
Identidad continua y biometría del comportamientoLa verificación de la identidad abarca ahora toda la sesión del usuario utilizando el comportamiento, la biometría y los activadores basados en el riesgo para contrarrestar los deepfakes y el fraude sintético.
Monedas digitales y tokenizaciónLos CBDC y los activos del mundo real tokenizados se están convirtiendo en rieles financieros estándar, que requieren custodia segura, contratos inteligentes y lógica preparada para el cumplimiento.
Bancos descentralizados de nueva generaciónLas instituciones financieras se están trasladando a la cadena (on-chain) con deobanks que combinan la transparencia de blockchain, los contratos inteligentes y un diseño preparado para el cumplimiento normativo.
Hiperpersonalización como estándar de UXLa personalización en tiempo real impulsada por datos de comportamiento e IA está redefiniendo las interacciones con los productos al adaptar el crédito, el ahorro y las interfaces al individuo.
Finanzas verdes y ESG más inteligentesLos criterios ESG están evolucionando de la información a la infraestructura, con datos auditables mediante IA, precios que tienen en cuenta las emisiones y un diseño de producto positivo para el clima que se está convirtiendo en obligatorio.
Inclusión financiera mediante la innovación en la periferiaLas herramientas de tecnología financiera multilingües y centradas en la voz están ampliando los servicios financieros a los usuarios desatendidos a través de experiencias de bajo ancho de banda, nativas para móviles y sin pantalla.
El sector fintech entra en una nueva era en 2027, marcada por el creciente impacto de la IA autónoma, la descentralización y los productos bancarios tokenizados. En Innowise, vemos esto como una oportunidad para replantearnos el funcionamiento de las plataformas financieras. Nos mantenemos al día de las tendencias, pero aún más cerca de lo que nuestros clientes realmente necesitan, ofreciendo soluciones prácticas y preparadas para el futuro que funcionan en el mundo real.
Dmitry Nazarevich, CTO.
Dmitry Nazarevich
Director de Tecnología

Tendencia 1. Los agentes de IA y las finanzas autónomas están remodelando el back office (y más allá)

La IA en el sector fintech está empezando a pensar por sí misma. En 2027 estamos entrando en la era de la IA agéntica: sistemas inteligentes que no solo interpretan datos, sino que también toman decisiones, ponen en marcha acciones y gestionan flujos de trabajo completos sin intervención humana.

Piénselo así: en lugar de paneles que esperan a que alguien introduzca datos, Agentes de IA son proactivos a la hora de aprobar préstamos, conciliar transacciones, señalar riesgos de cumplimiento o incluso negociar condiciones contractuales. Forman parte de sistemas multiagente que colaboran a través de su infraestructura, conectados a través de marcos como LangChain e impulsados por bases de datos vectoriales como Pinecone para la recuperación de contexto en tiempo real.

Este salto no se produjo de la noche a la mañana. Tres fuerzas nos han traído hasta aquí:

  1. Madurez técnica. Ahora disponemos de la tecnología necesaria para habilitar sistemas autónomos, incluida la inferencia sin servidor, las capas de orquestación, el enrutamiento de agentes y los protocolos de reserva.
  2. Herramientas de empresa. Plataformas como Arize, TruEra y WhyLabs ofrecen observabilidad, explicabilidad y control de la conformidad.
  3. Presión normativa. En virtud de la Ley de IA de la UE como DORA, las empresas fintech deben garantizar que los sistemas de inteligencia artificial puedan justificar sus decisiones, registrar su razonamiento y ceder el control a personas cuando sea necesario. Los casos de uso de alto riesgo, como la puntuación crediticia, tienen ahora de plazo hasta diciembre de 2027 para cumplir con la normativa, ya que la fecha límite se ha aplazado desde el 2 de agosto de 2026.

Pero esto es lo que a menudo se pasa por alto: los mejores agentes de IA de las finanzas no solo son inteligentes, también son empáticos. Según un estudio reciente de Deloitte, la IA emocionalmente inteligente ya está influyendo en la satisfacción y fidelidad de los clientes, lo que es especialmente importante en las interacciones más estresantes, como las disputas por fraude o las transacciones rechazadas.

Qué significa esto para los líderes de las fintech:

  • Replantearse la arquitectura. Los agentes de IA necesitan una infraestructura que permita la trazabilidad, la toma de decisiones en tiempo real y la escalada autónoma.
  • Empezar con dominios de bajo riesgo. Tareas como el triaje KYC, el análisis sintáctico de contratos y el cotejo de facturas son puntos de entrada ideales.
  • Diseñar para la confianza. Asegúrese de que sus agentes saben cuándo hacer una pausa, explicar o escalar.
Bar chart showing AI in the fintech market growth to $52.19B in 2029.

Tendencia 2. Las finanzas integradas evolucionan hacia ecosistemas integrados 

En 2027, la financiación integrada ya no consiste en introducir una API de pago en una aplicación. La conversación ha pasado de características a flujos.

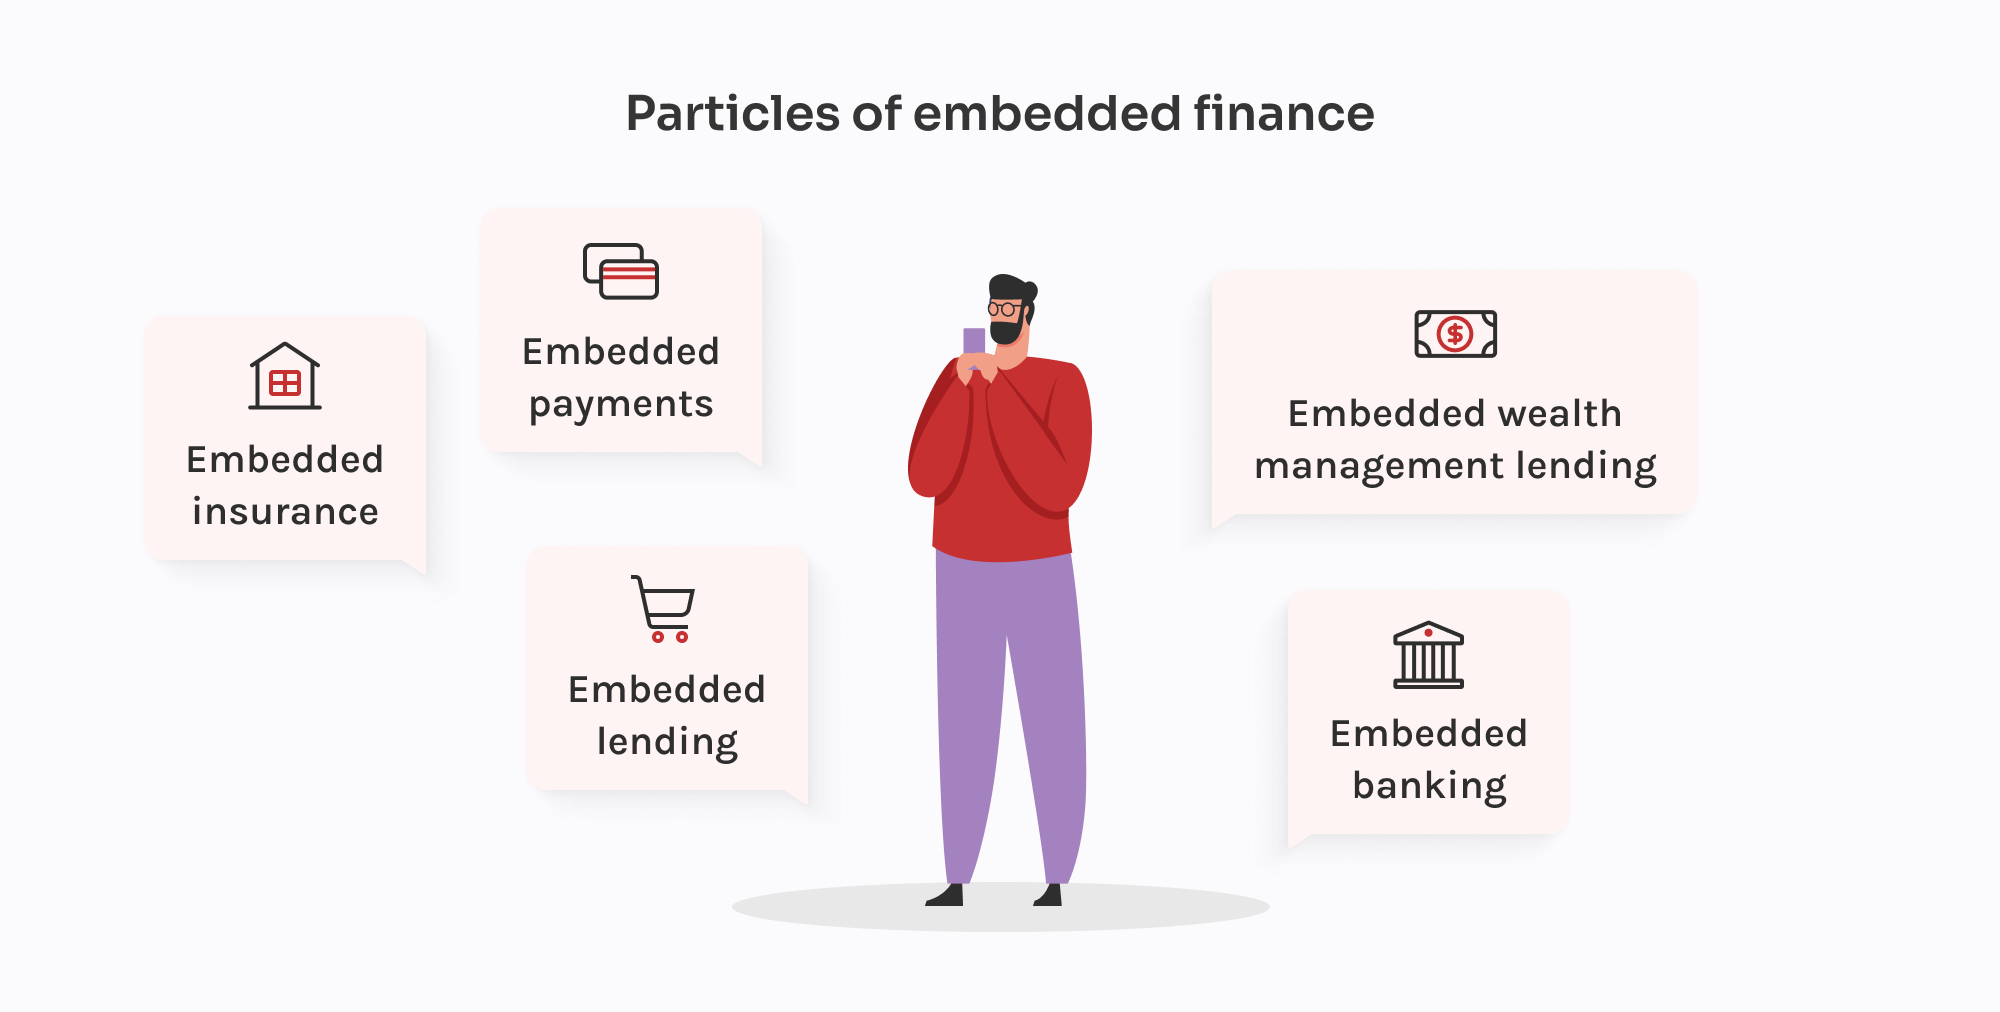
Las finanzas integradas de hoy integran capacidades financieras como préstamos, seguros, ahorros, nóminas e incluso gestión de patrimonios directamente en las experiencias de los usuarios a través de plataformas que no son instituciones financieras tradicionales.

Para ello, las empresas de tecnología financiera están pasando de las plataformas BaaS todo en uno a ecosistemas orquestados. Están superponiendo servicios de distintos proveedores: uno para la incorporación (p. ej., Alloy), otro para KYC (p. ej., Persona), un tercero para la creación de cuentas (p. ej., Griffin) y su propia lógica para el cumplimiento y la elaboración de informes. Es componible, pero solo si se controla la capa que lo une todo.

Y los reguladores se están poniendo al día. En EE. UU., la OCC como FDIC están examinando las relaciones con los bancos patrocinadores. En la UE, a las plataformas que incorporan financiación se les pide que demuestren control de los datos de los clientes, del flujo de fondos y de la lógica del riesgo. Atrás quedaron los días de «solo conectar y lanzar». Si su proveedor de BaaS suspende una auditoría, usted también.

¿Qué ha cambiado? Las finanzas integradas en 2027 son una estrategia de producto. Requiere la misma inversión en observabilidad, cumplimiento y tolerancia a fallos que cualquier stack financiero regulado.

Qué significa esto para los líderes de las fintech:

  • Elegir bien a los socios. Su proveedor de BaaS es ahora una dependencia de cumplimiento, no solo técnica.
  • Más allá de los pagos. Préstamos, seguros, ahorros y prestaciones son ahora verticales estándar integrados.
  • Construir para resistir. Incluya la observabilidad, la separación por capas del cumplimiento y los mecanismos de contingencia en su arquitectura desde el primer día.
Illustration showing components of embedded finance: payments, lending, insurance, banking, and wealth management.

Tendencia 3. El comercio agéntico se generaliza con los protocolos de Visa y Mastercard

2026 marca el auge de comercio agéntico, en el que los sistemas autónomos navegan, seleccionan y realizan transacciones en plataformas de comercio electrónico en tiempo real. Y ahora, el sector de los pagos se apresura a darles respuesta.

Tanto Visa como Mastercard han lanzado marcos de apoyo a las transacciones basadas en IA. Su objetivo es permitir a los comerciantes verificar con confianza a los agentes de IA, reducir la fricción en la caja y procesar pagos que pueden ocurrir sin que un humano haga clic en «comprar».

El Trusted Agent Protocol de Visaque ya está disponible en GitHub y cuenta con el respaldo de socios como Microsoft, Stripe, Nuvei y Worldpay, permite a los agentes verificados señalar la intención de compra, identificar al consumidor que está detrás de la sesión y transmitir las credenciales de pago de forma segura. Mastercard, por su parte, presentó su Agent Pay Merchant Acceptance Framework. Se centra en la escala: permite a los comerciantes autenticar a los agentes de IA antes de la transacción, con transparencia incorporada e interoperabilidad entre plataformas. 

Estos movimientos reflejan una urgencia creciente. Adobe Insights informó de un aumento interanual del 269% del tráfico procedente de IA generativa en los comercios minoristas en marzo de 2026, en el que los agentes de IA ya influyen y completan todo el recorrido del cliente, a menudo sin que este participe en tiempo real.

¿Qué impulsa este cambio?

  • Normas abiertas como Web Bot Auth de Cloudflare desarrollado con Shopify, Checkout.com y Adyen
  • Ecosistemas de agentes de IA creados por OpenAI (Agentic Commerce Protocol) y Google (Agent Payments Protocol)
  • Una creciente red de patrocinadores: Coinbase, Salesforce, Klarna, Amex y otros se están alineando detrás de protocolos compartidos

Qué significa esto para los líderes de las fintech:

  • Prepárese para los pagos nativos de IA. La verificación de agentes, el paso de credenciales y los flujos de consentimiento en tiempo real son la nueva línea de base.
  • Apoyar las normas abiertas. Alinearse con protocolos interoperables (como el TAP de Visa o el AP2 de Google) determinará la facilidad con la que su sistema se integra en el stack del comercio agéntico.
  • Replantearse la prevención del fraude. Los agentes de IA parecen bots, hasta que no lo son. Los marcos de confianza deben equilibrar seguridad y usabilidad sin bloquear las transacciones automatizadas legítimas.

Tendencia 4. Finanzas abiertas: del acceso a los datos a su propiedad

La banca abierta entreabrió la puerta. Las finanzas abiertas la abren de par en par.

Para 2027, habremos ido mucho más allá de la simple agregación de cuentas. Ahora se trata de un acceso integral: pensiones, seguros, hipotecas, nóminas, datos fiscales e incluso carteras de criptomonedas, todo ello a través de una capa de API unificada. Control total, portabilidad y propiedad.

Normativas como PSD3 y el Reglamento de Servicios de Pago (PSR) en la UE están impulsando aún más el cambio. A los proveedores externos se les exigen normas más estrictas para la gestión del ciclo de vida de los tokens, la seguridad de los flujos de redireccionamiento y la revocación del consentimiento en tiempo real. A cambio, las empresas de tecnología financiera obtienen marcos más claros en los que basarse y un acceso más fiable a los datos de los clientes.

Pero aquí es donde se pone interesante: las fintech con más visión de futuro lo están convirtiendo en combustible para sus productos.

  • Las plataformas de gestión patrimonial utilizan API financieras abiertas para crear modelos de riesgo en tiempo real.
  • Prestamistas están generando puntuaciones dinámicas de asequibilidad utilizando los pagos de servicios públicos y el historial de nóminas.
  • Aseguradoras utilizan señales de comportamiento y datos de localización para personalizar los precios durante la sesión.

Pero nada de eso funciona sin orquestación. Los datos siguen llegando en docenas de formatos de calidad desigual. Por eso las pasarelas API como Gravitee como Kong y motores de normalización como Flinks o Railzse están convirtiendo en partes fundamentales del stack de tecnología financiera.

Qué significa esto para los líderes de las fintech:

  • No se limite a leer las cuentas, lea los comportamientos. Las finanzas abiertas le permiten comprender la vida financiera completa.
  • Invierta en orquestación. Sin una capa de datos limpia y fiable, el acceso a la API no significa nada.
  • Prepárese para la PSD3. El consentimiento seguro, el control de acceso en tiempo real y la portabilidad de datos ya no son opcionales.
Diagram showing open finance connecting banking, loans, payroll, crypto, savings, and investments.

Convierta los datos financieros abiertos en productos más inteligentes con Innowise.

Tendencia 5. Los pagos en tiempo real son ahora una capa estratégica

En 2027, los pagos en tiempo real (RTP) se han convertido en una capacidad fundamental. Sistemas como FedNow en EE. UU., SEPA Instant en Europa, UPI en la India y PIX en Brasil permiten realizar liquidaciones las 24 horas del día, los 7 días de la semana, en los flujos minoristas, de tesorería y entre empresas (B2B), y las expectativas han cambiado en consecuencia.

Si antes la velocidad era la principal motivación, ahora la clave es la flexibilidad. La verdadera ventaja reside en cómo los pagos desencadenan acciones posteriores: reposicionamiento de liquidez en tiempo real, reembolsos instantáneos, pagos integrados, préstamos "justo a tiempo" y precios basados en eventos. Estas son las nuevas bases de los productos fintech competitivos.

La transición también está condicionada por ISO 20022obtienen mejoras en la prevención del fraude, la conciliación y el cumplimiento normativo, lo que agiliza los datos de pago y los hace más inteligentes.

Pero la velocidad conlleva presión. Los pagos en tiempo real reducen la ventana de detección del fraude a segundos. Las operaciones de cumplimiento no pueden esperar a los informes por lotes. Por eso los stacks RTP modernos se construyen en torno a arquitectura basada en eventos, análisis de flujosy la motores de riesgo automatizados.

Proveedores como Volante, Moovy la Dwolla permiten a las empresas financieras pasar de sistemas lentos y basados en archivos a infraestructuras RTP basadas en API que se integran directamente con ERP, aplicaciones móviles y sistemas bancarios globales.

Qué significa esto para los líderes de las fintech:

  • Detección del fraude en tiempo real - las normas estáticas y las revisiones por lotes no se sostendrán.
  • Adoptar ISO 20022 de extremo a extremo - Unos datos más ricos permiten una lógica de producto y una puntuación del riesgo más inteligentes.
  • Diseño para la visibilidad de la liquidez - raíles en tiempo real significan nuevas oportunidades para la automatización de la tesorería.
Diagram showing RTP payment flow: from initiation to authorization, validation, acceptance, and notification.

Tendencia 6. modernización de los sistemas bancarios centrales se hace realidad

La mayor parte de la innovación en tecnología financiera vive en la periferia: capas de UX, API, análisis. Pero en 2027, el núcleo se está poniendo al día. Los sistemas bancarios heredados están siendo sustituidos por núcleos modulares y nativos de la nube que permiten a las fintech y a los bancos digitales crear productos más rápidos, seguros y escalables.

Plataformas como Mambu, Thought Machiney la 10x Banking están al frente de la iniciativa. Sus sistemas bancarios centrales están diseñados para dar prioridad a las API, basarse en eventos y ser lo suficientemente flexibles como para admitir desde depósitos en tiempo real hasta productos de crédito dinámicos.

¿Qué impulsa este cambio? Una mezcla de necesidad y oportunidad.

  • Los núcleos heredados son demasiado lentos para las finanzas integradas. Lanzar un producto puede llevar meses o más con sistemas monolíticos.
  • Los stacks modernos permiten una iteración rápida. Las nuevas funciones pueden lanzarse en cuestión de días, con pistas de auditoría completas y pruebas en entornos aislados.
  • La IA y la personalización requieren datos en tiempo real y los sistemas heredados nunca se construyeron para ese tipo de capacidad de respuesta.
  • Aumenta la presión normativa. En marcos como DORA como NIS2, las entidades financieras deben demostrar su resiliencia operativa y su capacidad de respuesta ante incidentes. Los núcleos modernos lo hacen posible.

Sin embargo, «modernización» no significa simplemente derribar los sistemas antiguos. La decisión acertada en 2027 es modernización progresiva. Trasladar funciones clave (p. ej., préstamos, incorporación, KYC, pagos) a servicios componibles, al tiempo que se eliminan gradualmente las dependencias heredadas.

Qué significa esto para los líderes de las fintech:

  • Priorizar la modularidad. Elija sistemas que le permitan ampliar funciones sin reescribir los cimientos.
  • Pensar en el cumplimiento a largo plazo. Los núcleos modernos son más fáciles de auditar, probar y recuperar cuando las cosas van mal.
  • Construir para la interoperabilidad. Sus futuros socios, canales y reguladores esperarán un flujo de datos fluido, en lugar de exportaciones por lotes.

Tendencia 7. Las superapps se convierten en sistemas operativos financieros

En 2027, las superaplicaciones fintech están surgiendo como ecosistemas financieros multiverticales. Se trata de plataformas que combinan pagos, banca, seguros, inversiones, comercio e incluso servicios no financieros en un entorno único y profundamente personalizado.

El modelo de las superaplicaciones, que nació en Asia con empresas como WeChat, Alipay y Paytm, se está reinterpretando ahora en los mercados occidentales. En lugar de una megaaplicación, estamos asistiendo al auge de... centros financieros modulares : plataformas que integran servicios críticos mediante API componibles, banca white-label e infraestructura integrada. Piense en ellas menos como aplicaciones y más como sistemas operativos financieros.

¿Qué está impulsando este cambio en 2027?

  • Convergencia de servicios. Los consumidores esperan poder gestionar créditos, contratar seguros, invertir sus monedas y enviar remesas sin tener que cambiar de aplicación o de cuenta.
  • Orquestación basada en datos. Con los CDP, las API financieras abiertas y las capas de identidad basadas en el consentimiento, las superapps pueden personalizar las ofertas durante la sesión, mostrando el servicio adecuado en el momento oportuno.
  • Madurez de Fintech-as-a-service. Con plataformas como Unit y Solaris, poner en marcha stacks de tecnología financiera multiservicio es más rápido que nunca.
  • La influencia de las grandes tecnológicas. Apple, Google, Meta y Shopify están integrando silenciosamente funciones de pago, crédito y fidelización en sus plataformas principales y se acercan al territorio de las superaplicaciones sin la marca.

Pero hay matices. En EE. UU. y la UE, control reglamentario está limitando la agrupación de servicios en una única aplicación amurallada. En su lugar, estamos viendo arquitecturas de superaplicaciones federadas donde las empresas de tecnología financiera se asocian a través de raíles KYC compartidos, API abiertas y experiencias de marca compartida.

En el ámbito empresarial, también están ganando terreno las superaplicaciones B2B, que combinan facturación, tesorería, gestión de gastos, préstamos y adquisiciones en interfaces unificadas para las PYME.

Qué significa esto para los líderes de las fintech:

  • Planificar la extensibilidad de la plataforma. Aunque hoy no sea una superapp, construir servicios modulares le hace compatible con el ecosistema del mañana.
  • Poseer la interfaz o potenciarla. Las fintech se convertirán en el front-end de la experiencia financiera o en la infraestructura que la sustenta.
  • Trate las asociaciones como un producto. La interoperabilidad, la gobernanza de los datos y la lógica UX compartida definirán el éxito de las colaboraciones entre superaplicaciones.
  • No persiga a Asia a ciegas. Las superapps occidentales no se parecerán a WeChat. La regulación, el comportamiento de los usuarios y los modelos de confianza son diferentes, y su enfoque también debería serlo.

Lance productos financieros de última generación sin límites heredados.

Tendencia 8. RegTech evoluciona: cumplimiento impulsado por IA y resiliencia en tiempo real

En 2027, el cumplimiento normativo estará profundamente integrado en el diseño de los productos y en la experiencia del usuario. El marco normativo está impulsando a las empresas de tecnología financiera a ser más rápidas, más transparentes y más responsables en la toma de decisiones y la gestión de riesgos.

El DORA de la UE entró en vigor en 2025, pero muchas empresas de tecnología financiera todavía están ampliando su aplicación: detección de incidentes en tiempo real, auditorías de proveedores y trazabilidad en toda la infraestructura. Mientras tanto, la Ley de IA de la UE está subiendo aún más el listón y exige que los sistemas de alto riesgo (como la calificación crediticia o la detección del fraude) demuestren su explicabilidad, la mitigación de los sesgos y la transparencia de los modelos.

Por eso RegTech ha pasado de ser una solución puntual a una capa de arquitectura real. Lo estamos viendo:

  • Motores KYC/AML sensibles al contexto que adaptan los flujos en función del riesgo, la geografía y el comportamiento en tiempo real
  • Herramientas de auditoría de modelos (TruEra, Giskard) integradas directamente en los procesos de ML para detectar desviaciones, sesgos y lógica frágil antes de que lo hagan los reguladores.
  • Sistemas de política como código con historial de versiones, rollback y despliegue CI/CD igual que su frontend
  • Alertas e informes de latencia cero sincronización con las API de los reguladores y los cuadros de mando internos

Los reguladores de todo el mundo convergen en la misma expectativa: si su plataforma utiliza IA para tomar una decisión, tiene que explicarla y defenderla. Esto no es solo cosa de la UE. La FCA, la MASy la OCC de EE. UU. se están apoyando mucho en esto.

Qué significa esto para los líderes de las fintech:

  • Explicabilidad es ahora cumplimiento. Si su modelo no puede explicarse por sí mismo, no pasará el escrutinio.
  • El sesgo es un riesgo empresarial. Los criterios de equidad se están incorporando a las auditorías, especialmente en los préstamos y la contratación.
  • El cumplimiento de la normativa debe escalar como el software. Las pruebas, la automatización, la reversión y la auditabilidad no son negociables.
  • RegTech es estratégica. No se trata de evitar sanciones. Se trata de ganarse la confianza y mantenerse ágil en cualquier mercado.
Bar chart showing RegTech market growth to $40.21B in 2034 at 10.97% CAGR.

Tendencia 9. La identidad continua se generaliza en la seguridad de la tecnología financiera

Allá por 2023 o 2024, la autenticación continua era más bien un experimento: prometedora, pero aún no se había convertido en la norma. Avancemos hasta 2027y ahora es una expectativa de referencia en plataformas de tecnología financiera que se ocupan de flujos de alto riesgo, como pagos instantáneos, API bancarias abiertas y pagos en tiempo real.

¿Qué ha cambiado?
En primer lugar, los atacantes han subido de nivel. Los deepfakes, el phishing generado por IA y las identidades sintéticas son más sofisticadas y escalables que nunca. Las credenciales estáticas y las comprobaciones de dispositivos no bastan. Las entidades financieras se ven obligadas a demostrar, y no solo a suponer, que la persona que está detrás de la sesión es quien dice ser.

Los stacks fintech avanzados de hoy combinan:

  • Biometría del comportamiento - cadencia de escritura, movimiento del cursor, presión de la pantalla táctil
  • Detección pasiva de prueba de vida (liveness) - análisis continuo de microexpresiones faciales (mediante SDK como iProov, BioID)
  • Huella digital de dispositivos y redes - usando plataformas como FingerprintJS, ThreatMetrix
  • Motores de detección de anomalías - basados en herramientas como Sift, Arkose Labs o modelos ML propios
  • Activadores de autenticación basados en el riesgo - implementado a través de capas de orquestación (por ejemplo, Auth0 Actions, ForgeRock Trees)

Si una sesión se comporta de forma anormal, como patrones de escritura inusuales o un cambio repentino de IP/OS, el sistema detecta el riesgo en tiempo real. Entonces puede escalar silenciosamente: bloquear la transacción, solicitar una nueva autenticación biométrica o dirigir al usuario a través de un flujo de alta fricción. Sin intervención humana ni reglas codificadas.

Y lo que es más importante, estas medidas de seguridad son ahora conscientes de la privacidad por diseño: cumplen el RGPD, minimizan los datos y son explicables para los auditores.

Qué significa esto para los líderes de las fintech:

  • La seguridad debe ser dinámica. Alejarse de los controles binarios de "aprobado/no aprobado".
  • Las señales de comportamiento son la infraestructura. Diseñe pipelines para la telemetría de sesiones seguras, no solo registros.
  • La transparencia de los modelos es importante. Espere que los reguladores le pregunten por qué confió o bloqueó una sesión.
  • Prueba de casos extremos. Una experiencia de usuario sin fricciones es fácil cuando las cosas van bien. Los stacks maduros tienen en cuenta los intentos de fraude, la volatilidad de la red y los falsos positivos.
La ciberresiliencia en 2027 requiere sistemas capaces de aprender y adaptarse. Las fintech deberían integrar en sus operaciones diarias la puntuación basada en el riesgo, la verificación dinámica y las simulaciones de amenazas impulsadas por la inteligencia artificial. La verdadera seguridad no es estática; evoluciona con cada sesión, cada señal y cada riesgo emergente. Con los socios adecuados en materia de ciberseguridad, como Innowise, a su lado, desarrollará una resiliencia que no hará más que fortalecerse con cada reto.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Director de Desarrollo Global

Tendencia 10. Las monedas digitales y la tokenización remodelan la infraestructura financiera

En 2027los CBDC, los activos tokenizados y el dinero programable son raíles fundacionales en los ecosistemas financieros públicos y privados.

Empecemos por CBDCs (monedas digitales de los bancos centrales). Más de 146 países las están estudiando o poniendo a prueba, y un número cada vez mayor ha puesto en marcha programas tanto para particulares como para el mercado mayorista. En la UE, el euro digital se encuentra en las últimas fases del proceso legislativo, y está prevista una prueba piloto en condiciones reales para el segundo semestre de 2027. El Banco de Inglaterra está sentando las bases para una libra digital, y Estados Unidos está estudiando pruebas piloto institucionales centradas en la liquidación interbancaria.

Mientras tanto, tokenización de activos del mundo real (RWA) ha alcanzado un punto de inflexión. Fondos, bonos y bienes inmuebles se emiten ahora de forma nativa en raíles blockchain. Plataformas como Franklin Templeton, BlackRock y UBS ya ofrecen clases de acciones tokenizadas o lanzan envoltorios de fondos digitales.

En este entorno, las empresas de tecnología financiera necesitan algo más que una función «cripto». Necesitan:

  • Sistemas centrales listos para el uso de tokens con integración de contratos inteligentes
  • Custodia conforme y carriles KYC (Fireblocks, MetaMask Institutional, Anchorage)
  • Interoperabilidad multicadena (a través de LayerZero, Chainlink CCIP o token bridges)
  • Lógica de gobernanza que apoya finanzas programablespor ejemplo, calendarios de adquisición de derechos, lógica de cumplimiento y activadores de dividendos integrados en el activo.

Qué significa esto para los líderes de las fintech:

  • Los CBDC presionarán a la arquitectura tradicional de pagos. Prepárese para la integración basada en API.
  • La tokenización pasará de clase de activo a norma de activo. Planificar la interoperabilidad y el cumplimiento de las normas.
  • Los contratos inteligentes necesitan controles, no solo código. Incluya pruebas, rutas de actualización y lógica de políticas integrada.
  • Las fintechs deben diferenciar entre la innovación basada en DLT y las zonas grises regulatorias. Construya pensando en la claridad jurídica y el cumplimiento de la normativa.
Bar chart showing tokenized assets market growth to $10.9T in 2030 at 328% CAGR.

Tendencia 11. La banca descentralizada entra en la corriente principal regulada

Por 2027la banca descentralizada dejará de ser un experimento para convertirse en un modelo operativo viable. Están surgiendo los primeros deobanks : plataformas financieras totalmente reguladas construidas sobre raíles de blockchain, que combinan la transparencia de DeFi con la facilidad de uso y el cumplimiento de las finanzas tradicionales.

Si los neobancos digitalizaron el front-end, los deobanks rediseñan el núcleo. Los contratos inteligentes gestionan ahora los depósitos, los préstamos, la liquidez y las recompensas de forma autónoma, mientras que el cumplimiento programable garantiza que todas las acciones estén preparadas para las auditorías. Este cambio hace que las finanzas pasen de ser "aplicaciones sobre raíles" a ecosistemas nativos en la cadena abiertos, componibles y sin permisos.

Por qué es importante en 2027

  • Llega el DeFi regulado. Los gobiernos y los bancos centrales están poniendo a prueba marcos que permiten a las instituciones descentralizadas operar bajo la supervisión de KYC/AML, manteniendo al mismo tiempo la transparencia en la cadena.
  • La liquidez programable se afianza. La optimización automatizada de la liquidez y los modelos de reparto de ingresos crean ciclos de liquidación más rápidos y nuevas fuentes de ingresos para los bancos y las empresas de tecnología financiera.
  • Integración híbrida TradFi-DeFi. Las rampas de entrada y salida de criptomonedas fiat, los pagos con tarjeta y los microservicios basados en API hacen que la banca descentralizada resulte tan fluida como una aplicación convencional.
  • Infraestructuras resistentes y globales. Los monederos no custodiados y las arquitecturas multicadena reducen el riesgo de punto único de fallo y abren el acceso a la financiación sin fronteras.

Qué significa esto para los líderes de las tecnologías financieras

  • Prepárese para la componibilidad. Los futuros stacks bancarios serán modulares, nativas de blockchain e interoperables en múltiples redes.
  • Diseñar para la normativa desde el primer día. El KYC por niveles, la política como código y los registros de auditoría continuos definirán las operaciones DeFi conformes.
  • Replantearse el crecimiento. Los deobanks ofrecen una diferenciación estratégica con menores costes operativos, liquidación transparente y la capacidad de escalar globalmente sin intermediarios.
El modelo bancario descentralizado es la siguiente etapa en la evolución de las finanzas digitales. Con recompensas en forma de tokens, validación de referencias en cadena e integración perfecta con los monederos, estas plataformas ofrecen una experiencia verdaderamente nativa de la Web3. Lo que distingue a los «deobanks» es cómo combinan la transparencia y la automatización de las finanzas descentralizadas (DeFi) con el cumplimiento normativo y la facilidad de uso de las finanzas tradicionales. En 2027, están redefiniendo lo que significa ser un banco.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Director de Desarrollo Global

Tendencia 12. La hiperpersonalización se convierte en la norma de la UX

En 2027los clientes esperan que las plataformas se anticipen a sus necesidades, no que se limiten a responder a ellas. Por eso la hiperpersonalización está pasando de ser un lujo a una capacidad básica.

Hemos pasado de una segmentación básica de la audiencia a adaptación del comportamiento en tiempo real. Las recomendaciones de productos, las ofertas de crédito y los incentivos al ahorro se personalizan en función de cómo interactúan los usuarios, lo que ignoran e incluso sus ritmos de transacción.

La IA desempeña aquí un papel central, pero el verdadero diferenciador es cómo se orquestan. Las principales plataformas utilizan:

  • Plataformas de datos de clientes (CDP) como Segment o mParticle para unificar los datos de comportamiento, financieros y de apoyo.
  • Feature stores como Feast o Tecton para introducir datos en tiempo real en los motores de personalización.
  • Pipelines de IA (a menudo construidos con herramientas como Vertex AI o Databricks) para puntuar el contexto en milisegundos.

Así se crea una aplicación de préstamos que ajusta las ofertas de reembolso en función de la asequibilidad en tiempo real, o un neobanco que adapta su diseño de interfaz de usuario en función de cómo interactúa cada cliente. Incluso los flujos de UX, como la incorporación o la reautentificación, pueden ahora ajustarse por usuario.

Es más, en 2027 se presta más atención a la ética de la personalización. Los reguladores se preguntan: ¿Es útil o abusiva esa oferta de crédito hiperdirigida? Las fintech no solo necesitan relevancia, sino también transparencia y control por parte del usuario.

Qué significa esto para los líderes de las fintech:

  • La hiperpersonalización es una competencia de productono una característica, así que invierta en consecuencia
  • Explicabilidad y equidad del modelo ya no son opcionales, y los reguladores vigilan
  • Marcos de exclusión voluntaria y consentimiento debe evolucionar con la profundidad de la personalización
  • Arquitectura UI/UX modular permite la experimentación entre segmentos

Tendencia 13. Finanzas verdes y ESG más inteligentes

La sostenibilidad en la tecnología financiera no es nueva, pero en 2027se está actualizando. Más allá de las calculadoras de carbono y las insignias ESG enterradas en un panel. Este año, la tecnología financiera climática se está volviendo más inteligente, más regulada y, por fin, escalable.

Empecemos por los datos. Las empresas financieras están introduciendo IA en sus motores ESG. Estamos viendo modelos perfeccionados para cribar la información corporativa, detectar el lavado verde y extraer información real de océanos de informes no estructurados. Herramientas como ESG Book y Greenomy están dando un paso adelante con API más limpias y preparadas para auditorías. Esto significa que ya no basta con mostrar una puntuación de carbono, sino que hay que demostrarla, bajo demanda, en un formato que los reguladores puedan leer.

Y hablando de regulación, también se está calentando. La CSRD está obligando a las grandes empresas (y, por extensión, a las fintechs que les prestan servicios) a divulgar datos ESG estructurados. Aunque la Ley Ómnibus de 2026 redujo considerablemente el alcance de la CSRD, ahora se aplica principalmente a las grandes empresas que cuentan con más de 1.000 empleados y una facturación de 450 millones de euros. Paralelamente, las nuevas normas están estandarizando cómo las calificaciones ESG se definen y utilizan. Esto significa que las empresas de tecnología financiera no pueden confiar únicamente en las etiquetas de terceros. Necesitan trazabilidad, explicabilidad de los modelos y transferencias limpias a los clientes que están bajo la lupa.

En cuanto a los productos, la financiación ecológica está por fin creciendo. Estamos viendo plataformas de microinversión que canalizan el redondeo de las compras hacia carteras positivas para el clima, productos crediticios con precios basados en las emisiones y herramientas para pymes que automatizan los informes ESG. 

Qué significa esto para los líderes de las fintech:

  • ESG es un producto y un requisito de cumplimiento. Trátelo como una infraestructura básica.
  • Sus flujos de datos ESG deben ser limpios, explicables y listos para superar cualquier revisión regulatoria.
  • No se quede en las compensaciones. Piense en términos de incentivos, inteligencia de carbono integrada y modelos de fijación de precios que tengan en cuenta las emisiones.
  • Si utiliza IA en sus flujos de trabajo ESG, asegúrese de que puede mostrar su trabajo. La transparencia genera confianza.

Convierta el cumplimiento ESG en su superpoder fintech con Innowise.

Tendencia 14. Inclusión financiera mediante la innovación en la periferia

La inclusión financiera solía considerarse como un mero requisito de la responsabilidad social corporativa. Pero en 2027, se está convirtiendo rápidamente en una estrategia de crecimiento para las empresas de tecnología financiera. Y lo que impulsa este cambio es la innovación que se está produciendo en los límites de la infraestructura.

Hablamos de herramientas que permiten dar de alta a un nuevo usuario en 30 segundos mediante la voz, en su lengua materna, en un teléfono Android de 50 $, con datos irregulares. Las plataformas están desplegando agentes de IA que funcionan sin pantalla, aprovechando el reconocimiento de voz y los modelos lingüísticos locales. Los sistemas de identificación digital, como el Aadhaar de la India o el NIN de Nigeria, se están integrando directamente en la incorporación de las empresas de tecnología financiera. Y se están creando microservicios para ofrecer préstamos, seguros y ahorros a segmentos que los bancos tradicionales ignoraban porque los márgenes no tenían sentido.

La innovación en la periferia ya no es solo rural. En los centros urbanos, las empresas de tecnología financiera utilizan datos de comportamiento para conceder créditos a trabajadores autónomos sin nómina. Los modelos financieros integrados están apareciendo en plataformas logísticas de última milla, aplicaciones de comercio informal y flujos de remesas de la diáspora.

Qué significa esto para los líderes de las fintech:

  • Si su producto no puede funcionar sin conexión, en un navegador o con poco ancho de banda, no es inclusivo.
  • Experiencia de usuario basada en la voz, soporte multilingüe y flujos móviles nativos son fundamentales para la adopción y el alcance de los productos.
  • Replantearse la incorporación. Los sistemas nacionales de identificación digital, los modelos de crédito alternativos y el KYC integrado ampliarán su mercado total al que dirigirse.
  • No subestime la monetización. La inclusión es una vía hacia modelos de negocio totalmente nuevos.

Transforme su estrategia de servicios financieros con Innowise

Ahora que ya conoce las tendencias de 2027, el camino a seguir es más claro, pero la visión por sí sola no le hará avanzar. La acción lo hará.

En Innowise no nos limitamos a seguir las tendencias, sino que las convertimos en estrategias reales, adaptadas a su negocio. Tanto si se está replanteando su hoja de ruta como si la está creando desde cero, estamos aquí para hacerle las preguntas adecuadas, cuestionar ideas obsoletas y ayudarle a muévase con confianza.

Demos forma juntos a lo que viene.

Índice

    Contáctenos

    Reserve una llamada o rellene el siguiente formulario. Nos pondremos en contacto con usted en cuanto revisemos su solicitud.

    Envíenos un mensaje de voz
    Adjuntar documentos
    Subir archivo

    Puede adjuntar 1 archivo de hasta 2 MB. Formatos de archivo válidos: pdf, jpg, jpeg, png.

    Al hacer clic en «Enviar», usted consiente que Innowise trate sus datos personales de acuerdo con nuestra Política de privacidad para proporcionarle información relevante. Al facilitar su número de teléfono, acepta que podamos contactar con usted mediante llamadas de voz, SMS y aplicaciones de mensajería. Pueden aplicarse tarifas por llamadas, mensajes y datos.

    También puede enviarnos su solicitud
    a contact@innowise.com
    ¿Qué pasa después?
    1

    Una vez recibida y revisada su solicitud, nos pondremos en contacto con usted para analizar en detalle las necesidades de su proyecto y firmar un acuerdo de confidencialidad.

    2

    Tras examinar sus deseos, necesidades y expectativas, nuestro equipo elaborará una propuesta de proyecto con el alcance del trabajo, el tamaño del equipo, el plazo y los costes estimados.

    3

    Concertaremos una reunión con usted para revisar la propuesta y concretar los detalles.

    4

    Por último, firmaremos el contrato y empezaremos a trabajar en su proyecto de inmediato.

    Más servicios que cubrimos

    arrow