De bästa kärnbankssystemen 2026: fullständig översikt och jämförelse

25 juni 2026 15 min läsning
Leveransdirektör och chef för kompetenscenter
Verifierad expert
Varje artikel på Innowise är skriven av författare med praktisk erfarenhet. De har en förståelse för ämnet som sträcker sig bortom teorin och bidrar med insikter från verkliga projekt.
10+ års erfarenhet
Verifierad expert
10+ års erfarenhet
Siarhei är specialiserad på regleringsmiljöer med höga krav och komplexa utmaningar i leveransfasen. Han omvandlar abstrakta affärskrav till säkra och skalbara arkitekturer och ser till att varje projekt är tekniskt välgrundat och framtidssäkert.
Expertis
Fintech Regtech AI & ML
Låt oss prata

Viktiga lärdomar

  • ”Bäst” betyder inte ”störst”. Det rätta kärnbanksystemet är det som passar just era produkter, marknader, team och införandeplan.
  • Separera inte valet av plattform från implementeringsplaneringen. En stark partner hjälper till att pröva beslutet mot verklig bankverksamhet innan projektet blir kostsamt.
  • Vissa banker behöver djup, andra behöver snabbhet. Temenos och FLEXCUBE passar komplexa företagsbankverksamheter, medan Mambu och Thought Machine passar snabbare digitala produktmodeller.
  • Av 2026, har snabbbanktjänsterna höjt ribban. Kärnsystemen måste stödja betalningar i realtid, API-anslutningar och snabbare produktuppdateringar.
Sammanfatta artikeln med AI

Den bästa kärnbanksprogramvaran i 2026 har visat sig vara ett större beslut än många banker hade räknat med. Ett kärnsystem kan verka “tillräckligt bra” i flera år. Men plötsligt kommer trycket på en gång: realtidsbetalningar, API:er för öppen bankverksamhet, nya regler för regelefterlevnad och kunder som förväntar sig att alla banktjänster ska fungera omedelbart. Plötsligt är det gamla kärnsystemet inte längre “bara gammalt”, utan börjar bromsa upp verksamheten. 

Och det är just här som valet mellan de främsta leverantörerna av kärnbanksystem blir komplicerat. 

De flesta plattformar lovar snabbare lanseringar, enklare integrationer och lägre driftskostnader. Men banker nöjer sig inte med löften. De får ta över implementeringsarbetet, riskerna med datamigrering, brister i rapporteringen och långsiktiga leverantörsavtal. Väljer ni fel system kan ert team komma att ägna de närmaste åren åt att kringgå kärnsystemet istället för att bygga vidare på det.

I den här guiden ska jag jämföra de främsta leverantörerna av kärnbanksystem i 2026, förklara var varje system passar bäst och visa vad du bör kontrollera innan du fattar ett långsiktigt beslut om vilken plattform du ska välja. Om du utvärderar kärnbanksprogramvara i år bör denna jämförelse hjälpa dig att skilja leverantörernas påståenden från det verkliga operativa värdet.

De främsta kärnbanksystemen: plattformar som ligger till grund för moderna banker

Innan vi börjar jämföra leverantörer, ge mig en minut så att jag kan lägga fast utgångspunkten.

Ett kärnbanksystem är bankens operativa motor. Det hanterar konton, transaktioner, betalningar, utlåning, inlåning, kundregister, rapportering och huvudbokföring. Varje gång en kund överför pengar, kontrollerar sitt saldo, återbetalar ett lån eller får ett betalningsmeddelande är kärnplattformen inblandad någonstans i den processen. 

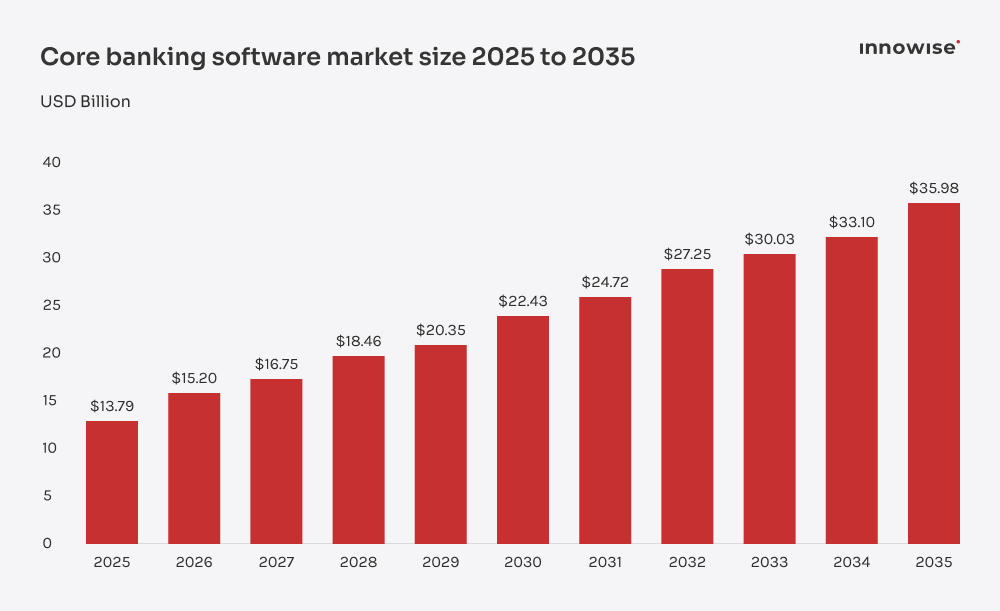
Den globala marknaden för kärnbanksprogramvara uppskattades till $13,79B år 2025 och beräknas öka från $15.20B år 2026 till nästan $36B senast 2035, med en årlig tillväxttakt (CAGR) på 10.07%. Tillväxten drivs av ökade investeringar inom fintech, stigande efterfrågan på digitala banktjänster och ett ökat tryck på bankerna att modernisera kundupplevelsen utan att öka kostnaderna och komplexiteten. 

Nu kommer den uppenbara frågan: Varför inte bygga en kärna från grunden?

För vissa banker kan det vara ett alternativ. Men det är sällan det snabbaste eller säkraste alternativet. Att bygga upp ett kärnsystem innebär att man själv ansvarar för utformningen av transaktionsregistret, transaktionsregler, revisionsspår, säkerhetskontroller, produktkonfiguration, rapportering, integrationer, testning, uppgraderingar och flera års underhåll. Det är ett långsiktigt program för att bygga upp en bankinfrastruktur. 

En leverantörsplattform ger dig en färdig grund: kontohantering, bokföring, transaktionshantering, produktkonfiguration, rapporteringsverktyg och standardiserade integrationsmöjligheter. Det minskar de tekniska riskerna avsevärt redan från första dagen.

Men nu kommer den del som många lag underskattar: plattformen måste fortfarande anpassas till banken. Den kommer inte att rensa upp i dina befintliga data, kartlägga dina gamla låneprodukter, koppla samman alla betalningsleverantörer eller avgöra hur godkännandeprocesserna ska fungera mellan olika filialer, regioner och affärsområden. Den delen kräver medverkan av ämnesexperter (SME) och lösningsarkitekter (SA) som förstår både programvaran och affärslogiken bakom den.

Företag som Innowise hjälpa bankerna med just den delen: att anpassa kärnbanksystemen, utveckla moduler som saknas, koppla in tjänster från tredje part, flytta data och se till att den nya lösningen fungerar inom bankens befintliga teknikstack.

Enkelt uttryckt: en bra kärnbankplattform ger dig grunden. En bra implementeringspartner ser till att grunden faktiskt stöder den verksamhet du försöker bygga upp.
Bar chart showing steady core banking software market growth from 2025 to 2035.

6 best core banking platforms in 2026 jämfört

Mina främsta leverantörer av kärnbanklösningar för 2026 är Temenos Transact (formerly known as T24), Mambu, SDK.finance, Thought Machine Vault Core, Infosys Finacle, and Oracle FLEXCUBE. I chose these six because they don’t all solve the same problem. Some are better for large enterprise modernization, some fit digital-first banks, others make more sense for multi-country operations, complex corporate banking, or teams that need more control over product configuration.

Tabellen nedan ger dig en snabb överblick. Den ersätter inte en fullständig plattformsutvärdering, men den hjälper dig att se var varje system passar in innan vi tittar närmare på arkitektur, tjänstetäckning, implementeringskomplexitet, integrationer och bästa användningsscenarier.

KärnbankplattformBästa passformViktiga styrkorDe viktigaste begränsningarna
Temenos TransactStora banker, bankkoncerner, komplexa verksamheter inom privat- och företagskundsegmentenOmfattande funktionalitet, stark global närvaro, bred produktportföljKan vara svårt att genomföra och anpassa
MambuNeobanker, fintech-långivare, digitala banker, produktteam som arbetar i högt tempoSnabb produktkonfiguration, robust API-modell, väl lämpad för digital bankverksamhetDet kan krävas ytterligare system för komplexa bankbehov inom företagssektorn
SDK.finansNeobanks, fintech companies, digital banking providers, payment institutionsModular API-first architecture, real-time transaction processing, source code accessMore focused on fintech infrastructure than full-scale enterprise core banking; may require additional development for complex banking operations
Thought Machine Vault CoreBanker som planerar en genomgripande modernisering eller nya digitala bankmodellerStor produktflexibilitet, realtidsbehandling, modern konstruktionsmodellKräver kompetenta tekniska team och noggrann planering av implementeringen
Infosys FinacleStora banker, regionala banker, finansinstitut med verksamhet i flera länderVälutvecklad bankfunktionalitet, stark anpassning till internationell bankverksamhet, omfattande modultäckningKan kräva omfattande konfiguration vid komplexa implementeringar
Oracle FLEXCUBEFöretagsbanker, företagsbankverksamhet, banker som redan använder Oracle-systemOmfattande stöd för komplexa banktransaktioner, strukturer med flera enheter och företagsbankverksamhetAnpassning, migrering och licensiering kan vara krävande
Visa mer

Gör det enklare att planera och genomföra uppgraderingen av ditt kärnbankssystem

1. Temenos Transact

Om man frågar företagsbankernas team vilken kärnbankplattform som oftast hamnar på deras kortlistor, brukar Temenos Transact ligga någonstans i toppen. Och det finns en anledning till det: få plattformar täcker lika många bankfunktioner, produkter och regionala krav i samma skala.

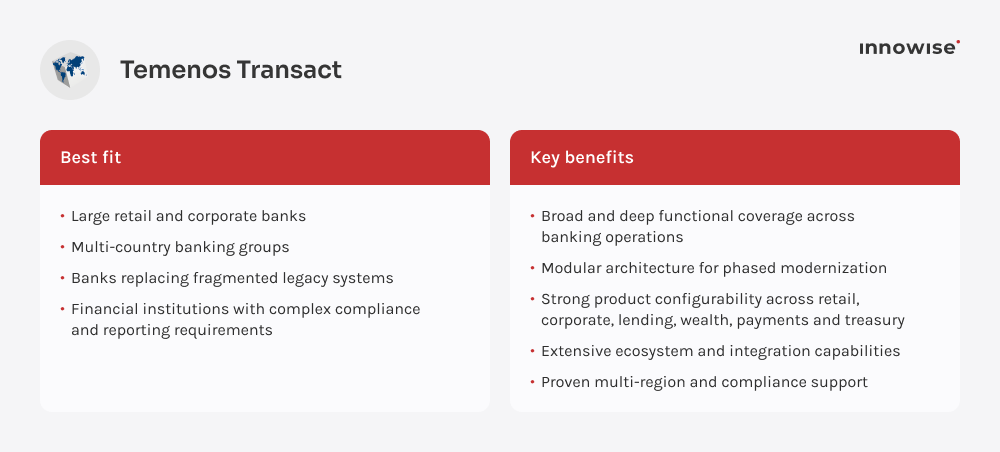
Temenos Transact summary highlighting banking modernization, configuration, and compliance strengths.

Strategin för kärnarkitekturen

Temenos har under de senaste åren i stor utsträckning gått över till en modulär bankarkitektur. Bankerna kan implementera specifika komponenter istället för att byta ut allt på en gång, vilket är av stor betydelse vid stegvisa moderniseringsprojekt.

Plattformen stöder:

  • API-baserade integrationer
  • Transaktionshantering i realtid
  • Cloud-installationer
  • Modulära tjänstelager
  • Bankstrukturer med flera enheter

I praktiken ger detta bankerna större frihet att modernisera i etapper istället för att genomföra en fullständig “big bang”-migrering. Bara det minskar den operativa risken avsevärt. En sak som Temenos är bra på är produktbredden. Bankerna kan hantera privatbankverksamhet, företagsbankverksamhet, utlåning, betalningar, förmögenhetsförvaltning och finansverksamhet inom ett bredare ekosystem istället för att lappa ihop isolerade verktyg.

Komplexitet i genomförandet

Det här är ingen enkel implementering. Temenos-projekt kan utvecklas till omfattande omställningsprogram som innefattar datamigrering, omarbetning av integrationslösningar, kartläggning av efterlevnadskrav, omstrukturering av arbetsflöden och förändringar av interna processer som berör flera avdelningar.

Och ärligt talat är det just här som vissa banker underskattar arbetsinsatsen. Plattformen är flexibel, men flexibiliteten innebär också att implementeringen kräver mer arbete. Bankerna behöver ofta erfarna arkitekturteam, integrationsspecialister och externa implementeringspartner för att undvika förseningar i lanseringen.

Den goda nyheten är att Temenos har ett välutvecklat nätverk av samarbetspartner, vilket innebär att bankerna inte tvingas lösa allt på egen hand. Innowise har även hjälpt banker och fintech-företag att implementera Temenos-baserade lösningar, så att vi vet var dessa projekt brukar bli komplicerade och hur vi ska hantera den komplexiteten innan den leder till förseningar, omarbetningar eller budgetöverskridanden.

Produktflexibilitet

Temenos ger bankerna stor kontroll över produktkonfigurationen jämfört med många äldre banksystem för företagskunder.

Banker kan:

  • Konfigurera låneprodukter
  • Stöd för verksamhet med flera valutor
  • Anpassa avgiftsstrukturerna
  • Skapa regionsspecifika arbetsflöden
  • Lansera nya banktjänster utan att behöva bygga om själva kärnsystemet

Detta är viktigt för banker som bedriver verksamhet på olika marknader med olika regelverk, där produktreglerna kan variera avsevärt.

Ekosystem och integrationer

Detta är ett av Temenos starkaste områden. Plattformen stöder ett omfattande integrationsnätverk genom API:er och samarbeten med betalningsleverantörer, fintech-tjänster, verktyg för regelefterlevnad och applikationer för digital bankverksamhet. För banker som går mot öppna bankekosystem blir denna flexibilitet snabbt avgörande. Moderna bankplattformar är numera sällan beroende av en enda leverantör.

Efterlevnad och stöd för flera regioner

Temenos presterar särskilt bra på detta område. Plattformen används i stor utsträckning av banker som bedriver verksamhet i flera länder, med flera valutor och inom olika regleringsmiljöer. 

Den stöder:

  • Krav på lokalisering
  • Revisionsspår
  • Lagstadgad rapportering
  • Separation av enheter
  • Komplexa operativa strukturer

2. Mambu

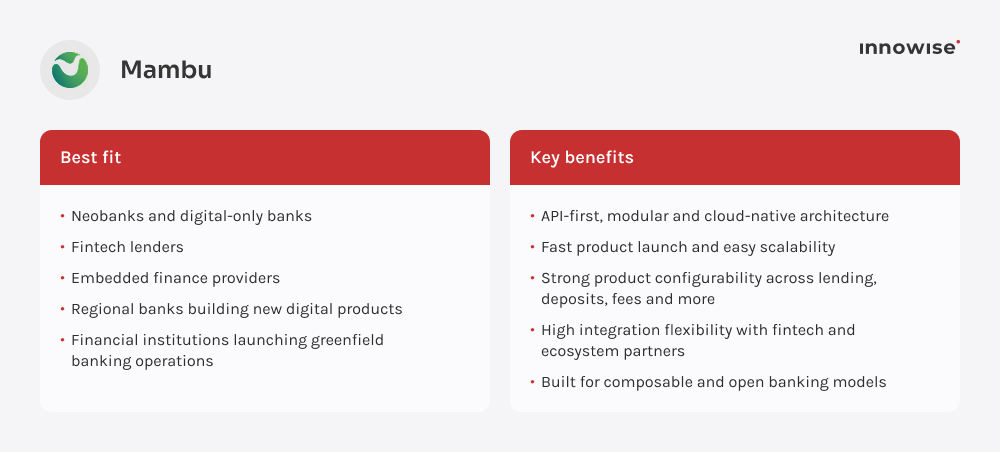
Mambu tillhör en helt annan kategori än traditionella kärnbanksystem för företag, såsom Temenos. Det har utvecklats för banker och fintech-företag som vill agera snabbare, lansera produkter utan omfattande infrastrukturprojekt och undvika att dra med sig åratal av tekniskt bagage in i en ny bankmiljö. Det är just därför som Mambu har blivit populärt bland neobanker och digitala långivare under de senaste åren.

Mambu overview highlighting best-fit banking users and key benefits for digital finance.

Mambu är särskilt lämpligt för team som prioriterar snabbare produktlanseringscykler och modulära banktjänster framför högt anpassade bankmiljöer för företag. För stora Tier-1-banker med komplexa, flerlagriga äldre system fungerar Mambu ofta bättre som en del av en gradvis moderniseringsstrategi än som en fullständig ersättning av hela plattformen.

Strategin för kärnarkitekturen

Mambu har från början utformats utifrån en modulär, API-inriktad modell. Istället för att försöka täcka alla bankfunktioner inom en enda tätt integrerad plattform ger Mambu bankerna möjlighet att kombinera olika tjänster över hela sin bankplattform. Denna strategi ger produktteamen större flexibilitet när de lanserar nya tjänster eller kopplar in externa leverantörer.

Plattformen stöder:

  • Transaktionshantering i realtid
  • API-intensiva bankekosystem
  • Cloud-installationer
  • Integrationer baserade på mikrotjänster
  • Modulerade bankmodeller

Komplexitet i genomförandet

Jämfört med traditionella kärnbanksystem för företag är Mambu-installationer i allmänhet smidigare och snabbare. Det betyder dock inte att implementeringen är enkel.

Bankerna måste fortfarande:

  • Migrera kund- och transaktionsdata
  • Omstrukturera de operativa arbetsflödena
  • Anslut betalningsleverantörer
  • Integrera system för regelefterlevnad och KYC
  • Anpassa rapporteringsstrukturerna

Som en Mambu-partner, Innowise hjälper banker och fintech-företag att hantera dessa implementeringsfaser, från anpassning av plattformar och integrationer till migreringsplanering och stöd vid driftsättning.

Produktflexibilitet

Detta är ett av Mambus starkaste områden. Banker och fintech-företag kan konfigurera:

  • Låneprodukter
  • Inlåningskonton
  • Avgiftsstrukturer
  • Återbetalningslogik
  • Regler för kundsegmentering
  • Produktvarianter för flera marknader utan att behöva bygga om själva plattformen

Denna flexibilitet är viktig för produktteam som snabbt testar nya finansiella produkter eller som är verksamma på marknader med föränderliga regelverk.

Ekosystem och integrationer

Mambu fungerar bra här eftersom plattformen har utformats med fokus på extern anslutbarhet. Den kan integreras med:

  • Betalningsleverantörer
  • Appar för digital bankverksamhet
  • Verktyg för kundidentifiering (KYC) och bekämpning av penningtvätt (AML)
  • Analysplattformar
  • Kortbehandlingssystem
  • Fintech-tjänsteleverantörer

För banker som går mot inbäddad finansiering När det gäller ekosystem för öppen bankverksamhet kan denna modulära struktur minska beroendet av en enda leverantörs lösning.

Efterlevnad och stöd för flera regioner

Mambu stöder bankverksamhet i flera länder, men graden av anpassning och tillämpning av lokala regelverk beror fortfarande i hög grad på hur plattformen har implementerats. Det är viktigt att förstå detta.

Plattformen i sig erbjuder flexibilitet, men banker som bedriver verksamhet i starkt reglerade eller komplexa regionala miljöer kan fortfarande behöva ytterligare nivåer för rapportering, lokalisering och operativ styrning.

3. SDK.finance

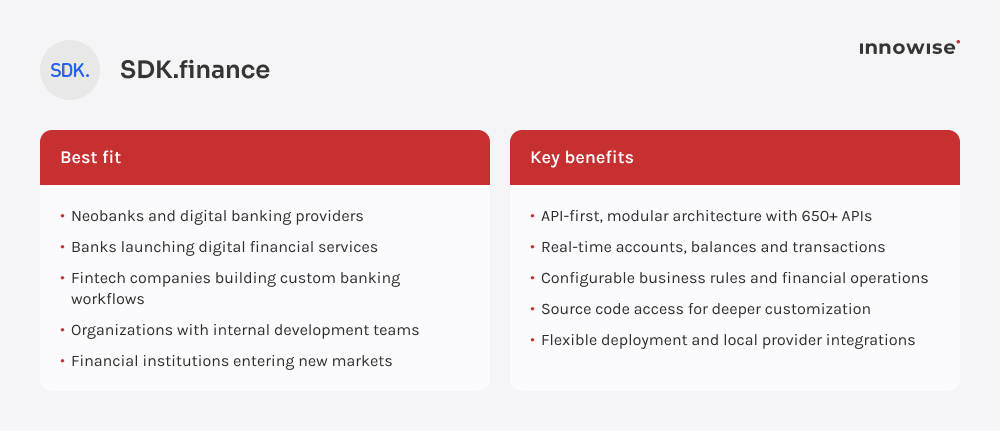
SDK.finance offers a modular, white-label core banking software solution for banks, neobanks, and fintech companies building digital financial products. The platform provides ready-made infrastructure for account management, real-time transaction processing, payments, and ledger operations, supporting everything from digital retail banking to corporate financial services. Companies can choose a cloud-based SaaS model or a source code license for deeper customization and control over deployment. 

Som en SDK.finance-partner, Innowise helps businesses customize the platform, develop additional functionality, and connect it to existing payment, compliance, and back-office systems.

SDK.finance overview covering ideal users, API-first architecture, real-time transactions, and customization capabilities.

Strategin för kärnarkitekturen

SDK.finance is built around a real-time ledger engine, with interconnected modules for accounts, wallets, transactions, fees, limits, and currency exchange.

APIs and webhooks let teams connect digital channels and respond to business events across surrounding systems. This also allows teams to build custom AI agent integrations and agentic banking workflows. Source code access extends control to business logic, APIs, and deployment on-premises or in a private cloud.

Komplexitet i genomförandet

With the transaction core already in place, teams have less functionality to build from scratch. Implementation effort centers on product configuration, integrations, migration, and operational readiness.

Organizations can choose three delivery models:

  • Internal team: in-house engineers lead implementation.
  • Implementation partner: an external team handles delivery.
  • Mixed model: internal engineers and a partner share responsibilities.

The choice comes down to how much control and technical responsibility a team wants to take on. SaaS reduces infrastructure management; source code licensing gives teams greater freedom over customization, maintenance, and future development.

Produktflexibilitet

Teams can configure fees, commissions, limits, permissions, and multi-currency operations for different products and customer segments.

With source code access, they can also change workflows and extend the accounting model as requirements evolve. Additional functionality can be introduced through third-party integrations, allowing teams to expand product scope beyond standard configuration.

Ekosystem och integrationer

SDK.finance follows a provider-agnostic approach. Organizations can connect banking partners, local payment rails, KYC/AML services, card providers, and internal systems through existing or custom integrations.

APIs and webhooks support integration logic outside the core, giving teams flexibility to select providers and manage those connections as their business expands.

Efterlevnad och stöd för flera regioner

SDK.finance supports localization through configurable workflows, currencies, permissions, and provider connections. Transaction histories and reporting data support audit trails, operational oversight, and market-specific regulatory reporting workflows.

4. Thought Machine Vault Core

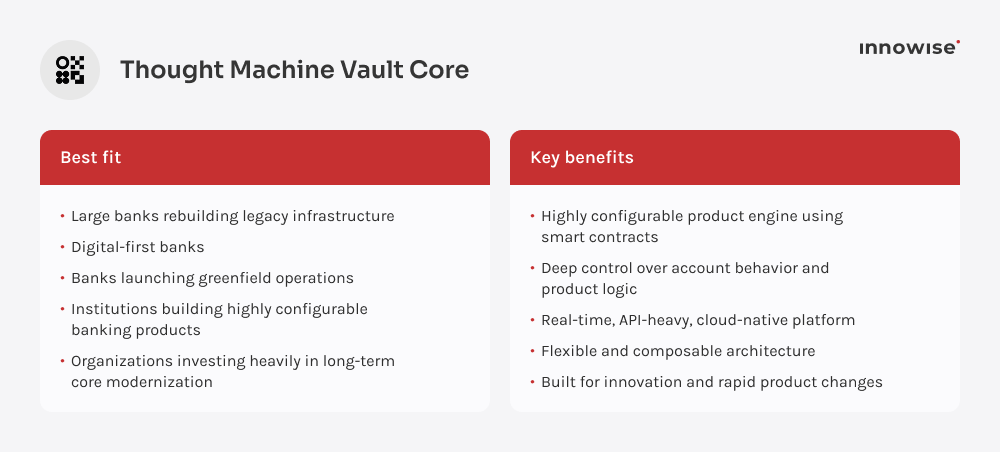
Thought Machine Vault Core har utvecklats för banker som vill ha större kontroll över hur bankprodukter utformas och hanteras internt. Till skillnad från många andra kärnbanksystem har plattformen inte byggts upp kring fasta bankprodukter och rigida arbetsflöden. Den har från början utformats kring konfigurerbar produktlogik. Denna skillnad är viktigare än man kan tro.

För banker som försöker modernisera komplexa äldre systemmiljöer är en av de största utmaningarna hur svårt det blir att ändra produktregler, lansera varianter eller anpassa arbetsflöden utan att behöva ingripa i flera olika system. Thought Machine tar itu med detta problem på ett annat sätt genom att ge bankerna betydligt större kontroll över produktbeteendet direkt i själva kärnsystemet.

Men den flexibiliteten har en hake: Plattformen förutsätter en hög teknisk mognad hos de team som implementerar den.

Thought Machine Vault Core summary highlighting digital banking transformation use cases.

Strategin för kärnarkitekturen

Vault Core har utformats kring en modern, molnbaserad arkitektur med konfigurerbara bankprodukter som hanteras via smarta kontrakt. I praktiken ger detta bankerna större kontroll över:

  • Produktkonfiguration
  • Kontoaktivitet
  • Logik för avgifter och räntor
  • Låneformer
  • Anpassning av arbetsflöde

En av de största fördelarna här är produktflexibiliteten. Team kan anpassa bankprodukterna utan att behöva bygga om stora delar av plattformen, vilket gör det mer realistiskt att genomföra experiment och lansera produkter snabbare.

Komplexitet i genomförandet

Thought Machine ger bankerna stor kontroll, men det innebär också ett ökat ansvar för implementeringen. Bankerna behöver kompetenta arkitekturteam, erfarna ingenjörer och en tydlig migreringsplan innan lanseringen inleds.

Komplexiteten uppträder vanligtvis i:

  • Migrering av äldre system
  • Produktkartläggning
  • Integrationskoordinering
  • Omorganisering av verksamheten
  • Samverkan med äldre banksystem under övergångsfaser

Banker som saknar ett starkt internt tekniskt ansvar kan få svårt med detta. Samtidigt föredrar organisationer med erfarna teknikteam ofta denna modell, eftersom den ger dem större långsiktig kontroll över plattformen istället för att binda dem till leverantörernas rigida arbetsflöden. 

Om ni befinner er någonstans mittemellan är det helt normalt. Många banker har starka interna team men saknar ändå specifik expertis inom migrering eller integration. Innowise kan stödja er implementering genom IT staff augmentation, och anlitar fintech-ingenjörer och specialister när det behövs extra arbetskraft.

Produktflexibilitet

Det är här Vault Core utmärker sig. Bankerna kan ställa in:

  • Mycket skräddarsydda låneprodukter
  • Dynamiska avgiftsstrukturer
  • Kontoaktivitet
  • Återbetalningsmodeller
  • Marknadsspecifika bankregler direkt inbyggda i plattformens logik

För produktteamen innebär detta att beroendet av långdragna ändringscykler i backend-systemet minskar varje gång banken vill lansera eller anpassa en tjänst.

Ekosystem och integrationer

Thought Machine har utvecklats med fokus på extern anslutbarhet. Detta gör den till ett attraktivt alternativ för banker som går över till modulära bankmodeller istället för att förlita sig på en enda stor leverantörslösning.

Plattformen stöder API-intensiva bankekosystem och fungerar väl tillsammans med:

  • Betalningsplattformar
  • Appar för digital bankverksamhet
  • Tjänster inom regelefterlevnad
  • Fintech-verktyg
  • Analyssystem
  • Externa orkestreringslager

Efterlevnad och stöd för flera regioner

Vault Core stöder bankverksamhet i flera regioner, men i starkt reglerade miljöer blir det snabbt viktigt att planera inför implementeringen. Flexibiliteten finns, men instituten behöver en lämplig operativ utformning kring den.

Bankerna måste fortfarande utforma följande noggrant:

  • Lokaliseringslogik
  • Rapporteringsvägar
  • Styrningsmodeller
  • Revisionsprocesser
  • Regionala operativa flöden kring plattformen

Flexibiliteten finns, men institutionerna behöver en lämplig operativ utformning kring den.

5. Infosys Finacle

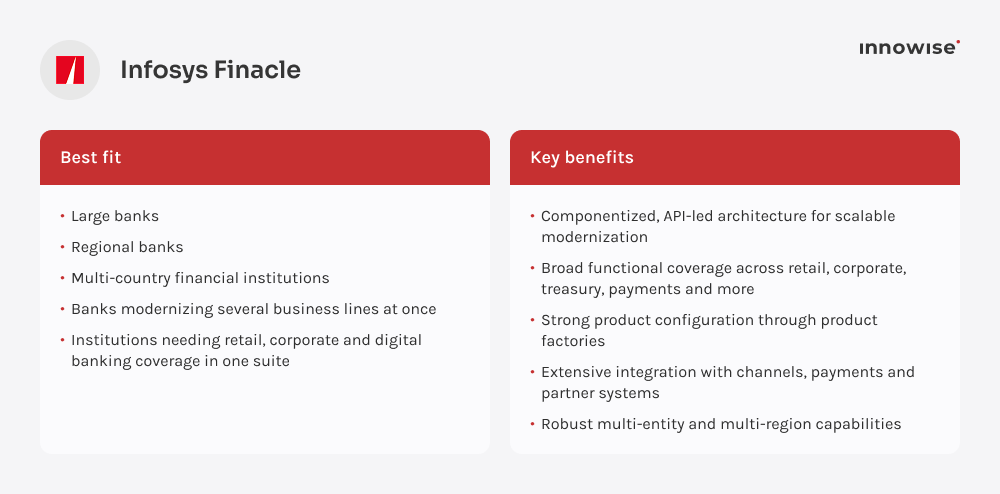
Infosys Finacle är ett välutvecklat kärnbanksystem med starka funktioner inom privat- och företagskundverksamhet, betalningar, inlåning, utlåning och digital bankverksamhet. Det gör det till ett seriöst alternativ för banker som bedriver verksamhet inom många olika produktområden, kanaler och regioner. Finacle beskriver sin kärnbankslösning som komponentbaserad, molnklar, API-styrd och utvecklad för digitala bankverksamheter i realtid. 

Det är inte det smidigaste alternativet för ett litet fintech-företag med en enda låneprodukt. Finacle passar bättre för banker som redan har en välutvecklad verksamhet och behöver en plattform som kan hantera många olika komponenter.

Infosys Finacle overview covering key users and modernization benefits.

Strategin för kärnarkitekturen

Finacle har övergått till en komponentbaserad, API-styrd arkitektur. I praktiken innebär detta att bankerna kan modernisera delar av kärnsystemet istället för att byta ut allt på en gång, vilket innebär en stor risk. Plattformen stöder öppna API:er, molnbaserad driftsättning, transaktioner i realtid, produktfabriker och återanvändbara affärskomponenter.

Det är viktigt eftersom stora banker sällan får en nystart. De måste integrera gamla system, nya kanaler, betaltjänster, rapporteringsverktyg och regionala verksamheter utan att störa den dagliga bankverksamheten.

Komplexitet i genomförandet

Finacle är ett kraftfullt verktyg, men det är ingen liten implementering. Bankerna bör räkna med ett omfattande arbete i samband med:

  • Migrering av äldre data
  • Produktkonfiguration
  • Kanalintegration
  • Lagstadgad rapportering
  • Omstrukturering av processer
  • Utbildning av användare
  • Planering av en stegvis införande

Fördelen är bredden. Finacle klarar av komplexa bankmiljöer. Nackdelen är att projektet kräver en stark styrning redan från första dagen. Utan tydligt ansvar kan konfigurationsvalen snabbt hopa sig.

Produktflexibilitet

Finacle erbjuder omfattande produktkonfigurationsmöjligheter genom produktfabriker och parametrisering. Detta hjälper banker att skapa och anpassa produkter utan att behöva bygga om kärnsystemet varje gång.

Detta är användbart för banker som hanterar:

  • Olika insättningsprodukter
  • Utlåningsportföljer
  • Paketlösningar
  • Regionala produktvariationer
  • Behov inom företagsbankverksamheten
  • Verksamhet i flera valutor.

För produktteam är fördelen uppenbar: färre fastkodade ändringar och större utrymme att anpassa produkterna i takt med att verksamheten förändras.

Ekosystem och integrationer

Finacle är utvecklat för banker som förlitar sig på många sammankopplade system. Dess API-baserade modell hjälper institutioner att koppla samman digitala kanaler, betalningssystem, partnertjänster och interna applikationer. Detta är särskilt viktigt för banker med mer än ett kärnsystem eller flera regionala plattformar.

Efterlevnad och stöd för flera regioner

Detta är ett av Finacles starkaste områden. Finacle passar väl för banker som bedriver verksamhet i flera länder, med olika valutor, språk, enheter och regelverk. Deras kärnbanklösning är utformad med hänsyn till parametrar för flera enheter, stöd för global migrering, regional verksamhet och regelverkskrav.

För företagsbanker är detta viktigt. En plattform som fungerar bra i ett land kan bli ett problem när banken expanderar till ytterligare fem länder.

6. Oracle FLEXCUBE

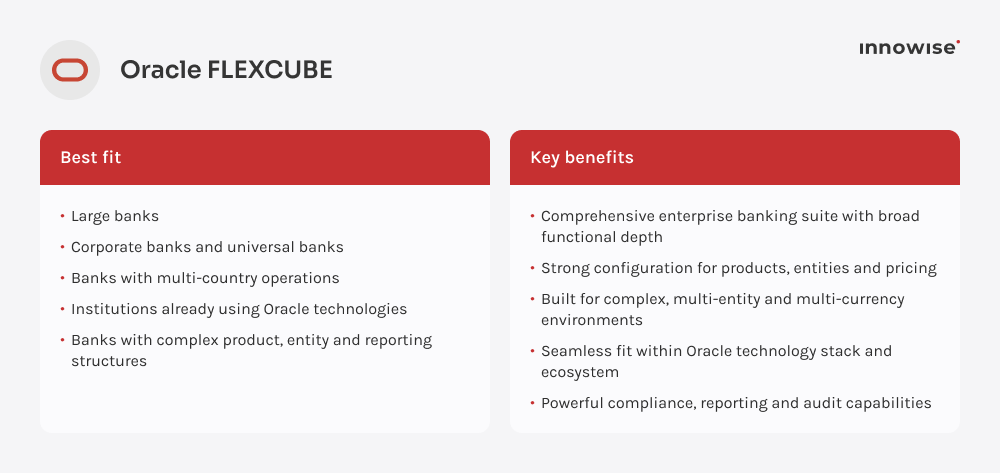
Oracle FLEXCUBE är den typ av plattform som banker överväger när de behöver hantera privatbankverksamhet, företagsbankverksamhet, utlåning, betalningar, inlåning, handelsfinansiering, verksamhet med flera enheter samt strikta rapporteringskrav inom ramen för en enda stor kärnbankslösning. Plattformen passar ännu bättre i Miljöer med stor andel Oracle-system, där kärnfunktionen kan integreras på ett mer naturligt sätt med befintliga databaser, mellanprogramvara, analysverktyg och företagssystem.

Oracle FLEXCUBE overview showing enterprise banking users and benefits.

Strategin för kärnarkitekturen

FLEXCUBE är utformat som en kärnbankslösning för företag med omfattande funktionalitet. Det stöder verksamhet inom privat- och företagsbank, produktkonfiguration, arbetsflödeshantering, rapportering samt strukturer med flera enheter.

I praktiken ger det bankerna ett centralt system för många viktiga funktioner, istället för att tvinga varje affärsområde att använda separata verktyg. Denna djupgående integrering är användbar, men innebär också att arkitekturen kräver noggrann planering. Bankerna bör ha klart för sig vad de vill att FLEXCUBE ska hantera, vad som ska ligga kvar i kringliggande system och var integrationerna ska placeras.

Komplexitet i genomförandet

Att implementera FLEXCUBE kan vara krävande. Bankerna bör räkna med att det kommer att krävas ett omfattande arbete inom följande områden:

  • Migrering av äldre data
  • Produkt- och avgiftskonfiguration
  • Integration med betalningssystem
  • Inställningar för rapportering
  • Modeller för användaråtkomst
  • Arbetsflöden för efterlevnad
  • Testning i olika regioner och affärsområden

För banker som redan använder Oracle kan dock vissa implementeringsuppgifter vara enklare att planera och genomföra. Befintliga infrastrukturstandarder, intern Oracle-kompetens, leverantörsrelationer och supportprocesser kan minska svårigheterna under integrationen, testningen och underhållet efter driftsättningen.

Produktflexibilitet

Oracle FLEXCUBE erbjuder omfattande konfigurationsmöjligheter för bankprodukter, särskilt inom privat- och företagskundverksamhet, utlåning, inlåning och handelsfinansiering.

Banker kan använda det för att hantera:

  • Produkter med flera valutor
  • Arbetsflöden inom företagsbankverksamheten
  • Låneprodukter
  • Kontostrukturer
  • Prissättning och avgiftsmodeller
  • Regler på enhetsnivå
  • Regionala skillnader

Detta gör det användbart för banker med komplexa produktkataloger. Men den flexibiliteten medför också konfigurationsarbete. Produktteamen behöver tydliga regler innan implementeringen påbörjas, annars kan konfigurationen bli mer omfattande än väntat.

Ekosystem och integrationer

FLEXCUBE fungerar väl i miljöer där Oracle spelar en stor roll och kan kopplas samman med omgivande banksystem, betaltjänster, rapporteringsverktyg och digitala kanaler. För banker som använder miljöer med flera olika leverantörer är integrationsplaneringen extra viktig. FLEXCUBE kan hantera komplexa konfigurationer, men integrationsdesignen måste planeras noggrant redan från början.

Efterlevnad och stöd för flera regioner

Detta är ett av FLEXCUBEs starkaste områden. Plattformen är väl lämpad för banker som bedriver verksamhet i flera länder, med flera enheter, valutor och regleringsmiljöer. Den kan hantera revisionsspår, rapporteringsflöden, användarkontroller och lokaliserade bankprocesser.

Det är en av anledningarna till att det fortfarande är relevant för företagsbanker. Stora institutioner behöver sällan enbart snabb produktutveckling. De behöver kontroll, spårbarhet och enhetlighet på alla marknader.

Varje plattform i den här listan löser ett annat problem, och det är bra. Temenos passar för en omfattande modernisering, Mambu fungerar bra för lanseringar som främst riktar sig till digitala kanaler, SDK.finans provides flexible infrastructure for fintech companies and digital banking products, Thought Machine ger teamen större kontroll över produkten, Finacle omfattar en bred bankverksamhet, och Oracle FLEXCUBE stöder komplexa företagsbanktjänster.

Men jag kommer att fortsätta upprepa detta: det “bästa” kärnbanksystemet är bara det bästa om det passar just er verksamhetsmodell, tekniska mognadsgrad, efterlevnadskrav och implementeringsplan. Välj med omsorg, för när kärnsystemet väl är på plats kommer varje produkt, process och integration att vara beroende av det.

Ta nästa steg i din kärnbankverksamhet med experter vid din sida

Så här väljer du rätt kärnbanksystem för din bank

Nu kommer vi till den praktiska delen. En jämförelsetabell kan hjälpa dig att göra ett urval, men den väljer inte plattformen åt dig. Det slutgiltiga beslutet beror på hur din bank fungerar idag, vad som måste förändras och hur mycket komplexitet ditt team realistiskt sett kan hantera under implementeringen. 

Här är alltså mina rekommendationer – med mindre teori och mer av typen “kolla det här innan du skriver under.”

Börja med din affärsmodell, inte med funktionslistan

Ett vanligt misstag är att välja en plattform enbart utifrån funktionaliteten. Ställ istället en enkel fråga: Vilken typ av bank ska ni bygga upp under de kommande fem åren?

Till exempel:

  • En neobank som lanserar spar- och låneprodukter har helt andra krav än en multinationell bank som bedriver verksamhet i 15 länder.
  • En digital långivare som hanterar tusentals lån per dag behöver andra funktioner än en privatbank som inriktar sig på förmögenhetsförvaltning.
  • En regional bank som moderniserar sina äldre system står inför andra utmaningar än ett fintech-företag som startar från grunden.

Plattformen ska anpassas efter er verksamhetsmodell, inte tvärtom.

Se bortom själva genomförandet och fundera på förändringen

Många banker utvärderar hur svårt det kommer att bli att lansera plattformen, men färre utvärderar hur svårt det kommer att bli att ändra den senare. Det är ofta där kostnaderna börjar stiga.

Innan du fattar ett beslut, fråga leverantörerna:

  • Hur konfigureras nya produkter?
  • Kan affärsteamen hantera produktändringar på egen hand?
  • Hur mycket utvecklingsarbete krävs för att lansera en ny låneprodukt?
  • Hur uppdateras pris-, avgifts- och räntereglerna?
  • Vad händer när reglerna ändras?

En plattform där det tar sex månader att lansera en ny produkt kan utgöra ett allvarligt hinder för verksamheten.

Gör en ärlig bedömning av hur det faktiskt ser ut med er integration

Alla kärnbanksplattformar stöder integrationer. Den viktiga frågan är hur många integrationer du faktiskt kommer att behöva.

Skapa en lista över de system som måste anslutas till den nya kärnan:

  • Betalningsförmedlare
  • Korthanteringssystem
  • Verktyg för bedrägeribekämpning
  • KYC- och AML-lösningar
  • Rapporteringsplattformar
  • Kundinriktade applikationer
  • Fintech-tjänster från tredje part

Uppskatta sedan hur mycket arbete det krävs för att ansluta var och en av dem. I många moderniseringsprojekt tar integrationsarbetet längre tid än själva driftsättningen av kärnplattformen.

Underskatta inte datamigreringen

Banker fokuserar ofta på nya funktioner och förbiser hur komplicerat det är att flytta flera års kundregister, transaktionshistorik, låneportföljer och redovisningsdata.

Innan du väljer en plattform bör du ta reda på följande:

  • Hur mycket historiska data måste migreras?
  • Vilka system innehåller källdata?
  • Vilka problem med datakvaliteten finns redan?
  • Om gamla system måste fortsätta att fungera under övergångsperioden

Svaren kan ha större inverkan på valet av plattform än någon jämförelse av funktioner.

Utvärdera verksamhetsmodellen efter driftsättningen

Driftsättningen är inte mållinjen. Det krävs fortfarande att någon hanterar uppgraderingar, integrationer, ändringar i rapporteringen, säkerhetskontroller och plattformsstyrning.

Fråga dig själv:

  • Har vi tillräcklig intern kompetens?
  • Kommer vi att behöva externt stöd för implementeringen?
  • Vem äger den framtida produktkonfigurationen?
  • Hur stor leverantörsberoende kan vi acceptera?

Dessa frågor har ofta större inverkan på de långsiktiga kostnaderna än licensavgifterna.

Välj en plattform och en implementeringspartner tillsammans

Det här är förmodligen det viktigaste rådet jag kan ge. En stark plattform kan inte kompensera för dåliga beslut vid implementeringen. På samma sätt kan en erfaren implementeringspartner hjälpa en bank att undvika månader av onödigt omarbete genom att i ett tidigt skede identifiera migreringsrisker, integrationsutmaningar och brister i processerna.

Efter att ha genomfört flera moderniseringsprojekt inom banksektorn vet Innowise att det finns två sidor av detta beslut: att välja rätt plattform och att få den att fungera i bankens dagliga verksamhet. Innan kunderna fattar ett beslut hjälper vi dem därför att utsätta valet för en stresstest mot de komplicerade delarna: migrering, integrationer, arbetsflöden, internt ansvar och kostnaden för att ändra saker i efterhand.

Valet av en kärnbankplattform bör innefatta en leveranssimulering innan avtalet undertecknas. Ta några verkliga produkter, verkliga integrationspunkter och verkliga rapporteringskrav, och testa sedan hur dessa skulle konfigureras, migreras, anslutas och hanteras i den nya plattformen. Denna övning ger dig mycket mer information än en allmän checklista över funktioner.

Trender som påverkar utvecklingen av kärnbanksprogramvara inom 2026

The trends shaping core banking in 2026 come from day-to-day banking realities: payments need to settle faster, partners need API access, regulators need clearer data, and legacy cores need a safer path to modernization. These are the shifts I’d pay closest attention to.

Utbytet av kärnan genomförs stegvis

Allt fler banker undviker att byta ut hela sitt kärnsystem på en gång. Istället byter de ut delar av kärnsystemet steg för steg: först utlåningen, sedan inlåningen, betalningar parallellt med detta, eller ett nytt digitalt varumärke på ett separat kärnsystem. Detta ger teamen utrymme att testa lösningen, flytta data på ett noggrant sätt och minimera störningarna för kunderna.

Det praktiska budskapet: välj en plattform som stöder en stegvis migrering, inte bara en fullständig ersättning.

Realtidsbetalningar kräver realtidskärnor

Realtidsbetalningar väntar inte på bearbetning vid dagens slut. Om pengarna överförs på några sekunder måste kärnsystemet uppdatera saldon, bearbeta checkar, bokföra transaktioner och mata in data i rapporteringssystemen lika snabbt. Om ditt kärnsystem fortfarande är starkt beroende av fördröjd bokföring blir det svårare att hantera alla realtidsbetalningsprodukter.

Inbyggda finansiella tjänster förflyttar kärnverksamheten utanför banken

Bankprodukter finns numera integrerade i e-handelsplattformar, löneverktyg, bokföringsprogram, marknadsplatser och fintech-appar. Detta förändrar vad ett kärnsystem måste kunna hantera.

För teamen som arbetar med kärnbanksystem innebär detta kraftfullare API:er, tydligare produktregler, bättre onboarding av samarbetspartner och stramare riskkontroll. Om samarbetspartnerna är beroende av er bankinfrastruktur kan ert kärnbanksystem inte fungera som ett slutet internt system.

Tokeniserade insättningar och stablecoins går från teori till bankstrategi

Stora banker undersöker möjligheterna med tokeniserade insättningar för avveckling dygnet runt, likviditetshantering och gränsöverskridande betalningar. The Wall Street Journal rapporterat att JPMorgan Chase, Bank of America, Citi och Wells Fargo planerar att bygga upp ett nätverk för tokeniserade insättningar under första halvåret 2027. BMO har också meddelade en plattform för tokeniserade kontanter i samarbete med CME Group och Google Cloud, som planeras lanseras under andra halvåret 2026, förutsatt att den godkänns.

Det är ännu inte alla kärnbanksystem som direkt kan hantera tokeniserade insättningar. Men banker som väljer en plattform i 2026 bör fråga: Kan denna arkitektur stödja nya bosättningsmodeller utan att kärnan behöver byggas om på nytt?

Efterlevnad blir en del av produktens arbetsflöde

När banker lanserar nya produkter, knyter till sig samarbetspartner eller går in på nya marknader måste efterlevnadskontroller från början integreras i onboarding, transaktionsövervakning, rapportering, åtkomstkontroll och revisionsspår.

År 2026, en robust kärnbankplattform måste kunna göra mer än bara överföra pengar från ett konto till ett annat. Den måste visa vem som ändrade vad, när reglerna tillämpades, hur undantag hanterades och varifrån rapporteringsuppgifterna kom.

Bankprojekt som vi har genomfört

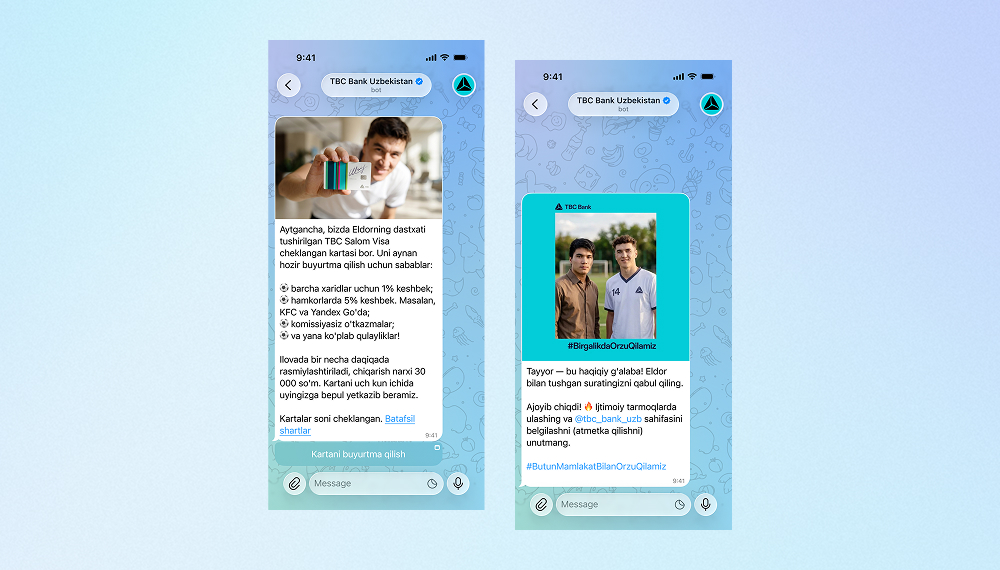
AI-bot för TBC Banks marknadsföringskampanj
Innowise har utvecklat en tvåspråkig Telegram-bot som skapar AI-selfies med TBC Banks fotbollsstjärna som varumärkesambassadör.
3,000 engagerade användare
2 språk som stöds
Läs fallstudien
Kundrecension
Läs fallstudien
Client review logo. Kundrecension
AI Telegram bot..
Utveckling av ett datalager för hantering av bankdata
Vi har utvecklat ett centraliserat datalager för att lagra, bearbeta och skydda stora datamängder som rör företagskunder, konton och transaktioner.
Refaktorering och förbättring av en Android-baserad POS-terminalapp
Innowise optimerade programvaran för kassaterminaler, vilket förbättrade funktionaliteten, åtgärdar identifierade fel och harmoniserar kodbasen.
100% efterlevnad av EMV-standarden
Utveckling av en investeringsplattform med omnikanalstöd
Vi har utvecklat en funktionsrik finansapp som samlar bankinsättningar, aktieinvesteringar, tillgångsportföljer, pensionssparande och mycket mer under ett och samma tak.
Utveckling av en KYC-lösning för mobilappar
Vi har uppgraderat programvaran för hantering av kundidentitet och åtkomst för iOS och Android för att möjliggöra smidig plattformsoberoende användning och biometrisk verifiering.
Optimering av bankcentrerade mobilappar
Vi har utvecklat programvara för kortutfärdningsmaskiner som möjliggör insättningar och uttag via QR-koder och säkerställer att bankomaterna integreras med Google Maps.
Utveckling av webbappar för banktjänster för penningöverföringar
Innowise utvecklade en komplex SaaS-plattform från grunden som möjliggör penningöverföringar och spårningsanalys.
25-30 valideringar för varje typ av transaktion
Utveckling av plattformar för öppen bankverksamhet
Innowise har utvecklat en öppen bankplattform och tillhandahållit API-aggregeringstjänster.
100% Efterlevnad av de tekniska standarderna enligt PSD2
01 / 01
Close popup icon

Sista ordet

Vilket kärnbanksystem som är bäst beror på vad man vill uppnå. En digital bank som lanserar nya produkter med några månaders mellanrum står inför helt andra utmaningar än en multinationell bank som byter ut en flera decennier gammal infrastruktur i flera regioner.

Om jag skulle ge råd till en bank skulle jag resonera så här:

  • Välj Temenos Transact om ni behöver omfattande bankfunktioner och en plattform som kan hantera en storskalig modernisering på lång sikt.
  • Välj Mambu om snabbhet, flexibilitet och en digitalt inriktad bankverksamhet är dina högsta prioriteringar.
  • Choose SDK.finance if you're building a fintech or digital banking product and need flexible, customizable financial infrastructure rather than a full-scale enterprise core banking system.
  • Välj Thought Machine Vault Core om du vill ha maximal kontroll över produktutformningen och är redo att satsa på en modern, teknikdriven verksamhetsmodell.
  • Välj Infosys Finacle om du behöver ett omfattande bankutbud som täcker flera produkter, kanaler och marknader.
  • Välj Oracle FLEXCUBE om ni bedriver komplexa affärs- eller företagsbankverksamheter och behöver ett robust stöd för flera enheter.

Och oavsett vilken plattform du väljer är det i slutändan implementeringen som avgör resultatet. Även det bästa kärnbanksystemet på marknaden kommer inte att ge önskade resultat om migreringen är dåligt planerad, integrationerna genomförs i all hast eller affärsprocesserna inte anpassas på rätt sätt. Det är just där erfarna implementeringsteam kan göra skillnaden mellan ett framgångsrikt moderniseringsprojekt och en mycket kostsam läxa.

FAQ

There’s no single best core banking platform for every neobank, but Mambu and SDK.finance are both worth considering. Mambu stands out for its API-first architecture, flexible product configuration, and relatively fast implementation. SDK.finance is a good fit for neobanks that want customizable financial infrastructure, with real-time transaction processing, modular architecture, and source code access for greater control over development and deployment.

Som en grov riktlinje kan banker och fintech-företag räkna med följande:

  • Cloud-baserade plattformar: från tiotusentals till flera hundratusentals dollar per år.
  • Kärnbanksystem för företag: från flera hundra tusen dollar till flera miljoner dollar för implementering och licensiering.
  • Storskaliga moderniseringsprojekt: kostar ofta flera miljoner dollar när man räknar in migrering, integrationer, anpassning, testning och utbildning.

Det är också viktigt att se bortom licenskostnaderna. I många projekt står datamigrering, integrationer med tredjepartsprodukter, omstrukturering av processer och löpande support för en betydande del av den totala investeringen. Därför är det ofta viktigare att utvärdera hela implementeringsomfattningen än att enbart jämföra leverantörernas priser.

De flesta större kärnbankssystem stöder numera molnbaserade installationer, däribland Mambu, SDK.finance, Temenos Transact, Thought Machine Vault Core, Infosys Finacle, and Oracle FLEXCUBE. The difference is in how they support it. Mambu and Thought Machine are strong fits for cloud-first banking models, while SDK.finans offers a cloud-based SaaS option and source code licensing for deployment on private cloud infrastructure. Temenos, Finacle, and FLEXCUBE are often used in larger enterprise environments where banks may choose private cloud, public cloud, or hybrid deployment depending on compliance and internal IT requirements.

Innehållsförteckning

    Kontakta oss

    Boka ett samtal eller fyll i formuläret nedan så återkommer vi till dig när vi har behandlat din förfrågan.

    Skicka ett röstmeddelande till oss
    Bifoga dokument
    Ladda upp filen

    Du kan bifoga 1 fil på upp till 2 MB. Giltiga filformat: pdf, jpg, jpeg, png.

    Genom att klicka på Skicka samtycker du till att Innowise behandlar dina personuppgifter enligt vår integritetspolicy för att förse dig med relevant information. Genom att lämna ditt telefonnummer samtycker du till att vi kan kontakta dig via röstsamtal, SMS och meddelandeappar. Avgifter för samtal, SMS och datatrafik kan tillkomma.

    Du kan också skicka din förfrågan till oss

    på contact@innowise.com
    Vad händer härnäst?
    1

    När vi har tagit emot och behandlat din förfrågan återkommer vi till dig för att diskutera dina projektbehov och underteckna ett sekretessavtal (NDA).

    2

    Efter att ha undersökt dina önskemål, behov och förväntningar kommer vårt team att ta fram ett projektförslag med arbetsomfattning, teamstorlek, tids- och kostnadsberäkningar.

    3

    Vi ordnar ett möte med dig för att diskutera erbjudandet och fastställa detaljerna.

    4

    Slutligen signerar vi avtalet och påbörjar arbetet med ert projekt omgående.

    Fler tjänster vi täcker

    arrow