Fintech-trends 2027: de toekomst van financiële technologie en digitaal bankieren

Hero image.
Chief Delivery Officer en hoofd van het Competence Center
Geverifieerde expert
Elk artikel op Innowise is geschreven door auteurs met praktijkervaring. Zij hebben niet alleen theoretische kennis van het onderwerp, maar delen ook inzichten uit concrete projecten.
10+ jaar ervaring
Geverifieerde expert
10+ jaar ervaring
Siarhei is gespecialiseerd in regelgevingsomgevingen met hoge inzet en complexe uitvoeringsuitdagingen. Hij zet abstracte zakelijke vereisten om in veilige, schaalbare architecturen en zorgt ervoor dat elk project technisch deugdelijk en toekomstbestendig is.
Expertise
Fintech Regtech AI & ML
Laten we praten

Belangrijkste inzichten

  • Gedecentraliseerd bankieren markeert de volgende evolutie na digitale en neobanken. 
  • Ingebedde financiën gaan verder en maken van apps volledige financiële hubs.
  • Open Finance ontsluit rijkere gegevens, waardoor fintechs een 360°-beeld van gebruikers krijgen.
  • Realtime betalingen zijn het nieuwe normaal en maken directe terugbetalingen, uitbetalingen en just-in-time leningen mogelijk.
  • Compliance, groene financiering en identiteitscontroles zijn nu ingebakken in elke slimme fintech-stack.
Artikel samenvatten met AI

In de afgelopen jaren is fintech duidelijk veranderd van een ‘opkomende’ trend in iets wat volop in het hier en nu speelt. En als u actief bent in de sector, hebt u die verschuiving waarschijnlijk aan den lijve ondervonden. Wat vroeger baanbrekend was, is nu gemeengoed. Volgens Market.us groeit de wereldwijde fintechmarkt naar verwachting tot $1,38 biljoen in 2034. Dat is bijna 20% groei elk jaar voor het komende decennium. 

Hoe ziet 2027 er dan uit voor fintechbedrijven? Kort gezegd: het is een cruciaal moment. De markt ontwikkelt zich razendsnel en stilstand is geen optie. U moet scherp en flexibel blijven en vooruitlopen op wat er gaat komen.

Dat is precies waarom ik deze lijst heb samengesteld. Dit zijn de echte trends die de volgende fase van financiële technologie vormgeven. Zie het als uw spiekbriefje voor wat belangrijk is, wat er verandert en waar de grootste kansen liggen.

Laten we beginnen.

Bar chart showing fintech market growth to $1.38T by 2034, led by AI, blockchain, and API trends.
TrendBeschrijving
AI agenten & autonome financieringIntelligente AI systemen handelen nu hele workflows autonoom af, inclusief beslissingen, acties en naleving.
Ingebedde financiering ontwikkelt zich tot ecosystemenFinanciële diensten zoals lenen, verzekeren en sparen zijn ingebed in niet-financiële platformen via georkestreerde, samenstelbare architecturen.
Agentic commerce betreedt de mainstreamAI agenten doen nu echte online aankopen en Visa en Mastercard bouwen de protocollen om ze te verifiëren en veilige, bot-vrije betalingen mogelijk te maken.
Open financiën & eigendom van gegevensOpen Finance gaat verder dan bankieren en omvat gegevens over het hele spectrum, zoals salarisadministratie, pensioenen en belastingen, waardoor realtime, gedragsgestuurde financiële producten mogelijk worden.
Real-time betalingen als kerninfrastructuurInstant settlement systemen veranderen productstrategieën met liquiditeitsautomatisering, event-based pricing en fraudedetectie in milliseconden.
Modernisering Core BankingFintechs vervangen legacy-systemen door modulaire, cloud-native cores om snellere releases, realtime gegevens en veerkracht op het gebied van regelgeving te ondersteunen.
Super-apps groeien uit tot financiële besturingssystemenSuper-apps worden verenigde hubs waar mensen betalingen, bankzaken, verzekeringen, winkelen en meer in één naadloze ervaring kunnen afhandelen.
AI aangedreven RegTechCompliance is nu continu en ingebed, met realtime risico-engines, verklaarbare modellen en policy-as-code architecturen die veerkracht stimuleren.
Doorlopende identiteit & gedragsbiometrieIdentiteitsverificatie omvat nu de volledige gebruikerssessie met behulp van gedrag, biometrie en op risico gebaseerde triggers om deepfakes en synthetische fraude tegen te gaan.
Digitale valuta & tokenizationCBDC's en tokenized real-world assets worden standaard financiële rails, waarvoor veilige bewaring, smart contracts en compliance-ready logica nodig zijn.
Next-gen gedecentraliseerde bankenFinanciële instellingen gaan on-chain met deobanken die blockchaintransparantie, slimme contracten en een compliance-klaar ontwerp combineren.
Hyperpersonalisatie als UX-standaardReal-time personalisatie op basis van gedragsgegevens en AI herdefinieert productinteracties door kredieten, spaartegoeden en interfaces af te stemmen op het individu.
Slimmere groene financiering & ESGESG evolueert van rapportage naar infrastructuur, waarbij AI-auditeerbare gegevens, emissiebewuste prijsstelling en klimaatpositief productontwerp verplicht worden.
Financiële inclusie door randinnovatieSpraakgestuurde, meertalige fintech-tools breiden financiële diensten uit naar minderbedeelde gebruikers via mobiele en schermloze ervaringen met lage bandbreedte.
Fintech gaat in 2027 een nieuw tijdperk in, gekenmerkt door de groeiende invloed van agentic AI, decentralisatie en getokeniseerde bankproducten. Bij Innowise zien we dit als een kans om opnieuw na te denken over hoe financiële platforms werken. We volgen de trends op de voet, maar staan nog dichter bij wat onze klanten echt nodig hebben, en leveren praktische, toekomstbestendige oplossingen die in de praktijk werken.
Dmitry Nazarevich, CTO.
Dmitry Nazarevich
Technisch Directeur (CTO)

Trend 1. AI agents & autonome financiering veranderen de backoffice (en daarbuiten)

AI in de fintechsector begint zelfstandig te denken. In 2027betreden we het tijdperk van agentic AI: intelligente systemen die niet alleen gegevens interpreteren, maar ook beslissingen nemen, acties in gang zetten en volledige werkprocessen afhandelen zonder dat er een mens bij betrokken is.

Zie het zo: in plaats van dashboards die op invoer wachten, keuren AI-agenten proactief leningen goed, stemmen ze transacties af, signaleren ze compliancerisico's of onderhandelen ze zelfs over contractvoorwaarden. Ze maken deel uit van multi-agent systemen die samenwerken binnen uw infrastructuur, verbonden zijn via frameworks zoals LangChain en gebruikmaken van vectordatabases zoals Pinecone om context in realtime op te roepen.

Deze sprong is niet van de ene op de andere dag gemaakt. Drie krachten brachten ons hier:

  1. Technische volwassenheid. We beschikken nu over de technologie die nodig is om autonome systemen mogelijk te maken, inclusief serverloze inferentie, orkestratielagen, agentroutering en terugvalprotocollen.
  2. Tooling voor ondernemingen. Platformen zoals Arize, TruEra en WhyLabs bieden ingebouwde waarneembaarheid, verklaarbaarheid en controle op naleving.
  3. Druk van de regelgeving. Denk aan de EU AI-verordening en DORA, op grond waarvan fintechbedrijven ervoor moeten zorgen dat AI-systemen hun beslissingen kunnen onderbouwen, hun redenering vastleggen en indien nodig aan een mens kunnen overdragen. Voor toepassingen met een hoog risico, zoals kredietbeoordeling, geldt nu uitstel tot december 2027, omdat de deadline van 2 augustus 2026 is verschoven.

Maar wat vaak over het hoofd wordt gezien: de beste AI-agenten in de financiële sector zijn niet alleen slim, maar ook empathisch. Zie bijvoorbeeld recent onderzoek van Deloitte, waaruit blijkt dat emotioneel intelligente AI nu al invloed heeft op de tevredenheid en loyaliteit van klanten. Dat is vooral belangrijk bij stressvolle interacties, zoals fraudegeschillen of geweigerde transacties.

Wat dit betekent voor fintech leiders:

  • Heroverweeg uw architectuur. AI agenten hebben een infrastructuur nodig die traceerbaarheid, real-time beslissingen en autonome escalatie ondersteunt.
  • Begin met domeinen met een laag risico. Taken zoals KYC triage, contracten parseren en facturen matchen zijn ideale instappunten.
  • Ontwerpen voor vertrouwen. Zorg ervoor dat uw agenten weten wanneer ze moeten pauzeren, uitleggen of escaleren.
Bar chart showing AI in the fintech market growth to $52.19B in 2029.

Trend 2. Ingebedde financiering evolueert naar ingebedde ecosystemen 

In 2027 draait embedded finance niet langer om het toevoegen van een betaal-API aan een app. De focus is verschoven van features naar flows.

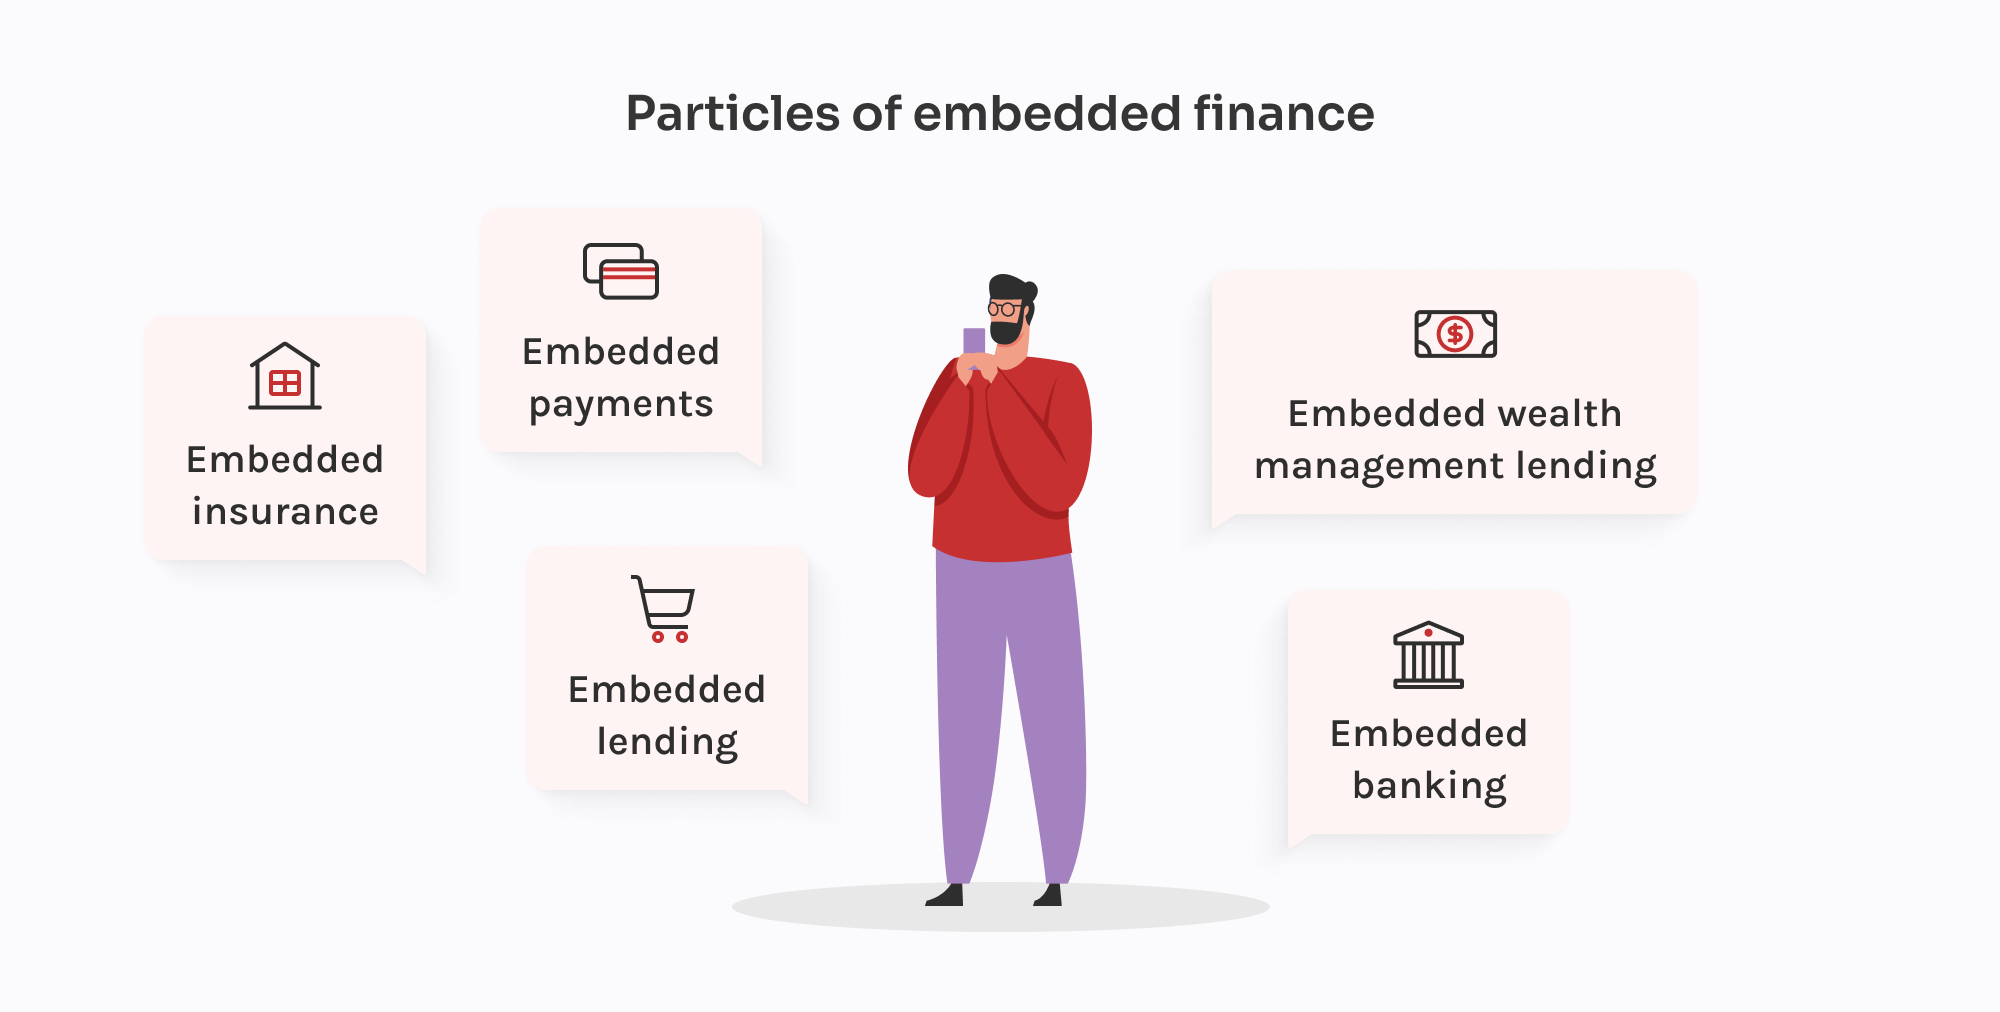
Vandaag de dag integreert embedded finance financiële mogelijkheden zoals lenen, verzekeren, sparen, salarisadministratie en zelfs vermogensbeheer rechtstreeks in gebruikerservaringen op platformen die geen traditionele financiële instellingen zijn.

Om dit mogelijk te maken, stappen fintechs over van alles-in-één BaaS-platforms naar georkestreerde ecosystemen. Ze combineren diensten van verschillende aanbieders: één voor onboarding (bijv. Alloy), een andere voor KYC (bijv. Persona), een derde voor het aanmaken van accounts (bijv. Griffin), plus hun eigen logica voor compliance-fallback en rapportage. Dat is modulair, maar alleen als u zelf de regie over de koppelingen houdt.

En de toezichthouders halen hun achterstand in. In de VS nemen de OCC en FDIC de relaties met sponsorbanken onder de loep. In de EU moeten platforms die financiële diensten integreren aantonen dat ze controle hebben over klantgegevens, geldstromen en risicologica. De tijd van ‘gewoon aansluiten en live gaan’ is voorbij. Als uw BaaS-provider niet slaagt voor een audit, geldt dat ook voor u.

Wat is er veranderd? Embedded finance in 2027 is een productstrategie. Het vereist dezelfde investering in observability, compliance en fouttolerantie als elke andere gereguleerde financiële stack.

Wat dit betekent voor fintech leiders:

  • Kies zorgvuldig partners. Uw BaaS-provider is nu een compliance-afhankelijkheid, niet alleen een technische.
  • Denk verder dan betalingen. Lenen, verzekeringen, sparen en uitkeringen zijn nu standaard ingebedde verticals.
  • Bouwen aan veerkracht. Neem observability, compliance-lagen en fallbacks vanaf dag één op in uw architectuur.
Illustration showing components of embedded finance: payments, lending, insurance, banking, and wealth management.

Trend 3. Agentic commerce wordt mainstream met protocollen van Visa en Mastercard

2026 markeert de opkomst van agentic commerce waarbij autonome systemen in realtime browsen, selecteren en transacties uitvoeren op e-commerceplatforms. En nu racet de betalingssector om hen tegemoet te komen.

De betaalgiganten Visa en Mastercard hebben raamwerken gelanceerd die AI-gestuurde transacties ondersteunen. Hun doel is om merchants in staat te stellen AI-agenten met vertrouwen te verifiëren, wrijving bij het afrekenen te verminderen en betalingen te verwerken die plaatsvinden zonder dat een mens ooit op ‘kopen’ klikt.

Visa's Trusted Agent Protocol, dat al live staat op GitHub en wordt ondersteund door partners als Microsoft, Stripe, Nuvei en Worldpay, stelt geverifieerde agenten in staat om aankoopintenties te signaleren, de consument achter de sessie te identificeren en betalingsgegevens veilig door te geven. Mastercard introduceerde ondertussen het Agent Pay Merchant Acceptance Framework. Het richt zich op schaal: het stelt verkopers in staat om AI agenten te authenticeren voor de transactie, met ingebouwde transparantie en interoperabiliteit tussen platforms. 

Deze stappen weerspiegelen de groeiende urgentie. Adobe Insights meldde een stijging van 269% op jaarbasis in generatieve AI als bron van verkeer naar webwinkels in maart 2026, waarbij AI-agenten inmiddels volledige klanttrajecten beïnvloeden en afronden, vaak zonder dat de klant er in realtime bij betrokken is.

Wat stimuleert deze verschuiving?

  • Open standaarden zoals Cloudflare's Web Bot Auth ontwikkeld met Shopify, Checkout.com en Adyen
  • AI agent ecosystemen gebouwd door OpenAI (Agentic Commerce Protocol) en Google (Agent Payments Protocol)
  • Een groeiend netwerk van backers: Coinbase, Salesforce, Klarna, Amex en anderen scharen zich achter gedeelde protocollen

Wat dit betekent voor fintech leiders:

  • Bereid u voor op AI-native betalingen. Agentverificatie, het doorgeven van referenties en real-time toestemmingsstromen zijn de nieuwe basis.
  • Ondersteun open standaarden. Afstemming op interoperabele protocollen (zoals Visa's TAP of Google's AP2) bepaalt hoe eenvoudig uw systeem integreert in de agentic-commerce-stack.
  • Fraudepreventie heroverwegen. AI agenten lijken bots, totdat ze het niet zijn. Trust frameworks moeten veiligheid en bruikbaarheid in evenwicht brengen zonder legitieme geautomatiseerde transacties te blokkeren.

Trend 4. Open financiering: van gegevenstoegang naar gegevenseigendom

Open bankieren heeft de deur opengebroken. Open financiën trapt hem wijd open.

Tegen 2027 zullen we het stadium van eenvoudige rekeningaggregatie al lang achter ons hebben gelaten. Nu draait het om toegang tot het volledige spectrum: pensioenen, verzekeringen, hypotheken, salarisgegevens, belastinggegevens en zelfs cryptowallets – alles verloopt via één gezamenlijke API-laag. Volledige controle, overdraagbaarheid en eigendom.

Regelgeving zoals PSD3 en de Verordening betaaldiensten (PSR) in de EU zetten de verschuiving nog verder door. TPP's (third-party providers) worden gehouden aan strengere normen voor het beheer van de tokenlevenscyclus, veilige doorstuurstromen en het in realtime intrekken van toestemming. In ruil daarvoor krijgen fintechs duidelijkere kaders om op voort te bouwen en betrouwbaardere toegang tot klantgegevens.

Maar hier wordt het interessant: de meest vooruitstrevende fintechs maken er productbrandstof van.

  • Vermogensplatforms gebruiken open financiële API's om realtime risicomodellen te bouwen.
  • Kredietverstrekkers genereren dynamische betaalbaarheidsscores aan de hand van betalingen van nutsvoorzieningen en salarisgegevens.
  • Verzekeraars gebruiken gedragssignalen en locatiegegevens om prijzen tijdens de sessie te personaliseren.

Maar dat werkt allemaal niet zonder orkestratie. Gegevens komen nog steeds aan in tientallen formaten met een inconsistente kwaliteit. Daarom zijn API-gateways zoals Gravitee en Kong en normalisatie-engines zoals Flinks of Railz worden kernonderdelen van de fintech-stack.

Wat dit betekent voor fintech leiders:

  • Lees niet alleen rekeningen, lees ook gedrag. Met open finance krijgt u inzicht in het volledige financiële leven van uw klanten.
  • Investeer in orkestratie. Zonder een schone, betrouwbare datalaag betekent uw API-toegang niets.
  • Bereid u voor op PSD3. Veilige toestemming, realtime toegangscontrole en dataportabiliteit zijn niet langer optioneel.
Diagram showing open finance connecting banking, loans, payroll, crypto, savings, and investments.

Zet open financiële gegevens om in slimmere producten met Innowise.

Trend 5. Real-time betalingen zijn nu een strategische laag

In 2027 zijn realtimebetalingen (RTP) een fundamentele functie geworden. Systemen zoals FedNow in de VS, SEPA Instant in Europa, UPI in India en PIX in Brazilië maken 24/7-afwikkelingen mogelijk voor retail-, treasury- en B2B-transacties, en de verwachtingen zijn dienovereenkomstig veranderd.

Waar snelheid in het verleden de belangrijkste drijfveer was, is flexibiliteit de naam van het toekomstige spel. Het echte voordeel ligt in hoe betalingen stroomafwaartse acties teweegbrengen: realtime herpositionering van liquiditeit, directe terugbetalingen, ingebedde uitbetalingen, just-in-time leningen en event-based pricing. Dit zijn de nieuwe basisvoorwaarden voor concurrerende fintechproducten.

De overgang wordt ook bepaald door ISO 20022, de op gegevens gebaseerde berichtenstandaard die ten grondslag ligt aan de moderne betalingsinfrastructuur. Banken en fintechbedrijven die deze standaard toepassen, profiteren van betere fraudepreventie, reconciliatie en compliance, waardoor betalingsgegevens sneller en slimmer worden.

Maar snelheid brengt ook druk met zich mee. Realtimebetalingen verkleinen het venster voor fraudedetectie tot seconden. Compliance-teams kunnen niet wachten op batchrapporten. Daarom zijn moderne RTP-stacks gebouwd rond gebeurtenisgestuurde architectuur, streaming analytics, en geautomatiseerde risico-engines.

Aanbieders zoals Volante, Moov, en Dwolla stellen fintechs in staat om over te stappen van trage, bestandsgebaseerde systemen naar API-eerste RTP-infrastructuur die direct integreert met ERP's, mobiele apps en wereldwijde bankrails.

Wat dit betekent voor fintech leiders:

  • Verander uw fraudedetectie naar real-time — statische regels en batchcontroles houden geen stand.
  • Voer ISO 20022 end-to-end in - Rijkere gegevens maken slimmere productlogica en risicoscores mogelijk.
  • Ontwerp voor zichtbaarheid van liquiditeit - realtime rails betekenen nieuwe mogelijkheden voor treasury-automatisering.
Diagram showing RTP payment flow: from initiation to authorization, validation, acceptance, and notification.

Trend 6. Core banksysteem modernisering wordt echt

De meeste fintech-innovatie vindt plaats aan de randen: UX-lagen, API's, analytics. Maar in 2027haalt de kern eindelijk de achterstand in. Legacy-banksystemen worden vervangen door modulaire, cloud-native kernen waarmee fintechs en digitale banken snellere, veiligere en beter schaalbare producten kunnen bouwen.

Platformen zoals Mambu, Thought Machine, en 10x Banking nemen het voortouw. Hun kernbanksystemen zijn API-first en event-driven opgezet en flexibel genoeg om alles te ondersteunen, van realtime stortingen tot dynamische kredietproducten.

Wat drijft deze verschuiving? Een mix van noodzaak en kansen.

  • Legacy cores zijn te traag voor embedded finance. Het lanceren van een product kan maanden of langer duren met monolithische systemen.
  • Moderne stacks ondersteunen snelle iteratie. Nieuwe functies kunnen binnen enkele dagen worden vrijgegeven, met volledige audit trails en sandboxed tests.
  • AI en personalisatie vereisen realtime gegevens en legacysystemen zijn nooit gebouwd voor dat soort reactiesnelheid.
  • De druk van de regelgeving neemt toe. Denk aan kaders als DORA en NIS2, op grond waarvan financiële instellingen hun operationele veerkracht en paraatheid bij incidenten moeten aantonen. Moderne cores maken dat mogelijk.

“Modernisering” betekent echter niet simpelweg dat de oude systemen moeten worden afgebroken… De slimme zet in 2027 is geleidelijke modernisering : belangrijke functies (bijv. lenen, onboarding, KYC, betalingen) overbrengen naar samenstelbare diensten, terwijl legacy-afhankelijkheden geleidelijk worden afgeschaft.

Wat dit betekent voor fintech leiders:

  • Prioriteit geven aan modulariteit. Kies systemen waarmee u functies kunt opschalen zonder de basis te herschrijven.
  • Denk aan naleving op lange termijn. Moderne kernen zijn eenvoudiger te controleren, te testen en te herstellen als er iets fout gaat.
  • Bouwen voor interoperabiliteit. Uw toekomstige partners, kanalen en regelgevende instanties zullen een naadloze gegevensstroom verwachten in plaats van batch-exports.

Trend 7. Super-apps groeien uit tot financiële besturingssystemen

In 2027 komen fintech-superapps in opkomst als multi-verticale financiële ecosystemen. Dit zijn platformen die betalingen, bankieren, verzekeringen, investeringen, handel en zelfs niet-financiële diensten combineren in één enkele, sterk gepersonaliseerde omgeving.

Ontstaan in Azië met spelers als WeChat, Alipay en Paytm, wordt het super-app model nu geherinterpreteerd in Westerse markten. In plaats van één mega-app zien we de opkomst van modulaire financiële hubs: platforms die kritieke services integreren via samenstelbare API's, white-label banking en ingebedde infrastructuur. Zie ze minder als apps en meer als financiële besturingssystemen.

Wat is de drijvende kracht achter de verschuiving in 2027?

  • Convergentie van diensten. Consumenten verwachten dat ze krediet kunnen beheren, verzekeringen kunnen kopen, kleingeld kunnen investeren en geld kunnen overmaken zonder van app of rekening te hoeven wisselen.
  • Datagestuurde orkestratie. Met CDP's, open financiële API's en op toestemming gebaseerde identiteitslagen kunnen super-apps hun aanbod tijdens de sessie personaliseren en de juiste service op het juiste moment aanbieden.
  • Volwassenheid van fintech-as-a-service. Met platforms als Unit en Solaris verloopt het opzetten van fintech-stacks met meerdere diensten sneller dan ooit.
  • De invloed van Big Tech. Apple, Google, Meta en Shopify zijn stilletjes bezig met het inbouwen van betalings-, krediet- en loyaliteitsfuncties in hun kernplatformen en bewegen zich in de richting van een superapp zonder de merknaam.

Maar er is een kanttekening. In de VS en de EU zorgt strenger toezicht door regelgevers ervoor dat diensten minder vaak in één afgesloten ‘walled garden’-app worden gebundeld. In plaats daarvan zien we gefedereerde super-app architecturen waar fintechs samenwerken via gedeelde KYC-rails, open API's en co-branded ervaringen.

Aan de bedrijfszijde worden B2B super-apps ook steeds populairder, die facturatie, treasury, uitgavenbeheer, leningen en inkoop combineren in uniforme interfaces voor het MKB.

Wat dit betekent voor fintech leiders:

  • Plan voor uitbreidbaarheid van het platform. Ook al bent u vandaag nog geen super-app: door modulaire diensten te bouwen bent u morgen compatibel met het ecosysteem.
  • Bezit de interface of lever de technologie erachter. Fintechs worden ofwel de front-end van de financiële ervaring of de infrastructuur erachter.
  • Behandel partnerschappen als een product. Interoperabiliteit, data governance en gedeelde UX-logica zijn bepalend voor succesvolle super-app samenwerkingen.
  • Jaag Azië niet blindelings na. Westerse super-apps zullen er niet uitzien als WeChat. Regelgeving, gebruikersgedrag en vertrouwensmodellen verschillen, en dus moet ook uw aanpak anders zijn.

Nieuwe generatie financiële producten lanceren zonder beperkingen uit het verleden.

Trend 8. RegTech evolueert: AI-gestuurde naleving en realtime veerkracht

In 2027 is compliance volledig geïntegreerd in het productontwerp en de gebruikerservaring. De regelgeving dwingt fintechbedrijven om sneller, transparanter en verantwoordelijker te werk te gaan bij het nemen van beslissingen en het beheren van risico’s.

De DORA-verordening van de EU is in 2025 in werking getreden, maar veel fintechs zijn nog bezig met het opschalen van de implementatie: realtime incidentdetectie, leveranciersaudits en traceerbaarheid in de hele infrastructuur. Ondertussen verhoogt de EU AI-verordening de lat nog verder: systemen met een hoog risico (zoals kredietscoring of fraudedetectie) moeten aantonen dat ze verklaarbaar zijn, bias beperken en transparante modellen gebruiken.

Daarom is RegTech uitgegroeid van een puntoplossing tot een echte architectuurlaag. Dat zien we:

  • Contextbewuste KYC/AML motoren die stromen in realtime aanpassen op basis van risico, geografie en gedrag
  • Tooling voor modelcontrole (TruEra, Giskard) direct ingebed in ML-pijplijnen om drift, bias en broze logica op te sporen voordat toezichthouders dat doen
  • Beleid-als-code systemen met versiegeschiedenis, rollback en CI/CD-uitrol, net als uw frontend
  • Waarschuwing en rapportage zonder vertraging gesynchroniseerd met API's van toezichthouders en interne dashboards

Toezichthouders wereldwijd hebben dezelfde verwachting: als uw platform AI gebruikt om een beslissing te nemen, moet u die kunnen uitleggen en verdedigen. Dat geldt niet alleen in de EU. De FCA, MAS, en US OCC leunen hier allemaal hard op.

Wat dit betekent voor fintech leiders:

  • Uitlegbaarheid is nu naleving. Als uw model zichzelf niet kan verklaren, doorstaat het de toetsing niet.
  • Vooringenomenheid is een bedrijfsrisico. Eerlijkheidscriteria worden opgenomen in audits, vooral bij het verstrekken van leningen en het werven van personeel.
  • Compliance moet schaalbaar zijn zoals software. Testen, automatisering, rollback en controleerbaarheid zijn niet-onderhandelbaar.
  • RegTech is strategisch. Het gaat niet om het vermijden van boetes. Het gaat erom vertrouwen te verdienen en wendbaar te blijven in elke markt.
Bar chart showing RegTech market growth to $40.21B in 2034 at 10.97% CAGR.

Trend 9. Continue identiteit wordt mainstream in fintech-beveiliging

In 2023 of 2024 was continue authenticatie nog meer een experiment — veelbelovend, maar nog niet de norm. We spoelen door naar 2027 en het is nu een basisverwachting in fintech-platforms die zich bezighouden met risicovolle stromen zoals directe uitbetalingen, open bank-API's en realtime betalingen.

Wat is er veranderd?
Ten eerste hebben aanvallers een hoger niveau bereikt. Deepfakes, AI-gegenereerde phishing en synthetische identiteiten zijn geavanceerder en schaalbaarder dan ooit. Statische referenties en apparaatcontroles zijn niet genoeg. Fintechs staan onder druk om te bewijzen, en niet alleen te raden, dat de persoon achter de sessie is wie hij zegt dat hij is.

De geavanceerde fintech-stacks van vandaag zijn een mix:

  • Gedragsbiometrie - typfrequentie, cursorbeweging, druk op het aanraakscherm
  • Passieve liveness-detectie - continue analyse van micro-expressies in het gezicht (via SDK's zoals iProov, BioID)
  • Apparaat + netwerkvingerafdruk - met platforms als FingerprintJS, ThreatMetrix
  • Motoren voor afwijkingsdetectie - gebouwd op tools zoals Sift, Arkose Labs of ML-modellen van eigen makelij
  • Op risico gebaseerde auth triggers - geïmplementeerd via orkestratielagen (bijv. Auth0 Actions, ForgeRock Trees)

Als een sessie zich afwijkend gedraagt, bijvoorbeeld door ongebruikelijke typpatronen of een plotselinge wisseling van IP-adres of besturingssysteem, signaleert het systeem het risico in realtime. Vervolgens kan het onopgemerkt escaleren: de transactie blokkeren, om biometrische herauthenticatie vragen of de gebruiker door een strengere verificatieflow leiden. Zonder menselijke tussenkomst of hardgecodeerde regels.

Belangrijk is dat deze beveiligingsmaatregelen nu privacybewust zijn ontworpen: GDPR-compliant, gegevensminimaliserend en verklaarbaar voor auditors.

Wat dit betekent voor fintech leiders:

  • Beveiliging moet dynamisch zijn. Stap af van binaire "pass/fail" controles.
  • Gedragssignalen zijn infrastructuur. Bouw pijplijnen voor veilige sessietelemetrie, niet alleen logs.
  • Modeltransparantie is belangrijk. Reken erop dat toezichthouders vragen waarom u een sessie hebt vertrouwd of geblokkeerd.
  • Test op randgevallen. Frictieloze UX is eenvoudig als alles goed gaat. Volwassen stacks houden rekening met fraudepogingen, netwerkvolatiliteit en valse positieven.
Cyberweerbaarheid in 2027 vereist systemen die leren en zich aanpassen. Fintechbedrijven moeten risicogebaseerde scoring, dynamische verificatie en AI-gestuurde dreigingssimulaties integreren in hun dagelijkse bedrijfsvoering. Echte beveiliging is niet statisch; ze evolueert met elke sessie, elk signaal en elk nieuw risico. Met de juiste cyberbeveiligingspartners zoals Innowise aan uw zijde bouwt u veerkracht op die met elke uitdaging alleen maar sterker wordt.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Directeur wereldwijde ontwikkeling

Trend 10. Digitale munteenheden en tokenization hervormen de financiële infrastructuur

In 2027zijn CBDC's, getokeniseerde activa en programmeerbaar geld fundamentele rails die actief worden ingebouwd in zowel publieke als private fintech-ecosystemen.

Laten we beginnen met CBDC's (digitale valuta van centrale banken). Meer dan 146 landen onderzoeken deze of voeren proefprojecten uit, en een groeiend aantal heeft programma’s voor particulieren en de groothandel gelanceerd. In de EU bevindt de digitale euro zich in de laatste fasen van het wetgevingsproces, met een live proefproject gepland voor de tweede helft van 2027. De Bank of England legt de basis voor een digitaal pond, en de VS onderzoekt institutionele proefprojecten gericht op interbancaire afwikkeling.

Ondertussen heeft de tokenisatie van real-world assets (RWA's) een kantelpunt bereikt. Fondsen, obligaties en vastgoed worden nu rechtstreeks uitgegeven op blockchain rails. Platformen zoals Franklin Templeton, BlackRock en UBS bieden al aandelenklassen met token aan of lanceren digitale fondswrappers.

In deze omgeving hebben fintechs meer nodig dan een "crypto"-functie. Ze hebben nodig:

  • Kernsystemen die klaar zijn voor tokens met integratie van slimme contracten
  • Custody conform de regelgeving en KYC-rails (Fireblocks, MetaMask Institutional, Anchorage)
  • Interoperabiliteit met meerdere ketens (via LayerZero, Chainlink CCIP of tokenbruggen)
  • Governancelogica voor programmeerbare financiën, zoals vestingschema's, compliancelogica en dividendtriggers die in het activum zijn ingebouwd

Wat dit betekent voor fintech leiders:

  • CBDC's zullen de traditionele betalingsarchitectuur onder druk zetten. Bereid u voor op API-gebaseerde integratie.
  • Tokenization gaat van activaklasse naar activastandaard. Plan voor interoperabiliteit en naleving van standaarden.
  • Slimme contracten hebben controles nodig, niet alleen code. Inclusief testen, upgradepaden en ingebouwde beleidslogica.
  • Fintechs moeten onderscheid maken tussen DLT-innovatie en grijze zones in de regelgeving. Bouw met juridische duidelijkheid en naleving in gedachten.
Bar chart showing tokenized assets market growth to $10.9T in 2030 at 328% CAGR.

Trend 11. Gedecentraliseerd bankieren betreedt de gereguleerde hoofdstroom

Door 2027is gedecentraliseerd bankieren geen experiment meer, maar een levensvatbaar bedrijfsmodel. De eerste deobanken zijn in opkomst: volledig gereguleerde financiële platforms gebouwd op blockchain rails, die de transparantie van DeFi combineren met de bruikbaarheid en compliance van traditionele financiën.

Waar neobanken de front-end digitaliseerden, ontwerpen deobanken de kern opnieuw. Slimme contracten handelen nu stortingen, leningen, liquiditeit en beloningen autonoom af, terwijl programmeerbare compliance ervoor zorgt dat elke actie auditklaar blijft. Deze verschuiving brengt finance van "apps op rails" naar native on-chain-ecosystemen die open, samenstelbaar en zonder toestemming ontworpen zijn.

Waarom dit in 2027 van belang is

  • Gereguleerde DeFi arriveert. Overheden en centrale banken testen kaders die gedecentraliseerde instellingen onder KYC/AML-toezicht laten opereren, terwijl de transparantie op de keten behouden blijft.
  • Programmeerbare liquiditeit wint terrein. Geautomatiseerde liquiditeitsoptimalisatie en modellen voor het delen van inkomsten zorgen voor snellere afwikkelingscycli en nieuwe inkomstenstromen voor banken en fintechs.
  • Hybride TradFi-DeFi integratie. Fiat-crypto on/off ramps, kaartbetalingen en API-first microservices zorgen ervoor dat gedecentraliseerd bankieren net zo naadloos aanvoelt als een conventionele app.
  • Veerkrachtige, wereldwijde infrastructuur. Non-custodial wallets en multi-chain architecturen verminderen het single-point-of-failure risico en openen toegang tot grenzeloze financiering.

Wat dit betekent voor fintech leiders

  • Bereid u voor op samenstelbaarheid. Toekomstige bankstacks zullen modulair, blockchain-native en interoperabel zijn over meerdere netwerken.
  • Ontwerp voor regulering vanaf de eerste dag. Gedifferentieerde KYC, policy-as-code en continue audittrails definiëren compliant DeFi-operaties.
  • Denk opnieuw na over groei. Deobanken bieden een strategische differentiatie met lagere operationele kosten, transparante afwikkeling en de mogelijkheid om wereldwijd op te schalen zonder tussenpersonen.
Het gedecentraliseerde bankmodel is de volgende stap in de ontwikkeling van digitale financiering. Met tokenbeloningen, on-chain validatie van verwijzingen en naadloze wallet-integratie bieden deze platforms een ervaring die echt eigen is aan Web3. Wat deobanks zo bijzonder maakt, is de manier waarop ze de transparantie en automatisering van DeFi combineren met de naleving van regelgeving en de gebruiksvriendelijkheid van traditionele financiën. In 2027 geven ze een nieuwe invulling aan wat het betekent om een bank te zijn.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Directeur wereldwijde ontwikkeling

Trend 12. Hyperpersonalisatie wordt de UX-standaard

In 2027 verwachten klanten dat platforms anticiperen op hun behoeften, en er niet alleen op reageren. Daarom is hyperpersonalisatie aan het evolueren van een luxe naar een kerncapaciteit.

We zijn overgestapt van eenvoudige doelgroepsegmentatie naar realtime afstemming op gedrag. Productaanbevelingen, kredietaanbiedingen en spaaracties worden allemaal gepersonaliseerd op basis van hoe gebruikers met elkaar omgaan, wat ze negeren en zelfs hun transactieritme.

AI speelt hier een centrale rol, maar de echte onderscheidende factor is hoe u alles orkestreert. Toonaangevende platforms gebruiken:

  • Platformen voor klantgegevens (CDP's) zoals Segment of mParticle om gegevens over gedrag, financiën en ondersteuning samen te brengen
  • Feature stores zoals Feast of Tecton om realtime gegevens in te voeren in personalisatie-engines
  • AI pijpleidingen (vaak gebouwd met tools zoals Vertex AI of Databricks) om context te scoren in milliseconden

Zo ontstaat een kredietapp die aflossingsvoorstellen aanpast op basis van de actuele betaalcapaciteit, of een neobank die de lay-out van de interface aanpast aan de manier waarop elke klant de app gebruikt. Zelfs UX-flows, zoals onboarding of herauthenticatie, kunnen nu per gebruiker worden aangepast.

Bovendien komt in 2027 de focus scherper te liggen op ethiek van personalisatie. Toezichthouders vragen zich af: Is dat hypergerichte kredietaanbod nuttig of roofzuchtig? Fintechs hebben niet alleen relevantie nodig, maar ook transparantie en controle door de gebruiker.

Wat dit betekent voor fintech leiders:

  • Hyperpersonalisatie is een productcompetentie, geen losse functie; investeer daar dus ook in
  • Uitlegbaarheid en eerlijkheid van het model zijn niet langer optioneel en regelgevende instanties letten op
  • Kaders voor opt-out en toestemming moet evolueren met personalisatiediepte
  • Modulaire UI/UX-architectuur maakt experimenten tussen segmenten mogelijk

Trend 13. Slimmere groene financiering & ESG

Duurzaamheid in fintech is niet nieuw, maar in 2027krijgt het een serieuze upgrade. Het gaat verder dan CO2-calculators en ESG-badges die ergens in een dashboard verstopt zitten. Dit jaar wordt climate fintech slimmer, beter gereguleerd en eindelijk schaalbaar.

Laten we beginnen met de gegevens. Fintechs pluggen nu AI in hun ESG-motoren. We zien modellen die verfijnd zijn om de openbaarmakingen van bedrijven te doorzeven, greenwashing op te sporen en echte inzichten te halen uit oceanen van ongestructureerde rapporten. Tools zoals ESG Book en Greenomy komen met schonere API's die klaar zijn voor audits. Dit betekent dat er niet meer alleen een koolstofscore wordt getoond, maar dat deze op verzoek kan worden aangetoond in een formaat dat toezichthouders kunnen lezen.

En nu we het toch over regulering hebben, ook dat wordt steeds ingewikkelder. De CSRD dwingt grote ondernemingen (en bij uitbreiding ook de fintechbedrijven die hen bedienen) om gestructureerde ESG-gegevens openbaar te maken. Hoewel de Omnibuswet van 2026 de CSRD aanzienlijk heeft ingeperkt, is deze nu voornamelijk van toepassing op grote ondernemingen met meer dan 1.000 werknemers en een omzet van 450 miljoen euro. Tegelijkertijd standaardiseren nieuwe regels hoe ESG-ratings worden gedefinieerd en gebruikt. Fintechs kunnen dus niet zomaar vertrouwen op labels van derden. Ze hebben traceerbaarheid, verklaarbare modellen en een zorgvuldige overdracht van gegevens nodig voor klanten die onder een vergrootglas liggen.

Aan de productkant schaalt groene financiering eindelijk op. We zien microbeleggingsplatforms die kleingeld naar klimaatpositieve portefeuilles leiden, kredietproducten met prijzen op basis van emissies en mkb-tools die ESG-rapportage automatiseren. 

Wat dit betekent voor fintech leiders:

  • ESG is een product- en nalevingsvereiste. Behandel het als kerninfrastructuur.
  • Uw ESG-gegevensstromen moeten schoon, verklaarbaar en klaar om de regelgevende snuffeltest te doorstaan.
  • Stop niet bij offsets. Denk in termen van stimulansen, ingebouwde koolstofintelligentie en emissiebewuste prijsmodellen.
  • Als u AI gebruikt in uw ESG-workflows, zorg dan dat u uw werkwijze kunt aantonen. Transparantie schept vertrouwen.

Draai ESG-compliance de superkracht van uw fintech met Innowise.

Trend 14. Financiële inclusie door randinnovatie

Financiële inclusie werd vroeger gezien als een vakje dat je op het CSR-formulier moest aanvinken. Maar in 2027 is het hard op weg om een groeistrategie voor fintech te worden. En wat deze verschuiving aanstuurt, is innovatie die plaatsvindt aan de randen van de infrastructuur.

We hebben het over tools waarmee u een nieuwe gebruiker in 30 seconden kunt onboarden via spraak, in zijn of haar moedertaal, op een Android-telefoon van $50 en met een haperende dataverbinding. Platformen rollen AI-gestuurde agents uit die zonder scherm werken, gebruikmakend van spraakherkenning en lokale taalmodellen. Digitale ID-systemen zoals Aadhaar in India of NIN in Nigeria worden direct geïntegreerd in fintech onboarding. En er worden microservices ontwikkeld om leningen, verzekeringen en spaartegoeden te verstrekken aan segmenten die traditionele banken links lieten liggen omdat de marges niet logisch waren.

Edge-innovatie is ook niet meer alleen op het platteland. In stedelijke centra gebruiken fintechs gedragsgegevens om krediet te verstrekken aan gig workers zonder loonstrookjes. Ingebedde financieringsmodellen duiken op in logistieke platformen die de laatste kilometers afleggen, informele handelsapps en geldoverboekingen naar diaspora.

Wat dit betekent voor fintech leiders:

  • Als uw product niet offline, in een browser of met lage bandbreedte werkt, het is niet inclusief.
  • Voice-first UX, meertalige ondersteuning en native mobiele flows zijn fundamenteel voor productadoptie en -bereik.
  • Heroverweeg onboarding. Nationale digitale ID-systemen, alternatieve kredietmodellen en geïntegreerde KYC vergroten uw totale adresseerbare markt.
  • Onderschat monetarisatie niet. Inclusie is een pijplijn naar geheel nieuwe bedrijfsmodellen.

Transformeer uw financiële dienstenstrategie met Innowise

Nu u de fintech-trends hebt gezien die bepalend zijn voor 2027, is de weg vooruit duidelijker, maar inzicht alleen houdt u niet voorop. Actie wel.

Bij Innowise volgen we niet alleen trends, we zetten ze om in echte strategieën, afgestemd op uw bedrijf. Of u nu uw roadmap heroverweegt of vanaf nul begint, wij stellen de juiste vragen, dagen verouderd denken uit en helpen u met vertrouwen vooruit te gaan.

Laten we samen vorm geven aan de volgende stap.

Inhoudsopgave

    Contacteer ons

    Boek een gesprek of vul het onderstaande formulier in en we nemen contact met u op zodra we uw aanvraag hebben verwerkt.

    Stuur ons een spraakbericht
    Documenten bijvoegen
    Bestand uploaden

    Je kunt 1 bestand van maximaal 2 MB bijvoegen. Geldige bestandsformaten: pdf, jpg, jpeg, png.

    Door op ‘Stuur’ te klikken, stemt u ermee in dat Innowise uw persoonsgegevens verwerkt volgens ons privacybeleid om u van relevante informatie te voorzien. Door uw telefoonnummer op te geven, gaat u ermee akkoord dat we contact met u opnemen via telefoongesprekken, sms en messaging-apps. Voor bellen, berichten en dataverbruik kunnen kosten in rekening worden gebracht.

    U kunt ons ook uw verzoek sturen
    naar contact@innowise.com
    Wat gebeurt er nu?
    1

    Zodra we uw aanvraag hebben ontvangen en verwerkt, nemen we contact met u op om de details van uw projectbehoeften te bespreken en tekenen we een NDA om vertrouwelijkheid te garanderen.

    2

    Na het bestuderen van uw wensen, behoeften en verwachtingen zal ons team een projectvoorstel opstellen met de omvang van het werk, de teamgrootte, de tijd en de geschatte kosten.

    3

    We zullen een afspraak met u maken om het aanbod te bespreken en de details vast te leggen.

    4

    Tot slot tekenen we een contract en gaan we meteen aan de slag met uw project.

    Meer diensten die we aanbieden

    arrow